Seguros de coche a terceros baratos: cómo encontrarlos sin llevarte sorpresas
Última actualización: octubre de 2026
Cuando el coche tiene unos años, lo más lógico es buscar seguros de coche a terceros baratos. El problema es que «barato» puede esconder un precio de reclamo, un perfil que no es el tuyo o una cobertura más corta de lo que esperabas. En esta guía te enseñamos qué precios salen en una comparativa reciente, cuánto cuesta de media un seguro a terceros y qué debes revisar antes de contratar. Un aviso desde el principio: no te vamos a decir cuál es «el mejor», porque el más barato para un conductor puede no serlo para ti. Lo que sí hacemos es darte los datos con fecha y sus límites.
En resumen
- El seguro a terceros cubre lo que debes por ley: la responsabilidad civil obligatoria, con límites de 70 millones de euros en daños personales y 15 millones en daños materiales por siniestro (art. 4.2 de la ley, vía Iberley).
- Precio medio: según el índice de Kelisto del segundo trimestre de 2026, 503,01 € al año en terceros, un 6,51 % menos que un año antes.
- Precio de un perfil concreto: para un conductor de 40 años en Madrid con un SEAT Ibiza de nueve años, Kelisto da desde 149 € (Qualitas Auto) hasta 192 € (TUIO) entre los tres primeros.
- La diferencia entre 149 € y 503 € no es un error: una cifra es la media de miles de perfiles y la otra, un perfil muy favorable.
- Antes de contratar, compara con las mismas coberturas y lee el documento informativo de la póliza.
Qué cubre un seguro a terceros
Un seguro a terceros básico cubre los daños que causes a otras personas y a sus bienes. Es la cobertura que exige la ley para circular. Según el artículo 4.2 del texto refundido de la ley de responsabilidad civil y seguro en la circulación de vehículos a motor, los límites son 70 millones de euros por siniestro en daños a personas y 15 millones en daños a bienes (consultado en Iberley; la página indica que el apartado se modificó por la Ley 5/2025, de 24 de julio, así que conviene verificarlo en el BOE).
Lo que no cubre el básico son los daños de tu propio coche. Para ver qué añade cada nivel, tienes terceros básico vs ampliado y, si dudas entre subir o bajar de nivel, todo riesgo vs terceros. Para el mínimo legal con más detalle, mira seguro obligatorio de coche: qué cubre y qué no.
Cuánto cuesta de media
El índice de Kelisto del segundo trimestre de 2026, elaborado con unas 23.000 tarificaciones al mes y más de 20 aseguradoras, da estas primas medias:
| Modalidad | Segundo trimestre de 2026 | Variación interanual |
|---|---|---|
| Terceros | 503,01 € | -6,51 % |
| Terceros ampliado | 566,89 € | -4,62 % |
| Todo riesgo sin franquicia | 3.165,91 € | +12,68 % |
Cómo leerlo:
- Son medias que mezclan perfiles. Incluyen desde conductores noveles hasta mayores con décadas sin partes. Kelisto indica que su índice no valora coberturas ni servicios.
- Es una fuente comercial. Kelisto es un comparador, aunque en su página dice que el índice es independiente.
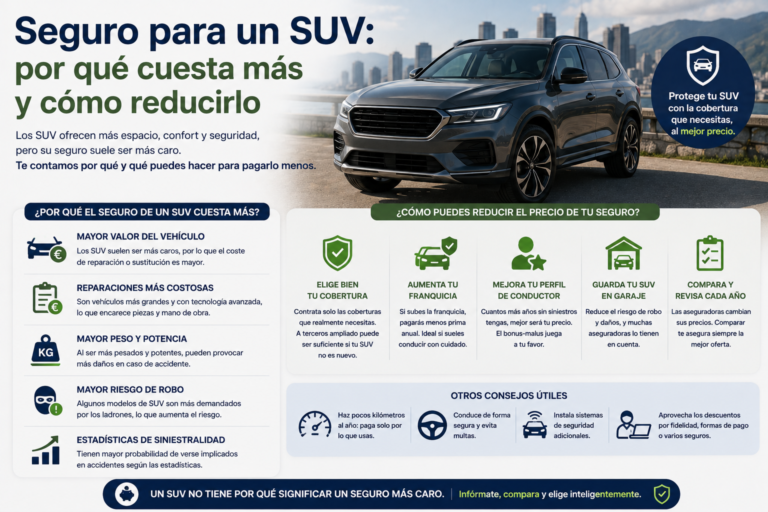
- Las modalidades no se mueven igual: en ese mismo periodo terceros baja y el todo riesgo sube. Para ver qué factores influyen en la prima, mira factores que influyen en el precio del seguro de coche.
Para ver precios por edad y provincia, tienes cuánto cuesta un seguro de coche en España.
Qué aseguradoras salen más baratas en un perfil
Kelisto publica rankings con un perfil fijo. El de octubre de 2026 usa a un conductor de 40 años, con más de 10 años de carnet, en Madrid, con un SEAT Ibiza de 85 CV con nueve años, sin partes ni multas en cinco años, casado con hijos, que hace más de 12.000 km al año y aparca en garaje colectivo:
| Puesto | Aseguradora | Terceros (€/año) |
|---|---|---|
| 1 | Qualitas Auto | 149 € |
| 2 | Direct Seguros | 152 € |
| 3 | TUIO | 192 € |
Esa misma comparativa recoge dos ofertas de terceros ampliado: Qualitas Auto a 159 € y Direct Seguros a 162 €.
Para comparar: en el ranking de julio de 2026 que ya vimos en [mejores seguros de coche: comparativa por perfil] (Artículo 51), con otro perfil (42 años, Madrid, SEAT Ibiza de 13 años), Direct Seguros salía a 152 € y Qualitas Auto a 155 €.
Cuidado con estos datos:
- Es un solo perfil. Con otra edad, otro coche o menos años de carnet, el orden y los precios cambian. Para un perfil novel de 24 años, por ejemplo, Kelisto daba precios muy distintos (AXA 163 €, Línea Directa 387 €, Qualitas Auto 449 €, ranking del 3/08/2026).
- Kelisto es un comparador comercial y su metodología solo muestra el perfil. Dice que los datos proceden de las propias compañías.
- La página no muestra fecha de actualización y tiene incoherencias internas (por ejemplo, un ahorro máximo de «hasta el 54 %» y de «hasta el 57 %» en dos sitios).
Por eso, usa estos precios como referencia de dónde empezar a pedir presupuesto, no como el precio que pagarás. Si eres joven, mira seguro de coche para conductores noveles.
Los precios «desde»: cuidado con el reclamo
Otras webs publican precios «desde» que las propias aseguradoras anuncian. Rankia (actualizada el 5 de octubre de 2026) recoge estos:
| Aseguradora | Precio «desde» |
|---|---|
| Zurich | 139 € |
| Prima Seguros | 146 € |
| Línea Directa | 147 € |
| TUIO | 149 € |
| Qualitas Auto (terceros ampliado) | 156 € |
Qué significan: un precio «desde» es el más bajo que la aseguradora anuncia, no el que te ofrecerá a ti. Además, no sabemos qué perfil hay detrás. Hay otro detalle: el propio texto de Rankia da tres cifras distintas para Prima Seguros (141 €, 146 € y 153 €) sin explicar la diferencia. Rankia es un sitio con enlaces de afiliación, y reconoce que su selección es propia y no procede de la OCU.
Si quieres entender cómo funcionan los comparadores y sus límites, mira comparadores de seguros de coche.
Qué puedes perder con el más barato
Lo barato sale caro cuando descubres, después de un siniestro, que algo no estaba incluido. Revisa en el documento informativo de cada póliza:
- Lunas, robo e incendio: no están en el básico. Son lo que añade el ampliado. Mira terceros básico vs ampliado.
- Asistencia en carretera: Kelisto dice que «suele» incluirse en todas las pólizas, pero no aclara si las ofertas de su tabla la incluyen. Compruébalo en cada caso.
- Defensa jurídica y reclamación de daños: son coberturas aparte. Si quieres saber cuándo compensan, mira defensa jurídica en el seguro de coche.
- Accidentes del conductor y ocupantes: comprueba si están incluidos o son un extra. Mira accidentes del conductor y ocupantes.
- Exclusiones y límites: revisa qué excluye la póliza y qué límites tiene cada cobertura adicional.
Aviso sobre las propias fuentes: la web de Kelisto sitúa el incendio dentro de terceros en un apartado, aunque en la descripción de la modalidad solo menciona la responsabilidad civil. Es otro ejemplo de por qué conviene leer la póliza y no quedarse con un resumen.
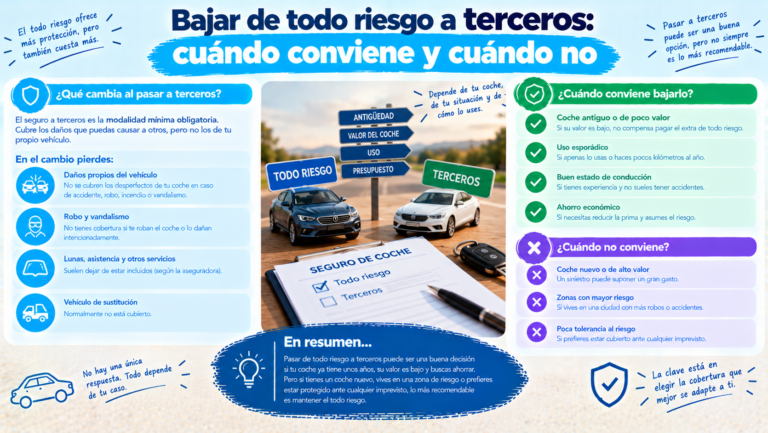
Cuándo compensa un seguro a terceros
No existe una regla universal, pero hay situaciones en las que suele plantearse:
- Coche de varios años y poco valor: cuando la reparación de un todo riesgo no compensa la prima. Mira seguro para coche antiguo.
- Coche que usas poco, si asumes el riesgo de pagar tú los daños propios.
- Presupuesto ajustado: siempre que puedas asumir de tu bolsillo los daños de tu coche.
Y cuando no suele encajar: si el coche es nuevo o aún lo estás pagando, o si no podrías afrontar una reparación grande. Para decidir si te conviene bajar de nivel, tienes bajar de todo riesgo a terceros: cuándo conviene y cuándo no.
Cómo abaratarlo aún más
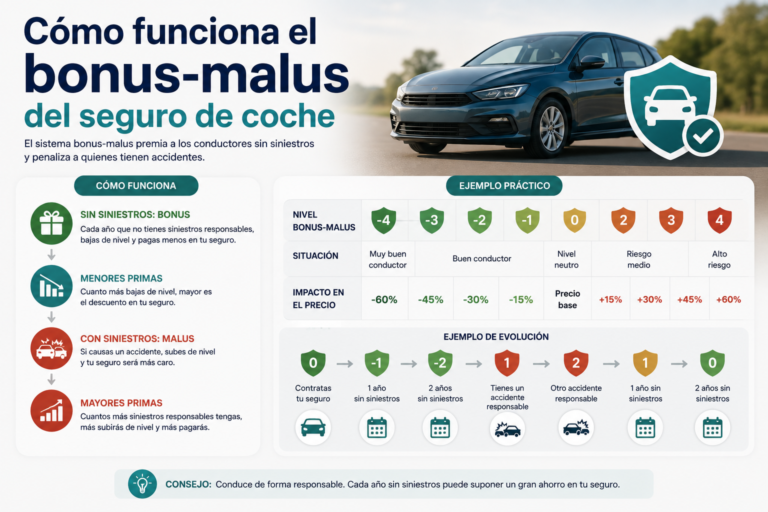
- Compara cada año. El precio de renovación puede subir aunque no hayas dado partes. Mira qué hacer cuando llega la renovación con subida de prima.
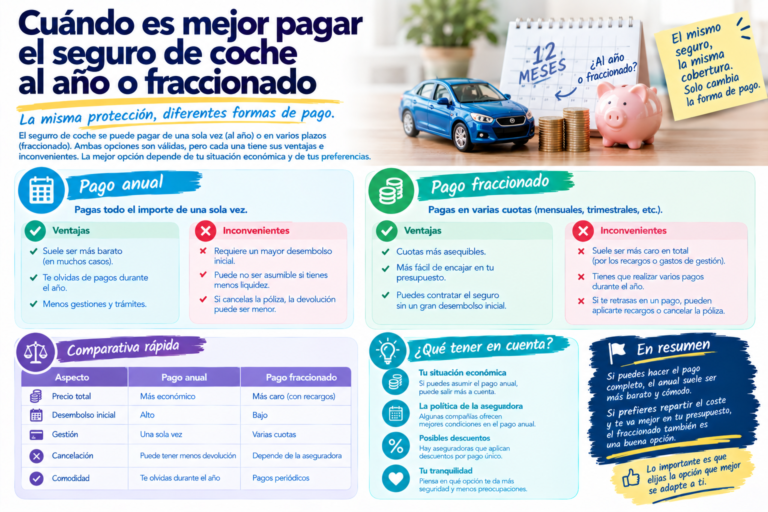
- Prueba el pago anual o fraccionado. Mira pagar el seguro al año o fraccionado.
- Negocia con tu aseguradora. Mira cómo negociar con tu aseguradora para bajar la prima.
- Revisa los datos de tu póliza: garaje, kilómetros y conductores habituales. El código postal también influye: qué influye el código postal en el precio del seguro de coche.
- Más ideas: 15 formas de ahorrar en el seguro de coche.
Cómo comparar sin engañarte
- Pide presupuestos con tus datos reales: edad, años de carnet, código postal, coche y uso.
- Compara la misma cobertura. Un terceros básico a 150 € no es comparable con un ampliado a 160 €.
- Lee el documento informativo (IPID) y las condiciones: qué incluye, qué excluye y qué límites tiene.
- Fíjate en qué te cobran de más (extras añadidos por defecto) y quita los que no uses.
- Mira el servicio, no solo el precio. Para ver qué dicen las valoraciones, tienes mejores seguros de coche: comparativa por perfil.
- No te fíes de un único ranking: cada comparador usa un perfil distinto.
Preguntas frecuentes
¿Cuál es el seguro a terceros más barato? Depende de tu perfil. En el ejemplo de Kelisto (octubre de 2026; 40 años, Madrid, SEAT Ibiza de nueve años) salió Qualitas Auto a 149 €. Con otro perfil, el resultado cambia.
¿Cuánto cuesta de media un seguro a terceros? Según el índice de Kelisto del segundo trimestre de 2026, 503,01 € al año. Es una media de muchos perfiles, no un precio que vayas a pagar tú.
¿Por qué mi presupuesto es mucho más alto que el de los rankings? Porque los rankings usan un perfil muy favorable. Edad, años de carnet, siniestros, ciudad y tipo de coche cambian mucho el precio.
¿Un seguro a terceros cubre los daños de mi coche? No. Cubre los daños que causes a otros. Para cubrir lunas, robo o incendio necesitas un ampliado.
¿Los precios «desde» son reales? Son los más bajos que anuncia la aseguradora, pero no tienen por qué ser el tuyo.
¿Merece la pena el terceros ampliado? En algunos perfiles la diferencia de precio es pequeña. En el ejemplo de Kelisto eran 10 € más al año con Qualitas Auto y Direct Seguros.
Conclusión
Encontrar seguros de coche a terceros baratos es fácil; encontrar el que de verdad te conviene exige comparar con tus datos y las mismas coberturas. Los precios de los rankings son de un perfil y una fecha, y las medias mezclan situaciones muy distintas. Pide varios presupuestos, lee el documento informativo y no decidas solo por el precio.
Fuentes consultadas
- Kelisto: «Los seguros a terceros más baratos» (tabla de octubre de 2026; comparador comercial; un solo perfil; página sin fecha de actualización y con incoherencias internas).
- Kelisto: índice de precios de seguros de coche del segundo trimestre de 2026 (página fechada el 28/09/2026).
- Rankia: «Mejores seguros de coche según la OCU» (actualizada el 05/10/2026; sitio con enlaces de afiliación).
- Iberley: art. 4 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (fuente secundaria; verifica en el BOE).
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio. Los precios, coberturas y condiciones cambian con frecuencia y dependen del perfil. Consulta siempre las condiciones de cada póliza con la aseguradora o con un mediador autorizado.