Seguro para coche híbrido: diferencias con uno de gasolina
Última actualización: 11 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
- Asegurar un híbrido cuesta más que un gasolina equivalente: según un estudio de la OCU (2026) sobre pólizas a todo riesgo, un 20 % más de media, sin diferencias significativas entre híbrido enchufable y no enchufable.
- La diferencia entre aseguradoras pesa más que la del tipo de motor: para un mismo coche, los precios pueden variar muchísimo, así que comparar compensa.
- Si el híbrido es enchufable, revisa también la cobertura del cable de carga y del punto de recarga, que un híbrido no enchufable no necesita.
Qué cambia a efectos del seguro: híbrido y híbrido enchufable
Para el seguro no hay una póliza «de híbridos» distinta de la de cualquier otro coche. Un seguro de coche normal te sirve, pero conviene distinguir dos tipos de híbrido:
| Tipo | Qué lleva | Qué implica para el seguro |
|---|---|---|
| Híbrido no enchufable | Motor de combustión y batería pequeña que se recarga sola | No hay cable ni punto de recarga que asegurar. La batería es pequeña |
| Híbrido enchufable | Motor de combustión y batería mayor que se recarga en un enchufe | Añade cable de carga y, si lo tienes, punto de recarga doméstico |
Un coche eléctrico puro (sin motor de combustión) tiene sus propias particularidades. Están en seguro para coche eléctrico: qué cubre, qué cuesta y qué mirar.
Cuánto más caro es asegurarlo
Las dos referencias más útiles son un estudio de consumidores y un índice de precios medios:
| Fuente | Qué mide | Resultado |
|---|---|---|
| OCU (estudio de 2026, 9 aseguradoras, todo riesgo con y sin franquicia) | Híbrido (enchufable o no) frente a un gasolina de precio y prestaciones comparables | +20 % de media |
| OCU (mismo estudio) | Eléctrico frente a un gasolina comparable | +36 % de media |
| Rastreator (índice de 2026, terceros ampliado) | Prima media por tipo de combustible | Gasolina, 279 €; eléctrico e híbrido (agrupados), 334 € al año: un 20 % más |
Ejemplo ilustrativo (cifras inventadas): si un todo riesgo para un coche de gasolina te costara 600 € al año, un recargo del 20 % lo dejaría en unos 720 €, es decir, 120 € más.
Lo más importante del estudio de la OCU: las mayores diferencias de precio no se dan entre tipos de motor, sino entre aseguradoras. Para un mismo vehículo eléctrico, la OCU encontró pólizas entre 544 y 2.934 € según la compañía, y para el conjunto del estudio llegó a medir precios de entre 544 y 3.418 €. Aunque son cifras del eléctrico, el mensaje vale también para el híbrido: el precio depende mucho de dónde cotices.
Para ver cómo influyen tu edad y tu provincia, consulta cuánto cuesta un seguro de coche por edad y provincia.
Un matiz sobre otras fuentes: algunas webs afirman que el seguro de un híbrido «no es significativamente más caro» que el de un coche de combustión, o incluso que puede salir más barato. No aportan una metodología clara. Frente a ellas, el estudio de la OCU es el que tiene una comparación documentada.
Por qué cuesta más
- La batería. Según la OCU, el sobrecoste existe pese a que la batería de un híbrido no enchufable es más pequeña y barata que la de un eléctrico puro (la OCU, citada por Don Porqué, la sitúa en torno a 2.500 € de sustitución). La organización considera que el sobrecoste no se justifica del todo para un híbrido no enchufable.
- Posibles reparaciones más complejas. Los componentes eléctricos suelen requerir personal especializado y piezas más caras, aunque la OCU no desglosa cuánto pesa este factor.
- Mayor valor del coche. Un híbrido suele costar más que un gasolina equivalente, y el todo riesgo se calcula sobre el valor del vehículo.
- La compañía. Según la OCU, la aseguradora influye más que el tipo de motor.
La OCU no encontró diferencias significativas entre un híbrido enchufable y uno no enchufable, aunque en algunas compañías el enchufable sí sale algo más caro.
Qué cubre el seguro de un híbrido frente al de un gasolina
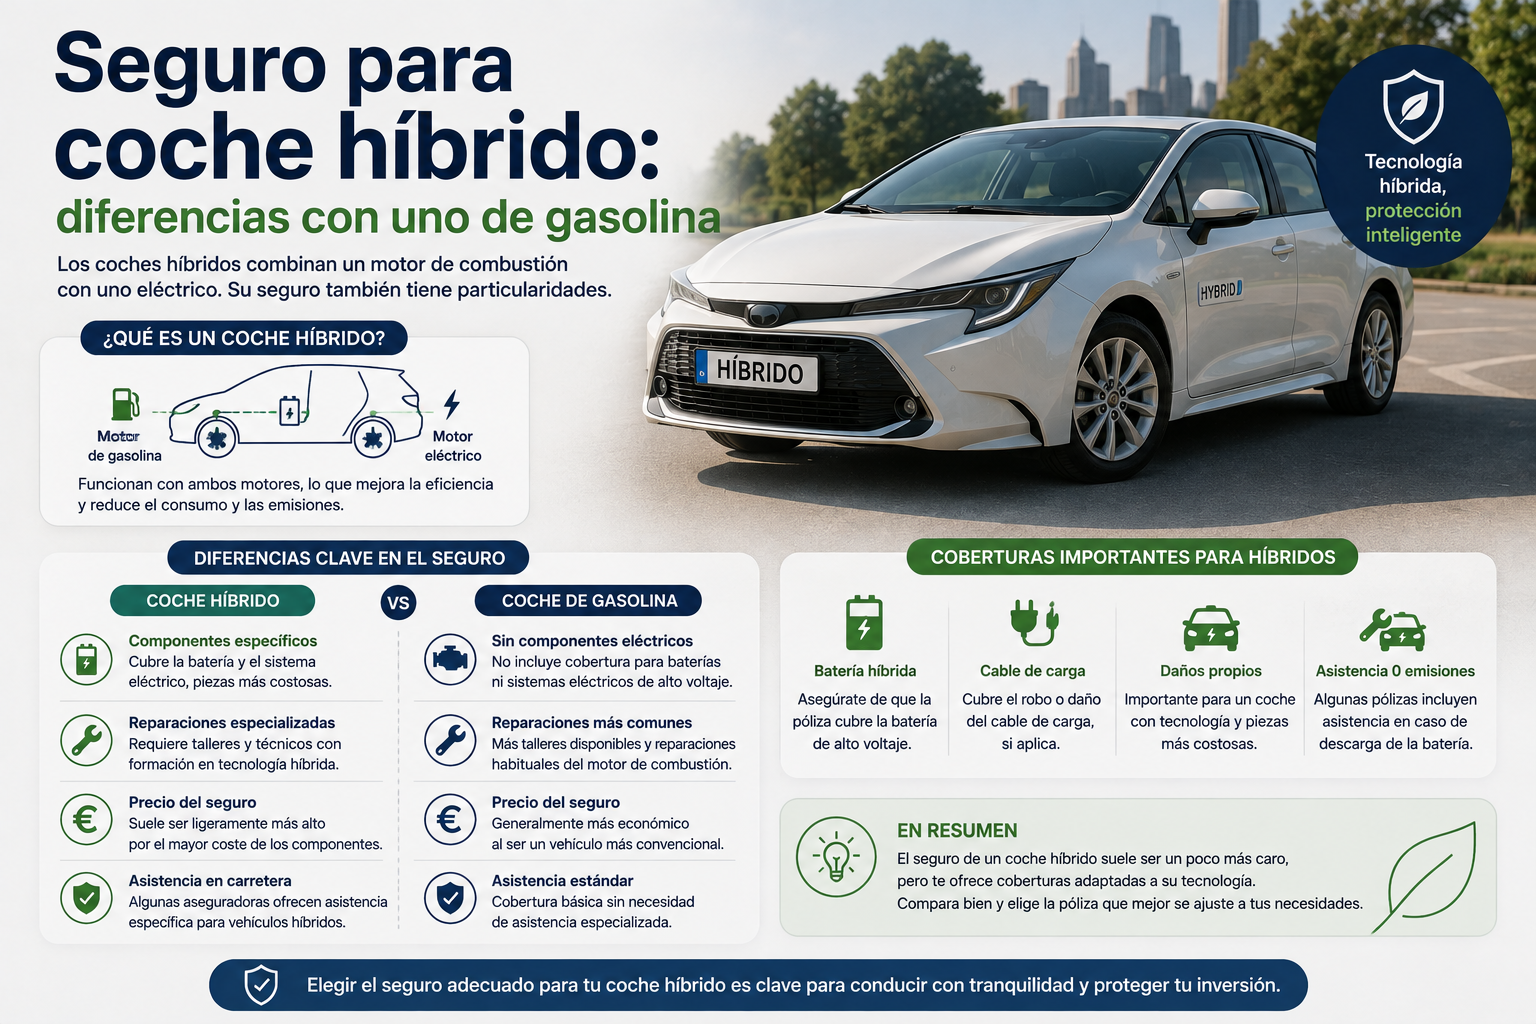
Las coberturas básicas (responsabilidad civil, lunas, robo, incendio y daños propios) funcionan igual. Lo que añaden los híbridos:
| Elemento | Gasolina | Híbrido no enchufable | Híbrido enchufable |
|---|---|---|---|
| Responsabilidad civil y coberturas básicas | Sí | Sí | Sí |
| Batería de tracción | No tiene | Conviene revisar si está cubierta por accidente, incendio o robo | Ídem |
| Cable de carga | No tiene | No tiene | Conviene que esté cubierto frente a robo o daños |
| Punto de recarga doméstico | No tiene | No tiene | Solo con garantía específica o en el seguro del hogar |
| Asistencia en carretera | Estándar | Estándar | Revisa si incluye grúa hasta un punto de carga |
Según una guía del sector, no todas las pólizas incluyen por defecto la cobertura de la batería, el sistema eléctrico auxiliar y los fallos de carga, así que hay que preguntarlo. Para el híbrido enchufable, otra fuente recomienda que la póliza cubra los daños en el punto de carga, doméstico o público.
El seguro a terceros cubre los daños que causes a otros, pero no los de tu propio coche. Ver seguro a terceros básico frente a ampliado y tipos de seguro de coche.
Híbrido, híbrido enchufable y eléctrico
| Gasolina | Híbrido (no enchufable) | Híbrido enchufable | Eléctrico | |
|---|---|---|---|---|
| Sobrecoste del todo riesgo (OCU) | Referencia | +20 % de media (híbridos en conjunto) | +20 % de media (híbridos en conjunto) | +36 % de media |
| Cable de carga que asegurar | No | No | Sí | Sí |
| Batería | No | Pequeña | Mayor | La más cara |
Si dudas entre un híbrido y un eléctrico por el precio del seguro, la diferencia media de la OCU es de 16 puntos (36 % frente a 20 %), pero el precio real depende de tu perfil y de tu aseguradora.
Qué mirar antes de contratar
- ¿Cubre la batería? Contra qué riesgos y con qué franquicia.
- Si es enchufable: ¿cubre el cable de carga y el punto de recarga? Y hasta qué importe.
- ¿Qué exclusiones tiene? Por ejemplo, el desgaste natural de la batería o los daños por una instalación de carga no homologada.
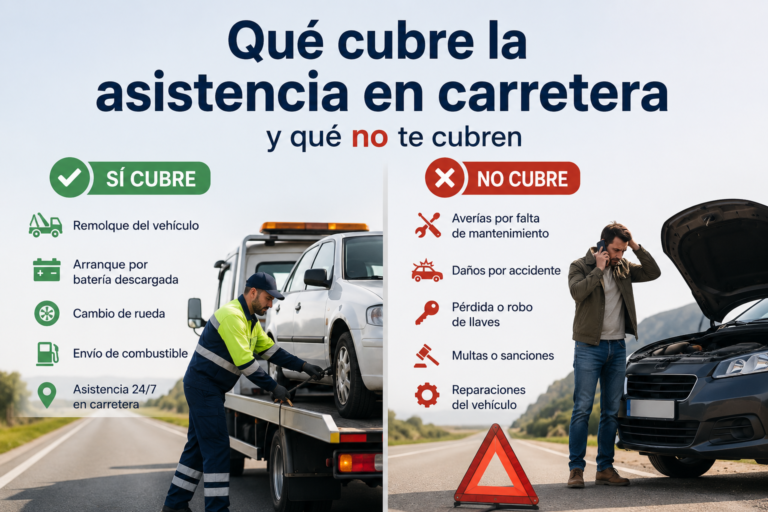
- ¿Qué asistencia incluye? Límite de grúa y si funciona desde el kilómetro 0. Ver asistencia en carretera: qué cubre y qué no.
- ¿Qué modalidad conviene? Según el valor y la antigüedad del coche. Ver cobertura de robo e incendio.
Cómo pagar menos
- Compara varias aseguradoras con las mismas coberturas. Según la OCU, es donde más diferencia hay. Ver [cómo cambiar de seguro paso a paso] (artículo 59).
- Elige la modalidad según el valor del coche. El estudio de la OCU incluyó pólizas con y sin franquicia, y una franquicia puede abaratar la prima. Ver qué es la franquicia.
- Contrata solo lo que necesitas. Si no es enchufable, no pagues coberturas de cable o recarga.
- Pregunta por descuentos. Algunas fuentes mencionan descuentos por conducir un vehículo ecológico, pero no hay datos consistentes en España: pide presupuesto y compara.
- Revisa los datos del vehículo al cotizar. Ver calculadora de coste del seguro: factores que debes introducir.
Preguntas frecuentes
¿Es más caro asegurar un coche híbrido? Según un estudio de la OCU sobre pólizas a todo riesgo, un híbrido cuesta de media un 20 % más que un gasolina comparable.
¿Hay diferencia entre un híbrido enchufable y uno que no se enchufa? La OCU no encontró diferencias significativas, aunque en algunas aseguradoras el enchufable sí es algo más caro.
¿Necesito un seguro específico para un híbrido? No, pero conviene que la póliza cubra la batería y, si es enchufable, el cable de carga y el punto de recarga.
¿El seguro cubre la batería de un híbrido? Depende de la póliza. Suele cubrirse por accidente, incendio o robo, pero conviene preguntarlo, porque no siempre está incluida por defecto.
¿Cuánto cuesta asegurar un híbrido en comparación con un eléctrico? Según la OCU, un eléctrico cuesta de media un 36 % más que un gasolina, y un híbrido un 20 %.
¿Dónde se nota más la diferencia? Entre aseguradoras: para un mismo vehículo, los precios pueden variar mucho, así que compara.
Siguiente paso
Ya sabes qué cambia al asegurar un híbrido. Lo más útil ahora es comparar pólizas para tu modelo concreto con las mismas coberturas y franquicia.
Lecturas relacionadas:
- Seguro para coche eléctrico: qué cubre, qué cuesta y qué mirar
- Cuánto cuesta un seguro de coche por edad y provincia
- Seguro a terceros básico frente a ampliado: qué cubre cada uno
Fuentes y metodología
- OCU, nota de prensa y estudio sobre el seguro de coches eléctricos e híbridos (2026): 9 aseguradoras, pólizas a todo riesgo con y sin franquicia. Es la fuente principal de los porcentajes de sobrecoste.
- Rastreator, Índice de precios de los seguros de coche 2026: prima media por tipo de combustible (ver metodología en el artículo 1).
- Coste de la batería del híbrido no enchufable: OCU, citada por Don Porqué.
- Coberturas y recomendaciones de póliza: guías del sector y comparadores (SeguroMatch y otras).
Limitaciones: el estudio de la OCU se basa en una muestra de aseguradoras y modelos concretos, y los precios cambian con rapidez. Las cifras no sustituyen a tu cotización.
Este artículo es informativo y no constituye una recomendación de contratación. Los precios y las condiciones cambian con frecuencia.