Seguro de coche para conductores noveles: opciones y cómo abaratarlo
Última actualización: octubre de 2026
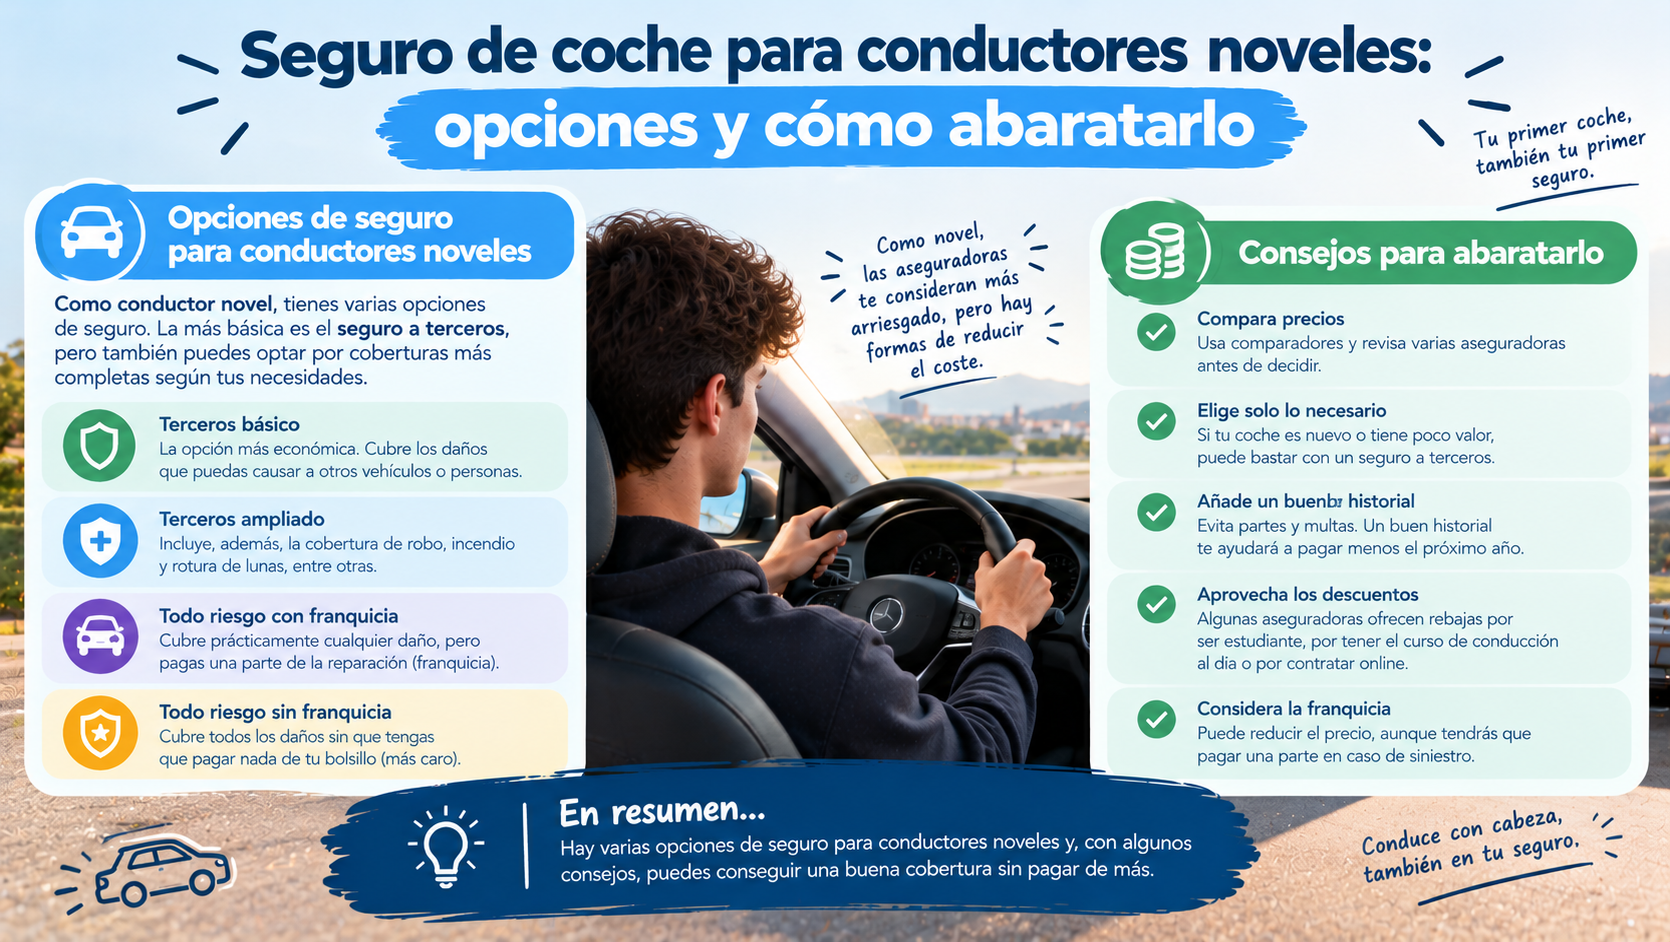
Acabas de sacarte el carnet, buscas el seguro de coche para noveles y el primer presupuesto te deja sin palabras. No es casualidad: la experiencia al volante es uno de los factores que más pesa en el precio, y para las aseguradoras un conductor novel es un riesgo mayor. La buena noticia es que hay varias formas de reducir la factura sin quedarte sin cobertura, y otras que conviene evitar porque pueden salirte carísimas. En esta guía te contamos qué es un conductor novel, cuánto cuesta asegurarlo según las cotizaciones más recientes, qué opciones tienes y cómo abaratarlo. Si tienes 18 años y buscas un caso más concreto, tienes el artículo sobre el seguro de coche a los 18 años.
En resumen
- Para la mayoría de aseguradoras, novel es quien lleva menos de 2 años con el carnet (algunas amplían ese plazo hasta 5), según la OCU.
- Según Rastreator, un novel puede pagar unos 428 € más al año que un conductor con más experiencia (dato de un estudio suyo, sin fecha).
- Ejemplo de precios (Kelisto, 3 de agosto de 2026, para un conductor de 24 años con 1 año de carnet): terceros desde 163 €, terceros ampliado desde 209 € y todo riesgo con franquicia desde 269 €.
- Lo que más ahorra: terceros o todo riesgo con franquicia en vez de todo riesgo, coche pequeño, comparar muchas aseguradoras y, en algunos casos, ser conductor ocasional en la póliza de un familiar.
- No ocultes al novel a la aseguradora. Si hay un accidente, pueden negarse a pagar y reclamarte la indemnización.
Quién es un conductor novel para las aseguradoras
No hay una definición única. Según la OCU, las aseguradoras suelen considerar novel a quien lleva menos de dos años con el carnet, aunque algunas amplían ese periodo a cinco. Además, para los seguros se considera «joven» a quien tiene menos de 25 años (otras compañías lo amplían a 26 o 27).
Eso significa que puedes ser novel a los 18 o a los 40. Quien se saca el carnet a los 35 también es un conductor con poca experiencia, aunque su precio será distinto al de un joven de 18 años: en la edad también pesa. Para ver la diferencia con el perfil de un recién llegado de 18 años, mira el artículo del seguro de coche a los 18 años. Y si usas el coche de un familiar de forma puntual, es útil conocer la figura del conductor ocasional.
Por qué el seguro es más caro
Las aseguradoras fijan el precio con estadísticas, y estas indican que los conductores con poca experiencia tienen más probabilidad de sufrir accidentes, sobre todo si además son jóvenes (OCU). Por eso la prima «suele aumentar de manera sustancial».
Rastreator cita un estudio propio según el cual la prima media para principiantes sube 428 € frente a un conductor con más experiencia, y que un solo año de experiencia puede elevar el precio en más de 400 € al año. Son datos de referencia, no precios garantizados. Hay más sobre cómo se calcula el precio en de qué depende el precio del seguro de coche.
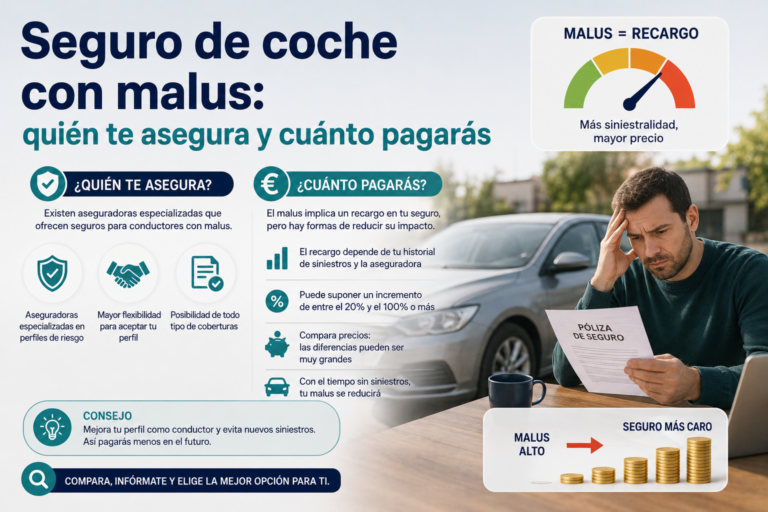
Además, algunas pólizas excluyen coberturas si el conductor es menor de cierta edad o tiene menos antigüedad de carnet de la que exigen (OCU). Por eso es importante declarar bien los datos y leer las condiciones.
Cuánto cuesta (cotizaciones y límites)
Aviso honesto: no existe un precio medio oficial para noveles. Estas son cotizaciones para un perfil concreto, no medias de mercado.
Kelisto, 3 de agosto de 2026. Perfil: conductor de 24 años en Madrid, con 1 año de carnet y sin siniestros, con un Seat Ibiza que duerme en garaje colectivo y unos 12.000 km al año.
| Tipo de seguro | Más barato | Rango de precios anuales |
|---|---|---|
| Terceros | AXA, 163 € | De 163 € (AXA) a 449 € (Qualitas Auto) |
| Terceros ampliado | AXA, 209 € | De 209 € (AXA) a 486 € (Pelayo) |
| Todo riesgo con franquicia | AXA, 269 € (franquicia de 260 €) | De 269 € (AXA) a 638 € (Pelayo) |
Otros ejemplos del mismo estudio: Línea Directa, 387 € en terceros, 404 € en terceros ampliado y 483 € en todo riesgo con franquicia (600 € de franquicia).
Para el todo riesgo sin franquicia, Kelisto indica que los precios para este perfil superan los 5.000 € anuales (con solo una aseguradora dando precio), lo que muestra lo cara que puede salir esa opción para un novel.
Cómo leer estas cifras:
- Son de un hombre de 24 años en Madrid. Un conductor de 18 años, de otra provincia o con un coche más potente pagará más. En el artículo sobre el precio del seguro de coche por ciudad verás cuánto influye la zona.
- Rastreator indica que la diferencia de precio entre aseguradoras para un novel puede ser del 80% al 100%. Es decir, comparar puede ahorrarte más que cualquier otro truco.
- Para ver cifras generales, mira cuánto cuesta un seguro de coche en España.
Opciones para asegurar a un novel
1. Contratar tu propia póliza, como tomador y conductor habitual. Es la opción más limpia: el seguro está a tu nombre y vas acumulando antigüedad y bonificación para el futuro. Es la más cara al principio, pero es la que construye tu historial. Para saber cómo funciona esa bonificación, mira el bonus-malus.
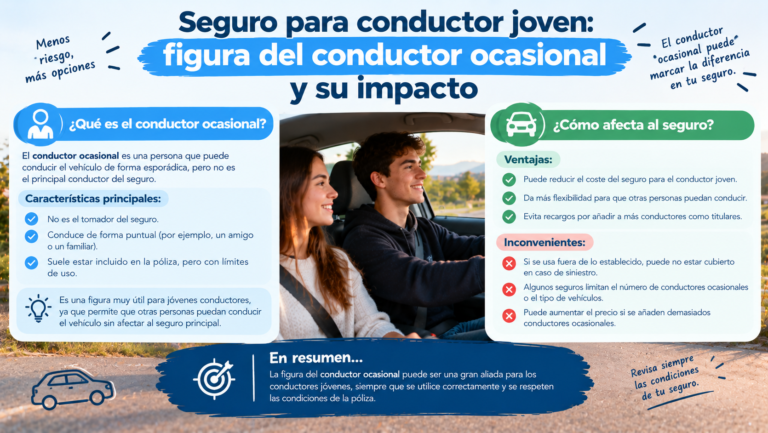
2. Conductor ocasional en la póliza de un familiar. Algunas aseguradoras permiten incluir al novel como conductor esporádico, por ejemplo si usa el coche de sus padres sin conducirlo a diario (OCU). Es más barato, pero tiene dos condiciones:
- Debe ser verdad. Si en realidad es quien más conduce, no es un ocasional. Kelisto avisa de que mentir a la aseguradora puede acabar en la rescisión del contrato.
- El tiempo como ocasional no suma antigüedad, según Rastreator.
3. Añadirlo como segundo conductor habitual. Según Rastreator, añadir a un novel como segundo conductor puede subir la prima entre un 30% y un 50%. Para saber cómo hacerlo bien, lee cómo añadir un conductor a tu seguro.
4. Elegir una póliza adaptada a noveles. Algunas aseguradoras tienen productos para este perfil. Rastreator indica pólizas adaptadas en torno a 900-1.200 € al año, aunque son cifras de referencia, no garantizadas, y conviene compararlas con las cotizaciones normales.
5. Una póliza con dispositivo de conducción. Algunas aseguradoras ofrecen mejores condiciones si instalas un dispositivo que registra cómo conduces. La OCU advierte de que hay que tener en cuenta la privacidad. Te lo contamos en cajas negras y telemática.
Cómo abaratar el seguro
- Compara muchas aseguradoras. Es lo que más ahorra, porque la diferencia entre compañías puede llegar al 80-100% (Rastreator). Pide también presupuesto a las aseguradoras donde tus familiares ya tengan seguro, por si hay descuentos (OCU).
- No elijas todo riesgo por defecto. Con un coche de más de 5 años, el terceros o terceros ampliado es más económico (OCU). Si quieres cobertura completa, un todo riesgo con franquicia cuesta según Kelisto más de la mitad menos que uno sin ella. Mira todo riesgo con y sin franquicia y terceros básico vs ampliado.
- Asume una franquicia si puedes pagarla sin problema: reduce la prima de forma significativa (OCU). Te explicamos cómo en qué es la franquicia.
- Elige un coche pequeño y poco potente. Rastreator recomienda modelos de entre 100 y 110 CV, y evitar SUV y vehículos caros. Los coches muy potentes, muy modificados o de gama alta encarecen la póliza.
- Aparca en garaje y usa el coche con moderación. Si el coche duerme en garaje y apenas se usa los fines de semana, puede bajar el precio (Rastreator).
- Mantén un historial limpio. Sin multas ni partes durante el primer año puedes conseguir descuentos en la renovación. Según la OCU, a veces conviene asumir tú los siniestros pequeños para mantener tus bonificaciones.
- Paga de forma que ahorres. Varias aseguradoras permiten fraccionar el pago. Compara el precio total, no solo la cuota: te lo explicamos en pagar el seguro al año o fraccionado.
- Contrata más de un seguro con la misma compañía, si hay ofertas multipóliza.
Para más ideas, tienes 15 formas de ahorrar en el seguro de coche y seguro barato sin perder coberturas.
Lo que no debes hacer
- No dejes que conduzca sin comunicarlo a la aseguradora. Según la OCU, si un conductor inexperto o joven conduce sin que figure en la póliza y hay un accidente, la aseguradora podría no hacerse cargo de los daños, o repercutir la indemnización en el causante y en el propietario del vehículo.
- No lo «escondas» como ocasional si en realidad es el conductor habitual. Puede acabar en la rescisión del contrato (Kelisto).
- No conduzcas sin seguro. Rastreator señala que, si no hay cobertura, el novel responde de los daños con su propio dinero.
- No ocultes datos (antigüedad del carnet, edad, uso del coche) para conseguir un precio menor. Si la aseguradora lo detecta, puede no pagar un siniestro.
Cuándo empieza a bajar el precio
El precio baja con el tiempo, a medida que:
- Pasan los años desde que sacaste el carnet.
- Acumulas años sin siniestros (bonificación).
- Cumples años: el recargo por edad joven desaparece progresivamente.
No hay una fecha exacta, porque depende de cada aseguradora. Lo que sí puedes hacer es comparar en cada renovación, porque tu perfil mejora cada año. Para cambiar de compañía sin problemas, mira cómo cambiar de seguro de coche.
Preguntas frecuentes
¿Cuántos años de carnet se consideran conductor novel? Lo habitual es menos de 2 años, aunque algunas aseguradoras amplían el plazo hasta 5 (OCU).
¿Cuánto cuesta el seguro para un conductor novel? Depende de la edad, el coche y la provincia. En las cotizaciones de Kelisto de agosto de 2026 para un conductor de 24 años con 1 año de carnet en Madrid, el terceros empezaba en 163 € y el todo riesgo con franquicia en 269 €.
¿Es más barato ponerme como conductor ocasional en el seguro de mis padres? Normalmente sí, pero solo si de verdad no eres el conductor habitual. Si no lo eres y mientes, pueden rescindirte el contrato o negarse a pagar un siniestro.
¿El tiempo como conductor ocasional cuenta como antigüedad? Según Rastreator, no suma antigüedad.
¿Qué tipo de seguro es mejor para un novel? Depende del coche. Para un coche con unos años, el terceros ampliado o el todo riesgo con franquicia suelen equilibrar bien precio y protección.
¿Puedo conducir el coche de mis padres sin estar en el seguro? No conviene. La OCU advierte de que, si hay un accidente, la aseguradora podría no hacerse cargo de los daños.
¿Cuándo bajará el precio? A medida que acumulas años de carnet y de conducción sin siniestros. Compara en cada renovación.
Conclusión
El seguro de un conductor novel es caro al principio, pero se puede reducir mucho si comparas aseguradoras, eliges un coche pequeño, aceptas una franquicia o pasas a un terceros ampliado, y mantienes un historial limpio. Lo que no debes hacer es esconder al novel ni mentir en los datos: el ahorro no compensa el riesgo de quedarte sin cobertura. Y recuerda que cada año de buena conducción juega a tu favor: revisa y compara en cada renovación.
Fuentes consultadas
- OCU: seguro para conductor novel (4 de marzo de 2024).
- Kelisto: seguros de coche para noveles más baratos (cotizaciones del 3 de agosto de 2026).
- Rastreator: seguro de coche para novel, características, precio y cómo ahorrar (consultado en octubre de 2026).
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio. Los precios son orientativos, proceden de cotizaciones de terceros en las fechas indicadas y pueden variar según tu perfil. Consulta siempre las condiciones de tu póliza con tu aseguradora o con un mediador autorizado.