Cómo funciona el bonus-malus del seguro de coche
Última actualización: 9 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
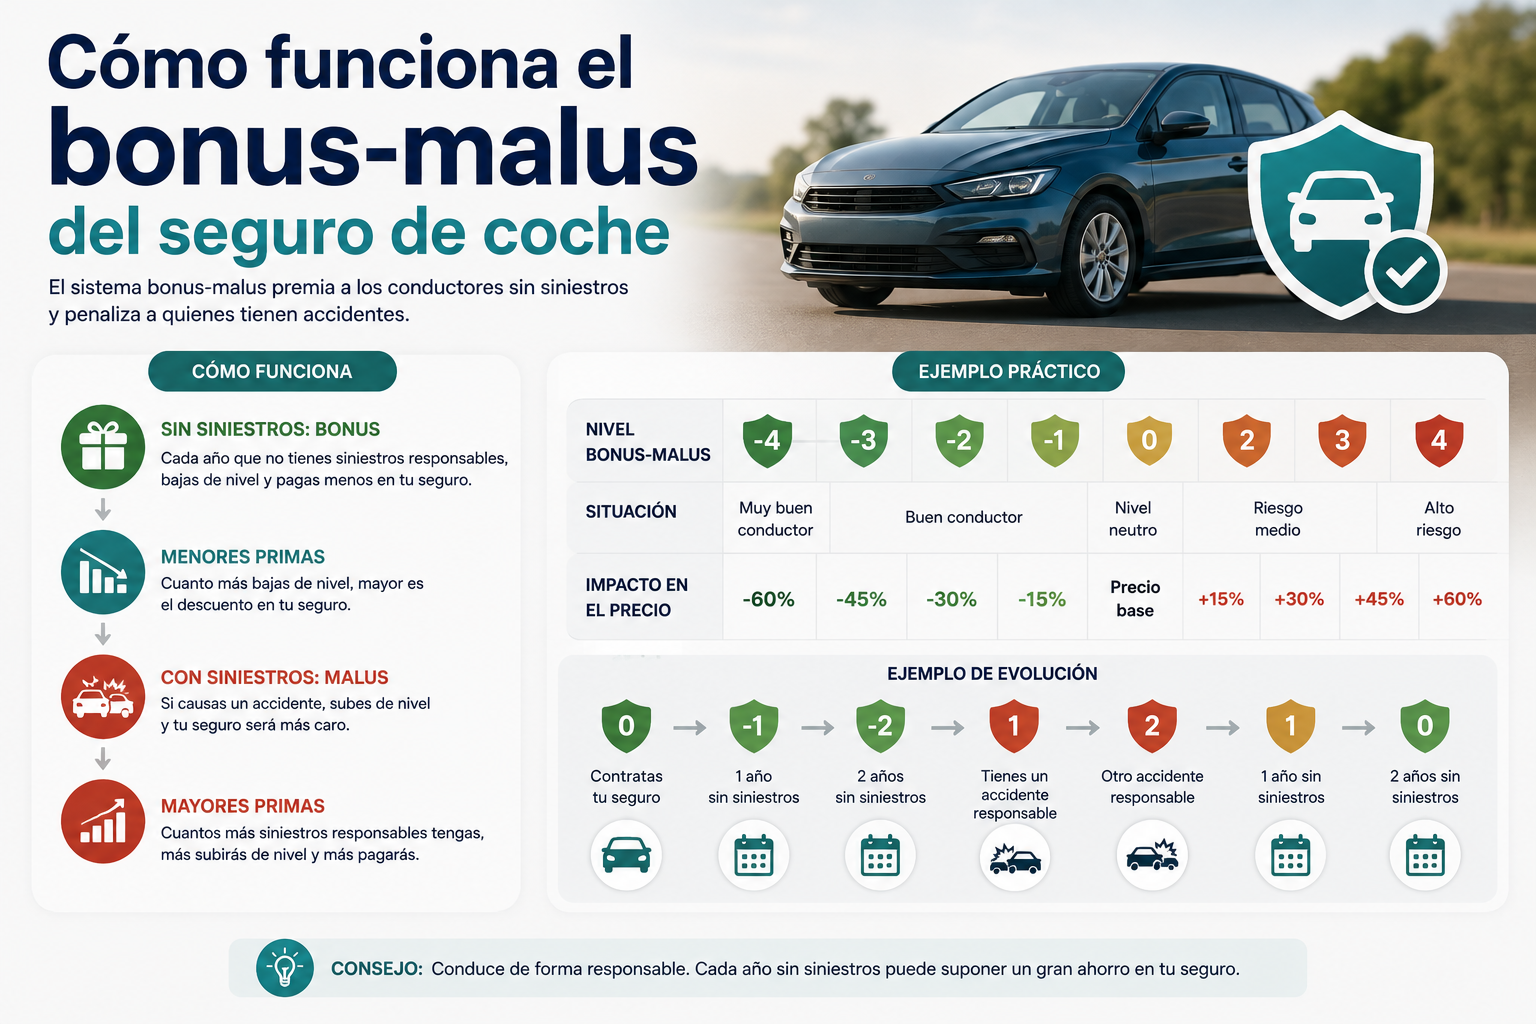
- El bonus-malus es el sistema con el que las aseguradoras bajan tu prima por cada año sin partes con culpa (bonus) y la suben cuando das un parte con culpa (malus).
- No hay una escala única ni oficial: no está fijada por ley, y cada compañía define sus niveles, su tope de descuento (que ronda el 50 %) y su recargo.
- Tu historial te acompaña si cambias de aseguradora, porque las compañías comparten un fichero de siniestralidad, aunque cada una lo valora con su propia escala.
Qué es el bonus-malus
Es un sistema de bonificaciones y penalizaciones que ajusta el precio de tu seguro a tu historial de siniestros:
- Bonus: descuento por cada año sin siniestros con culpa.
- Malus: recargo cuando has dado partes con culpa.
Dos conductores con el mismo coche y el mismo código postal pueden pagar primas muy distintas solo por su historial, según Puig & Radresa. El bonus no es un descuento de bienvenida: es tu historial acumulado.
Un detalle importante: no es un registro público ni una escala legal. Según Motor16, no está fijada por ley y cada aseguradora define sus niveles y su política de penalización. Por eso se le llama a veces «carnet» o «carta de bonificaciones»: es el documento con el que acreditas tu nivel.
Cómo se acumula el descuento
La mecánica es parecida en casi todas las compañías, aunque los números cambian:
- Empiezas en un nivel base, con una bonificación nula o baja.
- Cada año cerrado sin siniestros con culpa subes un escalón y ganas más descuento.
- Llegas a un tope. En las fuentes revisadas ronda el 50 %, y una de ellas habla de hasta un 60 %.
Los datos que dan las fuentes sobre la rapidez de la escala no coinciden:
| Dato | Qué dice la fuente |
|---|---|
| Descuento por escalón | Según Stratex Lab, suele rondar el 5-10 % por nivel; según Motor16, en torno a diez o quince puntos por año |
| Años para llegar al tope | Motor16: la mayoría de escalas lo alcanza tras unos cinco ejercicios limpios. RACE: en otras compañías pueden ser más de diez años |
| Tope de descuento | Alrededor del 50 % (algunas fuentes citan hasta el 60 %) |
Ejemplo numérico: sobre una prima base de 600 €, según Motor16, el nivel máximo de bonificación puede dejarla en 300 € al año. Es una diferencia de 300 € anuales solo por el historial.
Cómo leerlo: cada compañía tiene su escala, así que un «60 % de bonificación» en una aseguradora no equivale necesariamente a lo mismo en otra, según Tuio. Pregunta siempre cómo se reconoce tu nivel.
Qué partes penalizan y cuáles no
Lo que penaliza son los siniestros con culpa, es decir, aquellos en los que tu aseguradora asume la responsabilidad. Según Motor16 y Puig & Radresa:
- Un golpe contra un tercero.
- Una salida de vía.
- Un daño a terceros que paga tu póliza.
Lo que, por regla general, no debería penalizarte:
| Situación | ¿Penaliza? |
|---|---|
| Parte sin culpa, en el que paga el seguro contrario | Normalmente no |
| Coche aparcado y golpeado por otro | No debería |
| Rotura de lunas | En la mayoría de compañías no, si no se repite con frecuencia |
| Asistencia en viaje | En la mayoría de compañías no, si no se repite con frecuencia |
| Robo, vandalismo o incendio | Por regla general no |
Matiz importante: estas reglas varían por aseguradora. Según Motor16, conviene revisar cada póliza concreta. Si te aplican un recargo por un parte que no era tuyo, pide una revisión (ver cómo negociar con tu aseguradora).
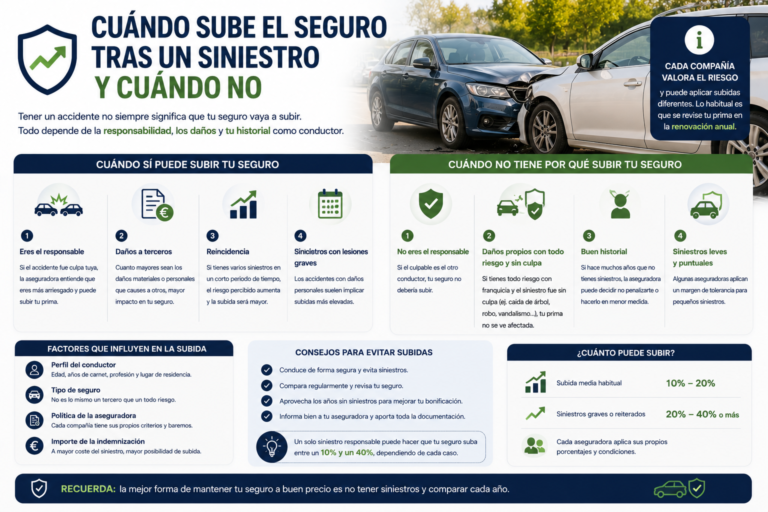
Para ver qué pasa con tu prima tras un siniestro concreto, consulta cuándo sube el seguro tras un siniestro.
Qué pasa cuando das un parte con culpa
Un parte con culpa tiene dos efectos:
- Pierdes escalones. Un parte con culpa puede devolverte varios escalones atrás y borrar el descuento de varios años, según Motor16.
- Puede aplicarse un recargo sobre la prima, que llega en la siguiente renovación, no el día del accidente.
Cuánto sube depende de tu aseguradora, de la gravedad del parte y del escalón en el que estés. Algunos ejemplos que dan las fuentes:
- Un coeficiente de hasta 1,3 tras un siniestro con culpa, es decir, un 30 % más, según Allianz Direct.
- Entre 60 y 120 € más al año en una póliza de unos 400 €, según Rastreator.
- Con varios partes en pocos años, el recargo puede superar el 100 % en algunas pólizas, según Motor16.
Más detalle en seguro de coche con malus: quién te asegura y cuánto pagarás.
Qué pasa con el bonus si cambias de aseguradora
Tu historial te acompaña. Las aseguradoras comparten un fichero sectorial de siniestralidad (SINCO, gestionado por TIREA), según Stratex Lab y Carrillo Seguros. La nueva compañía lo consulta y aplica su propia escala a tu historial.
Algunas consecuencias prácticas:
- No empiezas de cero. Si llevas años sin partes, tu buen historial se tiene en cuenta.
- Cada aseguradora lo valora distinto. Por eso conviene comparar con datos reales y no con estimaciones, según Puig & Radresa.
- Puede haber límites. Según Carrillo Seguros, algunas compañías aceptan tu bonificación con límites o reducciones.
- Certificado de siniestralidad. Es el documento que acredita tu historial de los últimos cinco años. Según varias fuentes, tu aseguradora debe entregártelo en un plazo máximo de 15 días. Ver cómo cambiar de seguro paso a paso.
Si cambias de coche, en algunas compañías pueden mantener tus bonificaciones o parte de ellas, según RACE. Pregúntalo antes de contratar.
Cómo conservar y recuperar tu bonificación
- Conduce sin partes con culpa. Cada año limpio te devuelve un escalón.
- Valora los daños pequeños. Según una web especializada, a veces compensa asumir una reparación menor sin dar parte para no perder escalones. No ocultes accidentes con terceros ni con lesiones.
- Pregunta por la protección de bonificaciones. Según Motor16, existe en algunas pólizas y conviene preguntar si tiene coste añadido.
- Revisa tu historial con el certificado de siniestralidad y comprueba que los partes que figuran son con culpa y recientes.
- Compara aseguradoras. Cada una reconoce el bonus a su manera. Ver calculadora de coste del seguro: factores que debes introducir.
- Paciencia con la recuperación. Recuperar el tope puede llevar entre tres y cinco ejercicios sin partes, según Motor16.
Preguntas frecuentes
¿Qué es el bonus-malus del seguro de coche? Es el sistema por el que tu prima baja con cada año sin partes con culpa y sube cuando das uno.
¿Está regulado por ley? No hay una escala única fijada por ley: cada aseguradora define la suya.
¿Cuánto descuento puedo llegar a tener? En las fuentes revisadas, el tope ronda el 50 %, y alguna cita hasta el 60 %.
¿Pierdo el bonus si cambio de aseguradora? No empiezas de cero: la nueva compañía consulta tu historial y lo valora con su propia escala.
¿Un parte sin culpa me hace perder bonificación? Normalmente no. Solo penalizan los siniestros con culpa, aunque cada póliza puede tener matices.
¿La rotura de lunas penaliza? En la mayoría de compañías no, siempre que no se repita con una frecuencia anómala.
¿Qué significa tener un 60 % de bonificación? Un descuento elevado sobre la prima, normalmente por varios años sin siniestros con culpa. La equivalencia exacta depende de la escala de cada compañía.
Siguiente paso
Ya sabes cómo funciona el sistema y cómo proteger tu historial. Lo más útil ahora es comparar cotizaciones con tu historial real, para ver cómo reconoce tu bonus cada aseguradora.
Lecturas relacionadas:
- Seguro de coche con malus: quién te asegura y cuánto pagarás
- Cuándo sube el seguro tras un siniestro
- Cómo cambiar de seguro de coche paso a paso
Fuentes y metodología
- Funcionamiento, escalas y partes que penalizan: Motor16 (varias publicaciones), Stratex Lab, Tuio, Puig & Radresa, Allianz Direct, RACE y Carrillo Seguros (consultados en octubre de 2026).
- Fichero de siniestralidad (SINCO): Stratex Lab, Carrillo Seguros y Grupo PACC.
- Ejemplos de subida: Allianz Direct, Rastreator (citado por Motor16) y Motor16.
Limitaciones: no existe una escala oficial, y las cifras de descuento por escalón, años hasta el tope y recargo varían entre fuentes y aseguradoras. Los ejemplos son orientativos. Consulta siempre las condiciones de tu póliza.
Este artículo es informativo y no constituye asesoramiento legal ni una recomendación de contratación. Las condiciones y los precios cambian con frecuencia.