Seguro para un SUV: por qué cuesta más y cómo reducirlo
Última actualización: 13 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
- Un SUV no siempre cuesta más de asegurar. Lo que encarece la prima no es la carrocería, sino el valor del coche, su potencia, el coste de reparación y el perfil del conductor. Un SUV generalista puede costar lo mismo que un turismo similar; un SUV de gama alta, bastante más.
- Por modelo, la diferencia puede ser enorme: según el Observatorio de Rastreator, el precio de la prima puede variar hasta 2.041 € entre un modelo y otro.
- Lo más rentable para reducir el precio es cotizar antes de comprar, elegir con cuidado la versión y la potencia y ajustar la modalidad y la franquicia.
¿Cuesta más asegurar un SUV?
La respuesta honesta es depende del modelo. No hemos encontrado estadística oficial que compare primas por tipo de carrocería, y las fuentes disponibles no coinciden:
| Fuente | Qué dice |
|---|---|
| Observatorio de seguros de Rastreator | Entre los modelos más caros de asegurar aparecen dos SUV de gama alta: el Maserati Levante (2.192 € al año) y el BMW X7 (1.712 €). La diferencia entre modelos llega a 2.041 € |
| Web de precios comercial (cuantomecuesta.com) | Afirma que un SUV o un deportivo cuesta entre un 30 % y un 60 % más que un utilitario, sin metodología publicada |
| Your Car (blog de seguros) | Un monovolumen o un SUV familiar suele ser más barato de asegurar que un coche pensado para jóvenes, porque comparte chasis y motor con utilitarios y tiene menos siniestralidad |
| Comparador de seguros (Segurexplora) | Indica que los SUV y los modelos populares de gama media tienen tarifas más competitivas que los deportivos |
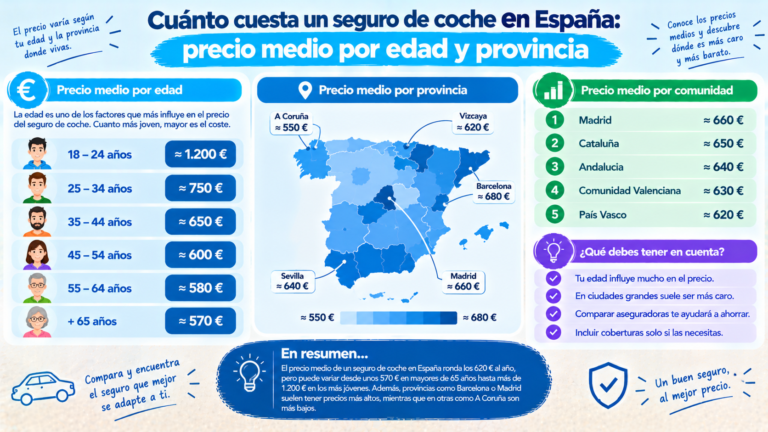
Cómo leerlo: lo que sube la prima es el valor, la potencia y el coste de reparar un modelo concreto, y los SUV de lujo o muy potentes cumplen esas tres condiciones. Un SUV compacto y popular puede quedarse en la media. Para ver cuánto influyen tu edad y tu provincia, consulta cuánto cuesta un seguro de coche por edad y provincia.
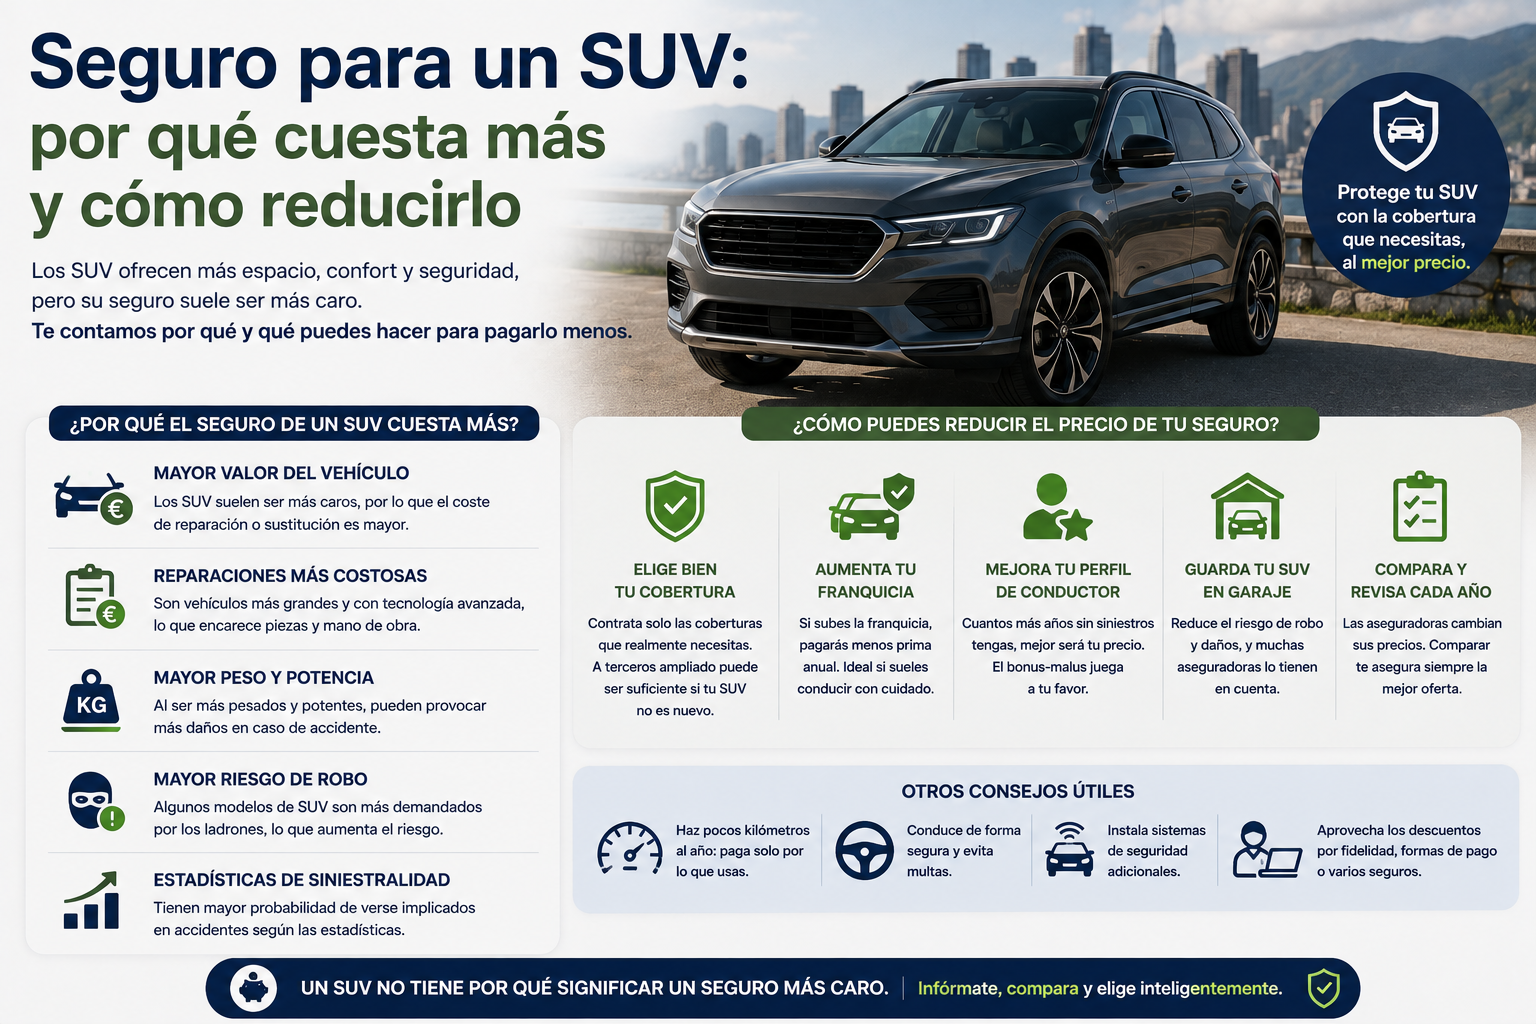
Por qué un SUV puede costar más
Estos son los factores que, según las fuentes, suelen encarecer la prima de un modelo, y que con frecuencia se dan en los SUV:
- Mayor valor del coche. El todo riesgo se calcula sobre el valor del vehículo, y un SUV suele costar más que un turismo equivalente. Según Your Car, los coches de lujo son los más afectados por el coste de reparación.
- Más potencia. Las aseguradoras consideran la potencia entre los primeros elementos del perfil del modelo. Según Arpem, a más coste del coche, mayor riesgo de pagar por los daños y primas más altas, aunque en algunas compañías el precio puede incluso bajar al subir la potencia.
- Recambios y carrocería más caros. Una fuente destaca que paneles y piezas de un SUV cuestan más que los de un sedán. Los faros, cámaras y sensores de seguridad encarecen reparar un golpe.
- Versiones electrificadas. Si el SUV es híbrido o eléctrico, se suma el coste de la batería. Según la OCU, el todo riesgo de un híbrido cuesta de media un 20 % más que el de un gasolina, y el de un eléctrico un 36 % (ver seguro para coche híbrido y seguro para coche eléctrico).
- Tamaño y peso. Algunas fuentes señalan que más masa implica más daño potencial a terceros, aunque no hay datos concretos en España que lo cuantifiquen.
Ejemplo ilustrativo (cifras inventadas): si un todo riesgo para un turismo compacto te cuesta 600 € al año y la versión SUV con mayor valor y más potencia sube un 30 %, pagarías unos 780 €, es decir, 180 € más. Es solo una ilustración: el recargo real depende del modelo y de cada aseguradora.
Por qué puede costar lo mismo, o menos
- Perfil del conductor. Los SUV familiares los compran conductores de más edad y experiencia, con menor siniestralidad que los compradores de coches deportivos o para jóvenes, según Your Car.
- Mecánica compartida. Muchos SUV comparten motor, plataforma y recambios con turismos populares, así que su reparación no es necesariamente más cara.
- Potencia contenida. Un SUV compacto con un motor modesto se parece más a un turismo de gama media que a uno de gama alta.
- Equipamiento de seguridad. Algunas fuentes mencionan descuentos por sistemas de ayuda a la conducción y por etiqueta ambiental, pero sin datos consistentes en España. Pregunta a tu aseguradora si los aplica.
La clave: compara el SUV que te interesa con la alternativa que valoras, no con una media por carrocería.
Cómo reducir el precio
- Cotiza antes de comprar. Con la matrícula o el modelo y la versión, puedes pedir presupuesto de varios candidatos y comparar. Ver calculadora de coste del seguro: factores que debes introducir.
- Elige con cuidado la versión y la potencia. Dos versiones del mismo SUV pueden cotizar distinto.
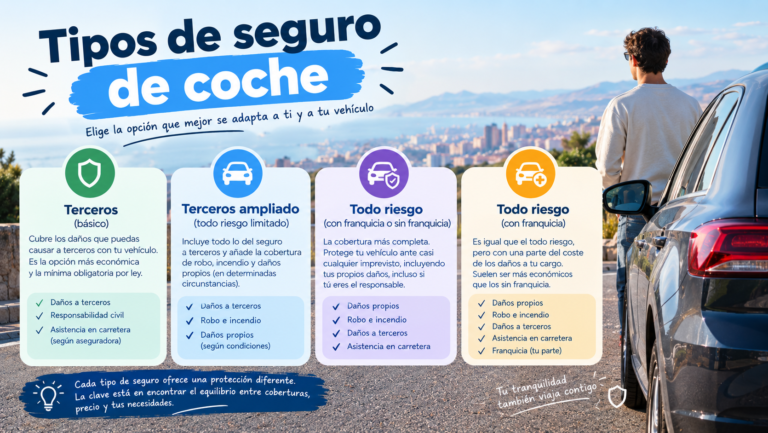
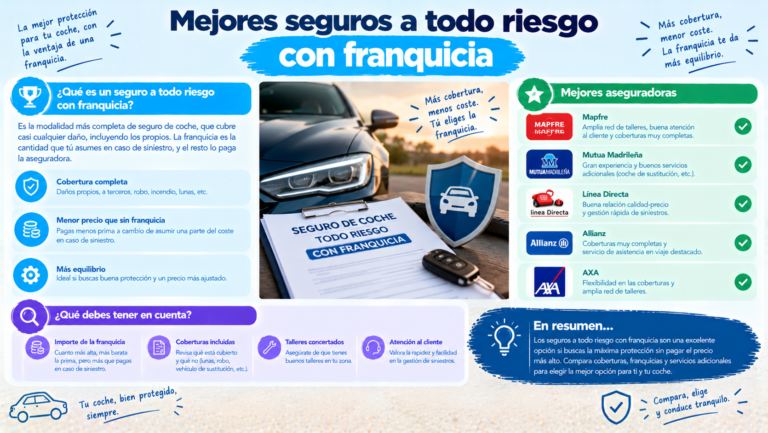
- Ajusta la modalidad al valor. Si es un coche nuevo y caro, un todo riesgo con franquicia suele equilibrar protección y precio. Si es antiguo o de segunda mano, consulta cuánto cuesta asegurar un coche de segunda mano.
- Sube la franquicia, si puedes asumirla. Reduce la prima, pero asegúrate de poder pagarla en caso de siniestro. Ver qué es la franquicia.
- Declara dónde aparcas. Un garaje cerrado reduce el riesgo de robo y de daños, y puede influir en la prima.
- Compara varias aseguradoras con las mismas coberturas. Cada una valora distinto un modelo. Ver [cómo cambiar de seguro paso a paso] (artículo 59).
- Cuida tu historial. Los años sin partes con culpa te dan bonificación. Ver cómo funciona el bonus-malus.
Qué mirar antes de comprar tu SUV
| Qué comprobar | Por qué importa |
|---|---|
| Presupuesto del seguro de cada versión | Cada versión (potencia, motor, acabado) puede cotizar distinto |
| Valor de mercado y depreciación | Afecta a la prima del todo riesgo y a la indemnización en un siniestro total |
| Coste de recambios y sistemas de seguridad | Cámaras, sensores y faros encarecen una reparación |
| Tipo de motor | Gasolina, diésel, híbrido o eléctrico: cambia el precio y las coberturas que debes revisar |
| Dónde lo vas a guardar | Garaje o calle |
| Quién va a conducirlo | Un conductor joven o novel encarece la prima. Ver seguro para conductores noveles |
Preguntas frecuentes
¿Es más caro asegurar un SUV que un turismo? Depende del modelo. Un SUV de gama alta o muy potente suele costar más; uno compacto y popular puede costar parecido a un turismo.
¿Cuánto más cuesta asegurar un SUV? No hay una cifra oficial. Una web comercial habla de un 30-60 % más frente a un utilitario, pero sin metodología publicada, así que compara tú mismo las cotizaciones.
¿Cuál es el SUV más caro de asegurar? Según el Observatorio de Rastreator, el Maserati Levante (2.192 €) y el BMW X7 (1.712 €) están entre los más caros de asegurar.
¿Influye la potencia del coche en el precio? Sí, aunque no siempre en la misma dirección: depende de la aseguradora y de la modalidad.
¿Influye que el SUV sea híbrido o eléctrico? Sí. Según la OCU, el todo riesgo de un híbrido cuesta de media un 20 % más que el de un gasolina, y el de un eléctrico un 36 %.
¿Qué modalidad me conviene para un SUV nuevo? Normalmente un todo riesgo con franquicia. Ver todo riesgo con y sin franquicia.
Siguiente paso
Ya sabes qué factores influyen en el precio. Lo más útil ahora es cotizar el SUV concreto que te interesa con las mismas coberturas en varias aseguradoras.
Lecturas relacionadas:
- Cuánto cuesta un seguro de coche por edad y provincia
- Calculadora de coste del seguro de coche: factores que debes introducir
- Seguro a todo riesgo con franquicia frente a sin franquicia
Fuentes y metodología
- Precios por modelo: Observatorio de seguros de coche de Rastreator (guía de los coches más caros y más baratos de asegurar, 2025).
- Factores que influyen en la prima del modelo: Your Car, Arpem y comparadores de seguros.
- Híbridos y eléctricos: OCU (estudio de 2026 sobre pólizas a todo riesgo), según el artículo 34.
- Cifra de +30-60 %: cuantomecuesta.com, web comercial sin metodología publicada. Usada solo como referencia y marcada como tal.
Limitaciones: no hay estadística oficial de primas por tipo de carrocería, y las fuentes no coinciden. Las cifras de modelos concretos corresponden a un año y a una muestra del observatorio de Rastreator. El ejemplo numérico es ilustrativo.
Este artículo es informativo y no constituye una recomendación de contratación. Los precios y las condiciones cambian con frecuencia.