Seguro para coche antiguo o con más de 15 años: coberturas y precio
Última actualización: octubre de 2026
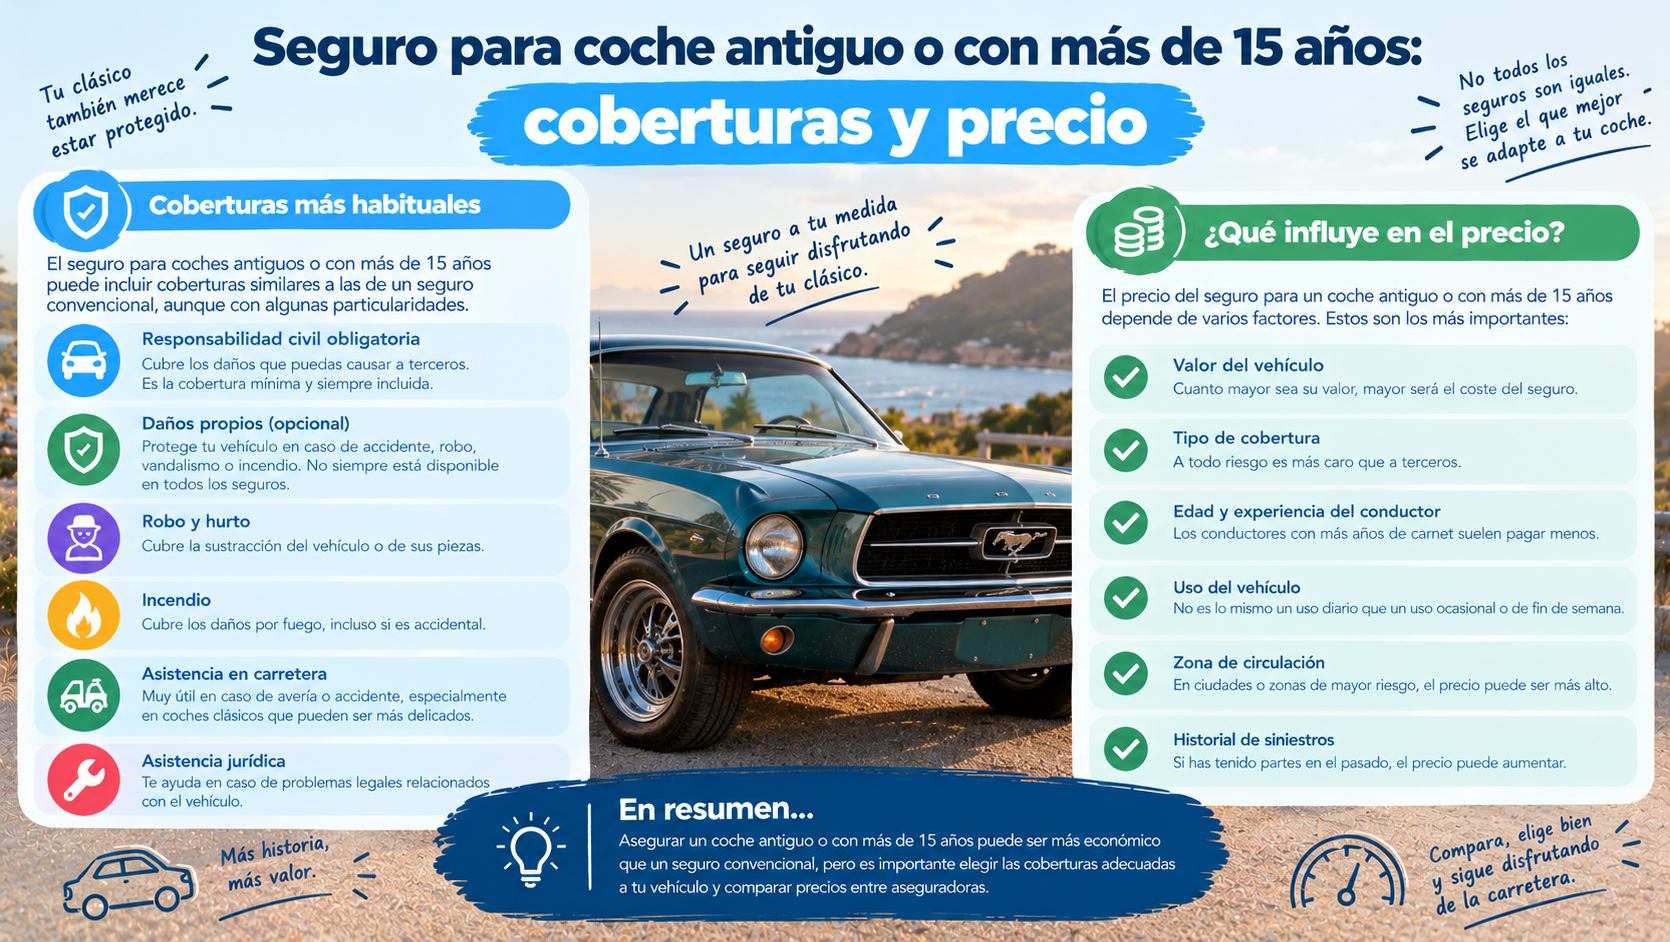
Tu coche tiene ya más de 15 años, vale poco y el seguro te sigue costando bastante. ¿Compensa mantener el todo riesgo? ¿Qué coberturas conviene conservar? ¿Se paga menos por tener un coche viejo? En esta guía te explicamos cómo funciona el seguro para coche antiguo, cuándo suele dejar de compensar el todo riesgo, qué coberturas merece la pena mantener y qué precios hay. Un aviso honesto desde el principio: no hemos encontrado precios actuales y fiables de coches de más de 15 años, y te contamos qué datos hay y de qué calidad son.
En resumen
- Según Motor16, que cita datos de ANFAC, la mitad de los turismos tiene más de 15 años (12,9 de 26,7 millones): no eres un caso raro.
- Las guías coinciden en una idea: a más antigüedad, el todo riesgo compensa menos, porque el coche vale poco. Mapfre recomienda terceros para más de 10 años; Rastreator, terceros ampliado o básico.
- En un siniestro total con más de 10 años, la aseguradora paga el valor venal (lo que valdría el coche en el mercado), según Rastreator.
- Qué mantener aunque sea a terceros: robo, incendio y lunas (terceros ampliado), asistencia en viaje y defensa jurídica (OCU).
- Un coche de 30 años o más puede ser un vehículo histórico y tiene seguros específicos (Acierto).
Qué cambia en el seguro cuando el coche es viejo
Un coche antiguo tiene un valor venal bajo (Mapfre) y, por eso, cambia la ecuación en tres cosas:
- La indemnización máxima baja. La OCU (artículo de agosto de 2020) explica que, en un todo riesgo, la prima es alta pero la indemnización máxima baja mucho con la antigüedad.
- Lo que paga la aseguradora en un siniestro total es el valor venal. Según Rastreator, en un siniestro total con más de 10 años la aseguradora solo paga el valor de mercado del coche. Si decides conservarlo, la reparación corre por tu cuenta.
- El resto de factores sigue contando. Además, Mapfre recuerda que también influyen el estado del vehículo, el uso, el historial de siniestros y el perfil del conductor. Un coche viejo no garantiza un seguro barato.
Para ver cómo se forma el precio en general, tienes de qué depende el precio del seguro de coche.
Cuándo dejar el todo riesgo
No hay una norma legal. Las guías dan umbrales orientativos y, además, no coinciden del todo:
| Fuente | Qué recomienda |
|---|---|
| Mapfre (modificado 2/07/2026) | Más de 10 años: terceros. Entre 4 y 10 años: terceros ampliado. Todo riesgo para coches nuevos o de alta gama |
| Rastreator (13/10/2025) | Más de 10 años: terceros ampliado o básico. Más de 20 años: cobertura mínima con ITV y revisiones al día. Entre 5 y 8 años: todo riesgo con franquicia o terceros ampliado |
| OCU (17/08/2020) | Plantearse una fórmula más barata a partir de los 5 años del coche, sin perder las coberturas importantes |
Estas cifras son orientativas, ya que dependen del valor real de tu coche. Por eso, más abajo te enseñamos a calcularlo. Si quieres profundizar en la decisión, mira bajar de todo riesgo a terceros y [todo riesgo con o sin franquicia.
Qué coberturas conviene mantener
Según la OCU:
- Responsabilidad civil obligatoria: es el mínimo legal, con límites de 70 millones de euros en daños personales y 15 millones en materiales. Si el coche es muy viejo y se usa poco, podría contratarse sola, aunque es difícil encontrarla suelta.
- Terceros ampliado (robo, incendio y lunas): suele costar poco más y puede ser útil. Aquí tienes la diferencia: terceros básico vs ampliado.
- Asistencia en viaje: útil si el coche se queda parado, y Acierto la califica de especialmente útil en coches veteranos. Revisa si cubre a los ocupantes y desde qué distancia (a veces solo se activa a partir de 15 o 25 km del domicilio, según la OCU).
- Defensa jurídica: importante en seguros que no son a todo riesgo. La OCU aconseja abogado independiente, porque la cantidad por defecto suele ser insuficiente (unos 600 € en varias aseguradoras). Lo explicamos en defensa jurídica del seguro de coche.
- Prescindible: según la OCU, el seguro de conductor y ocupantes; para fallecimiento o invalidez sugiere un seguro de vida. Tienes el análisis en accidentes del conductor y ocupantes.
Cuánto cuesta: lo que sabemos
Aquí hay que ser claros: los datos disponibles son escasos, de calidad desigual y casi ninguno es de un coche de más de 15 años. Por eso los hemos ordenado por fiabilidad:
| Fuente y fecha | Perfil | Precio | Aviso |
|---|---|---|---|
| Kelisto (1 de octubre de 2026) | SEAT Ibiza de 9 años, hombre de 44 años en Madrid, más de 10 años de carnet, sin partes en 5 años | Terceros ampliado entre 159 y 263 €/año según aseguradora | Coche de 9 años, no de 15. Un solo perfil |
| Selectra (2026) | Peugeot 208 de 2015, conductor de 35 años en Madrid | Terceros básico desde 147 €/año; ampliado desde 156 €/año | Coche de unos 11 años. Un solo perfil |
| OCU (mayo de 2020, estudio de Dinero y Derechos) | Toyota Corolla diésel de 14 años, mujer de 51 años | Terceros: 154 € (Atlantis) y 230 € (Regal); terceros ampliado: 181 € (Atlantis) | Datos de 2020, ya desfasados |
| Rastreator (13/10/2025) | Coche viejo de uso normal | Terceros básico: 150-300 €/año | Orientativo, sin perfil. Su propio texto tiene incoherencias |
| Motor16 (7/08/2026) | Orientativo | Terceros básico desde 280 €; terceros con lunas 310-370 €; todo riesgo con franquicia desde 480 € | Sin fuente. Su «ahorro de hasta 300 €» no se deduce de su propia tabla |
Conclusión honesta: los precios de terceros para coches de 9 a 14 años se mueven, según estas fuentes, en cientos de euros al año, con mucha diferencia entre aseguradoras (de 159 a 263 € solo en el ejemplo de Kelisto). Sin embargo, no sabemos cuánto cuesta asegurar un coche de más de 15 años en 2026. Por tanto, pide presupuestos con tu coche y tus datos. Para otros rangos de precio, mira cuánto cuesta un seguro de coche en España.
Cómo decidir si te compensa (con un ejemplo)
La forma más útil de decidir es comparar números tuyos:
- Calcula el valor venal de tu coche (pregunta a la aseguradora o mira anuncios de coches iguales).
- Después, pide dos presupuestos: terceros ampliado y todo riesgo con franquicia.
- Resta: cuánto más pagas al año por el todo riesgo.
- Suma la franquicia que tendrías que pagar en cada siniestro.
- Compáralo con el valor del coche y con el riesgo que estás dispuesto a asumir.
Ejemplo con números inventados (no son precios reales, solo para entender el cálculo): imagina un coche que vale 2.000 €. Si el todo riesgo te cuesta 150 € más al año que el terceros ampliado, en cuatro años habrás pagado 600 € de diferencia, y en un siniestro total la aseguradora te daría como máximo el valor del coche (restando la franquicia). Por tanto, si el coche vale poco y casi no se estropea, la diferencia puede no compensar. En cambio, cuando lo usas a diario y no podrías pagar una reparación o un coche nuevo, quizá sí.
En definitiva, no hay una respuesta única: depende de tu coche, tu uso y tu bolsillo.
Coches de más de 20 o 30 años
Además, a partir de ciertas edades aparecen seguros específicos. Según Acierto (actualizada el 6 de octubre de 2026):
- Límites por aseguradora (ejemplos): AMV, a partir de 20 años y máximo 5.000 km/año; Helvetia, más de 25 años, buen estado, piezas originales y uso esporádico; Mutua Madrileña, más de 25 años, máximo 5.000 km/año y otro vehículo asegurado; AXA (Coche360), más de 30 años.
- Vehículo histórico: según Acierto, la categoría legal exige al menos 30 años (Real Decreto 892/2024), con un máximo de 96 días de circulación al año según su tabla.
- Precio: Acierto cita un seguro de coche clásico de Helvetia «desde 51 euros al año», pero no da más cifras. Rastreator indica 80-150 € al año en un apartado y 80-300 € en otro, con incoherencia entre ellos.
- Algunas aseguradoras exigen una verificación previa del vehículo.
Como este tipo de seguro tiene restricciones de uso, lo explicamos en seguro de coche clásico.
Cómo pagar menos
- Compara siempre. Entre aseguradoras, el mismo coche puede tener precios muy distintos. Tienes una guía en comparadores de seguros de coche.
- Ajusta la cobertura al valor del coche. Evita pagar por lo que no cobrarías.
- Si mantienes todo riesgo, mira la franquicia: franquicia del seguro de coche.
- Revisa la póliza cada año: el coche pierde valor y la cobertura ideal cambia.
- Más ideas en 15 formas de ahorrar en el seguro de coche.
Preguntas frecuentes
¿Cuándo deja de compensar el todo riesgo? Depende del valor de tu coche. Mapfre recomienda terceros para más de 10 años; Rastreator, terceros ampliado o básico. No es una norma legal.
¿Se puede contratar todo riesgo en un coche viejo? Según Rastreator, sí, aunque no todas las aseguradoras lo ofrecen, y suele tener más sentido en coches clásicos de más de 25 años.
¿Qué paga la aseguradora si el coche es un siniestro total? En coches de más de 10 años, el valor venal, según Rastreator. Si decides conservarlo, la reparación corre por tu cuenta.
¿Es más barato asegurar un coche antiguo? Suele serlo si bajas de todo riesgo, pero no hemos encontrado datos fiables de coches de más de 15 años. Compara presupuestos.
¿Tengo que pasar la ITV para asegurar el coche? No hemos encontrado una fuente que lo exija para todas las pólizas. Algunas aseguradoras piden verificación previa (Acierto) y Rastreator recomienda tener la ITV y las revisiones al día en coches de más de 20 años.
¿Cuándo es un coche «histórico»? Según Acierto, cuando tiene al menos 30 años (Real Decreto 892/2024). Compruébalo en la DGT.
¿Qué coberturas mantener en un coche viejo? Según la OCU: la obligatoria, y valorar robo, incendio y lunas, asistencia en viaje y defensa jurídica.
Conclusión
Un coche con más de 15 años casi nunca necesita un todo riesgo. Sin embargo, no debes quedarte con lo mínimo: robo, incendio, lunas, asistencia y defensa jurídica son baratas y útiles. Calcula el valor venal de tu coche, compara presupuestos de terceros ampliado y todo riesgo con franquicia, y revisa la póliza cada año.
Fuentes consultadas
- Mapfre: seguro de coche de segunda mano (publicado 24/06/2024, modificado 2/07/2026).
- Rastreator: ¿puedo contratar un seguro a todo riesgo para un coche viejo? (13/10/2025).
- OCU: «¿Tu coche está envejeciendo? Ajusta tu seguro» (17/08/2020).
- Acierto: seguros para coches clásicos, históricos y antiguos (actualizada 6/10/2026).
- Motor16: seguro de un coche viejo (7/08/2026; cifras de precios sin fuente; datos del parque de ANFAC).
- Kelisto (1/10/2026) y Selectra (2026): ejemplos de precios de perfil concreto, ya usados en nuestros artículos sobre terceros y franquicia.
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio. Los precios y condiciones varían según aseguradora y perfil. Consulta siempre las condiciones de tu póliza con tu aseguradora o con un mediador autorizado.