Qué hacer cuando te llega la renovación con subida de prima
Última actualización: octubre de 2026
Abres el correo de tu aseguradora y la prima del próximo año es más alta, sin que hayas tenido ningún parte. Es una de las situaciones más habituales y también una de las más mal explicadas. Ante una renovación con subida de prima no tienes que aceptarla sin más ni cambiar corriendo: hay un orden razonable para comprobar el aviso, entender la subida, comparar y decidir. En esta guía te lo contamos paso a paso, con las fuentes y sus límites. Un aviso: la parte legal es delicada y varias fuentes se contradicen, así que lee tu póliza y verifica los textos en el BOE.
En resumen
- Comprueba el aviso. Según el art. 22.3 de la Ley de Contrato de Seguro, la aseguradora debe comunicar cualquier modificación con al menos dos meses de antelación al fin del periodo en curso.
- Si avisaron tarde, varias fuentes sostienen que puedes exigir que se mantenga la prima anterior, pero ninguna cita una sentencia o resolución concreta. Reclama por escrito sin dar por hecho el resultado.
- Compara siempre: con las mismas coberturas y franquicia, en otras aseguradoras.
- Negocia antes de irte. A veces cuesta poco pedir una revisión.
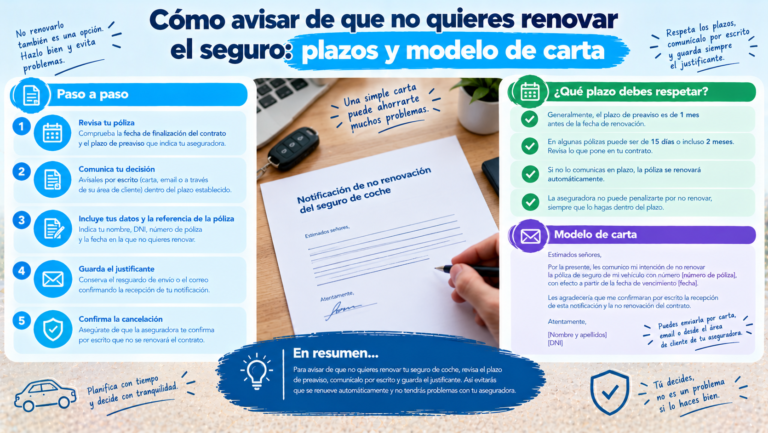
- Si cambias, avisa por escrito al menos un mes antes del vencimiento (art. 22.2) y no devuelvas el recibo.
Lee qué ha cambiado exactamente
Antes de nada, revisa la comunicación entera. Una renovación con subida de prima puede venir acompañada de otros cambios, como una franquicia distinta, coberturas nuevas o un recargo por pago fraccionado. Anota:
- La prima actual y la nueva, y si el cambio es solo de precio o también de condiciones.
- Las coberturas y franquicias que figuran en el documento.
- La fecha de renovación y la fecha en que recibiste el aviso.
- El medio: carta, correo, SMS o área de cliente.
RACE aconseja también comprobar si la subida se debe a un cambio que pediste tú, como un nuevo conductor o coberturas distintas (29/06/2026, página comercial).
Comprueba si te avisaron a tiempo
El artículo 22 de la Ley de Contrato de Seguro obliga al asegurador a comunicar cualquier modificación del contrato con al menos dos meses de antelación al fin del periodo en curso (apartado 3; BOE, versión consolidada informativa sin valor jurídico: verifica el texto oficial).
Un ejemplo. Si tu póliza vence el 15 de enero, el aviso de una subida debería haberte llegado antes del 15 de noviembre. Fíjate en que tu plazo para oponerte a la renovación es otro: al menos un mes antes, es decir, hasta el 15 de diciembre (art. 22.2). Los dos plazos son distintos y se suelen confundir. Si quieres el detalle del segundo, mira cómo avisar de que no quieres renovar el seguro.
¿Qué medios valen para el aviso? No hay una respuesta clara en las fuentes. Life5, una aseguradora, cita carta, correo, SMS y plataforma online según la compañía (18/07/2026), y la OCU publicó en noviembre de 2025 una reclamación individual en la que una aseguradora defendía que el aviso en el espacio de cliente bastaba por una cláusula de su contrato. Es un solo caso, sin resolución conocida. Lo prudente es pedir por escrito a tu aseguradora que acredite cuándo y por qué medio te avisó, como recomienda RACE.
Entiende por qué sube
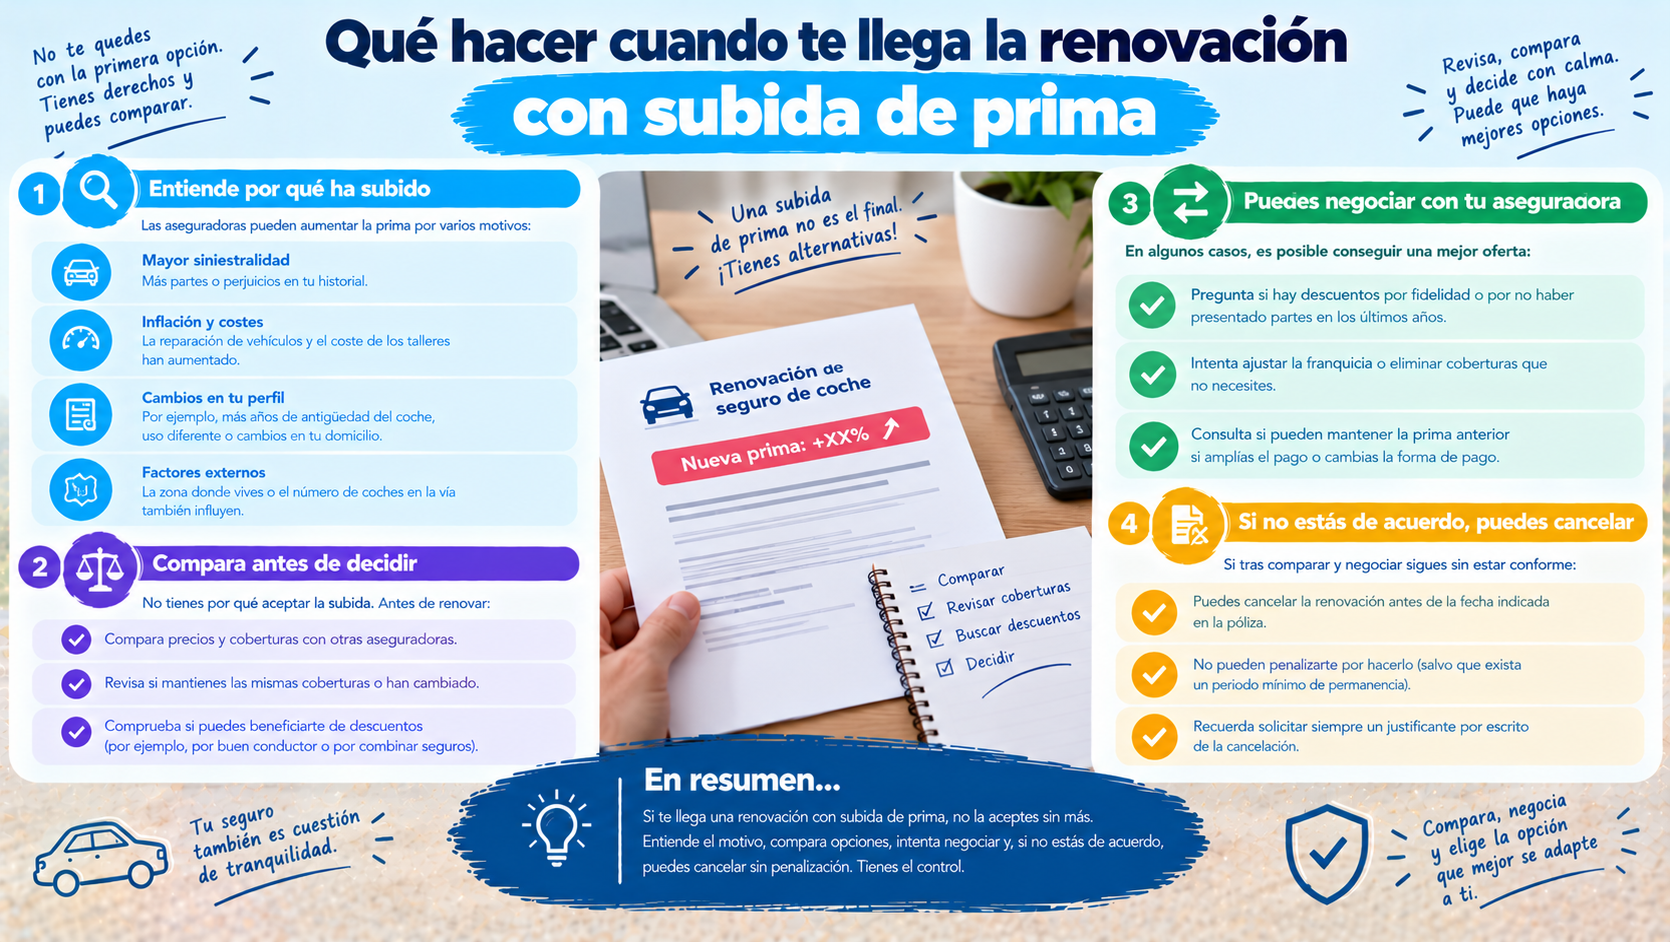
Una subida no tiene por qué ser un abuso. Según El Español (25/02/2026), la ley no prohíbe subir la prima por razones justificadas, como más siniestros, cambios en el riesgo, actualización de tarifas o pérdida de bonificaciones; lo que regula es el plazo y la forma de comunicarla. Es la enumeración del periódico, no una lista oficial.
El contexto del mercado. El índice de Kelisto del segundo trimestre de 2026 (unas 23.000 tarificaciones al mes y más de 20 aseguradoras) da una prima media global de 1.411,94 €, un 7,45 % más que un año antes. Pero no todas las modalidades se mueven igual: terceros bajó un 6,51 % y el todo riesgo sin franquicia subió un 12,68 %. Son medias que mezclan perfiles y no valoran coberturas, así que no son la subida que te toca a ti. Para ver qué factores influyen en tu precio, mira factores que influyen en el precio del seguro de coche.
Compara con otras aseguradoras
Es el paso que más ahorra y el que más se salta. Pide presupuestos con las mismas coberturas y franquicia que tu póliza actual. Un comparador ayuda, pero cada uno usa su propio perfil: mira comparadores de seguros de coche. Para ideas de ahorro sin perder cobertura, tienes 15 formas de ahorrar en el seguro de coche.
Dos recursos más, según tu caso:
- Si tu coche es antiguo y quieres valorar bajar de nivel: bajar de todo riesgo a terceros y seguros de coche a terceros baratos.
- Si quieres ver cómo se comparan las aseguradoras por perfil: mejores seguros de coche: comparativa por perfil.
Negocia con tu compañía
Antes de irte, llama o escribe y pide que revisen la prima. Puedes apoyarte en el presupuesto de otra aseguradora para el mismo coche y las mismas coberturas. No hay garantía de que bajen el precio, pero es un paso de bajo coste. Las tácticas concretas están en cómo negociar con tu aseguradora para bajar la prima.
También puedes mirar si ajustar algo reduce el precio sin perder lo importante, como la forma de pago (pagar el seguro al año o fraccionado) o revisar que los datos de tu póliza (uso y kilómetros, por ejemplo) estén al día.
Decide: aceptar, negociar o cambiar
| Opción | Cuándo suele tener sentido | Qué hacer |
|---|---|---|
| Aceptar la renovación | La subida es pequeña y las otras ofertas no mejoran mucho. | No hagas nada, pero guarda el nuevo precio. |
| Negociar | Tienes una oferta mejor y quieres quedarte. | Pide por escrito una revisión con la oferta como referencia. |
| Cambiar de aseguradora | La diferencia con otros presupuestos es clara. | Avisa por escrito al menos un mes antes y contrata la nueva con inicio el día del vencimiento. |
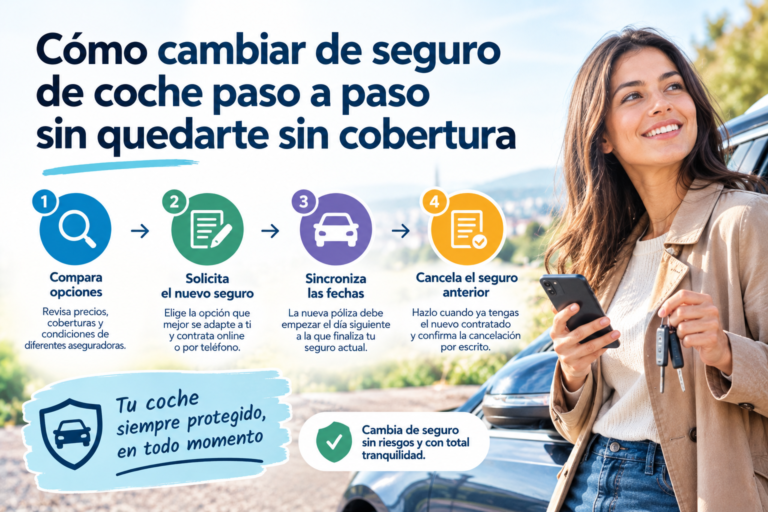
Si cambias, estos son los artículos de referencia: cómo cambiar de seguro de coche paso a paso y cuándo puedes cancelar el seguro de coche y cómo hacerlo.
Si no te avisaron a tiempo: cómo reclamar
Si compruebas que la aseguradora comunicó la subida con menos de dos meses de antelación (o no puede demostrar cuándo lo hizo), varias fuentes sostienen que puedes exigir que se mantenga la prima del año anterior. Lo dicen Motor.es (16/08/2023, citando a la asociación AEA), Legalitas (01/02/2022), RACE (2026), El Español (2026) y Life5 (2026).
Pero cuidado: ninguna de esas fuentes cita una sentencia concreta ni una resolución oficial, y alguna se contradice (Life5 ofrece dos versiones de las consecuencias). Además, Legalitas señala que, si la subida estaba prevista en el contrato, podría no hacer falta una nueva aceptación, mientras que otras fuentes dicen que una subida prevista no basta por sí sola. Por eso lo único prudente es reclamar por escrito sin dar por hecho el resultado:
- Pide por escrito a la aseguradora que acredite cuándo y por qué medio te comunicó la subida (RACE).
- Reclama al servicio de atención al cliente si la respuesta no te satisface.
- Acude a la Dirección General de Seguros y Fondos de Pensiones (DGSFP) si sigues sin solución (RACE; El Español).
- Guarda copia de todo: comunicaciones, recibos, póliza y correspondencia.
El procedimiento general de las reclamaciones está en el seguro no quiere pagar mi siniestro: cómo reclamar. No fijamos un plazo para que rechaces la subida porque las fuentes no coinciden: el único plazo seguro es el del aviso de oposición a la prórroga, un mes antes del vencimiento.
Lo que no debes hacer
- Devolver el recibo sin aclarar la situación. Según RACE, el impago puede afectar a la vigencia del seguro y la compañía podría reclamar el importe pendiente.
- Dejar pasar el plazo de oposición. Si quieres cambiar, avisa a tiempo: la póliza se prorroga otro año.
- Quedarte sin póliza. Circular sin seguro tiene consecuencias: mira qué pasa si circulas con el seguro caducado o impagado.
- Dar por hecho que te devolverán la diferencia. Reclama por escrito y espera la respuesta.
- Fiarte de titulares alarmistas. «Prohíben subir la póliza» exagera: la ley regula el plazo y la forma de avisar, no prohíbe subir la prima.
Para ver cuánto cuesta un seguro según tu perfil y comprobar si tu subida es razonable, tienes cuánto cuesta un seguro de coche en España.
Preguntas frecuentes
¿Pueden subirme el seguro en la renovación? Sí, pero deben comunicarlo con al menos dos meses de antelación al fin del periodo en curso (art. 22.3 de la Ley de Contrato de Seguro).
¿Y si no me avisaron a tiempo? Varias fuentes sostienen que puedes exigir que se mantenga la prima anterior, pero ninguna cita una sentencia concreta. Reclama por escrito.
¿Puedo cambiar de aseguradora si me suben el precio? Sí, avisando por escrito al menos un mes antes del vencimiento. Mira cómo avisar de que no quieres renovar el seguro.
¿Con cuánta antelación debo avisar yo? Al menos un mes antes del vencimiento (art. 22.2).
¿Cómo sé si la subida es razonable? Compara con otras aseguradoras con las mismas coberturas. Las medias de mercado mezclan perfiles y no valen como referencia individual.
¿Qué pasa si devuelvo el recibo? Según RACE, el impago puede afectar a la vigencia del seguro y la compañía podría reclamarte el importe. No lo hagas sin aclarar la situación.
¿Puedo negociar la prima? Sí. No hay garantía de que bajen el precio, pero pedirlo no cuesta nada. Mira cómo negociar con tu aseguradora para bajar la prima.
Conclusión
Ante una renovación con subida de prima, el orden es: leer qué ha cambiado, comprobar si te avisaron con dos meses de antelación, entender el motivo, comparar con otras aseguradoras y negociar o cambiar. Lo único que no debes hacer es dejar pasar el plazo ni devolver el recibo sin avisar. Y si el aviso fue tardío, reclama por escrito sin dar por hecho el resultado.
Fuentes consultadas
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro, art. 22 (BOE, versión consolidada informativa sin valor jurídico).
- Kelisto, índice de precios de seguros de coche del segundo trimestre de 2026 (página fechada el 28/09/2026; comparador comercial).
- El Español, «Es oficial: prohíben subir la póliza del coche sin avisar» (25/02/2026; medio de comunicación; el titular exagera).
- RACE, «Me han subido el seguro del coche sin avisar» (publicado 29/06/2026, modificado 30/06/2026; página comercial).
- Motor.es, «¿Te han subido el precio del seguro del coche?» (16/08/2023; basado en la asociación AEA).
- Legalitas, «¿Qué hago si me han subido el seguro del coche sin avisar?» (01/02/2022; página antigua).
- Life5, «Obligación de aviso de renovación del seguro» (actualizada el 18/07/2026; página de una aseguradora).
- OCU, reclamación pública sobre renovación sin notificar (10/11/2025; caso individual).
Este artículo tiene carácter informativo y no constituye asesoramiento jurídico ni aseguratorio. Los plazos y las condiciones dependen de tu póliza y pueden cambiar. Consulta siempre tu contrato y, ante dudas, con tu aseguradora o con un mediador autorizado.