Cómo cambiar de seguro de coche paso a paso sin quedarte sin cobertura
Última actualización: octubre de 2026
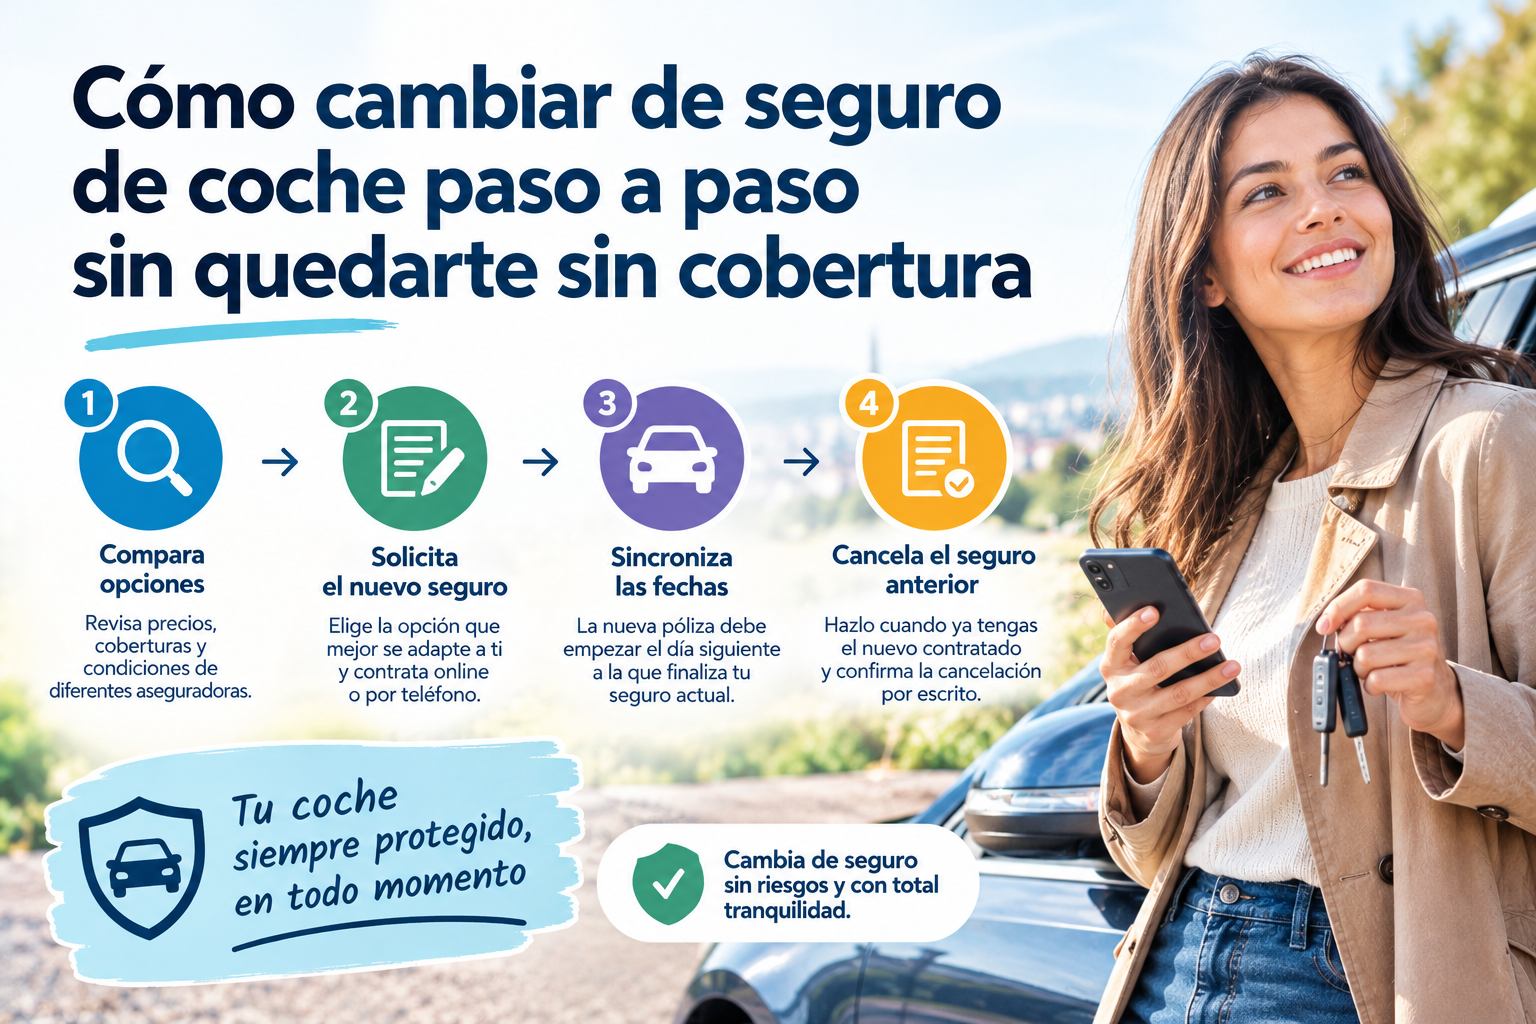
Cambiar de aseguradora es sencillo si lo haces en el orden correcto, y un dolor de cabeza si te equivocas con los plazos. Para cambiar de seguro de coche sin dejar el coche desprotegido ni pagar dos pólizas a la vez, hay que coordinar tres cosas: el aviso a tu compañía actual, la fecha de inicio de la nueva y el pago del primer recibo. En esta guía te damos los pasos en orden, con las fuentes y los límites de cada dato.
En resumen
- Avisa por escrito con al menos un mes de antelación al vencimiento de tu póliza (art. 22 de la Ley de Contrato de Seguro). Si no lo haces, la póliza puede prorrogarse otro año.
- Contrata la nueva póliza con inicio el día del vencimiento de la actual, para no tener huecos ni solapamientos.
- Paga el primer recibo antes de que empiece: si no está pagado, la aseguradora puede quedar liberada si hay un siniestro (art. 15, salvo pacto en contrario).
- Pide el historial de siniestros si tu nueva compañía no lo consulta por su cuenta.
- Guarda los justificantes de la baja y comprueba que está tramitada.
Revisa la fecha de vencimiento
Lo primero para cambiar de seguro de coche es saber cuándo vence tu póliza. Está en las condiciones particulares y suele coincidir con el aniversario de la contratación. El plazo de aviso se cuenta hacia atrás desde esa fecha: según Motor16 (publicado el 20/09/2026), se cuenta desde la fecha de efecto de la póliza, no desde que te llega el aviso de renovación.
Si tu póliza es anual y la renuevas cada año, apunta en el calendario la fecha del vencimiento menos un mes (y, mejor, menos mes y medio, para tener margen).
Compara antes de decidir
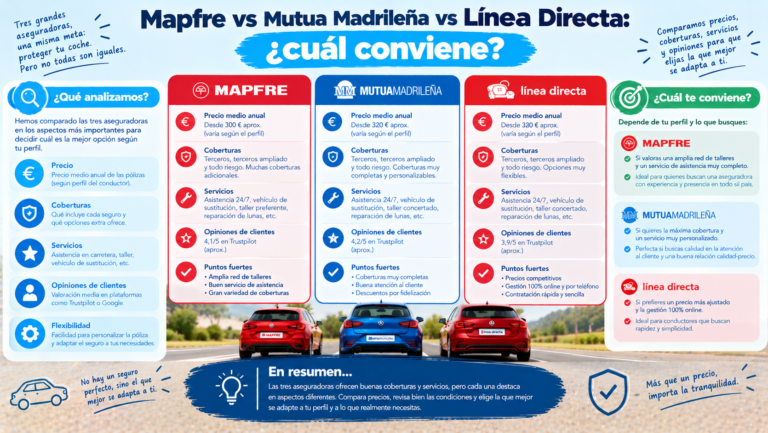
Pide presupuestos con las mismas coberturas y franquicia, no solo el más barato. Un comparador ayuda, pero cada uno usa su perfil y sus reglas: mira comparadores de seguros de coche. Para ideas de ahorro sin perder cobertura, tienes 15 formas de ahorrar en el seguro de coche, y para ver cómo se comparan las aseguradoras por perfil, mejores seguros de coche: comparativa por perfil.
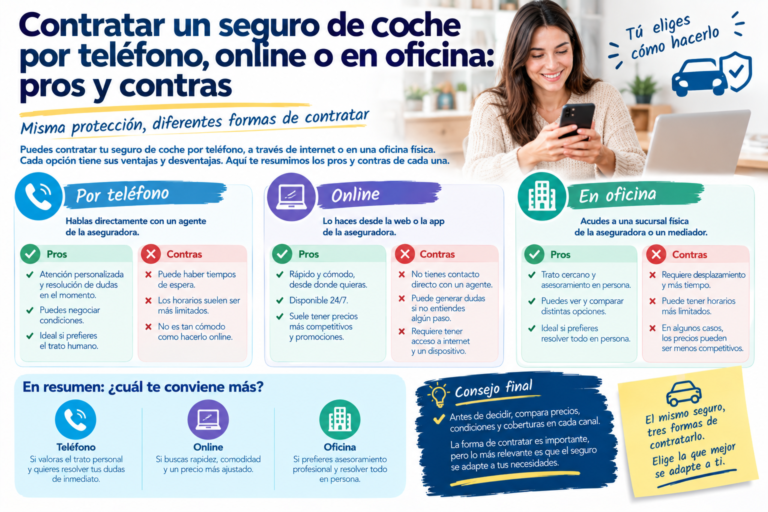
Además, decide si contratas online o con un mediador. Lo vemos en seguros de coche online vs con agente.
Respeta el preaviso
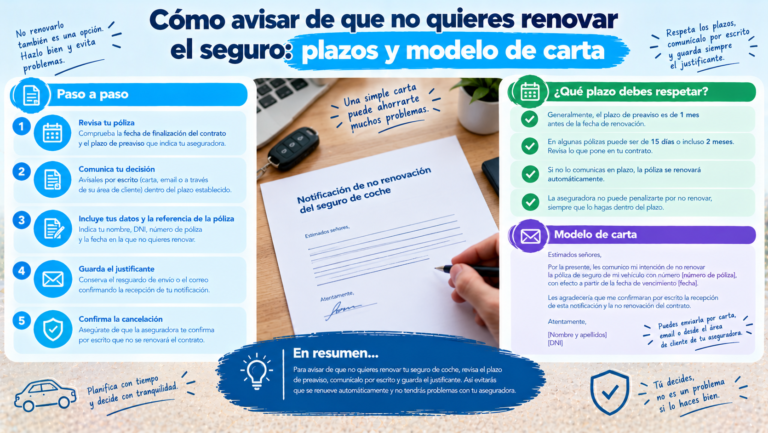
El artículo 22 de la Ley de Contrato de Seguro permite oponerse a la prórroga de la póliza con una notificación escrita. El plazo es de al menos un mes si lo hace el tomador (tú) y de dos meses si lo hace el asegurador (BOE, versión consolidada, texto informativo sin valor jurídico: verifica el texto oficial).
Por tanto, si tu póliza vence el 15 de enero, tu aviso debe estar entregado antes del 15 de diciembre. Si te pasas, el contrato se prorroga y tendrás que esperar al siguiente vencimiento (Motor16). Esa prórroga no puede ser de más de un año cada vez.
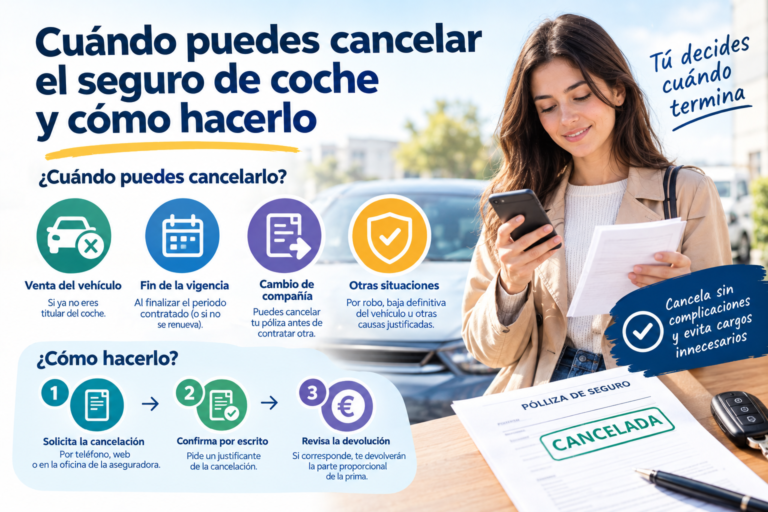
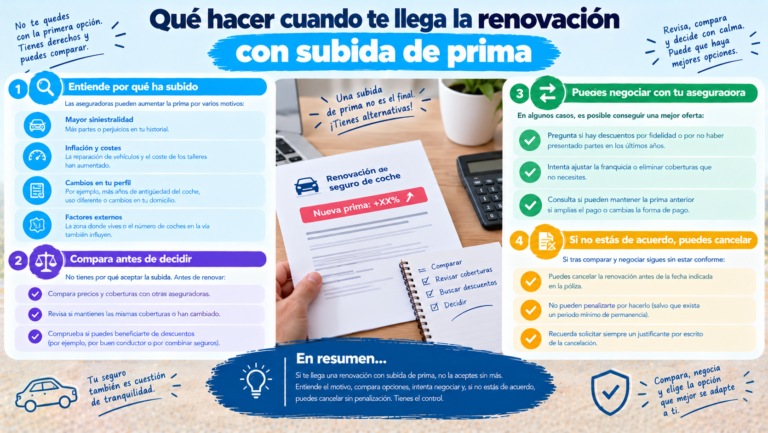
Hay situaciones especiales, como que te suban la prima durante la vigencia o que cambies a mitad de año. Esas las vemos en qué hacer cuando llega la renovación con subida de prima y en cuándo puedes cancelar el seguro de coche y cómo hacerlo.
Contrata la nueva con la fecha adecuada
Aquí está el truco para no quedarte sin cobertura: la nueva póliza debe empezar justo cuando termine la anterior. RACE (26/05/2026, página comercial) lo resume así: contrata una vez garantizada la baja y haz que entre en vigor cuando acabe la actual.
Y presta atención al pago: el artículo 15 de la ley dice que, si no pagas la primera prima por tu culpa, el asegurador puede resolver el contrato y, salvo pacto en contrario, queda liberado si el siniestro ocurre antes del pago. Es decir, paga el primer recibo antes de la fecha de inicio y guarda el justificante. Comprueba qué dicen las condiciones de la nueva compañía.
Si quieres elegir entre contratar por teléfono, por internet o en una oficina, mira contratar un seguro de coche por teléfono, online o en oficina.
Comunica la baja a tu aseguradora actual
La ley exige una notificación escrita, pero no fija el medio. Lo prudente es usar uno que deje constancia: Motor16 recomienda un burofax o un correo con acuse de recibo, y guardar el justificante del envío. RACE aconseja incluir los datos del tomador, el número de póliza y una petición expresa de no renovación, y señala que algunas compañías piden copia del DNI o NIE.
Un detalle importante: devolver el recibo no equivale a comunicar la baja, según RACE y Acierto. Si la baja no está bien comunicada, la compañía puede reclamar el pago. Para los plazos y el modelo de carta, mira cómo avisar de que no quieres renovar el seguro de coche.
Historial de siniestros y bonificaciones
Tu historial influye en el precio, así que conviene saber cómo viaja a la nueva compañía. Según las fuentes que hemos leído:
- SINCO: es un registro de UNESPA, gestionado por TIREA, que guarda los siniestros de los últimos cinco años (solo los indemnizados con cargo a la responsabilidad civil). Las aseguradoras adheridas lo consultan antes de aceptarte y para ajustar el precio (Acierto, actualizado el 10/06/2026). La adhesión es voluntaria.
- Certificado de siniestralidad: si tu nueva aseguradora no está adherida, te lo pedirá, y se solicita a tu aseguradora actual (Acierto). También puedes pedir a TIREA tu certificado: según Acierto es gratuito y tiene un máximo de 30 días naturales para responder.
- Qué dice otra fuente: Selectra (24/08/2022, página antigua) afirma que la aseguradora está obligada por ley a entregarlo y que tarda unos 15 días, pero no cita la norma. No hemos podido verificar ni la obligación ni el plazo exacto.
Consejo práctico: pregunta a la nueva compañía si consulta SINCO y, si te pide el certificado, solicítalo por escrito y con antelación para que no te retrase la contratación. Si aún tienes poco historial, mira seguro de coche para conductores noveles.
Prepara los documentos
Para contratar la nueva póliza suele pedirse (RACE, 26/05/2026):
- Permiso de circulación y ficha técnica, y la ITV si procede.
- DNI o NIE.
- Carnet de conducir del conductor principal y del segundo conductor, si lo hay.
- Datos bancarios con mandato SEPA.
- A veces, fotos del vehículo o una peritación presencial, según la compañía.
El detalle completo lo tienes en qué documentos necesitas para contratar un seguro de coche.
Comprueba que todo está cerrado
Una vez hecho el cambio, repasa esta lista:
- Tienes la póliza nueva en vigor y has pagado el primer recibo.
- Tienes el justificante del aviso de no renovación y de su recepción.
- Tu aseguradora anterior confirma la baja (pídelo por escrito).
- No tienes dos seguros a la vez para el mismo coche.
- Has revisado los recibos domiciliados de la póliza antigua, por si queda alguno pendiente.
Sobre la última duplicidad, Rastreator (guía del 23/09/2024) cita el artículo 32 de la ley, que obliga a comunicar a cada asegurador los demás seguros contratados, y avisa de que omitirlo con dolo puede suponer que los aseguradores no estén obligados a pagar. Es una fuente comercial, así que si te encuentras con dos pólizas, lo prudente es avisar a ambas aseguradoras cuanto antes.
Qué pasa si te saltas un paso
- Avisaste tarde: la póliza se prorroga y tendrás que esperar al siguiente vencimiento (Motor16). Si solo lo comunicaste de palabra o devolviste el recibo, la compañía puede reclamar el pago (RACE y Acierto).
- Cambias a mitad de año sin motivo legal: según Acierto, no recuperas la prima no consumida. RACE dice que puede devolverse, pero no está garantizado. Depende del caso: mira cuándo puedes cancelar el seguro de coche y cómo hacerlo.
- Pagas a plazos: Acierto indica que, si no has abonado toda la prima, podrían reclamarla. Revisa tu contrato. Para ver pros y contras, tienes pagar el seguro al año o fraccionado.
- Te quedas sin póliza: circular sin seguro tiene consecuencias. Mira qué pasa si circulas con el seguro caducado o impagado.
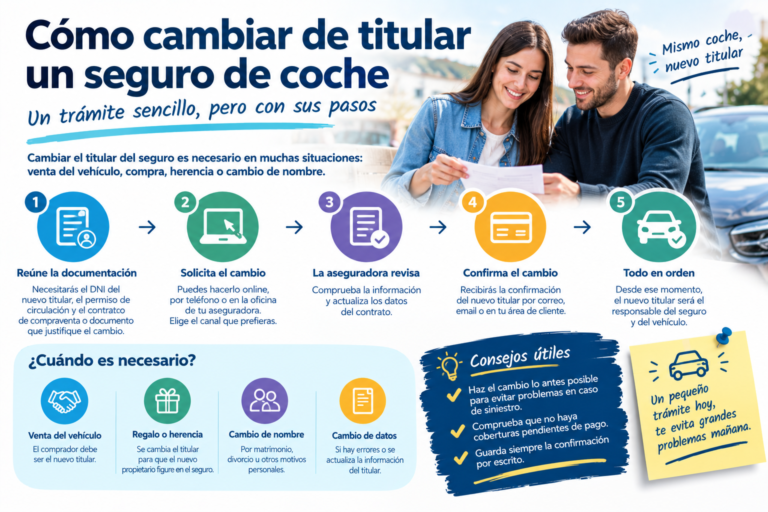
Si cambias porque vendes el coche o porque cambia el titular, los pasos son otros: cómo dar de baja el seguro al vender el coche y cómo cambiar de titular un seguro de coche.
Preguntas frecuentes
¿Con cuánta antelación debo avisar para cambiar de seguro? Al menos un mes antes del vencimiento, según el artículo 22 de la Ley de Contrato de Seguro. Si es la aseguradora la que no quiere renovar, el plazo es de dos meses.
¿Cómo evito quedarme sin cobertura? Haz que la nueva póliza empiece el día del vencimiento de la anterior y paga el primer recibo antes de esa fecha.
¿Puedo tener dos seguros a la vez unos días? No es recomendable. La ley obliga a comunicar a cada asegurador los demás seguros contratados. Si ocurre, avisa a las dos compañías.
¿Pierdo mi bonificación al cambiar? Depende de si la nueva aseguradora consulta tu historial en SINCO o te pide un certificado de siniestralidad.
¿Cómo pido el certificado de siniestralidad? A tu aseguradora actual o a TIREA. Según Acierto, TIREA tiene un máximo de 30 días naturales para responder. Pídelo con antelación.
¿Qué pasa si devuelvo el recibo en lugar de avisar? No equivale a comunicar la baja. Según RACE y Acierto, la compañía puede reclamarte el pago.
¿Puedo cambiar a mitad de año? Depende del motivo. Mira cuándo puedes cancelar el seguro de coche y cómo hacerlo.
Conclusión
Para cambiar de seguro de coche sin sustos, ordena los pasos: compara, avisa por escrito con un mes de margen, contrata la nueva con inicio el día del vencimiento, paga el primer recibo y guarda los justificantes. Lo que más problemas da no es cambiar, sino avisar tarde o dejar un hueco entre pólizas.
Fuentes consultadas
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro, arts. 15 y 22 (BOE, versión consolidada informativa sin valor jurídico).
- Motor16, «Cómo cancelar el seguro del coche y cambiar de aseguradora» (20/09/2026).
- RACE, «Cómo cambiar el seguro de coche» (26/05/2026; página comercial).
- Acierto, «Cambiar de seguro sin avisar» (actualizada el 19/10/2026; página comercial) y «Fichero SINCO» (actualizada el 10/06/2026).
- Selectra, «Certificado de siniestralidad» (24/08/2022; página antigua, sin norma citada).
- Rastreator, «Dos seguros a la vez para el mismo coche» (23/09/2024; página comercial).
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio ni jurídico. Los plazos y las condiciones dependen de tu póliza y pueden cambiar. Consulta siempre tu contrato y, ante dudas, con tu aseguradora o con un mediador autorizado.