Seguro obligatorio de coche: qué cubre y qué no cubre
Última actualización: octubre de 2026
El seguro obligatorio de coche es el único que la ley te exige para circular, pero también el que más se malinterpreta: mucha gente cree que cubre «el coche» y en realidad cubre los daños que tú causes a otros. En esta guía te explicamos, con el texto del BOE en la mano, qué cubre, hasta cuánto, qué no cubre nunca y por qué una aseguradora puede pagar a la víctima y luego reclamártelo a ti.
En resumen
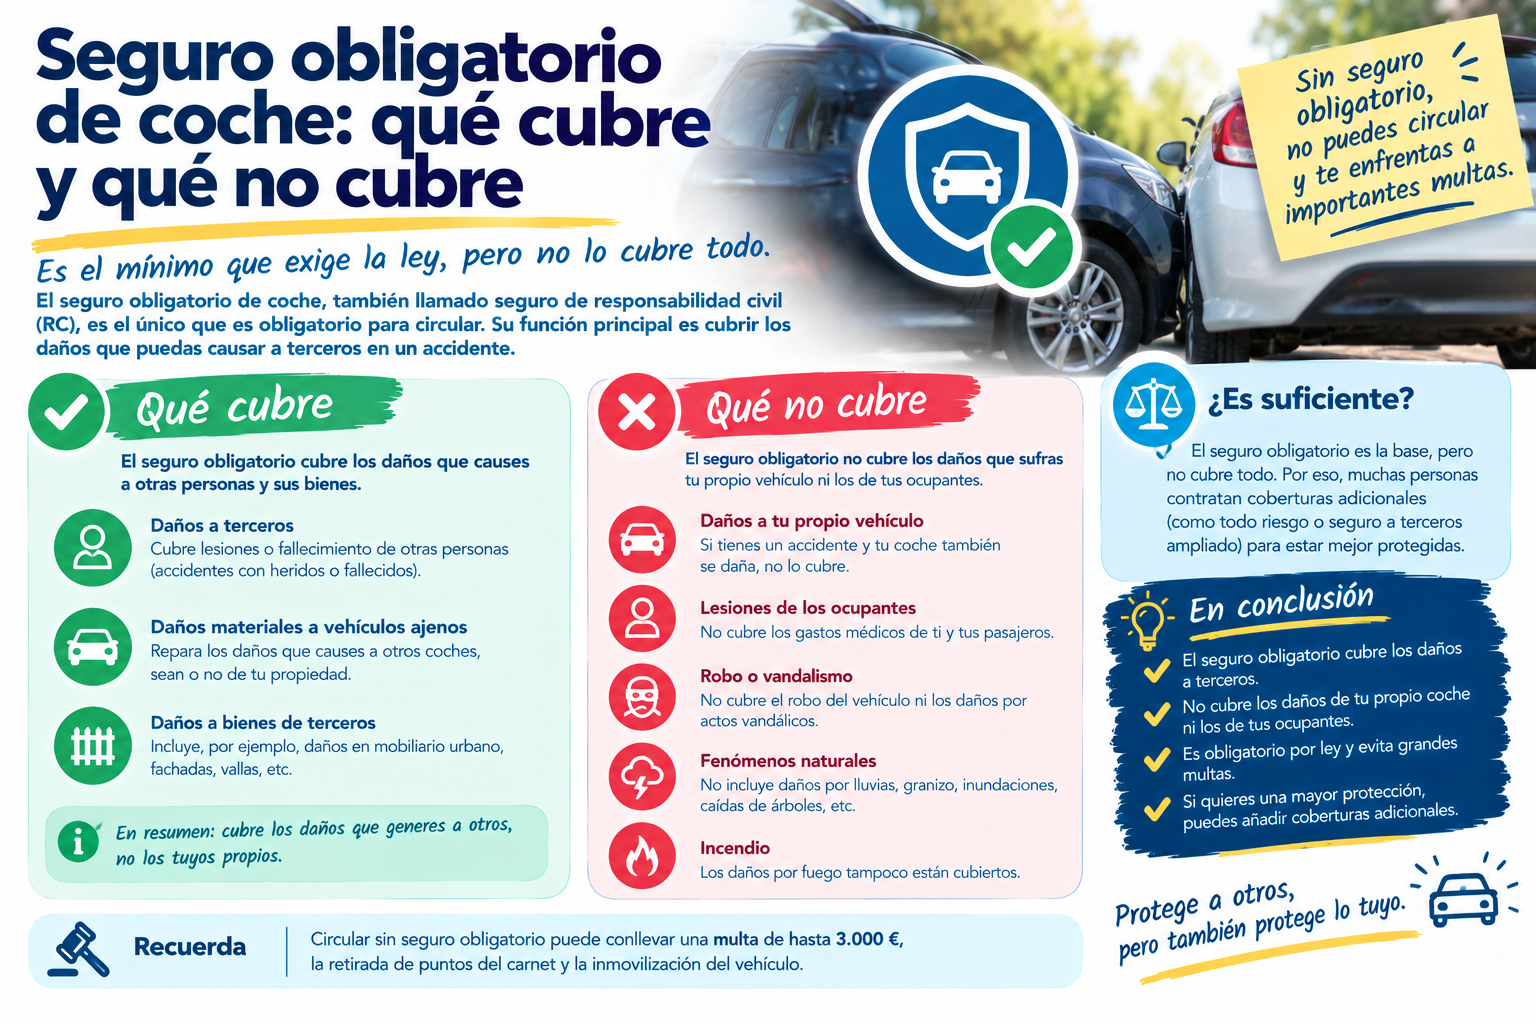
- Cubre tu responsabilidad civil: los daños a las personas y a los bienes de terceros causados con motivo de la circulación.
- Límites por siniestro: 70 millones de euros en daños a las personas y 15 millones en daños en los bienes (art. 4 del RDL 8/2004).
- No cubre las lesiones del conductor, los daños de tu propio coche, las cosas que llevas dentro ni los bienes del tomador, el propietario o sus parientes cercanos (art. 5).
- Frente a la víctima, la aseguradora no puede usar franquicias ni más exclusiones que las legales (art. 6).
- Después, puede reclamarte parte de lo pagado en algunos casos: es el derecho de repetición.
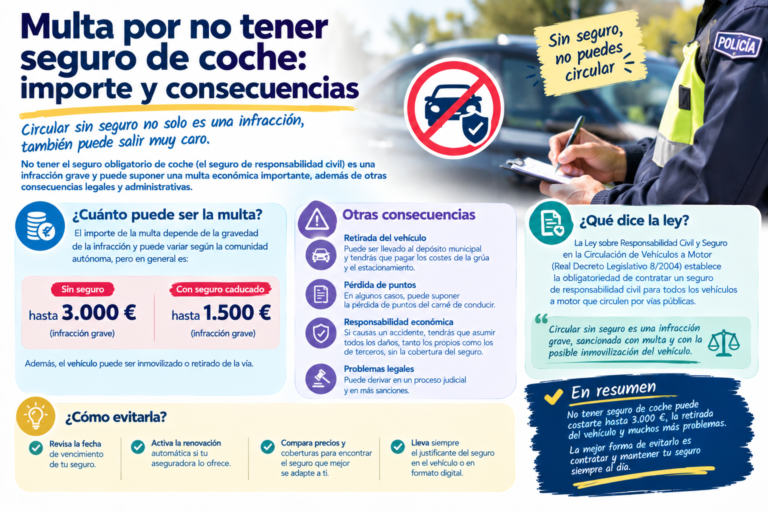
- Sin seguro, la multa va de 601 a 3.005 €: mira multa por no tener seguro de coche.
Qué es y quién debe tenerlo
Es el seguro de responsabilidad civil de suscripción obligatoria regulado por el Real Decreto Legislativo 8/2004. La obligación recae en el propietario de cualquier vehículo a motor con estacionamiento habitual en España (art. 2), y, según Selectra, sigue siendo exigible mientras el vehículo esté dado de alta en Tráfico, aunque esté parado (lo vemos en el artículo sobre la multa). Todos los seguros de coche, desde el más básico al todo riesgo, incluyen este seguro. Los tipos de póliza están explicados en tipos de seguro de coche.
Qué cubre
La ley establece que el conductor es responsable de los daños causados a personas y bienes por el riesgo creado por los hechos de la circulación (art. 1). Solo se libra si prueba que los daños se debieron a la culpa exclusiva del perjudicado o a una fuerza mayor extraña a la conducción o al funcionamiento del coche. Un fallo del vehículo o la rotura de una pieza no son fuerza mayor.
El seguro obligatorio cubre esa responsabilidad frente a terceros: otros conductores, ocupantes de otros coches, peatones, ciclistas, o daños a sus bienes (otro vehículo, mobiliario, una fachada). Los daños corporales se calculan con el baremo de accidentes: mira qué es el baremo de accidentes.
Un matiz importante: si la víctima contribuye al daño, las indemnizaciones se reducen, hasta un máximo del 75 % (art. 1.2).
Hasta cuánto cubre
Según el art. 4 del texto consolidado, por cada siniestro:
- Daños a las personas: hasta 70 millones de euros, cualquiera que sea el número de víctimas.
- Daños en los bienes: hasta 15 millones de euros.
Esos importes no pueden ser inferiores a los mínimos europeos y el Ministerio de Economía puede ajustarlos, así que verifica la cifra vigente. Si la indemnización supera el límite, el exceso queda a cargo del seguro voluntario o del responsable.
Territorio: la cobertura alcanza al Espacio Económico Europeo y a los Estados adheridos al acuerdo de oficinas nacionales de seguros (art. 4.1). Si el accidente es fuera de España, se aplican los límites del país donde ocurre, o los españoles si son superiores en el EEE.
Qué no cubre
Según el art. 5, no cubre:
- Las lesiones o la muerte del conductor del vehículo que causa el accidente.
- Los daños del propio vehículo asegurado.
- Las cosas que transportas en el coche.
- Los bienes del tomador, del asegurado, del propietario o del conductor, ni los de sus cónyuges o parientes hasta el tercer grado.
- A quienes sufran daños con un vehículo robado, que se rigen por otra vía (art. 11.1.c).
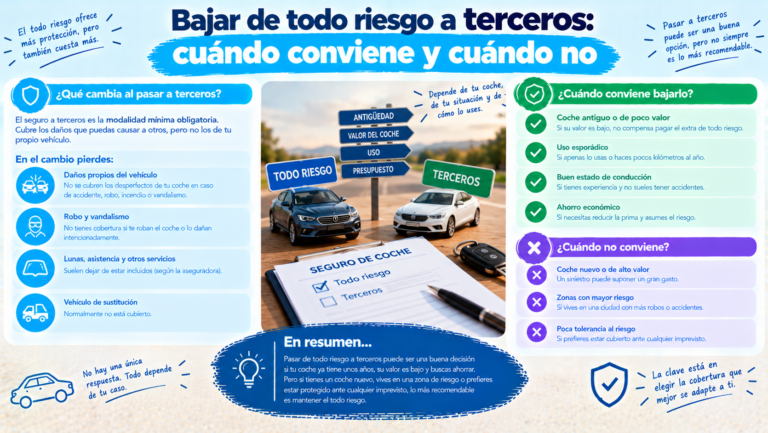
En la práctica, eso significa que con solo el seguro obligatorio, si chocas por tu culpa, tu coche lo pagas tú y tus lesiones tampoco las cubre este seguro. Para eso están las coberturas voluntarias, que dependen de cada póliza. Mira terceros básico vs ampliado y todo riesgo vs terceros.
Lo que la aseguradora no puede alegar a la víctima
El art. 6 protege al perjudicado. La aseguradora no puede oponerle más exclusiones que las del art. 5, «pactadas o no», y esas cláusulas serían nulas. Tampoco puede oponerle franquicias ni la no utilización de la declaración amistosa de accidente. En la lectura que hicimos aparecen además referencias a cláusulas sobre quienes carecen de permiso, incumplen obligaciones técnicas o conducen bajo los efectos del alcohol, pero la lectura fue parcial: comprueba el texto literal en el BOE.
Esto significa que la víctima cobra aunque tu póliza tenga franquicia o cláusulas de exclusión. Lo que pase entre tú y la aseguradora es otra cuestión.
El derecho de repetición
La aseguradora paga primero a la víctima y luego puede reclamarte lo pagado si se dan ciertas circunstancias. Según RACE (12/05/2026), tras pagar a los terceros el asegurador puede reclamar al conductor al que considera responsable (lo explica en un caso de alcohol) y cita el art. 10 del texto refundido. Consumer Eroski (2020, actualizada en 2025) cita el art. 76 de la Ley de Contrato de Seguro y añade que la cláusula de exclusión por alcohol solo vale si se firmó y aceptó expresamente. Las dos fuentes citan artículos distintos y no leímos esos textos, así que no enumeramos los supuestos exactos. Lo que sí es seguro es que las cantidades pueden ser muy altas cuando hay lesiones graves, y que conviene consultar a un abogado.
Si no tienes seguro, el Consorcio paga a las víctimas y te reclama a ti: mira el Consorcio de Compensación de Seguros.
Qué necesitas añadir
Si quieres cubrir tus propios daños, necesitas coberturas voluntarias (daños propios, robo, lunas, asistencia, defensa jurídica, lesiones del conductor). No todas las pólizas las incluyen y cada una las define a su manera. Antes de contratar, lee las condiciones: mira comparadores de seguros de coche para comparar presupuestos con las mismas coberturas.
Preguntas frecuentes
¿El seguro obligatorio cubre los daños de mi coche? No. El art. 5 excluye los daños del vehículo asegurado.
¿Cubre mis lesiones si tengo un accidente? No: excluye las lesiones o fallecimiento del conductor del vehículo causante. Depende de coberturas voluntarias.
¿Cuánto cubre como máximo? 70 millones de euros por siniestro en daños a las personas y 15 millones en bienes, según el art. 4. Verifica si los importes han cambiado.
¿Tiene franquicia el seguro obligatorio? Frente a la víctima, la aseguradora no puede oponer franquicias (art. 6).
¿Cubre si conduzco bebido? La víctima cobra, pero la aseguradora puede reclamarte lo pagado. Mira la sección 6 y consulta a un abogado.
¿Y si el coche está parado? Según Selectra, sigue necesitando seguro mientras esté dado de alta en Tráfico. Mira multa por no tener seguro de coche.
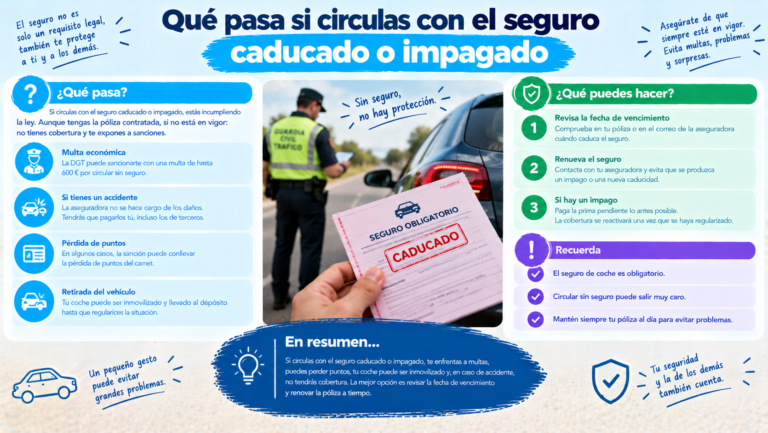
¿Qué pasa si se me olvida pagar? Mira qué pasa si circulas con el seguro caducado o impagado.
Conclusión
El seguro obligatorio de coche protege a los demás, no a ti ni a tu coche. Cubre hasta 70 millones en daños personales y 15 en materiales, no cubre tus daños, ni tus lesiones, ni lo que llevas dentro, y la aseguradora puede reclamarte parte de lo pagado. Léelo como una base mínima y decide qué coberturas voluntarias necesitas encima.
Fuentes consultadas
- Real Decreto Legislativo 8/2004, texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, arts. 1, 2, 4, 5, 6 y 7 (BOE, texto consolidado actualizado a 18/02/2026; informativo, sin valor jurídico).
- RACE, «¿Qué cubre el seguro de coche si doy positivo en alcoholemia?» (12/05/2026).
- Consumer Eroski, «Accidente de tráfico por alcohol, ¿me cubre el seguro?» (29/08/2020; modificada 25/02/2025).
Este artículo es informativo y no constituye asesoramiento jurídico. Para un caso concreto, consulta tu póliza y a un profesional.