Seguro de coche de empresa y de renting: qué debes comprobar
Última actualización: 13 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
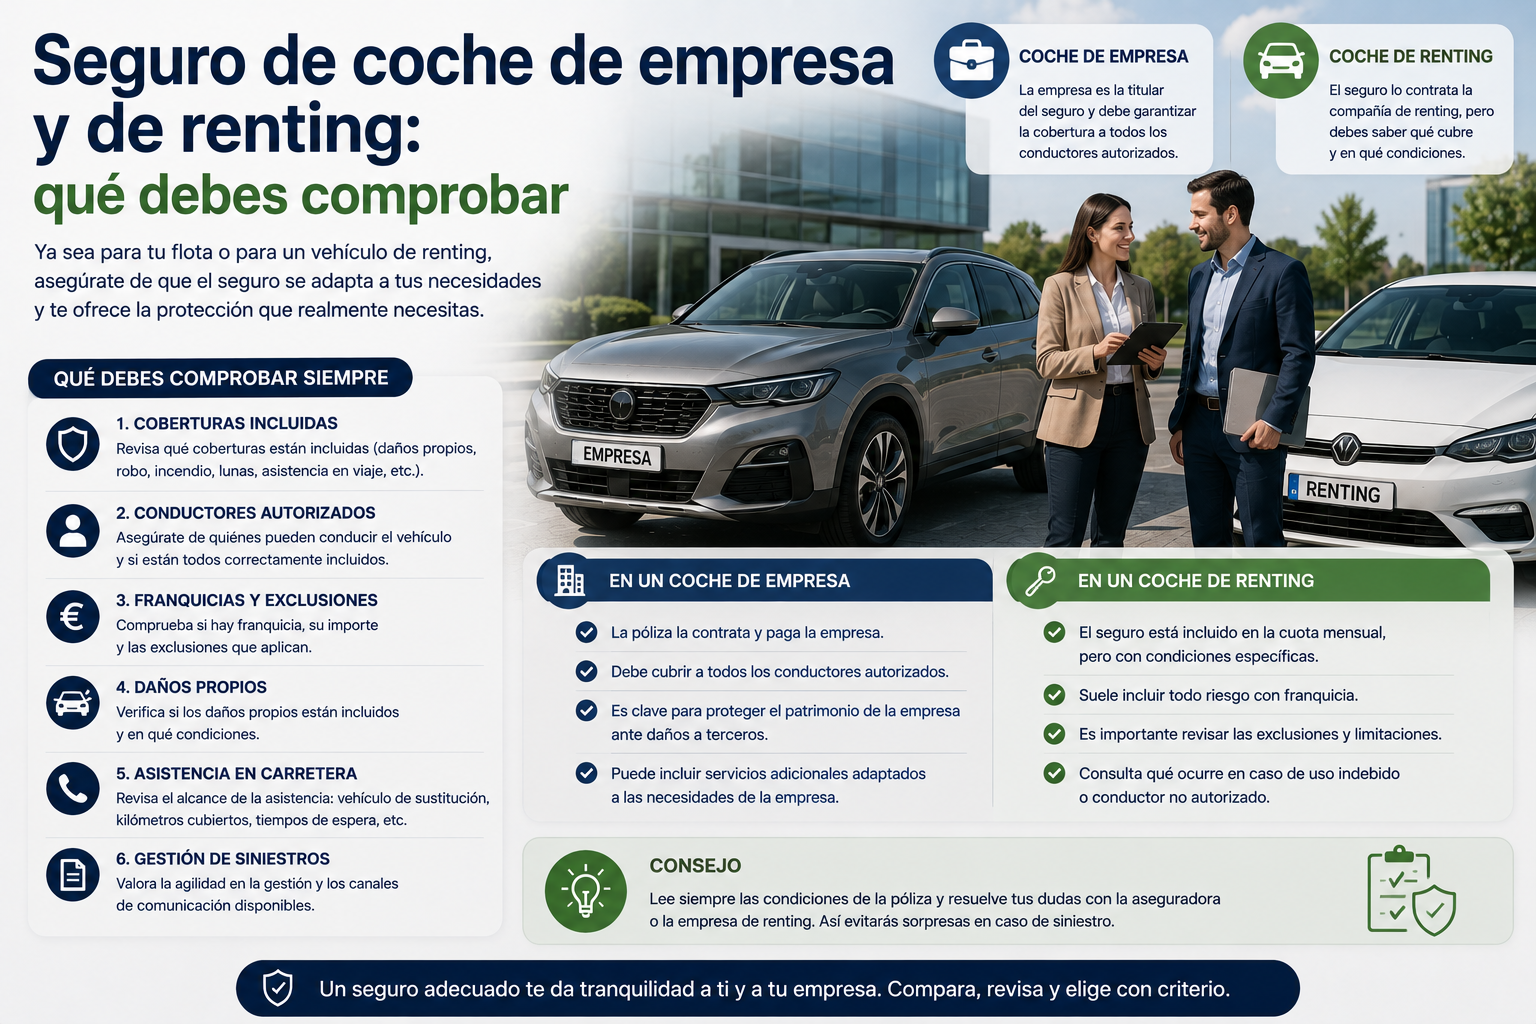
- En un renting, el seguro suele ir incluido en la cuota, normalmente a todo riesgo con franquicia. La póliza la contrata la empresa de renting, que es la propietaria: tú figuras como conductor autorizado.
- En un coche de empresa o de autónomo, lo crítico es declarar el uso real (profesional o mixto) y quién puede conducir. Declarar un uso distinto al real es, según una guía para autónomos, una de las causas más frecuentes de rechazo de siniestros.
- Antes de firmar un renting, revisa cuatro cosas: la franquicia, el kilometraje, el conductor autorizado y el vehículo de sustitución.
Dos casos distintos
| Renting | Coche propio de empresa o autónomo | |
|---|---|---|
| Quién es el propietario | La compañía de renting | La empresa o el autónomo |
| Quién contrata el seguro | La compañía de renting, que figura como tomadora | La empresa o el autónomo |
| Cómo se paga | Incluido en la cuota mensual | Prima aparte |
| Tu papel | Conductor habitual o autorizado | Tomador o conductor autorizado |
Este artículo cubre ambos. En los dos casos, lo que decide si el seguro te protege son los detalles del contrato, no la etiqueta «todo riesgo».
Seguro del renting: qué incluye
Un contrato de renting es un uso a largo plazo (entre 24 y 60 meses, según Motor16) en el que una cuota mensual agrupa vehículo, mantenimiento, neumáticos, impuestos y póliza.
Lo habitual, según las fuentes revisadas:
- Todo riesgo con franquicia. Según Compara tu Renting, es el estándar en los contratos de renting en España. El todo riesgo sin franquicia existe, pero normalmente supone un suplemento en la cuota.
- Cobertura: responsabilidad civil, daños propios, robo, incendio, lunas y asistencia en carretera desde el primer kilómetro.
- Vehículo de sustitución mientras el coche está en reparación, según contrato.
- Tomador: normalmente es la compañía de renting, que además es la propietaria. Tú figuras como conductor autorizado, no como titular del contrato.
La franquicia: es la cantidad que pagas de tu bolsillo en un siniestro con daños. Una web comparadora la sitúa entre 300 y 1.000 € por siniestro, según la empresa y el tipo de vehículo, aunque cada operadora fija la suya en las condiciones particulares. Para entender cómo funciona, consulta todo riesgo con y sin franquicia y qué es la franquicia.
Cuidado con una idea muy extendida: que el seguro vaya incluido no significa que cubra todo. Según varias fuentes, la franquicia, el kilometraje y el conductor autorizado cambian de una oferta a otra.
Qué comprobar antes de firmar un renting
| Qué revisar | Por qué importa |
|---|---|
| Franquicia por siniestro | Cuánto pagas tú en cada parte. Está por escrito en las condiciones particulares |
| Kilometraje anual incluido y precio del km extra | Un kilometraje bajo puede encarecer el contrato al final |
| Conductor autorizado | Si la cobertura alcanza a un segundo conductor y cuánto cuesta añadirlo. Una web comparadora cita entre 5 y 15 € al mes |
| Vehículo de sustitución | Desde qué día opera, cuántos días cubre y si el coche es equivalente al tuyo. Lo gestiona la compañía de renting o la entidad de asistencia con la que trabaja. Ver vehículo de sustitución: cuándo tienes derecho |
| Franquicia del coche de sustitución | Si te cobran algo si dañas el coche que te prestan |
| Pérdida total y robo | Qué dice el contrato sobre cuotas pendientes y penalizaciones |
| Cancelación anticipada | Penalización por terminar el contrato antes de plazo |
| Asistencia en carretera | Si es desde el kilómetro 0 y qué límites tiene. Ver asistencia en carretera: qué cubre y qué no |
| Robo e incendio | Qué indemniza y cómo. Ver cobertura de robo e incendio |
¿Puedo elegir mi aseguradora? Según una fuente, habitualmente no: en el contrato estándar el seguro forma parte del producto y el tomador es la compañía propietaria. Lo que sí puedes hacer siempre es revisar qué cubre exactamente la que viene incluida.
Seguro de un coche de empresa o de autónomo
Si el coche es de tu empresa o lo usas para trabajar como autónomo, estos son los puntos clave.
Declara el uso real
- Uso particular: desplazamientos personales (en muchos casos, también al trabajo), pero no la actividad profesional en sí, según una guía para autónomos.
- Uso profesional: reparto, visitas a clientes, transporte de material, obras o eventos.
- Uso mixto: común en autónomos.
Según esa guía, declarar un uso distinto al real es una de las causas más frecuentes de rechazo de siniestros entre autónomos. Lo más prudente es conservar documentación que respalde el uso profesional real.
Quién puede conducir
- Las compañías especifican en su condicionado qué conductores están cubiertos y bajo qué condiciones.
- Revisa si los empleados que conducen el coche están autorizados en la póliza. Añadir conductores influye en la prima (ver añadir un conductor al seguro).
Flotas
Si tienes varios vehículos, existen seguros de flota, destinados solo a empresas y autónomos, según Rastreator. Cada vehículo tiene su propia póliza, y la mayoría de las compañías pueden exigir que el tomador o propietario sea el mismo para todos. Tenerlos bajo un mismo paraguas ayuda a gestionar la flota.
Qué debe incluir, como mínimo
Según una web de seguros para empresas, lo habitual es: responsabilidad civil obligatoria y voluntaria, asistencia en carretera desde el kilómetro 0, vehículo de sustitución para no paralizar la actividad, defensa jurídica y gestión de multas.
Lo que el seguro del coche no cubre
- La mercancía que transportas, que no queda cubierta de forma automática.
- Los daños que cause tu actividad profesional por otras vías, como un error en un trabajo o daños en las instalaciones de un cliente. El seguro del coche responde por accidentes en los que se ve implicado el vehículo.
Aspectos fiscales: la deducción de la prima y del vehículo depende de tu situación. Consúltalo con tu asesor fiscal; este artículo no entra en ello.
¿Se puede usar el coche de empresa para uso particular?
Depende de la política de la empresa y de las condiciones de la póliza. Si un empleado usa el vehículo para fines personales, es posible que el seguro lo cubra, pero conviene confirmarlo con la empresa y revisar el condicionado.
Renting o coche propio de empresa: diferencias
| Aspecto | Renting | Coche propio de empresa o autónomo |
|---|---|---|
| Seguro | Incluido en la cuota, normalmente todo riesgo con franquicia | Lo eliges y lo contratas tú |
| Elección de aseguradora | Habitualmente no | Sí |
| Tomador | Compañía de renting | Empresa o autónomo |
| Franquicia | La fija el contrato | La eliges tú al contratar |
| Qué vigilar | Franquicia, km, conductor autorizado, sustitución, cancelación | Uso declarado, conductores, mercancía, flota |
Si el seguro lo contratas tú, cotiza varias opciones. Ver [cómo cambiar de seguro paso a paso] (artículo 59) y calculadora de coste del seguro: factores que debes introducir.
Preguntas frecuentes
¿El renting incluye seguro? Normalmente sí, a todo riesgo y dentro de la cuota, pero las condiciones (franquicia, conductor autorizado, sustitución) dependen del contrato.
¿Qué franquicia suele tener un coche de renting? Una web comparadora la sitúa entre 300 y 1.000 € por siniestro. La cifra exacta aparece en tu contrato.
¿Quién es el tomador del seguro en un renting? Normalmente la compañía de renting, que es la propietaria. Tú figuras como conductor autorizado.
¿Puedo elegir mi propia aseguradora en un renting? Habitualmente no en el contrato estándar.
¿Tengo coche de sustitución en un renting? Lo habitual es que esté incluido durante las reparaciones, según contrato. Revisa desde qué día, cuántos días y qué tipo de coche.
¿El seguro particular cubre un coche que uso para trabajar? No siempre. Si el uso profesional no está declarado, la aseguradora puede discutir la cobertura. Revisa el uso en la póliza.
¿Puedo asegurar varios coches de empresa en una sola póliza? Existen pólizas de flota para empresas y autónomos, aunque cada vehículo suele tener su propio seguro.
Siguiente paso
Ya sabes qué revisar. Lo más útil ahora es leer las condiciones particulares del renting con esta lista, o comparar pólizas de empresa declarando el uso real del vehículo.
Lecturas relacionadas:
- Seguro a todo riesgo con franquicia frente a sin franquicia
- Vehículo de sustitución: cuándo tienes derecho y cuánto tiempo
- Añadir un conductor al seguro: cuánto sube y cómo hacerlo
Fuentes y metodología
- Seguro del renting: Motor16 (varias publicaciones), Compara tu Renting, Renting4u y Alquiber (operadores y comparadores, con interés comercial) y Segurosml.
- Seguro de empresa, autónomos y flotas: Rastreator, Póliza Clara y webs de corredurías de seguros.
- Cifras de franquicia (300-1.000 €) y de conductor adicional (5-15 € al mes): Compara tu Renting, una sola fuente, usadas como orientativas.
Limitaciones: no hay estadística oficial sobre franquicias en renting; las condiciones cambian por operador y contrato; muchas fuentes tienen interés comercial. No se tratan aspectos fiscales ni laborales. Lee siempre las condiciones particulares y consulta a tu asesor.
Este artículo es informativo y no constituye asesoramiento legal, fiscal ni una recomendación de contratación. Las condiciones y los precios cambian con frecuencia.