Comparadores de seguros de coche: cómo funcionan y cuál usar
Última actualización: octubre de 2026
Casi todo el mundo usa comparadores de seguros de coche antes de renovar o de cambiar de compañía, y casi nadie se pregunta cómo funcionan ni de qué viven. Son una herramienta útil: te ahorran tiempo y te enseñan precios de varias aseguradoras con una sola búsqueda. Pero no son árbitros neutrales. Cobran comisiones, no siempre muestran a todas las aseguradoras y su precio final puede cambiar. En esta guía te explicamos cómo funcionan, cómo se financian, qué debes mirar y cómo usarlos sin llevarte sorpresas. Un aviso de transparencia: no te decimos cuál es «el mejor comparador», porque con los datos disponibles no se puede decir de forma fiable.
En resumen
- Un comparador te ayuda a encontrar presupuestos, no a elegir por ti. Ordena por precio, y el precio más bajo no siempre es la mejor póliza.
- Se financian con comisiones. Rastreator lo dice en sus preguntas frecuentes: cobra una comisión al proveedor, «nunca» al usuario.
- Muchos son mediadores de seguros (corredurías o agencias vinculadas), inscritos en la DGSFP, y deben informarte de cómo cobran.
- No muestran a todas las aseguradoras. Kelisto aclara que solo se puede contratar con aquellas con las que tiene un acuerdo.
- El precio final puede cambiar. Rastreator avisa de que la compañía puede pedirte más información que haga variar el precio.
- Lo más prudente: usa dos comparadores y compara además con presupuestos directos.
Qué es un comparador y cómo funciona
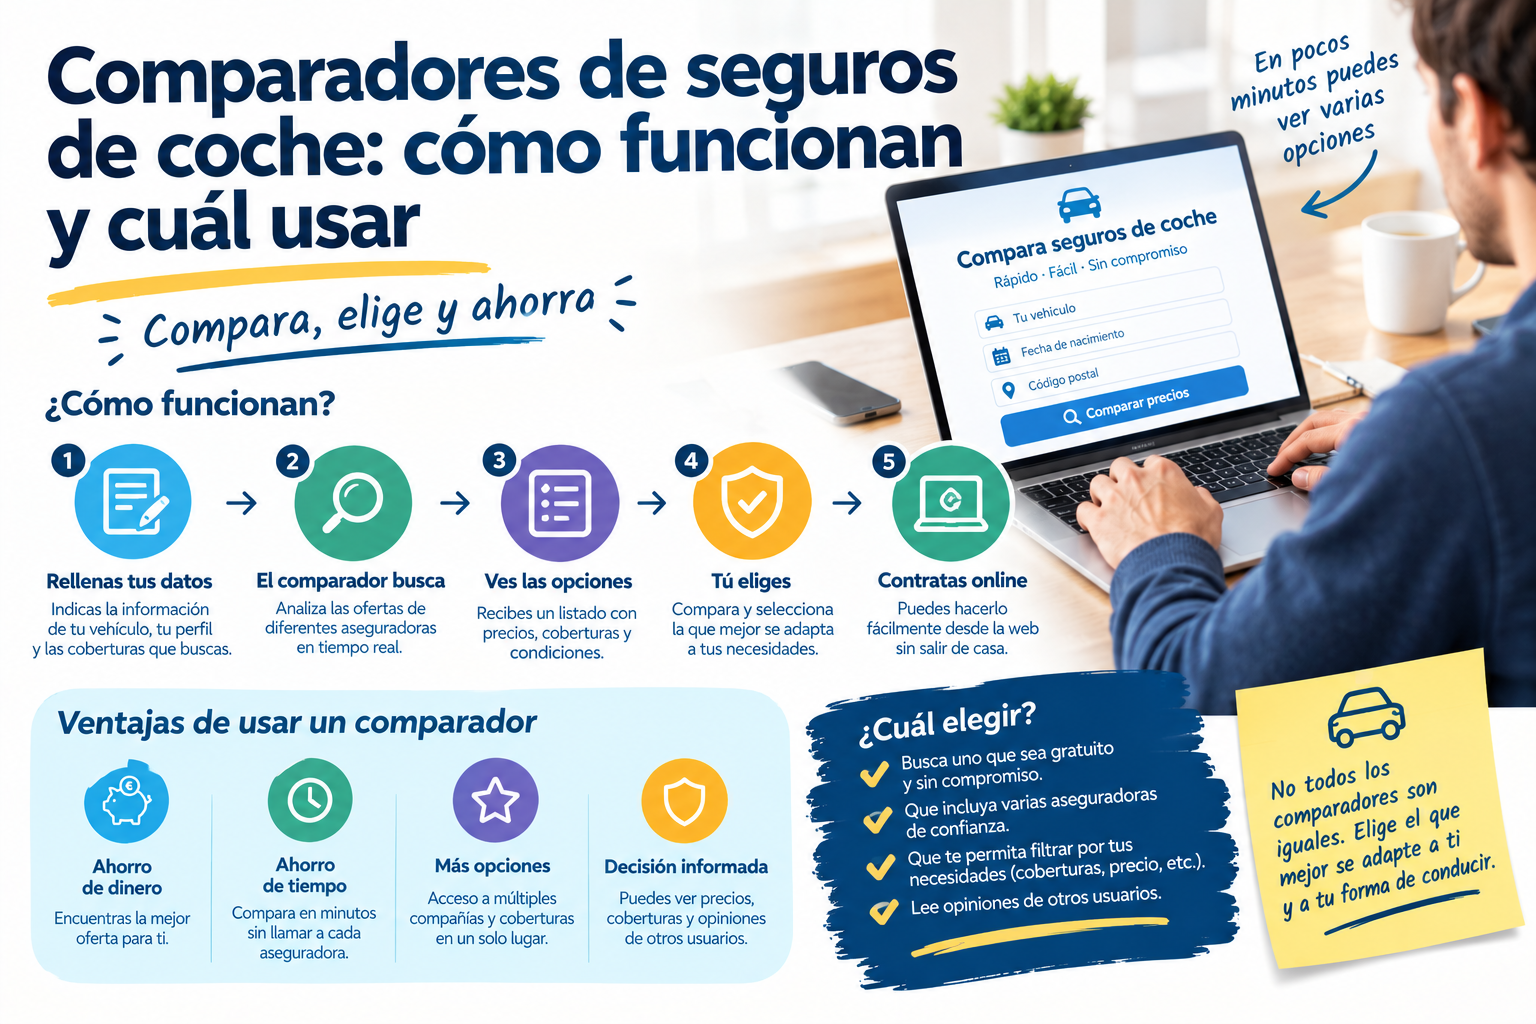
Un comparador te pide unos datos (tu edad, tus años de carnet, el coche, el código postal, tu historial de siniestros), los envía a varias aseguradoras y te muestra las ofertas que reciben. Después te lleva a la compañía o a un mediador para contratar.
Ese proceso tiene dos consecuencias que conviene tener claras:
- El resultado es personalizado. Según Kelisto, si una aseguradora no tiene oferta para tu perfil, no aparece en los resultados.
- Las ofertas las facilitan las compañías. Rastreator dice que muestra «las ofertas que nos hacen llegar nuestros colaboradores», y Kelisto, que se pueden ver ofertas de las compañías que tengan información pública o la faciliten.
Cómo ganan dinero
La respuesta es la misma en casi todos: cobran una comisión a la aseguradora o al mediador, no a ti.
- Rastreator lo explica en sus preguntas frecuentes: «le cobraremos una comisión al proveedor», «nunca a ti», y el servicio es gratuito para el usuario.
- Kelisto dice que su modelo de negocio y las compañías con las que trabaja están explicados en la sección «Cómo ganamos dinero» de su web.
- Selectra no explica su modelo de ingresos en la página que hemos leído. Sus comparativas incluyen botones con parámetros de afiliación o de colaboración.
Selectra afirma que las corredurías, en general, reciben comisiones de las aseguradoras de entre el 10 % y el 20 % del importe de la prima. Es una afirmación de una fuente comercial, no un dato oficial ni la comisión de ningún comparador en concreto.
¿Es un problema? No necesariamente: el modelo existe en muchos sectores y tú no pagas más por usarlo. Pero sí significa que conviene saberlo, y que la ley exige a los mediadores explicarte cómo cobran. Esta misma web puede recibir una comisión si contratas a través de algunos de sus enlaces; te lo decimos con claridad en la nota final y en nuestra página de transparencia.
Qué tipo de empresa es cada uno
Muchos comparadores son, además, mediadores de seguros. Según sus propias webs:
| Comparador | Cómo se presenta | Cómo cobra (según su web) |
|---|---|---|
| Rastreator | Correduría de seguros inscrita en la DGSFP (nº J3257), que dice operar con independencia de las aseguradoras | Comisión al proveedor; gratis para el usuario |
| Kelisto | Corredor de seguros inscrito en la DGSFP (nº J3607), «gratuito e independiente» | Lo explica en «Cómo ganamos dinero» (no hemos podido leer esa sección) |
| Selectra | Su división de seguros figura como «agencia de seguros vinculada» (página de 2024) | No explica su modelo en la página leída |
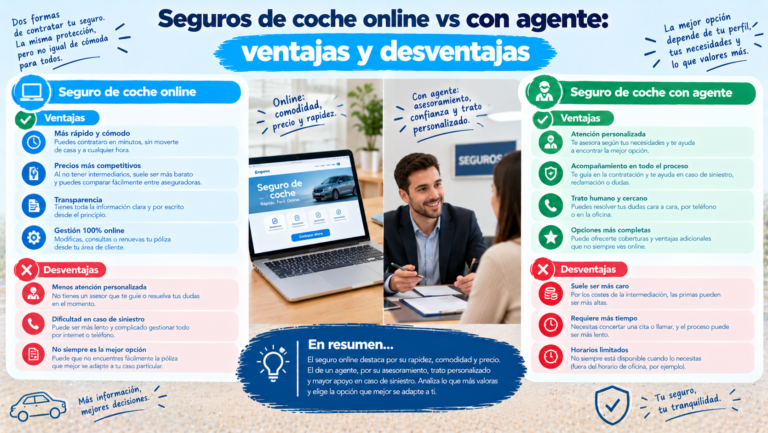
Qué obligaciones tienen los mediadores: según el resumen que hace PwC Tax & Legal (10 de febrero de 2020) del Real Decreto-ley 3/2020, deben informar de la naturaleza de su remuneración y de si asesoran, entregar un documento informativo del producto y no usar sistemas de remuneración que incentiven recomendar un producto cuando existe otro que se ajusta mejor a tus necesidades. Es una fuente secundaria: verifica el texto en el BOE. Para ver la diferencia entre agentes y corredores, mira seguros de coche online vs con agente.
Lo que no te enseñan
Hay límites que casi nunca aparecen en la primera pantalla:
- No todas las aseguradoras aparecen. Kelisto aclara que solo se puede contratar con las compañías con las que tiene un acuerdo. Ni Rastreator ni Kelisto publican en las páginas leídas qué compañías quedan fuera.
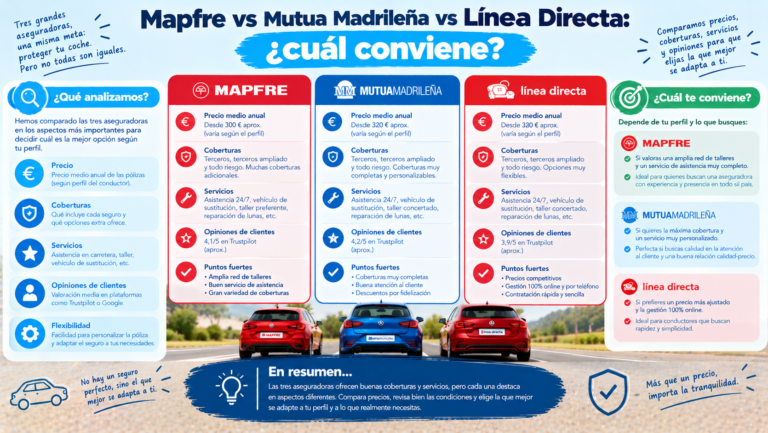
- A veces falta el precio de una aseguradora concreta. Un ejemplo documentado: en la comparativa de Kelisto de marzo de 2026 que vemos en Mapfre vs Mutua Madrileña vs Línea Directa, no aparecía el precio de Línea Directa para el todo riesgo sin franquicia.
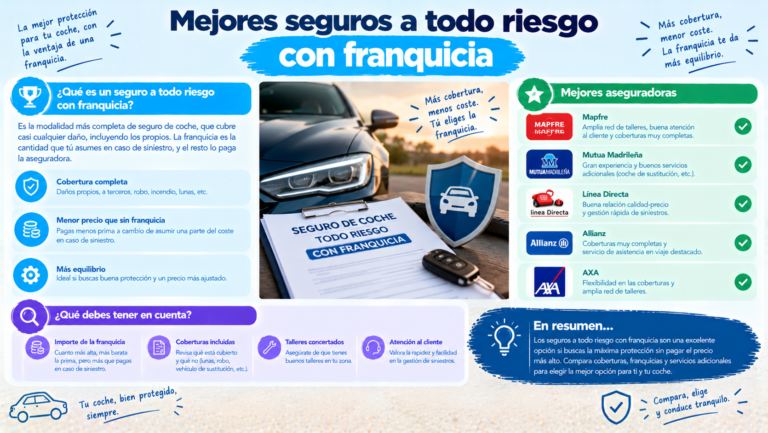
- El orden es por precio, no por calidad. Rastreator dice que su comparativa está «ordenada por precios, de menor a mayor». El primer resultado puede tener menos coberturas o una franquicia mayor. Mira seguros a todo riesgo con franquicia, donde las franquicias de una misma tabla van de 150 a 600 €.
- El precio puede cambiar al final. Rastreator avisa de que, al ponerte en contacto con la compañía, esta puede pedirte más información que haga variar el precio, y que las que llevan la etiqueta «precio final» garantizan que no cambiará si rellenaste bien los datos. CHECK24, otro comparador, plantea en una nota de prensa (21 de marzo de 2024) reducir los cambios de precio al final de la contratación, lo que indica que el problema existe, aunque no da cifras.
- La compañía puede no aceptarte. Según Rastreator, «la compañía no está obligada a asumir el riesgo».
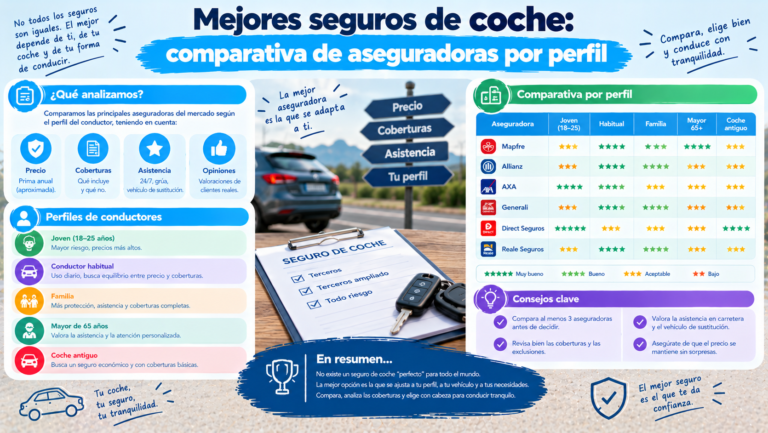
- Los rankings de un comparador son de un perfil. Los precios de ejemplo de los comparadores, como los que usamos en este sitio, son siempre de un conductor concreto en una fecha concreta. Lo explicamos en mejores seguros de coche: comparativa por perfil.
Cómo comparar bien
- Introduce datos reales y completos: edad, años de carnet, código postal, matrícula, uso y partes. Un dato falso o impreciso puede cambiar el precio o dar problemas después.
- Compara lo mismo: misma modalidad, misma franquicia y mismas coberturas. Mira seguros de coche a terceros baratos y seguros a todo riesgo con franquicia.
- No mires solo la prima. Revisa franquicia, exclusiones, límites y extras.
- Fíjate en la etiqueta de «precio final», si existe, y en lo que dice la letra pequeña.
- Lee el documento informativo de la póliza antes de pagar.
- Pregunta cómo cobra el mediador, si contratas a través de él.
- Guarda una copia del presupuesto y de lo que has introducido.
- Si eres joven o tienes un perfil complicado, compara con más cuidado: seguros de coche para conductores jóvenes.
¿Cuál usar?
No hay datos fiables que digan que un comparador sea mejor que otro, así que no te recomendamos uno concreto. Lo que sí te sugerimos es una forma de usarlos:
- Usa al menos dos comparadores, porque cada uno trabaja con aseguradoras distintas y calcula a su manera.
- Compara además con presupuestos directos de las aseguradoras que te interesan y que no aparezcan o no den precio.
- Fíjate en qué dicen de sí mismos: si son mediadores, su número de registro en la DGSFP, cómo cobran y si te informan de ello.
- Mira si te muestran el detalle de coberturas y no solo el precio.
- Evita decidir solo por el orden de resultados.
La OCU también tiene un comparador de seguros de coche; no hemos podido leer cómo funciona ni cómo se financia, así que solo te decimos que existe y que conviene mirar cómo explica su propio modelo.
Señales de alerta
- Promesas de ahorro sin metodología, como «hasta un 57 %». Si una web anuncia un ahorro máximo sin decir en qué perfil ni con qué método se calcula, trátalo como publicidad y no como dato.
- No decir cómo cobra o no indicar si es mediador.
- Presionar para contratar ya o cerrar el presupuesto en cuestión de minutos.
- Resultados con un solo proveedor o muy pocas opciones.
- Titulares alarmistas sin fuente. Merca2 publicó el 17 de julio de 2025 una noticia titulada «La advertencia del Banco de España sobre los seguros online», que afirma que los comparadores muestran primero a quien más paga. No identifica ningún informe del Banco de España y no da fuente para sus cifras, así que no podemos darlo por cierto. El modelo de comisiones existe, pero eso no demuestra que se oculten ofertas.
Preguntas frecuentes
¿Los comparadores de seguros son gratis? Para ti, sí: según Rastreator y Kelisto, cobran al proveedor y no al usuario.
¿Por qué cambia el precio al contratar? Porque la compañía puede pedir más información o revisar tus datos. Según Rastreator, la etiqueta «precio final» garantiza que no cambiará si los datos son correctos.
¿Aparecen todas las aseguradoras? No. Según Kelisto, solo se puede contratar con las que tienen un acuerdo, y las que no tienen oferta para tu perfil no aparecen.
¿Un comparador es una correduría? Algunos sí. Rastreator y Kelisto se presentan como mediadores inscritos en la DGSFP, según sus webs.
¿Cuál es el mejor comparador? No hay datos fiables para decirlo. Usa varios y compara con presupuestos directos.
¿Es más barato contratar por un comparador? Depende. No hay datos fiables que comparen el precio de la misma póliza por canal. Mira seguros de coche online vs con agente.
¿Qué hago si el precio final es mayor? Revisa qué datos han cambiado, pide el motivo por escrito y compara con otras ofertas. Si cambias, mira cómo cambiar de seguro de coche paso a paso.
¿Qué documentos necesito? Suelen pedir matrícula, permiso de conducir y datos del conductor. Mira qué documentos necesitas para contratar un seguro de coche.
Conclusión
Los comparadores de seguros de coche son útiles si los usas como lo que son: una forma rápida de pedir presupuestos, financiada con comisiones, que no muestra todo el mercado y cuyo precio final puede cambiar. Úsalos con datos reales, compara las mismas coberturas, usa más de uno y completa con presupuestos directos. Y desconfía de cualquier comparador, o de cualquier web, que te diga cuál es «el mejor» sin explicarte cómo ha llegado a esa conclusión.
Fuentes consultadas
- Rastreator, preguntas frecuentes y textos legales (sin fecha de publicación visible).
- Kelisto, «¿Quiénes somos?» y «Todas las compañías» (sin fecha de publicación visible).
- Selectra, «¿Qué es una correduría de seguros?» (actualizada el 27/08/2024).
- PwC Tax & Legal, «Transposición de la Directiva de Distribución de Seguros en España» (10/02/2020; fuente secundaria sobre el Real Decreto-ley 3/2020).
- CHECK24, nota de prensa «Simplificar el acceso al historial de siniestros» (21/03/2024; comparador comercial).
- Merca2, «La advertencia del Banco de España sobre los seguros online» (17/07/2025; titular sin fuente primaria verificable).
- Nuestros artículos 52, 54, 55 y 57, con las comparativas de Kelisto y Selectra citadas.
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio ni una recomendación de comparadores. Los datos de cada comparador proceden de sus propias webs y pueden cambiar. Esta web puede recibir comisiones por algunos enlaces; consulta nuestra página de transparencia. Consulta siempre las condiciones de cada póliza con la aseguradora o con un mediador autorizado.