Seguros de coche online vs con agente: ventajas y desventajas
Última actualización: octubre de 2026
Puedes contratar tu póliza desde el móvil en diez minutos o sentarte con una persona que te explique cada cláusula. La duda de seguros de coche online vs con agente es muy habitual, y casi todo lo que se publica sobre ella lo escribe alguien que vende uno de los dos canales. Aquí repasamos qué cambia de verdad: asesoramiento, precio, gestión de siniestros y derecho a echarte atrás. Un aviso previo: no hay datos fiables que demuestren que un canal sea más barato que otro, así que no te diremos cuál es «el mejor». Sí te damos criterios para decidir con cabeza.
En resumen
- Online o directo: contratas tú, rápido y a cualquier hora, pero el asesoramiento es el que tú te des.
- Agente: trabaja para una aseguradora (exclusivo) o para varias (vinculado). Te atiende en persona, pero solo te ofrece los productos de esas compañías.
- Corredor: es independiente de las aseguradoras y puede comparar entre varias. Responde de sus actos y debe tener seguro de responsabilidad civil profesional.
- Precio: no hay una regla fiable. Pide presupuesto por los dos canales con las mismas coberturas.
- Desistimiento: la ley da 14 días en contratos a distancia, pero excluye los seguros obligatorios. Lee tu contrato antes de contar con ello.
Las formas de contratar
Cuando hablamos de seguros de coche online vs con agente, conviene separar cuatro vías, porque se mezclan a menudo:
- Contratación directa con la aseguradora (web, app o teléfono): sin intermediario.
- Agente exclusivo: persona o empresa vinculada a una sola aseguradora por contrato de agencia. Solo vende sus productos (Consumoteca, actualizado el 02/08/2023).
- Agente vinculado: puede trabajar con varias aseguradoras, aunque se sitúa entre el agente exclusivo y el corredor (Consumoteca).
- Corredor: independiente de las aseguradoras. Según iAhorro (actualizado en 2018), puede ofrecer productos de cualquier compañía y representa los intereses del cliente.
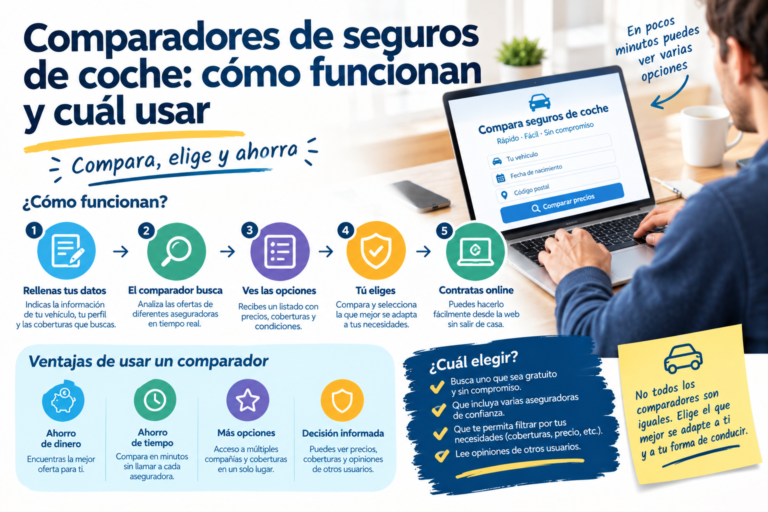
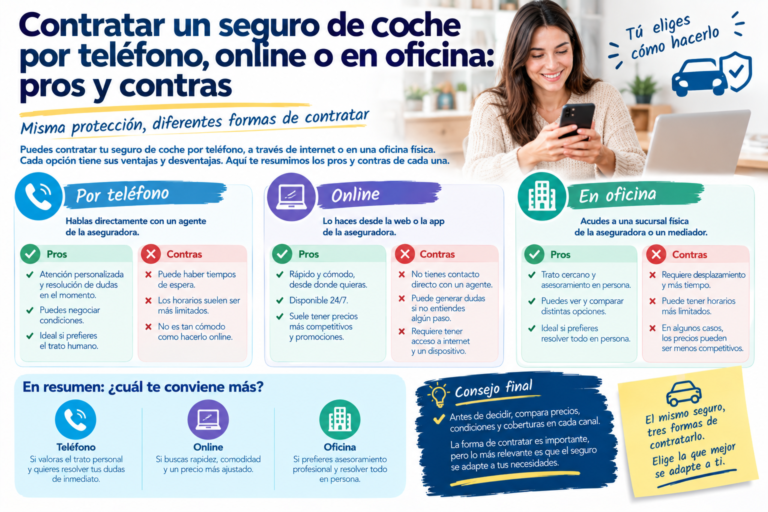
Una cuarta vía es el comparador online, que no es una aseguradora. Si quieres saber cómo funcionan, mira comparadores de seguros de coche. Y si lo que te interesa es contratar por teléfono o en oficina, tienes contratar un seguro de coche por teléfono, online o en oficina.
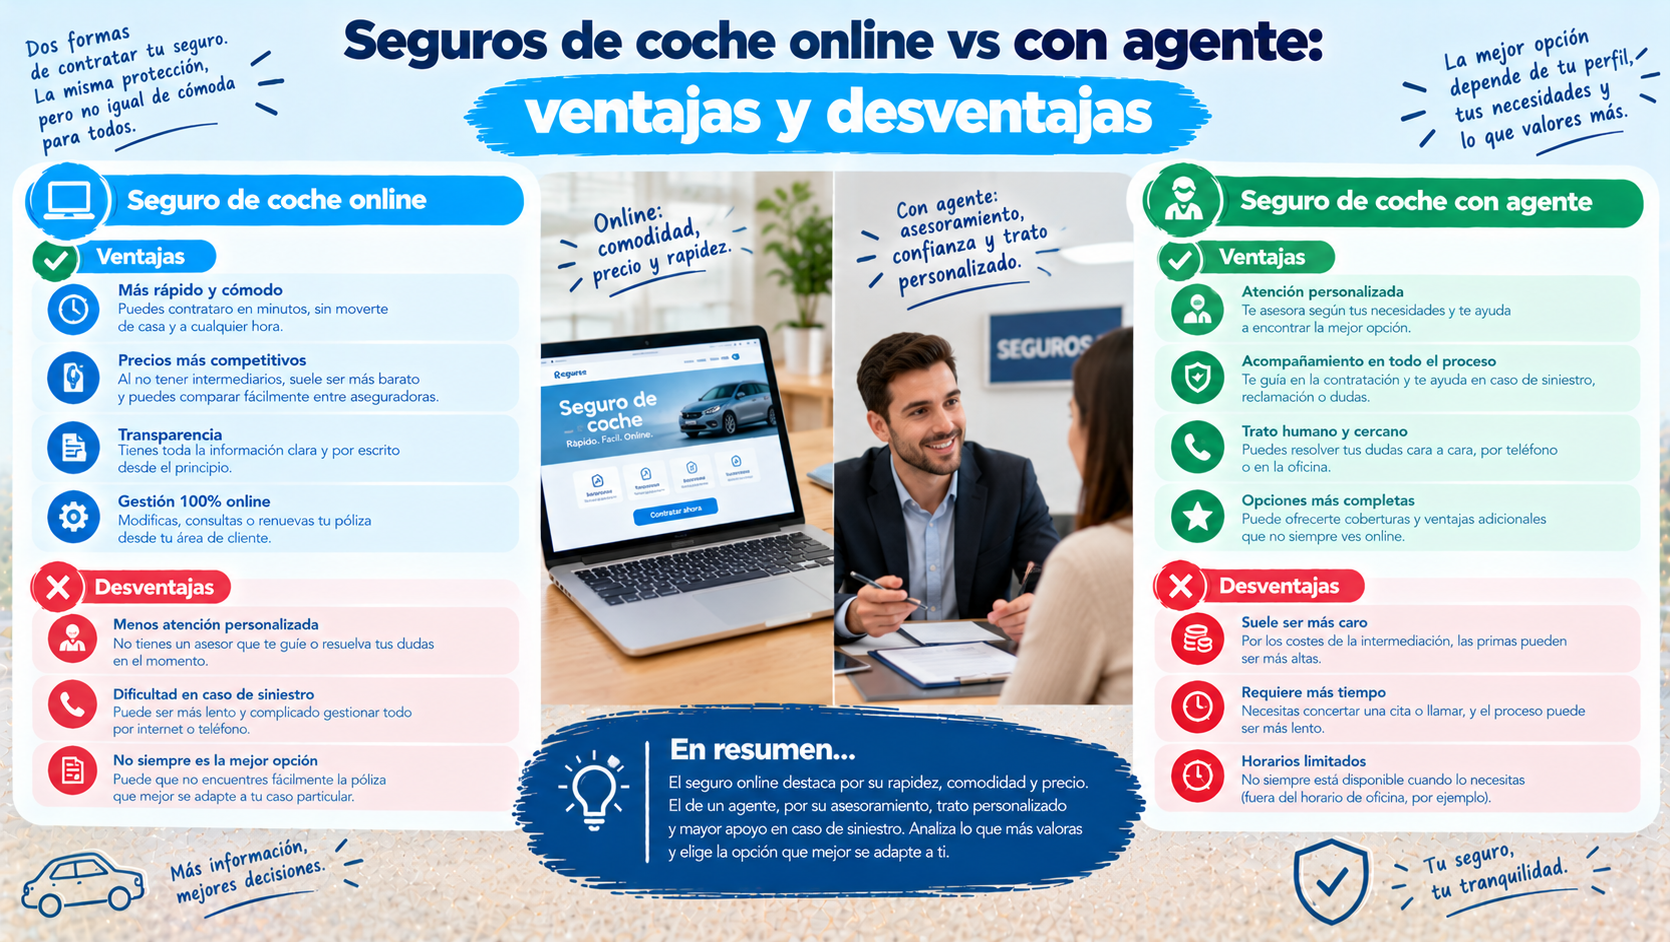
Online o directo: ventajas y desventajas
Ventajas
- Comodidad: puedes pedir presupuesto y contratar a cualquier hora, sin desplazarte.
- Rapidez: rellenas un formulario y obtienes el precio al momento.
- Comparación: puedes pedir varios presupuestos y ver las diferencias con calma.
- Control: decides tú qué coberturas pones y cuáles quitas.
Desventajas
- Asesoramiento limitado: si no sabes qué es la franquicia o el valor venal, nadie te lo explica salvo que llames.
- Riesgo de errores al rellenar los datos: un dato mal declarado puede dar problemas en un siniestro. Lo vemos en el seguro no quiere pagar mi siniestro.
- Menos comparación real: al contratar directamente solo ves una compañía a la vez.
- Trato impersonal: en caso de duda, tendrás que usar el teléfono, el chat o la app.
Para elegir bien las coberturas sin ayuda, mira tipos de seguro de coche.
Agente: ventajas y desventajas
Ventajas
- Trato personal: alguien te explica la póliza, y te ayuda en caso de siniestro, según describe Consumoteca.
- Identificación: el agente debe indicar para quién actúa.
- Responsabilidad de la aseguradora: según iAhorro, los actos del agente están bajo la responsabilidad de la aseguradora para la que trabaja.
Desventajas
- Oferta limitada: el agente exclusivo solo ofrece los productos de una compañía. Si tu perfil encaja mejor con otra, no te lo dirá.
- Menos flexibilidad horaria: en general, atiende en horario de oficina.
- Posible sesgo comercial: como en cualquier canal con intereses comerciales, pregunta cómo se remunera y compara siempre con otro presupuesto.
Corredor: ventajas y desventajas
Ventajas
- Independencia respecto de la aseguradora, según iAhorro, y capacidad de comparar entre varias compañías.
- Responsabilidad propia: responde de todos sus actos y debe tener un seguro de responsabilidad civil profesional (iAhorro, 2018).
- Revisión periódica: algunas corredurías ofrecen revisar la póliza cada año. Por ejemplo, el RACE, a través de su correduría Asegurace, dice en su web comercial que ofrece asesor independiente y revisión anual.
Desventajas
- Puede no trabajar con todas las aseguradoras: pregúntale con cuáles lo hace y con cuáles no.
- Remuneración: cobra comisiones de las compañías, aunque debe informarte de la naturaleza de su remuneración (ver apartado 7).
- Calidad desigual: como en cualquier canal, hay buenos y malos profesionales. Comprueba que está inscrito en el registro de la DGSFP.
Precio: lo que sabemos y lo que no
Es la pregunta que más se repite, y la respuesta honesta es que no tenemos datos fiables que comparen el precio de la misma póliza por canal. Lo que sí vemos son afirmaciones comerciales:
- Algunas webs aseguran que contratar online da descuentos, pero no ofrecen datos que lo respalden.
- Un corredor puede conseguirte un buen precio al comparar varias compañías, pero tampoco tenemos un estudio independiente que lo cuantifique.
Entonces, ¿cómo decidirlo? Con un método sencillo: pide el mismo presupuesto, con la misma cobertura y franquicia, por todos los canales y compara. Si te interesa ver qué incluye cada nivel de cobertura, mira todo riesgo con franquicia o sin franquicia. Para más ideas de ahorro, tienes 15 formas de ahorrar en el seguro de coche.
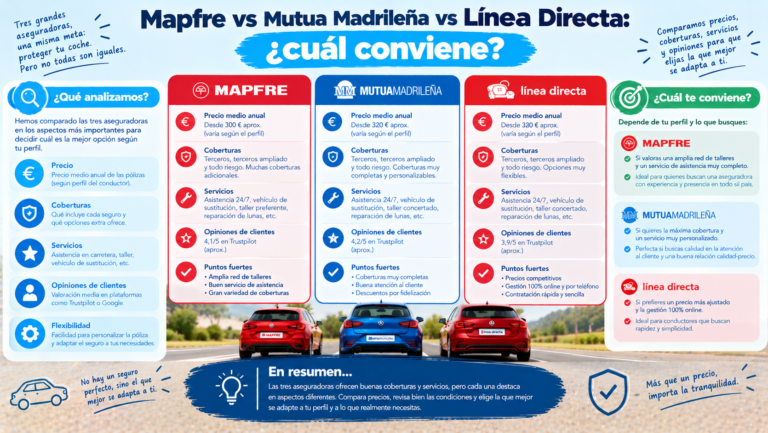
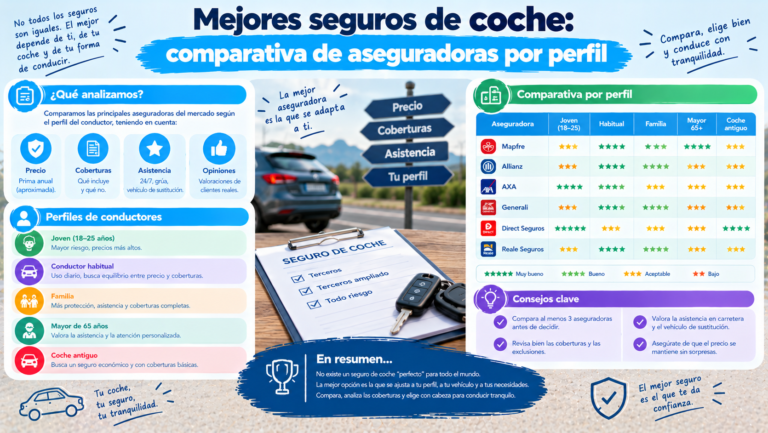
Si quieres ver cómo varían los precios entre aseguradoras para un mismo perfil, mira Mapfre vs Mutua Madrileña vs Línea Directa y mejores seguros de coche: comparativa por perfil.
Asesoramiento y obligaciones del mediador
Los agentes y los corredores son «mediadores de seguros» y están sujetos al Real Decreto-ley 3/2020, que transpuso la directiva europea de distribución de seguros. Según el resumen de PwC Tax & Legal (10/02/2020), entre sus obligaciones están:
- Informar sobre la naturaleza de su remuneración y sobre si ofrecen asesoramiento.
- Venta informada o asesorada: en la informada, dan información objetiva teniendo en cuenta tus necesidades; en la asesorada, hacen una recomendación personalizada.
- Entregar el documento de información sobre el producto (IPID) en los seguros distintos de vida.
- No usar sistemas de remuneración que les incentiven a recomendarte un producto cuando existe otro que se ajusta mejor a tus necesidades.
Nota: es un resumen de una consultora de 2020. Verifica el texto vigente en el BOE.
En la práctica, pregunta siempre: ¿cómo cobra?, ¿con cuántas aseguradoras trabaja?, ¿me asesora o solo me informa? Y pídele el documento informativo del producto antes de pagar.
Siniestros y atención posterior
El canal que elijas no cambia cuánto te debe pagar la aseguradora, pero sí cómo te acompañan:
- Con agente o corredor, tienes una persona de referencia que puede gestionar el parte y presionar por ti.
- Contratando directamente, tratas con el servicio de siniestros de la compañía.
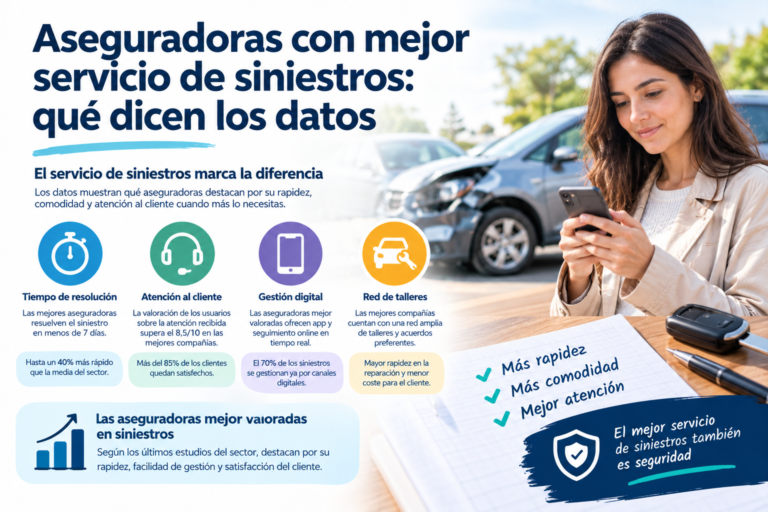
Un informe de Mapfre realizado por Gain Dynamics y recogido por OKDiario (03/07/2025), basado en una encuesta a más de 205.000 tomadores, dice que 7 de cada 10 asegurados que contrataron por mediador consideran que su póliza cubrió adecuadamente un siniestro. Cuidado con este dato: lo publica una aseguradora con interés en el canal mediador y no lo compara con el canal directo. No demuestra que un canal sea mejor.
Si tienes un retraso o una negativa, mira cuánto tarda el seguro en pagar un siniestro y el seguro no quiere pagar mi siniestro: cómo reclamar.
Derecho de desistimiento
Un punto que suele sorprender: ¿puedes echarte atrás si contratas por internet?
- La ley general: la Ley 22/2007, de comercialización a distancia de servicios financieros, da al consumidor 14 días naturales para desistir de un contrato a distancia, sin indicar motivos y sin penalización (art. 10). Si la cobertura ya se ha prestado, solo pagas la parte proporcional al tiempo cubierto (art. 11).
- La excepción importante: el mismo artículo excluye los seguros que cumplen una obligación de aseguramiento del tomador. Es decir, el seguro obligatorio podría quedar fuera.
- Lo que dicen las fuentes: Selectra (30/07/2024) afirma que el desistimiento aplica a los seguros de coche sin matizar. Legalitas (01/12/2015, página antigua) dice que podría no aplicarse al seguro obligatorio, pero sí a otras coberturas, según la póliza.
Por eso: no cuentes con los 14 días sin leer las condiciones. Comprueba qué dice tu contrato y comunica el desistimiento por un medio que deje constancia. Verifica el texto en el BOE. Para saber cómo cancelar y con qué plazos, mira cuándo puedes cancelar el seguro de coche y cómo hacerlo.
Para qué perfil encaja cada canal
No es una recomendación, sino lo que suele cuadrar según el perfil:
- Si sabes lo que quieres y te manejas con la póliza: la contratación directa online ahorra tiempo.
- Si necesitas que alguien te explique las coberturas: un agente o un corredor.
- Si quieres comparar varias compañías con una sola persona: un corredor.
- Si tienes un perfil complicado (conductor novel, historial de siniestros, puntos perdidos): un corredor puede ayudarte a encontrar quien te acepte. Mira seguro de coche para noveles.
- Si quieres un trato cercano en siniestros: un agente o un corredor, comprobando siempre cómo gestiona los partes.
Cómo decidir
- Pide presupuestos por los dos canales con las mismas coberturas y franquicia.
- Pregunta al mediador cómo cobra, con cuántas aseguradoras trabaja y si te asesora.
- Comprueba que está inscrito en el registro de la DGSFP.
- Lee la póliza y el documento informativo del producto antes de pagar.
- Guarda las condiciones que te envíen, por si luego tienes que reclamar.
- Revisa cada año: qué hacer cuando llega la renovación con subida de prima.
Preguntas frecuentes
¿Es más barato contratar online o con agente? No hay datos fiables que lo demuestren. Pide el mismo presupuesto por los dos canales y compara.
¿Qué diferencia hay entre agente y corredor? El agente trabaja para una aseguradora (exclusivo) o varias (vinculado); el corredor es independiente de las aseguradoras y responde de sus propios actos.
¿Un corredor cobra al cliente? Normalmente cobra comisiones de las aseguradoras, pero debe informarte de la naturaleza de su remuneración.
¿Puedo cancelar un seguro contratado por internet en 14 días? La Ley 22/2007 prevé 14 días en contratos a distancia, pero excluye los seguros obligatorios. Lee tu contrato.
¿Cómo sé si un mediador es de fiar? Comprueba que está inscrito en el registro de la DGSFP y pídele información sobre su remuneración.
¿El canal cambia lo que paga el seguro en un siniestro? No. Lo que paga lo marca la póliza. El canal cambia quién te atiende y te ayuda con la gestión.
Conclusión
En el debate de seguros de coche online vs con agente no hay un canal ganador. Online ofrece rapidez y autonomía; el agente y el corredor aportan trato personal, y el corredor además la posibilidad de comparar. Lo decisivo es comparar presupuestos con las mismas coberturas, preguntar cómo cobra quien te asesora y leer la póliza antes de firmar.
Fuentes consultadas
- Ley 22/2007, de 11 de julio, de comercialización a distancia de servicios financieros destinados a los consumidores, arts. 10 y 11 (BOE; leída en una consolidación sin valor jurídico).
- PwC Tax & Legal, «Transposición de la Directiva de Distribución de Seguros en España» (10/02/2020), sobre el Real Decreto-ley 3/2020.
- iAhorro, «Agente o corredor de seguros, ¿qué elijo?» (publicado 15/09/2017, actualizado 03/01/2018). Fuente divulgativa y antigua.
- Consumoteca, «Agente de seguros» (publicado 02/09/2018, actualizado 02/08/2023).
- Selectra, «He contratado un seguro y quiero anularlo» (actualizado 30/07/2024).
- Legalitas, «¿Se puede anular un seguro de automóvil contratado a través de Internet?» (01/12/2015). Página antigua.
- OKDiario, informe de Mapfre sobre el canal mediador (03/07/2025). Datos de una aseguradora.
- RACE, página comercial de seguros de coche (sin fecha).
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio ni jurídico. Las condiciones, los plazos y la normativa pueden cambiar. Consulta siempre las condiciones de tu póliza con la aseguradora o con un mediador autorizado.