Seguro a todo riesgo con franquicia vs sin franquicia: cuál compensa
Última actualización: octubre de 2026
Al pedir presupuesto de todo riesgo con o sin franquicia te encuentras con dos precios muy distintos para un coche que parece el mismo. La franquicia es la clave, y entenderla puede ahorrarte cientos de euros al año, o salirte cara si eliges mal. En esta guía te explicamos qué es, cuánto se ahorra de verdad, qué importes son habituales y cuándo compensa cada opción. Si aún no tienes claro qué cubre un todo riesgo frente a otros seguros, empieza por la guía de tipos de seguro de coche.
En resumen
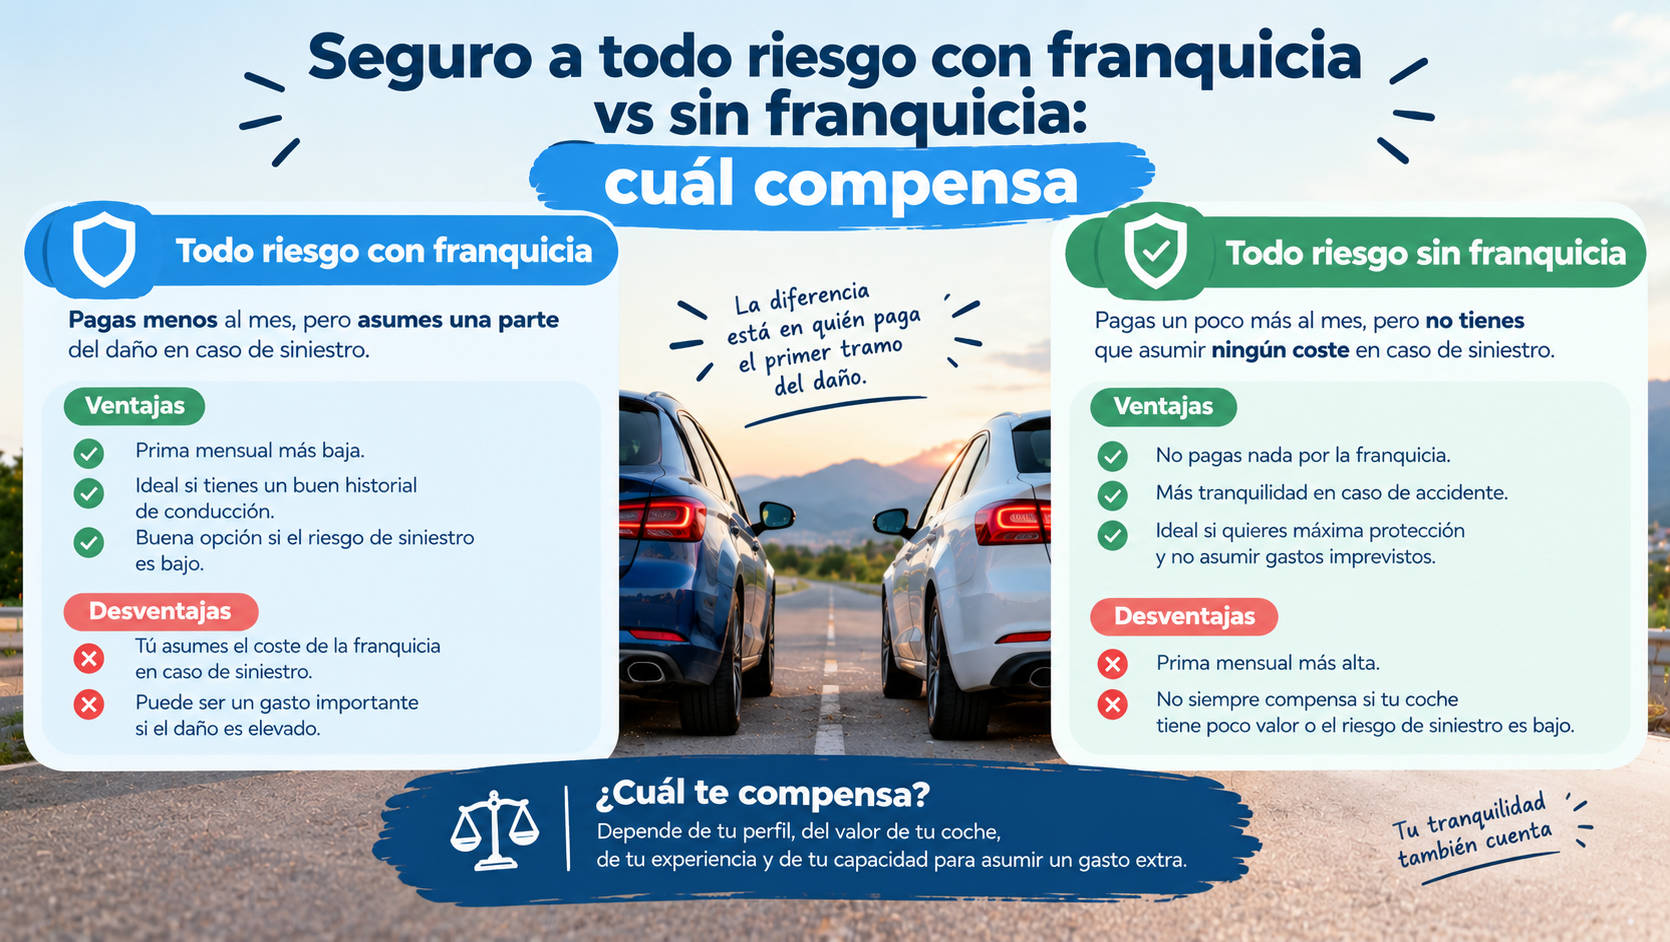
- La franquicia es la cantidad fija que pagas tú en un siniestro con daños propios en el que eres culpable; la aseguradora paga el resto. A cambio, la prima es más baja.
- Según Kelisto, pasar de un todo riesgo sin franquicia a uno con franquicia puede suponer unos 510 € de ahorro al año (comparando las pólizas más baratas de cada tipo). Otras estimaciones del sector, como las que recoge Motor16, hablan de un 10-20% sobre la misma póliza.
- Los importes de franquicia más habituales en turismos van de 150 a 500 €.
- El ahorro solo existe si no hay siniestros: si tienes un parte, la franquicia puede borrar la diferencia.
- Con franquicia compensa más si conduces con prudencia, usas poco el coche y puedes asumir ese gasto sin problema.
Qué es la franquicia
La franquicia es la parte del coste de una reparación que pagas tú de tu bolsillo. Si tu coche sufre daños de 1.200 € en un accidente por tu culpa y tu franquicia es de 300 €, tú pagas 300 € y la aseguradora paga 900 €. Si el daño cuesta menos que la franquicia (por ejemplo, 150 € con una franquicia de 200 €), la aseguradora no paga nada.
Hablamos de ella con más detalle en qué es la franquicia en el seguro de coche.
Todo riesgo con franquicia
Cubre lo mismo que un todo riesgo normal (daños propios aunque el culpable seas tú, además de lunas, robo, incendio y las coberturas básicas del seguro a terceros), pero con una franquicia que asumes tú. Cuanta más franquicia aceptes, más baja es la prima.
Para ver qué diferencia hay entre esta modalidad y las intermedias, lee también terceros básico vs ampliado.
Todo riesgo sin franquicia
Es la modalidad más completa: la aseguradora paga los daños cubiertos sin que tú pongas nada en cada siniestro. Es también la de la prima más alta. Según Kelisto, la prima media de esta modalidad es un 167% superior a la del todo riesgo con franquicia en su comparativa.
Para comparar todo riesgo con otras opciones, mira todo riesgo vs terceros.
Cuánto se ahorra: dos cifras y por qué difieren
Aquí hay un detalle importante: encontrarás cifras de ahorro que parecen contradecirse, y las dos pueden ser ciertas.
| Fuente | Qué dice | Cómo se calcula |
|---|---|---|
| Kelisto (1 de octubre de 2026) | Unos 510 € al año de ahorro medio al pasar de las pólizas sin franquicia más asequibles a las de franquicia | Compara pólizas de aseguradoras distintas, así que parte de la diferencia puede no deberse solo a la franquicia |
| Motor16 (23 de agosto de 2026) | Un ahorro del 10% al 20% anual sobre la misma póliza | Es una estimación del sector, no un estudio concreto: en una prima de 600 €, supondría entre 60 y 120 € |
Cómo leerlo: si comparas la misma póliza con y sin franquicia, el ahorro suele ser moderado (10-20%). Si comparas las más baratas de cada tipo entre compañías, la diferencia es mucho mayor, pero mezcla efectos (otra compañía, otras condiciones). Por eso lo único fiable es pedir presupuesto con y sin franquicia a la misma aseguradora y mirar la diferencia real para tu coche.
Ejemplo real de cotizaciones (Kelisto, 1 de octubre de 2026; perfil: hombre de 44 años en Madrid, SEAT Ibiza de 85 CV y 9 años, más de 10 años de carnet, garaje colectivo, sin partes en 5 años). Son cotizaciones de un perfil, no medias:
| Aseguradora | Precio anual | Franquicia |
|---|---|---|
| Qualitas Auto | 222 € | 600 € |
| Direct Seguros | 273 € | 260 € |
| Allianz | 361 € | 600 € |
| Verti | 414 € | 500 € |
Observa que a igualdad de franquicia (600 €) el precio varía mucho entre aseguradoras (222 € frente a 361 €). Comparar compañías puede ahorrar tanto como subir la franquicia. Para ver más datos de precios, mira cuánto cuesta un seguro de coche en España.
Tipos de franquicia: por siniestro, por panel y por lateral
No todas las franquicias se aplican igual. Según RACE, hay tres formas habituales:
- Por siniestro: una única franquicia para todos los daños de un mismo accidente. Es la más ventajosa para el asegurado.
- Por lateral: pagas una franquicia por cada lateral o paragolpes afectado.
- Por panel: pagas una franquicia por cada elemento dañado (aleta, puerta…). Es la menos favorable si el golpe afecta a varias piezas.
La franquicia también puede ser una cantidad fija o un porcentaje acordado. Pregunta siempre cómo se aplica, porque dos pólizas con «300 € de franquicia» pueden costarte cantidades muy distintas en un golpe real.
Cuándo compensa la franquicia (con un ejemplo)
Los importes de franquicia más habituales para turismos van de 150 a 500 €, según los comparadores que recoge Motor16. Las franquicias de 150-200 € se asocian a buen bonus o coches de gama media, y las de 300-500 € son las más comunes. Por encima de 600 € el ahorro es mayor, pero solo conviene si puedes asumir ese gasto sin problemas.
Ejemplo ilustrativo (cálculo nuestro, no un dato de una aseguradora): supón que, con franquicia de 300 €, ahorras 150 € al año en la prima.
- Si pasas 4 años sin siniestros, has ahorrado 600 €. Ganas.
- Si tienes un parte en esos 4 años, ahorras 600 € y pagas 300 €. Sigues ganando 300 €.
- Si tienes dos partes en 4 años, ahorras 600 € y pagas 600 €. Quedas en tablas.
- Si tienes tres o más, pierdes dinero.
Dicho de otra forma: con ese ahorro, compensa mientras no tengas más de un parte cada dos años. Tus números serán distintos, pero la lógica es la misma: compara el ahorro anual con la franquicia y piensa en cuántos partes das normalmente.
Dos matices importantes:
- Si el daño cuesta menos que la franquicia, no avises a la aseguradora: pagas tú la reparación y evitas que suba la prima. Eso hace que, en la práctica, con franquicia tengas incentivos para no dar partes pequeños. Recuerda que esos partes afectan a tu [bonus-malus] (Artículo 26).
- El ahorro solo se cumple si no hay siniestros. Kelisto lo advierte: si hay que pagar una reparación hasta el importe de la franquicia, el coste total puede igualarse o superar al de la opción sin franquicia.
Qué elegir según tu situación
Suele compensar con franquicia si:
- Conduces con prudencia y tienes buen historial sin partes.
- Usas poco el coche o lo guardas en garaje.
- Puedes asumir 300-500 € de golpe sin que te suponga un problema.
Suele compensar sin franquicia si:
- Usas el coche a diario en ciudad o aparcas en zonas con muchos roces.
- Tienes un coche nuevo o de mucho valor y no quieres sorpresas. Mira seguro de coche nuevo para ver cómo encaja con el valor a nuevo.
- Eres un conductor novel o con varios partes recientes.
Según la antigüedad del coche (orientación de RACE): hasta los 2 años compensa el todo riesgo; entre 2 y 4 sigue compensando, aunque ya conviene plantearse alternativas; entre los 4 y 6 años, el coche puede haber perdido la mitad de su valor y muchos conductores valoran pasar a terceros ampliado. Si es tu caso, lee bajar de todo riesgo a terceros. Y si compras uno de ocasión, mira seguro de coche de segunda mano.
Cosas que revisar antes de contratar
Antes de firmar un todo riesgo con franquicia, comprueba estos puntos (Motor16 los recomienda):
- Si la franquicia es por siniestro, por panel o por lateral.
- Si se aplica solo a daños propios o también a lunas, robo o incendio.
- Qué pasa en un siniestro total. Si quieres entender cómo funciona, lee siniestro total.
- Si hay franquicias distintas para conductores jóvenes o para un segundo conductor.
- Cuánto sube la prima al reducir la franquicia: pide presupuesto con 2 o 3 importes y compara.
Para pagar menos sin perder protección, tienes 15 formas de ahorrar en el seguro de coche y seguro barato sin perder coberturas.
Preguntas frecuentes
¿Qué es mejor, todo riesgo con franquicia o sin franquicia? Depende de tu coche, de cuánto lo uses y de si puedes asumir la franquicia. Con franquicia es más barato y compensa si das pocos partes. Sin franquicia es más caro pero no pagas nada en un siniestro.
¿Cuánto se ahorra con franquicia? Depende de cómo se compare. Kelisto habla de unos 510 € al año al comparar las pólizas más baratas de cada tipo. Motor16 habla del 10-20% sobre la misma póliza. Pide presupuesto con y sin franquicia a la misma aseguradora para saber tu caso.
¿Qué franquicia es la más habitual? Entre 150 y 500 €, siendo las de 300-500 € las más comunes.
¿Tengo que pagar la franquicia si el culpable es el otro conductor? Normalmente no: la franquicia se aplica a los daños propios en siniestros en los que eres culpable. Si el responsable es otro, su seguro paga tus daños. Confirma las condiciones de tu póliza.
¿Conviene dar parte si el daño es menor que la franquicia? No suele compensar: la aseguradora no pagaría nada y el parte podría subirte la prima en la renovación.
¿Puedo cambiar de franquicia en la renovación? Sí. Puedes pedir presupuesto con otra franquicia o cambiar de compañía; te explicamos cómo en cómo cambiar de seguro de coche.
Conclusión
La franquicia es una apuesta: pagas menos cada año a cambio de asumir una parte cuando tienes un siniestro. Si conduces con prudencia y puedes asumir 300-500 € sin problema, el todo riesgo con franquicia suele compensar; si usas mucho el coche, aparcas en la calle o no quieres sorpresas, el todo riesgo sin franquicia te da tranquilidad. Pide siempre presupuesto con distintas franquicias a la misma aseguradora, y compara después entre compañías.
Fuentes consultadas
- Kelisto: seguros a todo riesgo con franquicia (cotizaciones del 1 de octubre de 2026).
- Motor16: franquicia en el seguro de coche, cuánto pagas y cuándo compensa (23 de agosto de 2026).
- RACE: seguro de coche con o sin franquicia.
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio. Los precios son orientativos, proceden de cotizaciones y estimaciones de terceros en las fechas indicadas y pueden variar según tu perfil. Consulta siempre las condiciones de tu póliza con tu aseguradora o con un mediador autorizado.