Calculadora de coste del seguro de coche: factores que debes introducir
Última actualización: 6 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
- Una calculadora de seguro de coche te da un precio orientativo en pocos minutos, pero su resultado solo es tan bueno como los datos que introduces.
- Los datos mínimos son la matrícula (o marca, modelo y fecha de matriculación), tu edad y fecha de carné, tu código postal, el uso del coche y tu historial de siniestros.
- Para comparar bien, usa siempre el mismo perfil y las mismas coberturas en todas las calculadoras.
Qué hace una calculadora de seguro de coche
Una calculadora (o simulador) toma los datos que le das y los cruza con las tarifas de una o varias aseguradoras para devolverte un precio. Hay dos tipos:
| Tipo | Cómo funciona | Para qué sirve |
|---|---|---|
| Simulador de una aseguradora | Aplica la tarifa de esa compañía | Saber cuánto te cobraría esa aseguradora |
| Comparador | Consulta varias aseguradoras con los mismos datos | Ver rápido quién sale más barato para tu perfil |
Dos aclaraciones importantes:
- El resultado es una estimación. Cuando contratas, la aseguradora valida tus datos (matrícula, carné, historial de partes) y el precio puede ajustarse.
- Cuanto más completo y exacto sea lo que introduces, más se parecerá el precio mostrado al que pagarás.
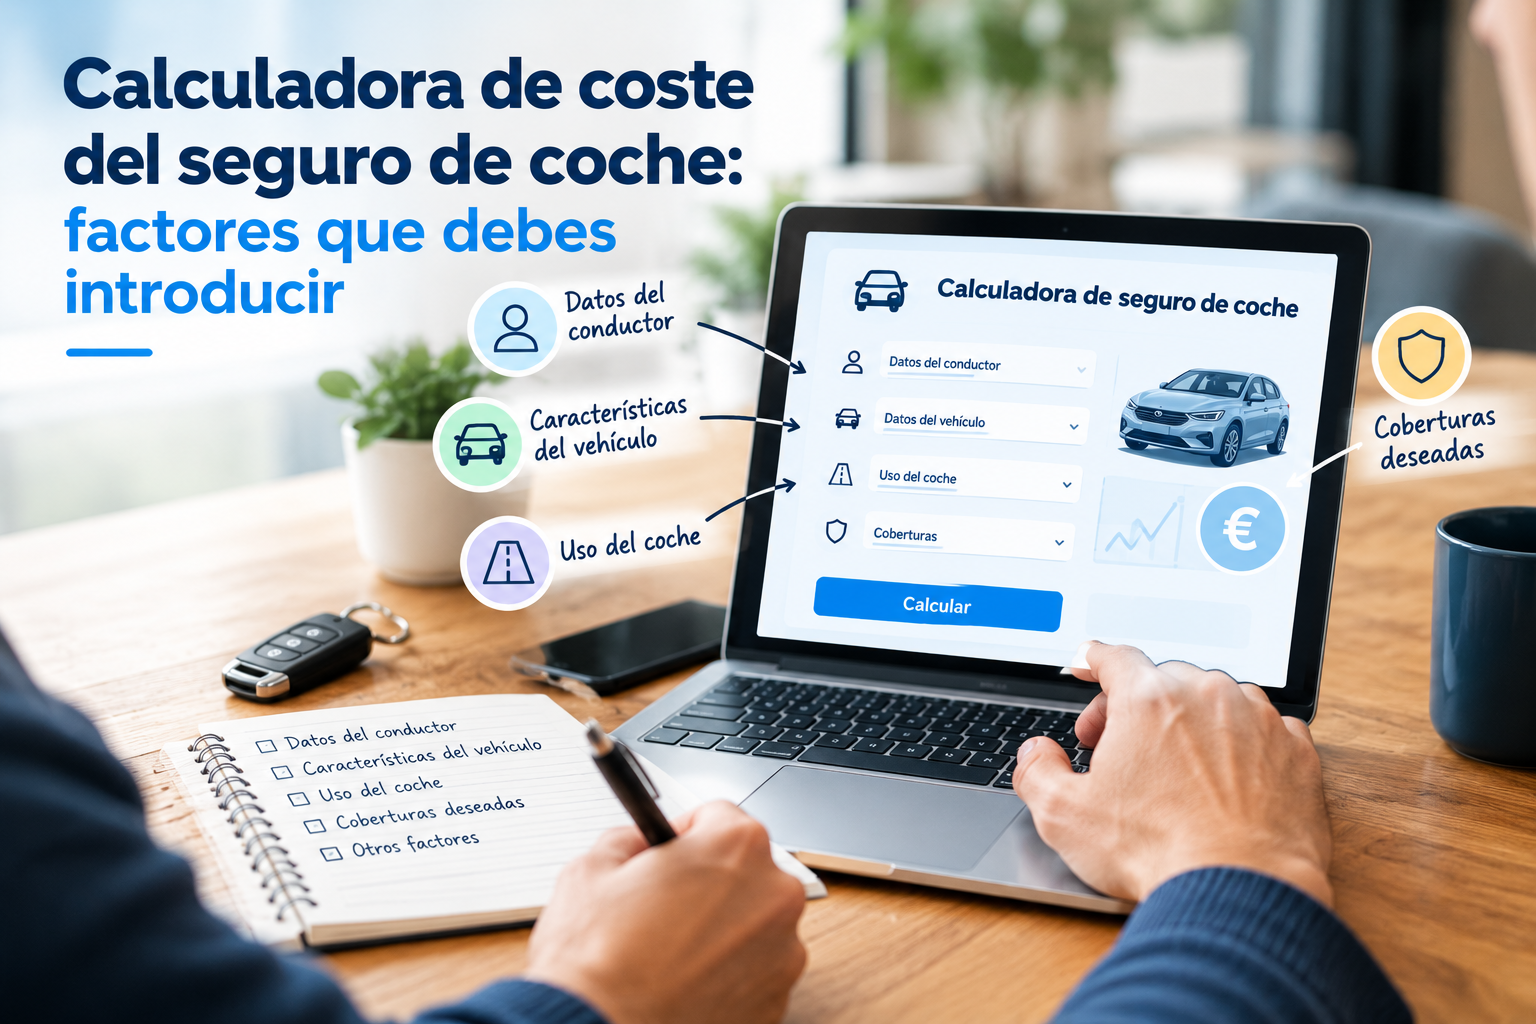
Lista de datos que debes tener a mano
Tenerlo todo preparado antes de empezar te ahorra tiempo y evita errores. Marca lo que ya tienes:
Datos del conductor
- Fecha de nacimiento del conductor principal
- Fecha en que te sacaste el carné (no solo los años de carné)
- Lugar de residencia y código postal
- DNI/NIE, que algunas calculadoras piden para dar el precio definitivo
- Otros conductores habituales (edad y fecha de carné de cada uno)
Datos del vehículo
- Matrícula: con ella, muchas calculadoras rellenan solos la marca, el modelo y la versión
- Si no tienes matrícula: marca, modelo, versión, combustible, potencia, fecha de compra y fecha de matriculación
- Permiso de circulación y ficha técnica por si hay que confirmar la versión exacta
Uso y ubicación
- Uso: particular o profesional
- Kilómetros al año aproximados
- Dónde aparcas: garaje privado o calle
- Código postal donde circula el coche (puede no coincidir con el de tu domicilio)
Historial y seguro actual
- Partes de los últimos 5 años y de qué tipo
- Aseguradora actual, fecha de vencimiento y años que llevas con ella
- Años como titular de seguros de coche con cualquier compañía
- Certificado de siniestralidad, si lo vas a necesitar (ver más abajo)
Qué cobertura buscas
- Modalidad: terceros, terceros ampliado o todo riesgo (ver diferencias entre todo riesgo y terceros)
- Franquicia, si quieres incluirla (ver qué es la franquicia)
Sobre el certificado de siniestralidad: es el documento que refleja los siniestros con culpa de los últimos cinco años. Según varias fuentes, tu aseguradora actual está obligada a entregártelo de forma gratuita en un plazo máximo de 15 días. Muchas compañías consultan ese historial directamente en el fichero sectorial SINCO, pero si tu antigua aseguradora no comparte datos, la nueva puede pedirte el certificado. Pídelo con tiempo si vas a cambiar de compañía.
Cuánto pesa cada dato en el precio
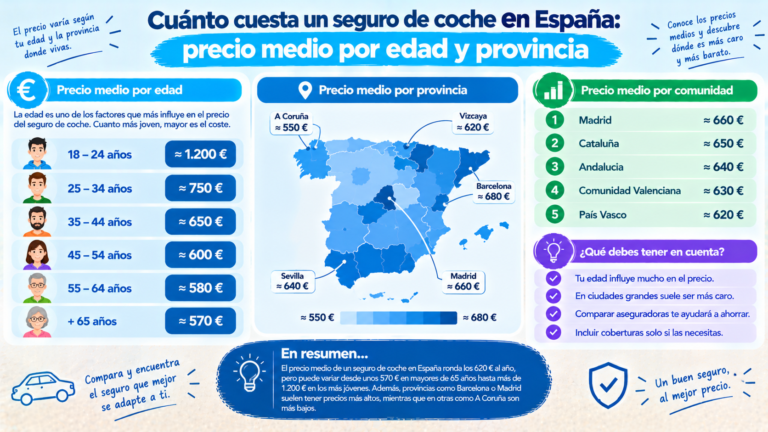
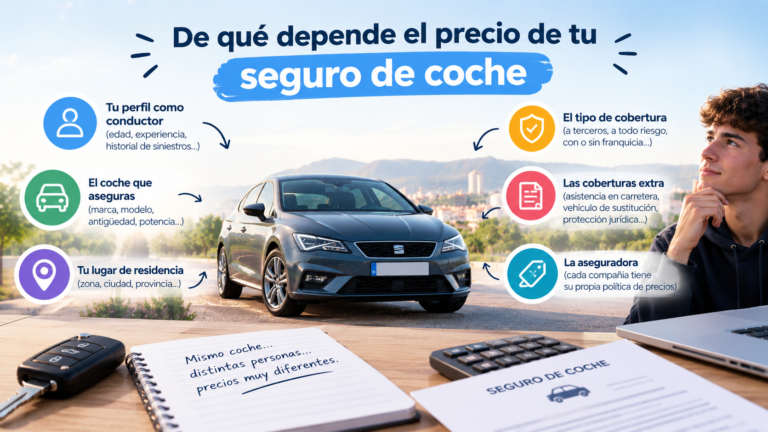
No todos los datos pesan igual. Estos son los que más mueven el resultado, con cifras reales de los índices de 2026 (ver cuánto cuesta un seguro de coche por edad y provincia):
| Dato que introduces | Cómo afecta | Ejemplo con datos reales |
|---|---|---|
| Edad del conductor | Es el factor que más cambia la prima | Según Rastreator (terceros ampliado), 18-24 años: 638 € de media; 55-64 años: 290 € |
| Años de carné | Menos experiencia, más riesgo | Según SeguroMatch (septiembre de 2026), un novel de 18-25 años paga una mediana de 2.263 € a terceros, frente a unos 860 € de un novel de 26 años o más |
| Provincia / código postal | Cada zona tiene su siniestralidad y su riesgo de robo | Teruel, 236 €; Almería, 333 € (Rastreator): un 41 % de diferencia |
| Combustible | El tipo de motor altera la prima | Gasolina, 279 €; diésel, 332 €; eléctrico e híbrido, 334 € (Rastreator) |
| Historial de siniestros | Un buen historial reduce la prima; los partes con culpa la suben | Ver cómo funciona el bonus-malus |
| Uso y kilómetros | Más uso, más exposición al riesgo | Ver de qué depende el precio de tu seguro |
| Garaje | Un garaje cerrado reduce el riesgo de robo y vandalismo | Ver dónde aparcas y cuánto pagas |
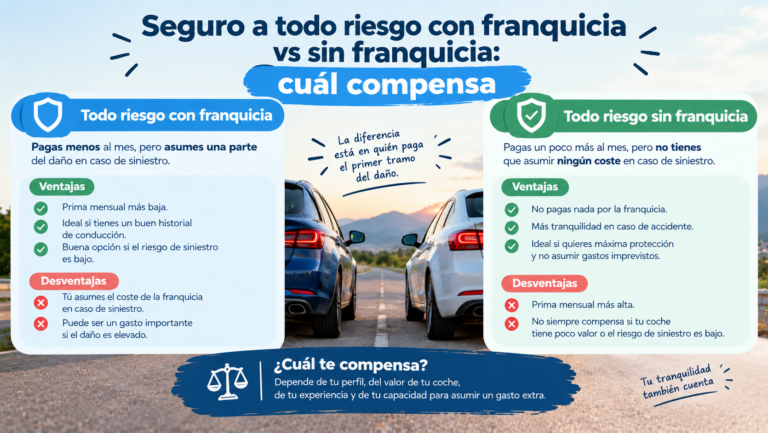
| Modalidad y franquicia | Más coberturas, más precio; más franquicia, menos precio | Ver todo riesgo con y sin franquicia |
Cómo leer la tabla: las cifras son medias de cada índice por un solo factor y no son una calculadora. Tu precio dependerá de la combinación de todos tus datos.
Cómo usar una calculadora para comparar bien
- Introduce datos reales y exactos. Si alguno no coincide con la realidad, el presupuesto no se ajustará a tu perfil. Si los datos del coche fallan, el cálculo puede ser incorrecto o no completarse.
- No ocultes partes ni siniestros antiguos. La aseguradora los verificará al contratar. Omitirlos o falsearlos puede acabar en un precio distinto o en problemas con la cobertura.
- Usa el mismo perfil en todas las calculadoras: misma edad, mismo carné, mismos kilómetros y mismo código postal.
- Compara la misma cobertura y franquicia. Un precio a terceros y otro a todo riesgo no son comparables.
- Prueba al menos 2 o 3 herramientas. Cada aseguradora aplica su propia tarifa, así que los resultados pueden variar.
- Guarda una captura o el presupuesto de cada resultado, con la fecha, para poder comparar después.
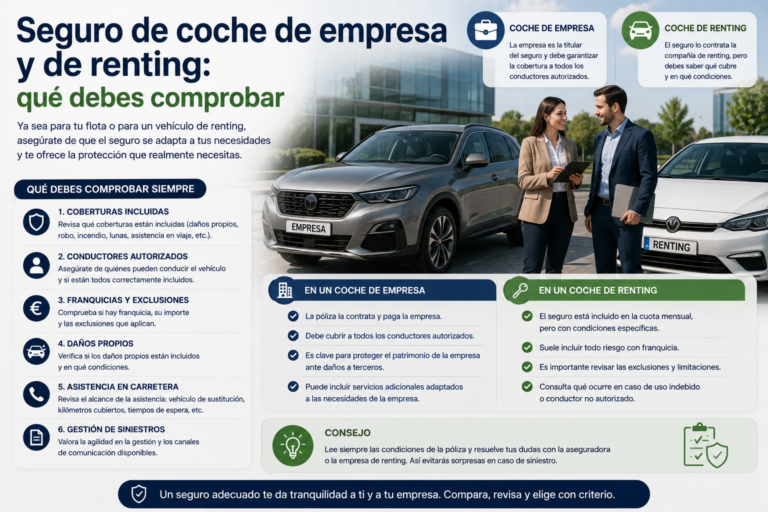
- Mira más allá de la prima: coberturas incluidas, franquicia, asistencia en carretera y condiciones de renovación.
Qué hacer con el resultado
- Si tu precio actual está por encima de los resultados, revisa si coincide la cobertura y cotiza en más sitios. Puedes consultar cómo cambiar de seguro de coche paso a paso.
- Si estás dentro de plazo de renovación, recuerda que para no renovar debes avisar con al menos un mes de antelación. Ver cómo avisar de que no quieres renovar.
- Si el precio sale más alto de lo esperado, repasa por qué me ha subido el seguro de coche y 15 formas de ahorrar en el seguro de coche.
Preguntas frecuentes
¿Qué datos mínimos necesito para calcular el seguro de coche? Matrícula (o marca, modelo y fecha de matriculación), edad y fecha de carné del conductor, código postal, uso anual del coche y partes de los últimos 5 años.
¿Puedo calcular el seguro sin dar mis datos personales? Algunas calculadoras ofrecen una estimación orientativa con pocos datos (modelo, código postal, años de carné y kilómetros), pero para un precio personalizado piden datos como el DNI y tu información de contacto.
¿Hace falta la matrícula? No siempre, pero con la matrícula la calculadora identifica tu vehículo y reduce errores. Algunas permiten calcular también un coche nuevo sin matricular.
¿Por qué dos calculadoras me dan precios distintos? Porque cada aseguradora aplica su propia tarifa a tus datos, y porque los comparadores pueden mostrar diferentes aseguradoras y coberturas.
¿Es fiable el precio de una calculadora? Es una estimación basada en lo que introduces. El precio definitivo se confirma al contratar, tras verificar tus datos.
¿Qué pasa si me equivoco al introducir un dato? Si lo detectas antes de contratar, puedes corregirlo y recalcular. Si no se detecta, el precio puede variar al validar la información.
Siguiente paso
Ya tienes la lista de datos preparada. Lo más útil ahora es calcular y comparar con tus datos reales y las mismas coberturas.
Lecturas relacionadas:
- Cuánto cuesta un seguro de coche en España por edad y provincia
- De qué depende el precio de tu seguro
- Seguro de coche barato: cómo encontrarlo sin perder coberturas
Fuentes y metodología
- Qué datos piden los comparadores y simuladores: CHECK24, Occident, Prima Seguros y Seguros El Corte Inglés (consultados en octubre de 2026).
- Certificado de siniestralidad: información de Prima Seguros, Allianz y el RACE, que lo describen como un documento gratuito, con un plazo máximo de entrega de 15 días y un historial de 5 años.
- Cifras de la tabla del apartado 3: Rastreator, Índice de precios de los seguros de coche 2026, y SeguroMatch, Índice de precios de septiembre de 2026 (ver metodología y limitaciones en el artículo 1).
Limitaciones: los requisitos concretos varían según la calculadora y la aseguradora. Las cifras proceden de comparadores con su propia muestra y no se pueden usar para calcular tu prima exacta.
Este artículo es informativo y no constituye una recomendación de contratación. Los precios y condiciones cambian con frecuencia; confirma siempre el presupuesto antes de contratar.