Seguro de coche con malus: quién te asegura y cuánto pagarás
Última actualización: 8 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
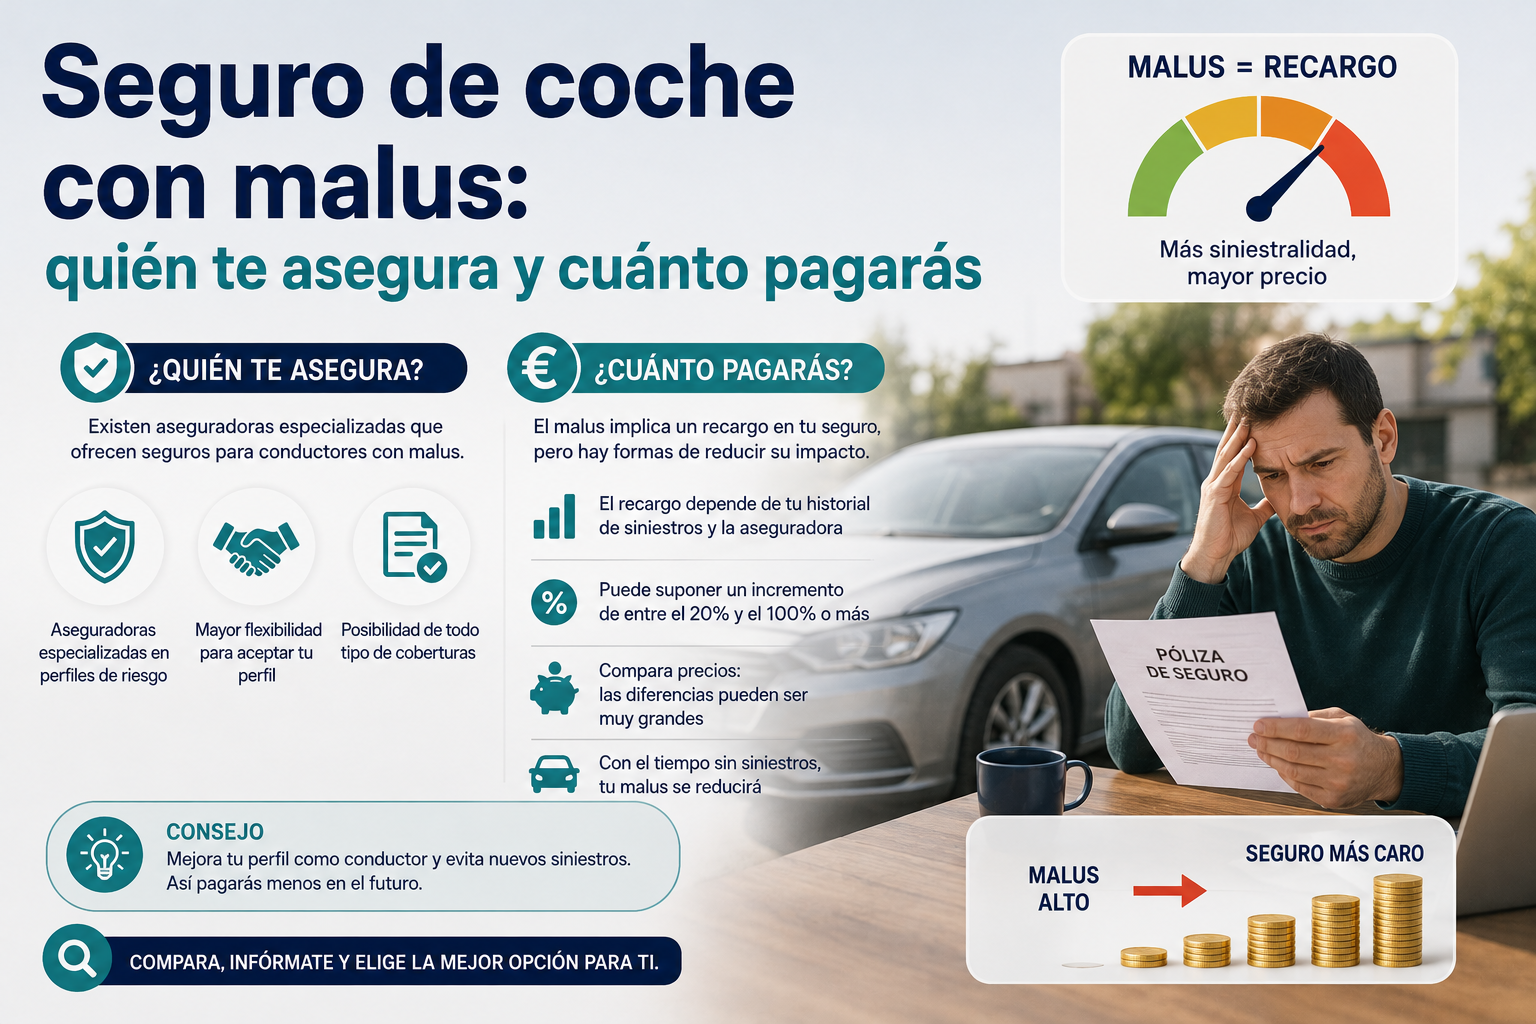
- Tener malus significa que has dado partes con culpa y tu aseguradora te aplica un recargo. En la práctica, casi siempre te asegurarán, pero a un precio mayor.
- Las fuentes dan rangos distintos para la subida tras un parte con culpa: entre un 10 % y un 50 %, y hasta un 100 % si acumulas varios partes en pocos años.
- Si dos aseguradoras te rechazan por escrito, puedes pedir el seguro obligatorio al Consorcio de Compensación de Seguros, que solo cubre la responsabilidad civil.
Qué significa tener malus
El malus es la parte «negativa» del sistema bonus-malus: un recargo que se aplica a la prima cuando das partes con culpa. Cada año sin siniestros con culpa te da descuento (bonus), y cada parte con culpa lo recorta o añade un recargo.
El recargo llega en la siguiente renovación, no el día del accidente. Para ver cómo funciona la escala, los escalones y la carta de bonificaciones, consulta cómo funciona el bonus-malus del seguro de coche y cuándo sube el seguro tras un siniestro.
¿Te van a asegurar?
Lo normal es que sí. Para la mayoría de conductores con algún parte, las aseguradoras aceptan el riesgo y lo reflejan en el precio. Pero conviene saber que pueden rechazarte:
- La normativa permite que las aseguradoras rechacen solicitudes de seguro obligatorio, según Acierto. Según Doctor i, la aseguradora debe justificar el rechazo por escrito.
- Según Prima, los factores que más pesan son el historial de siniestralidad y de conducción (partes con culpa y multas), la zona de circulación, la edad y experiencia y el uso del vehículo.
- Un solo parte con culpa rara vez provoca un rechazo. Es más probable si hay varios partes seguidos o un siniestro grave. Según Motor16, un siniestro grave puede llevar a la aseguradora a no renovar el contrato.
Aviso: cada aseguradora aplica su propio criterio. Que una te rechace no significa que otras lo hagan.
Quién te asegura: las vías reales
No existe una lista pública y fiable de «aseguradoras que aceptan malus». Los rankings que circulan suelen ser contenido comercial, así que este artículo no recomienda compañías concretas. Estas son las vías prácticas para encontrar una:
| Vía | Cómo ayuda |
|---|---|
| Comparador de seguros | Introduces tu historial real y ves a qué precio te acepta cada aseguradora |
| Aseguradoras tradicionales y directas | Cada una aplica su propia escala; cotizar en varias suele dar diferencias notables |
| Corredor o mediador de seguros | Puede consultar varias compañías por ti. Según el Consorcio, los rechazos que reciba un corredor actuando en tu nombre sirven para acudir al propio Consorcio |
| Tu aseguradora actual | A veces mantiene al cliente con recargo en lugar de perderlo. Pide una revisión antes de renovar |
| Consorcio de Compensación de Seguros | Último recurso para el seguro obligatorio (apartado 6) |
Antes de cotizar, ten a mano tu historial. Para saber qué datos pedir, consulta calculadora de coste del seguro: factores que debes introducir.
Cuánto pagarás con malus
No existe una tabla pública estandarizada: cada compañía aplica su propio baremo. Estos son los rangos que dan distintas fuentes para un parte con culpa:
| Fuente | Qué dice |
|---|---|
| Rastreator (vía Motor16) | Entre 60 y 120 € más al año en un seguro de unos 400 € (un 15-30 %) |
| Allianz Direct | Un coeficiente de hasta 1,3 tras un siniestro con culpa: un 30 % más |
| Motor16 | Entre un 20 % y un 50 %, según compañía, gravedad y escalón |
| RankingSegurosEspaña (contenido comercial) | Un 10-30 % por un parte culpable, y hasta un 100 % con 3 o más |
| Otra publicación de Motor16 | Un recargo de entre el 10 % y el 20 % cuando el siniestro es responsabilidad del conductor |
Ejemplo numérico (prima base de 400 €, cifras ilustrativas):
| Escenario | Recargo | Prima resultante |
|---|---|---|
| Parte con culpa leve | 15 % | 460 € |
| Parte con culpa | 30 % | 520 € |
| Parte con culpa grave | 50 % | 600 € |
| Varios partes en pocos años | hasta un 100 % | hasta 800 € |
Cómo leerlo: son horquillas, no una tarifa. Tu precio depende de la gravedad del parte, del escalón en el que estabas y de tu aseguradora. Un parte puede borrar el descuento de varios años, y recuperar el tope puede llevar entre tres y cinco ejercicios sin partes, según Motor16.
Para ver cuánto cuesta un seguro según tu perfil sin recargo, consulta cuánto cuesta un seguro de coche por edad y provincia.
Cómo pagar menos con un historial malo
- Compara varias aseguradoras con las mismas coberturas. Cada una aplica su propio baremo y la diferencia puede ser grande. Ver cómo cambiar de seguro paso a paso.
- Revisa tu historial. Comprueba que los partes que figuran son con culpa y que tienen menos de cinco años. Pide el certificado de siniestralidad a tu aseguradora y consulta cómo negociar con tu aseguradora.
- Ajusta la cobertura y la franquicia. Una franquicia más alta o pasar de todo riesgo a terceros ampliado puede abaratar la prima. Ver qué es la franquicia.
- Valora no dar parte en daños pequeños propios. Según una web especializada, a veces compensa pagar una reparación menor de tu bolsillo para no perder escalones. Pero no ocultes accidentes con terceros ni con lesiones.
- Recupera tus escalones. Cada año sin partes con culpa baja la prima.
- No dejes caducar la póliza. Circular sin el seguro obligatorio no está permitido, así que programa la nueva póliza antes de que venza la actual.
Si eres joven o novel, además hay opciones específicas: seguro para conductores noveles.
Si te rechazan: el Consorcio de Compensación de Seguros
Si ninguna aseguradora privada acepta asegurarte, hay una salida legal. Según el propio Consorcio:
- Solo puede contratar el seguro obligatorio de automóviles, con carácter excepcional, cuando el riesgo ha sido rechazado por las entidades aseguradoras privadas.
- Debes aportar la comunicación de al menos dos aseguradoras en la que conste el rechazo.
- No es necesario que aportes un certificado con tu historial de siniestralidad.
- Si existe una aseguradora privada que cubra el riesgo, el Consorcio no puede aceptar la contratación.
Qué cubre y qué no: es solo el seguro de responsabilidad civil obligatoria. Quedan fuera los daños propios del vehículo, el robo, la defensa jurídica o la asistencia en viaje, entre otras coberturas. Ver seguro obligatorio: qué cubre y qué no.
Pasos prácticos:
- Pide presupuesto a al menos dos aseguradoras y guarda sus respuestas por escrito.
- Reúne tu identificación, el permiso de conducir y el permiso de circulación del vehículo.
- Solicita el seguro al Consorcio a través de su web.
- Si crees que el rechazo no está justificado, puedes elevar una reclamación a la Dirección General de Seguros y Fondos de Pensiones, según Doctor i.
Preguntas frecuentes
¿Qué es tener malus en el seguro de coche? Es tener un recargo en la prima por partes con culpa. Es la parte penalizadora del sistema bonus-malus.
¿Pueden negarse a asegurarme por tener partes? Sí, pueden rechazar el riesgo, aunque lo habitual es aceptarte con recargo. Si te rechazan dos aseguradoras, puedes acudir al Consorcio.
¿Cuánto sube el seguro por un parte con culpa? Las fuentes dan entre un 10 % y un 50 %, según la compañía y la gravedad. Con varios partes puede llegar al 100 %.
¿Cuánto tarda en bajar el malus? Según Motor16, recuperar el tope puede requerir de tres a cinco años sin partes. Cada aseguradora tiene su propio baremo.
¿Un parte sin culpa me hace subir el seguro? En el sistema bonus-malus solo penalizan los siniestros con culpa. Si te aplican recargo por un parte sin culpa, pide una revisión.
¿Qué cubre el Consorcio de Compensación de Seguros? Solo la responsabilidad civil obligatoria: los daños a terceros. No cubre daños propios, robo ni asistencia.
Siguiente paso
Ya sabes qué recargo puedes esperar y qué vías tienes. Lo más útil ahora es comparar cotizaciones reales con tu historial y las mismas coberturas.
Lecturas relacionadas:
- Cómo funciona el bonus-malus del seguro de coche
- Cuándo sube el seguro tras un siniestro
- Cómo cambiar de seguro de coche paso a paso
Fuentes y metodología
- Consorcio de Compensación de Seguros (consorseguros.es), preguntas frecuentes sobre el seguro de automóviles: requisitos, rechazo de dos aseguradoras y alcance del seguro.
- Subidas por parte con culpa: Motor16 (varias publicaciones, que citan a Rastreator), Allianz Direct y RankingSegurosEspaña (contenido comercial).
- Rechazo y alternativas: Acierto, Prima Seguros, Rastreator y Doctor i.
Limitaciones: no existe una tabla pública de recargos por aseguradora y las cifras varían entre fuentes. Los ejemplos numéricos son ilustrativos. Los requisitos y límites del Consorcio deben comprobarse en su web antes de publicar.
Este artículo es informativo y no constituye asesoramiento legal ni una recomendación de contratación. Los precios y condiciones cambian con frecuencia.