Mejores seguros a todo riesgo con franquicia: qué mirar antes de elegir
Última actualización: octubre de 2026
Cuando buscas seguros a todo riesgo con franquicia, lo normal es que aparezcan tablas con precios de 220 €, de 260 € o de 500 € para «el mismo seguro». No lo son. Detrás de cada cifra hay un perfil de conductor, un coche, una fecha y, sobre todo, una franquicia distinta, y ahí se esconde la mayor parte de la diferencia de precio. En esta guía te enseñamos dos comparativas recientes, te explicamos por qué no se pueden comparar entre sí y te damos una lista de lo que debes revisar antes de contratar. Un aviso desde el principio: no te decimos cuál es «el mejor», porque con los datos disponibles no se puede decir de forma fiable.
En resumen
- El precio depende de la franquicia. En las dos comparativas que vemos, las franquicias van de 150 € a 600 €, así que ni los precios ni las aseguradoras son comparables sin mirar ese dato.
- Dos perfiles, dos resultados. Para un conductor de 44 años en Madrid con un SEAT Ibiza de nueve años, Kelisto (1 de octubre de 2026) da desde 222 € con franquicia de 600 €. Para uno de 35 años con un Peugeot 208 de 2015, Selectra (8 de mayo de 2026) da desde 261 € con franquicia de 190 €.
- «Todo riesgo» no cubre todo. Hay exclusiones, límites y diferencias entre pólizas que cambian lo que cobras en un siniestro.
- Revisa seis cosas: franquicia, cómo se aplica, valor de indemnización, exclusiones, extras (coche de sustitución, defensa jurídica) y límites.
- Pide presupuestos con tus datos y la misma franquicia en todas.
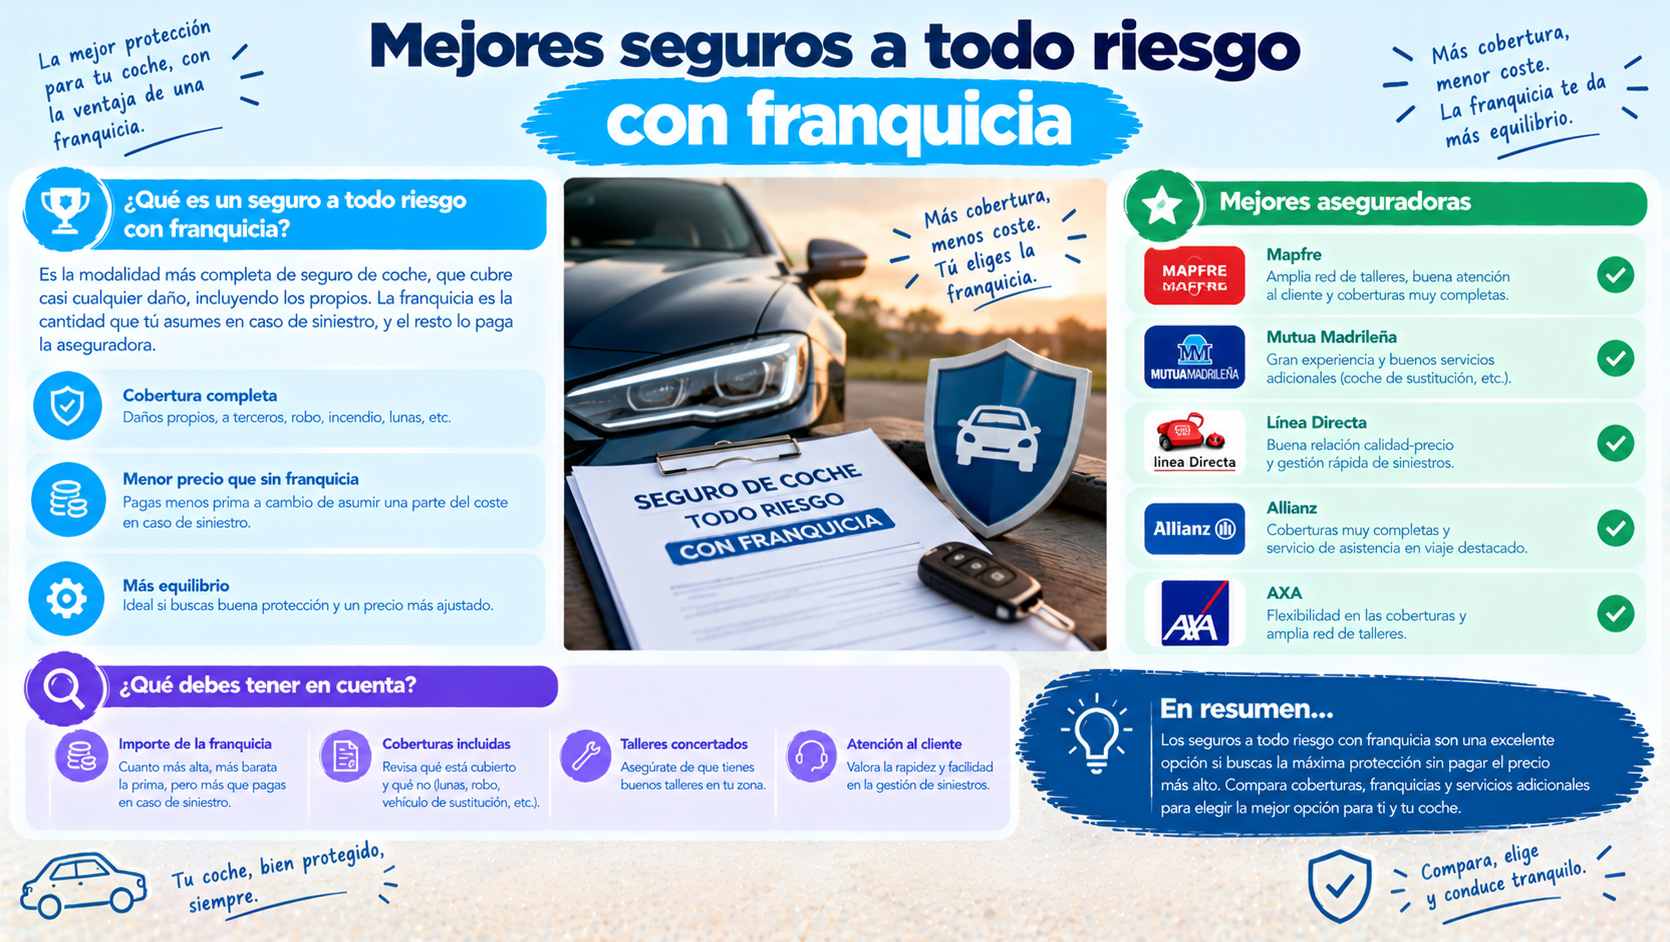
Qué es un todo riesgo con franquicia
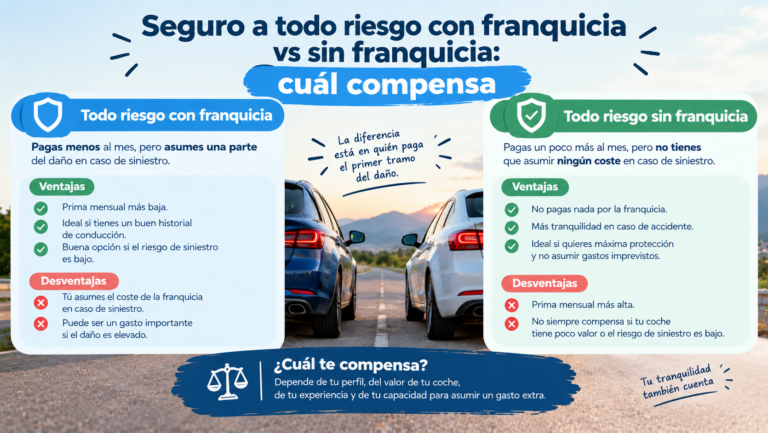
Es un seguro que cubre los daños de tu propio coche, incluso cuando el culpable eres tú, a cambio de que asumas una parte de cada reparación: la franquicia. Según Selectra (8 de mayo de 2026), se aplica una franquicia por cada siniestro y no se cobra en los daños que causas a otros ni cuando la culpa es de otro conductor. A mayor franquicia, menor prima.
Si quieres entenderlo con calma, tienes qué es la franquicia del seguro de coche y cómo elegir la adecuada y todo riesgo con franquicia o sin franquicia: cuál compensa. Para ver cómo se compara con un seguro más básico, mira todo riesgo vs terceros: precio y diferencias.
Dos comparativas, dos perfiles
Primera comparativa: Kelisto (1 de octubre de 2026). Perfil: hombre de 44 años en Madrid, SEAT Ibiza de 85 CV y nueve años, más de 10 años de carnet, garaje colectivo y sin partes en cinco años. Son cotizaciones de un perfil, no medias:
| Aseguradora | Precio anual | Franquicia |
|---|---|---|
| Qualitas Auto | 222 € | 600 € |
| Direct Seguros | 273 € | 260 € |
| Allianz | 361 € | 600 € |
| Verti | 414 € | 500 € |
Segunda comparativa: Selectra (actualizada el 8 de mayo de 2026). Perfil: conductor de 35 años en Madrid, más de 10 años de carnet y sin partes, con un Peugeot 208 Access 1.2 de 82 CV de 2015. Son simulaciones de la propia web, no presupuestos oficiales:
| Aseguradora | Franquicia | Precio anual |
|---|---|---|
| Qualitas Auto | 190 € | 261 € |
| Balumba | 190 € | 276 € |
| AXA | 160 € | 282 € |
| Direct Seguros | 160 € | 291 € |
| Reale | 195 € | 311 € |
| Prima | 200 € | 351 € |
| Mapfre | 200 € | 404 € |
| MMT | 200 € | 485 € |
| Allianz Direct | 150 € | 497 € |
Las dos son de comparadores comerciales, con enlaces de afiliación, y eso no invalida los datos, pero conviene saberlo. Selectra, además, etiqueta a Qualitas como «mejor precio» y a Prima como «mejor protección», sin explicar cómo pondera precio y cobertura: no usamos esas etiquetas.
Por qué no puedes comparar esas tablas
Es tentador mirar las dos y sacar conclusiones, pero no son comparables entre sí:
- Perfiles distintos: 44 años y un coche de nueve años frente a 35 años y un coche de 2015.
- Fechas distintas: octubre y mayo de 2026.
- Franquicias muy distintas: de 260 a 600 € en la primera; de 150 a 200 € en la segunda.
Un ejemplo para no equivocarte: «Allianz» sale a 361 € con franquicia de 600 € en la primera tabla y «Allianz Direct» a 497 € con franquicia de 150 € en la segunda. Ni siquiera sabemos si es el mismo producto, y cambian además el perfil, el coche, la fecha y la franquicia. No significa que una sea «más cara».
Y dentro de cada tabla, la franquicia sigue distorsionando. En la primera, Qualitas Auto es la más barata (222 €), pero con una franquicia de 600 €, mientras que Direct Seguros pide 273 € con una de 260 €. ¿Cuál compensa más? Depende de cuántas veces vayas al taller, y eso es lo que no puede decir ninguna tabla.
Para ver cuánto cuesta un seguro según tu perfil, tienes cuánto cuesta un seguro de coche en España. Y si lo que buscas es ver cómo se mueve el precio de una misma aseguradora, mira Mapfre vs Mutua Madrileña vs Línea Directa y mejores seguros de coche: comparativa por perfil.
Qué no cubre un todo riesgo
El nombre engaña: «todo riesgo» no significa «todo». Según las fuentes que hemos revisado:
- Piezas concretas: la OCU (31 de marzo de 2026) señala que son frecuentes las exclusiones del catalizador y de los neumáticos. Si solo se daña esa pieza, el seguro podría no pagar.
- Reparaciones por encima del máximo indemnizable: la OCU indica que ese límite baja con la antigüedad del coche y puede depender del valor venal. Con los años, el todo riesgo puede acabar cubriendo solo golpes leves.
- Transporte de sustancias peligrosas: muchas pólizas lo excluyen, incluso con productos domésticos como una bombona de butano (OCU).
- Averías mecánicas por desgaste y mantenimiento corriente: según Motor16 (20 de mayo de 2026), la correa de distribución, la caja de cambios, los neumáticos, los frenos, el embrague o la batería corren a cargo del conductor, salvo una garantía adicional.
- Conducción con alcohol o drogas y uso inadecuado: pueden anular la cobertura (Motor16).
- Modificaciones o accesorios no declarados: pueden quedar fuera si no se comunican (Motor16).
- Límites económicos de extras: Selectra detalla, por ejemplo, que el fallecimiento del conductor tiene límites que varían mucho de una aseguradora a otra (de 5.000 € en Balumba a hasta 50.000 € en Prima y Direct) y que la defensa jurídica de Mapfre llega a 600 €. Son datos de Selectra: compruébalos en la póliza.
Motor16 añade que la rotura de lunas suele quedar libre de franquicia incluso en pólizas que la tienen. Es una afirmación de un medio, no una regla: confírmalo en tus condiciones.
Qué revisar antes de contratar
Estas son las seis cosas que más cambian el resultado:
- El importe de la franquicia y si es una cantidad fija o un porcentaje. Dos pólizas con «300 €» pueden costar distinto en un golpe real.
- Cómo se aplica: Selectra explica que se aplica una por siniestro y que, si pintas el coche entero, el perito «puede contar 5 siniestros». Es una afirmación de una fuente comercial, así que pregunta cómo la aplica tu póliza.
- Qué valor se indemniza: valor de nuevo, de mercado o venal, y durante cuántos años. Selectra dice que el valor de nuevo suele limitarse a los dos primeros años, pero varía según la aseguradora y la póliza. Mira Mapfre vs Mutua Madrileña vs Línea Directa, donde dos fuentes no coinciden en los años de Mutua.
- Las exclusiones de la sección anterior. Pide por escrito el listado completo.
- Los extras que usarías: coche de sustitución, libre elección de taller, defensa jurídica, asistencia en viaje. Mira defensa jurídica en el seguro de coche.
- Los límites de cada cobertura, y no solo el precio.
Si dudas entre subir o bajar de nivel, tienes terceros básico vs ampliado y bajar de todo riesgo a terceros: cuándo conviene y cuándo no.
Para qué perfil encaja
No es una recomendación, sino lo que suele cuadrar:
- Coche relativamente nuevo o aún pagándose: el todo riesgo suele tener sentido, y la franquicia sirve para ajustar la prima.
- Conductor con pocos partes y garaje: puede plantearse una franquicia más alta, sabiendo que asume más coste en cada golpe.
- Aparcamiento en la calle y uso urbano diario: Motor16 plantea elegir con o sin franquicia según este uso, frente a quien tiene garaje y hace pocos kilómetros. Es una orientación general, no una regla.
- Coche con muchos kilómetros: Motor16 sugiere valorar una garantía mecánica adicional, porque las averías por desgaste no están cubiertas.
- Conductor joven: los precios suben mucho. Mira seguro de coche para conductores noveles.
Cómo pedir presupuestos sin equivocarte
- Usa tus datos reales: edad, años de carnet, código postal, coche y uso.
- Pide la misma franquicia en todas las aseguradoras, o al menos compara el precio y la franquicia a la vez.
- Pide el documento informativo y las condiciones antes de pagar.
- Compara los extras y no solo la prima.
- Mira el servicio, no solo el precio: mejores seguros de coche: comparativa por perfil.
- Revisa cada año: qué hacer cuando llega la renovación con subida de prima, y para ahorrar sin perder cobertura, 15 formas de ahorrar en el seguro de coche.
Para saber cómo funcionan los comparadores y sus límites, mira comparadores de seguros de coche.
Preguntas frecuentes
¿Cuál es el mejor seguro a todo riesgo con franquicia? Depende de tu perfil y de la franquicia que elijas. Las tablas que hemos visto no son comparables entre sí.
¿Cuánto cuesta un todo riesgo con franquicia? En los dos ejemplos de perfil, desde 222 € (Kelisto, octubre de 2026, franquicia de 600 €) y desde 261 € (Selectra, mayo de 2026, franquicia de 190 €). Son simulaciones de perfiles concretos, no medias.
¿Qué franquicia me conviene? Depende de cuánto puedas asumir en un siniestro y de cuánto uses el coche. Mira qué es la franquicia del seguro de coche y cómo elegir la adecuada.
¿El todo riesgo cubre las averías? No las de desgaste, según Motor16 y Selectra, salvo una garantía adicional.
¿Cubre los neumáticos? La OCU indica que son frecuentes las exclusiones de neumáticos y catalizador. Revisa tu póliza.
¿La franquicia se paga en cada visita al taller? Según Selectra, se aplica una por siniestro, no por visita. Pregunta cómo la aplica tu póliza.
¿Conviene más con franquicia o sin ella? Compara el mismo seguro con y sin franquicia. Mira todo riesgo con franquicia o sin franquicia: cuál compensa.
Conclusión
Para elegir entre seguros a todo riesgo con franquicia, el precio es solo una parte. La franquicia, el valor que te indemnizan, las exclusiones y los extras cambian mucho lo que recibes cuando de verdad lo necesitas. Pide presupuestos con tus datos, compara con la misma franquicia, lee las exclusiones y no te fíes de una tabla de otro perfil.
Fuentes consultadas
- Kelisto, cotizaciones de todo riesgo con franquicia (1 de octubre de 2026; comparador comercial; un solo perfil), recogidas en nuestro artículo sobre todo riesgo con y sin franquicia.
- Selectra, «Seguros a todo riesgo con franquicia» y «Todo riesgo» (actualizadas el 08/05/2026; comparador comercial con enlaces de afiliación; simulación propia).
- OCU, «El todo riesgo no cubre todo» (31/03/2026).
- Motor16, «No contrates un seguro a todo riesgo sin conocer estas exclusiones» (20/05/2026).
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio ni una recomendación de aseguradoras. Los precios, las coberturas y las condiciones cambian con frecuencia y dependen del perfil. Consulta siempre las condiciones de cada póliza con la aseguradora o con un mediador autorizado.