Tipos de seguro de coche: guía completa de coberturas y cuál te conviene
Última actualización: octubre de 2026
Cuando pides presupuesto de seguro, te encuentras con nombres como «terceros», «terceros ampliado» o «todo riesgo con franquicia», y cada compañía los describe a su manera. Esta guía te explica los tipos de seguro de coche, qué cubre cada uno, qué no cubre y cómo decidir cuál te conviene según tu coche y tu situación. Si lo que quieres saber ya es cuánto cuestan, empieza por cuánto cuesta un seguro de coche en España.
En resumen
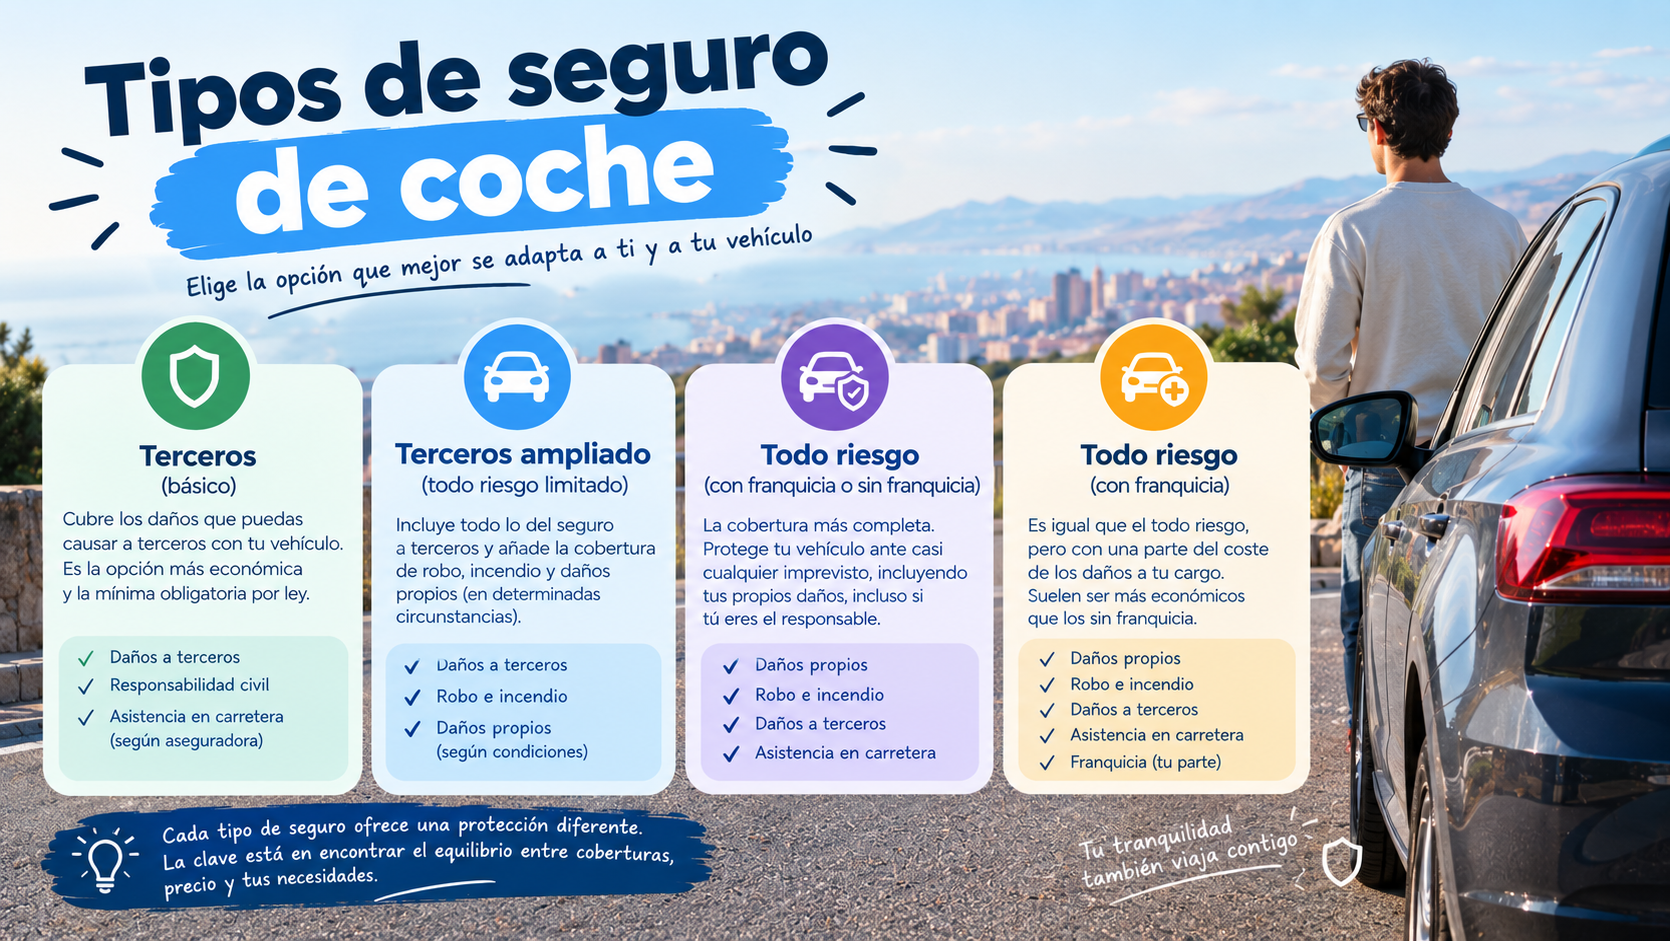
- Hay cuatro tipos básicos: terceros básico, terceros ampliado, todo riesgo con franquicia y todo riesgo sin franquicia.
- Todos incluyen la responsabilidad civil obligatoria, que es lo mínimo legal para circular y estacionar.
- La diferencia grande es quién paga los daños de tu propio coche: en terceros, casi nunca la aseguradora; en todo riesgo, sí (con o sin franquicia).
- El nombre exacto de cada tipo no está regulado: dos aseguradoras pueden llamar «terceros ampliado» a paquetes distintos. Compara siempre las coberturas, no el nombre.
- Para un coche nuevo o de mucho valor suele convenir el todo riesgo; para uno antiguo, terceros ampliado.
El seguro obligatorio: la base de todos los seguros
En España todo vehículo que circule o esté estacionado en la vía pública debe tener contratada la responsabilidad civil obligatoria. Se rige por el Real Decreto Legislativo 8/2004 y cubre los daños que tú causes a otras personas o a sus bienes.
Según Acierto, los límites de indemnización vigentes son de hasta 70 millones de euros por siniestro en daños personales y 15 millones en daños materiales.
No cubre: los daños de tu propio coche, los daños intencionados, los siniestros bajo los efectos del alcohol o las drogas (en ese caso la aseguradora puede reclamarte), ni las multas.
Circular sin seguro tiene consecuencias serias. Según Acierto y Mapfre, la multa va de 601 a 3.005 €, el coche puede inmovilizarse hasta que acredites el seguro, y si provocas un accidente tendrás que pagar tú los daños. El Consorcio de Compensación de Seguros paga a las víctimas, pero después puede reclamártelo a ti.
Seguro a terceros básico
Es el seguro mínimo. Cubre:
- La responsabilidad civil obligatoria.
- La responsabilidad civil voluntaria (para daños a terceros que superen el seguro obligatorio, según contrato).
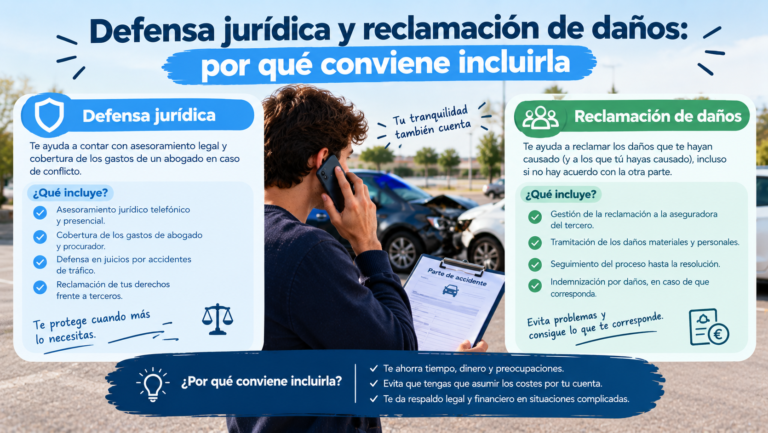
- La defensa jurídica y la reclamación de daños.
No cubre los daños de tu coche, aunque el culpable seas tú, ni el robo, el incendio ni las lunas.
Para quién tiene sentido: coches antiguos y de poco valor, donde pagar por cubrir daños propios no compensa. Te lo explicamos con más detalle en terceros básico vs terceros ampliado.
Seguro a terceros ampliado
Es el término medio. Incluye todo lo del terceros básico y le suma coberturas sobre tu propio coche. Según Mapfre, suelen ser:
- Rotura de lunas.
- Robo del vehículo.
- Incendio.
- Asistencia al conductor y asistencia en viaje.
- Reclamación por acontecimientos extraordinarios.
No cubre, por lo general, los daños de chapa o los golpes menores (arañazos, abolladuras) si el culpable eres tú.
Ojo: el contenido exacto de un terceros ampliado cambia según la compañía. Algunas incluyen lunas con límite, otras añaden daños por fenómenos naturales o por animales. Por eso hay que leer el listado de coberturas. Para ver qué cubre exactamente el robo y el incendio, mira robo e incendio en el seguro de coche.
Para quién tiene sentido: coches de unos años, con valor medio, o para quien quiere protegerse de robo y lunas sin pagar un todo riesgo.
Seguro a todo riesgo con franquicia
Cubre lo mismo que el terceros ampliado y, además, los daños propios del coche aunque el culpable seas tú. Según Mapfre, también suele incluir cosas como los arañazos y golpes de chapa, el siniestro total, el subsidio por retirada del permiso de conducir, la defensa en multas de tráfico y el vehículo de sustitución.
La franquicia es la cantidad fija que pagas tú en un siniestro en el que eres culpable; la aseguradora paga el resto. A cambio, la prima anual es más baja. Cuanta más franquicia aceptes, más barata sale la póliza. Si no tienes claro el concepto, mira qué es la franquicia.
Para quién tiene sentido: coches de valor medio-alto, o cuando quieres cobertura completa pero ajustando el precio.
Seguro a todo riesgo sin franquicia
Es la modalidad más completa: la aseguradora paga todos los daños cubiertos sin que tú pongas nada en un siniestro. Es también la que tiene la prima más alta.
Para quién tiene sentido: coches nuevos o de alto valor, o conductores que no quieren llevarse ninguna sorpresa en caso de accidente.
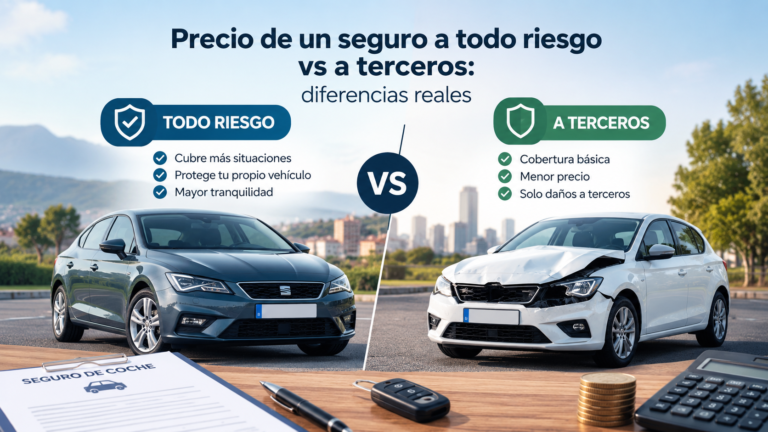
Para decidir entre las dos modalidades, mira todo riesgo con franquicia o sin franquicia. Y si estás comparando todo riesgo con terceros por precio, lee todo riesgo vs terceros.
Tabla comparativa
| Cobertura | Terceros básico | Terceros ampliado | Todo riesgo con franquicia | Todo riesgo sin franquicia |
|---|---|---|---|---|
| Responsabilidad civil obligatoria | Sí | Sí | Sí | Sí |
| Defensa jurídica | Sí | Sí | Sí | Sí |
| Lunas | No | Normalmente sí | Sí | Sí |
| Robo | No | Normalmente sí | Sí | Sí |
| Incendio | No | Normalmente sí | Sí | Sí |
| Daños propios (si eres culpable) | No | No | Sí, pagas la franquicia | Sí, sin pagar nada |
| Prima | La más baja | Media | Media-alta | La más alta |
«Normalmente sí» significa que depende de la aseguradora: confirma las coberturas concretas antes de contratar.
Coberturas adicionales que puedes añadir
Además del tipo de seguro, muchas pólizas permiten añadir extras. Los más habituales:
- Vehículo de sustitución mientras reparan el tuyo. Mira cómo funciona en vehículo de sustitución en el seguro de coche.
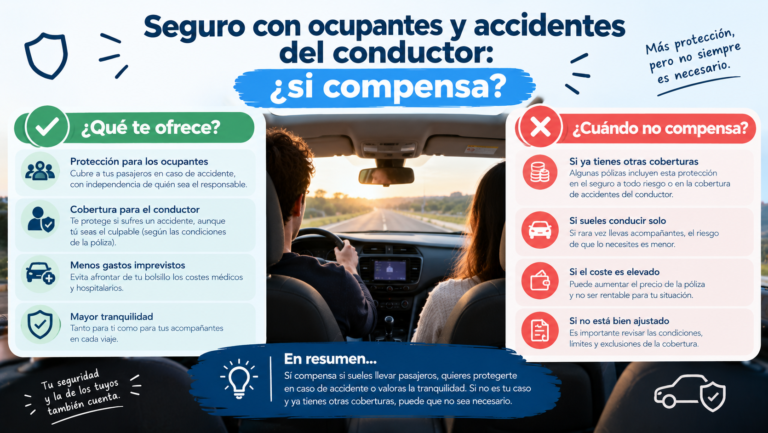
- Seguro del conductor: indemniza tus lesiones propias, que en un terceros normal no están cubiertas si eres el culpable.
- Asistencia en viaje, con o sin kilómetro 0.
- Cobertura de ocupantes, para quienes viajan contigo.
- Retirada de carnet: un subsidio mientras no puedes conducir.
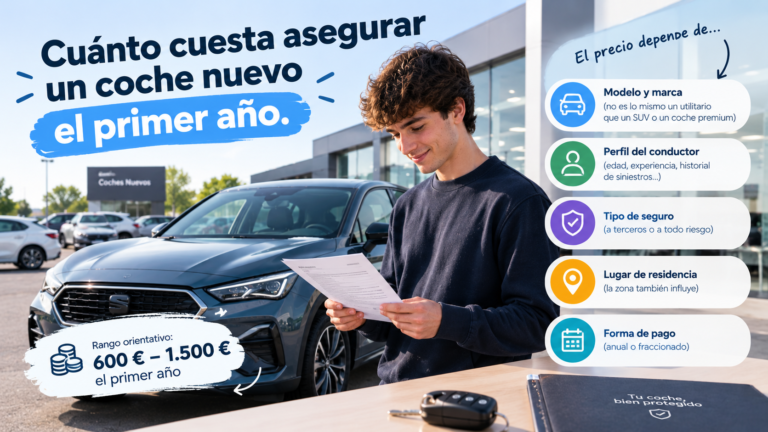
- Valor a nuevo: te indemnizan con el valor de un coche nuevo en los primeros años. Es habitual en seguro de coche nuevo.
Si el coche queda tan dañado que no compensa arreglarlo, entra la figura del siniestro total: te lo explicamos en siniestro total.
Qué tipo de seguro te conviene
No hay un tipo «mejor»; depende de tu coche y de lo que estés dispuesto a asumir. Esta es una guía orientativa:
| Tu situación | Tipo que suele encajar |
|---|---|
| Coche nuevo o de alto valor | Todo riesgo (con o sin franquicia) |
| Coche de 2 a 8 años, valor medio | Todo riesgo con franquicia o terceros ampliado |
| Coche antiguo y de poco valor | Terceros básico o ampliado |
| Coche eléctrico o híbrido | Mira coberturas de batería y carga en seguro de coche eléctrico |
| Coche de segunda mano | Compara con seguro de coche de segunda mano |
| Conductor muy joven | Compara opciones en seguro de coche a los 18 años o seguro para noveles |
| Uso muy ocasional | Mira conductor ocasional |
Cinco preguntas para decidir:
- ¿Cuánto vale mi coche? Si una reparación seria te supondría un problema, mejor todo riesgo.
- ¿Cuánto me cuesta de más el todo riesgo? Si la diferencia anual con un terceros ampliado es alta, y tu coche vale poco, quizá no compense.
- ¿Podría asumir yo una franquicia? Si sí, el todo riesgo con franquicia es una buena opción.
- ¿Dónde aparco? En la calle, el riesgo de robo y daños es mayor que en garaje.
- ¿Cuánto lo uso? Si lo usas poco, puede interesarte un seguro por uso.
Y si ya tienes un todo riesgo y te parece caro, lee bajar de todo riesgo a terceros.
Preguntas frecuentes
¿Cuántos tipos de seguro de coche hay? Los cuatro básicos son terceros básico, terceros ampliado, todo riesgo con franquicia y todo riesgo sin franquicia. Cada aseguradora puede tener variantes y nombres comerciales distintos.
¿Cuál es el seguro de coche mínimo obligatorio? La responsabilidad civil obligatoria, que es la base del seguro a terceros básico.
¿El terceros ampliado cubre mis daños si tengo un accidente? Normalmente no cubre los daños de chapa de tu coche si eres el culpable. Sí suele cubrir lunas, robo e incendio, pero depende de la compañía.
¿Qué diferencia hay entre todo riesgo con y sin franquicia? Con franquicia, tú pagas una cantidad fija en los siniestros en que eres culpable y la prima es más baja. Sin franquicia no pagas nada, pero la prima es más alta.
¿Se puede cambiar de tipo de seguro en la renovación? Sí. Si quieres cambiar de cobertura o de compañía, mira cómo cambiar de seguro de coche.
¿Qué seguro necesito si pago el coche a plazos o con renting? Suele pedirse a todo riesgo, y en renting normalmente lo gestiona la empresa. Consulta tu contrato de financiación.
Conclusión
El tipo de seguro depende sobre todo del valor de tu coche y de cuánto riesgo quieres asumir. Terceros básico es lo mínimo legal, terceros ampliado añade robo, incendio y lunas, y el todo riesgo (con o sin franquicia) cubre también tus daños. Compara siempre las coberturas concretas, no los nombres, y vuelve a revisar tu elección cuando tu coche pierda valor. Para ajustar el precio sin perder protección, tienes 15 formas de ahorrar en el seguro de coche y la guía de seguro barato sin perder coberturas.
Fuentes consultadas
- Mapfre: los tipos de seguro de coche en España y sus coberturas.
- RACE: tipos de seguros de coche.
- Acierto: responsabilidad civil obligatoria (límites de indemnización y sanciones).
- Mapfre: conducir sin seguro (multas y sanciones).
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio. Las coberturas dependen de cada aseguradora y de las condiciones de tu póliza. Consulta siempre el condicionado con tu aseguradora o con un mediador autorizado.