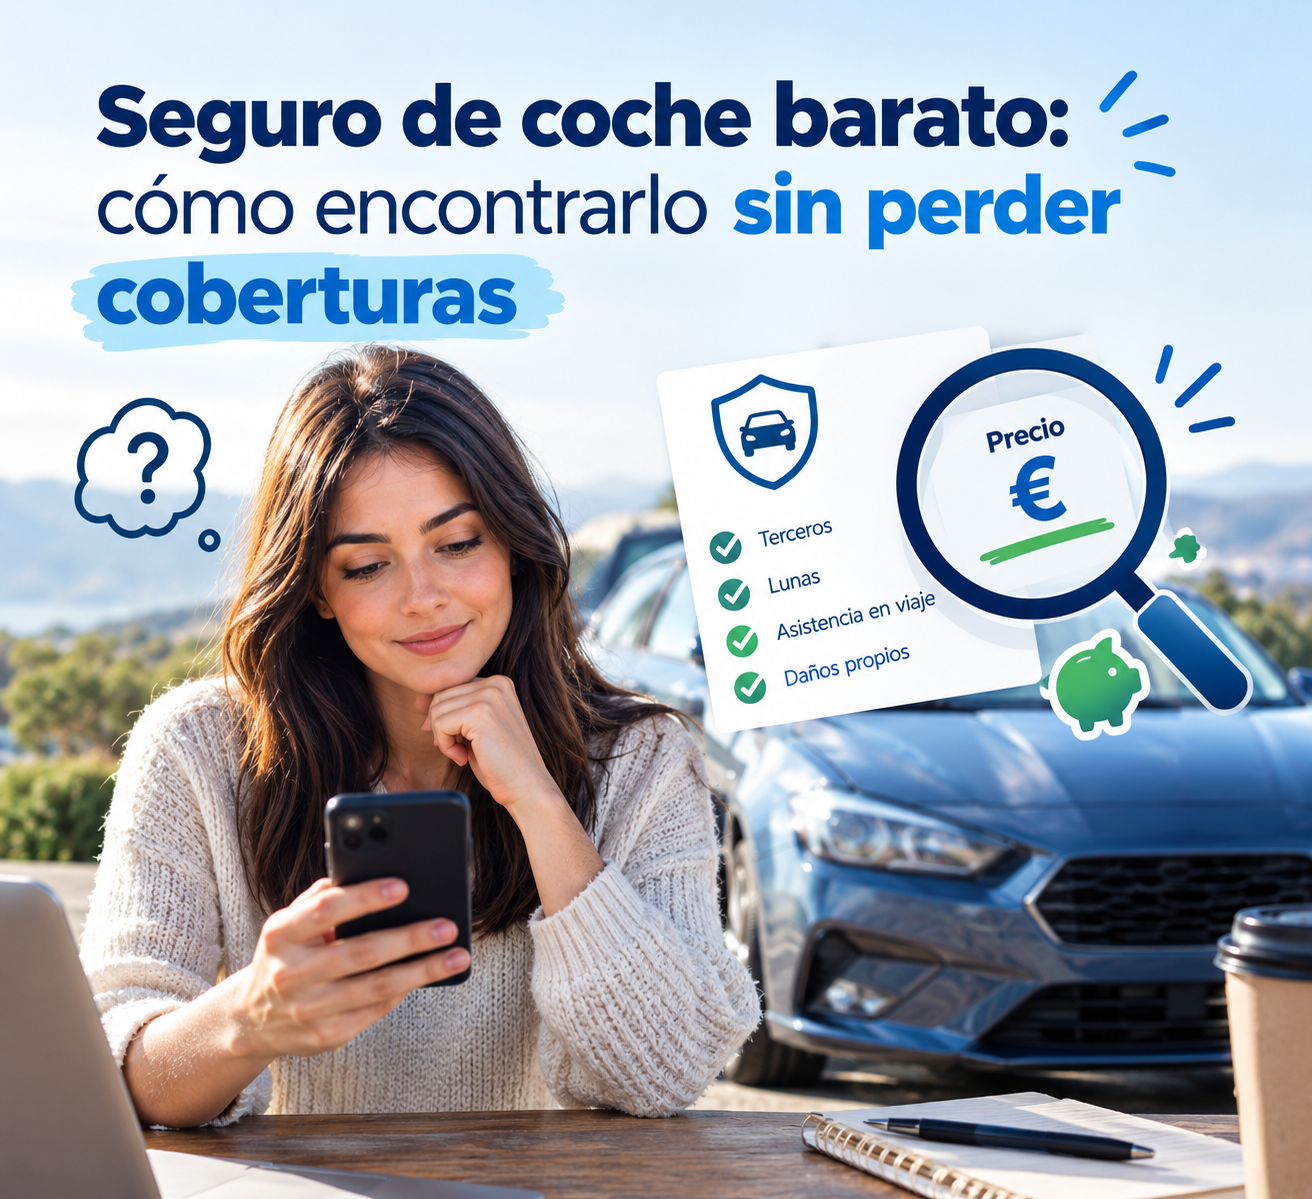
Seguro de coche barato: cómo encontrarlo sin perder coberturas
En resumen:
- Un seguro barato no es el de prima más baja, sino el que cuesta poco y te cubre lo que de verdad puedes necesitar.
- Para comparar bien, pide siempre presupuestos con las mismas coberturas, la misma franquicia y los mismos datos del conductor.
- Hay recortes razonables (extras que no usas, franquicia ajustada, pago anual) y recortes peligrosos (defensa jurídica, límites de cobertura, asistencia).
Índice
- Qué significa «barato» en un seguro de coche
- Qué mínimo te exige la ley
- Cómo comparar presupuestos sin engañarte
- Ajustes que sí reducen la prima sin dejarte desprotegido
- Recortes que conviene evitar
- Cuándo conviene buscar un seguro más barato
- Ejemplo práctico: dos presupuestos que parecen iguales
- Preguntas frecuentes
- Siguiente paso
Qué significa «barato» en un seguro de coche
Cuando alguien busca «seguro de coche barato» suele fijarse en una cifra: lo que paga al año. El problema es que dos pólizas con el mismo precio pueden proteger de forma muy distinta.
Un seguro es caro si, el día que tienes un siniestro, descubres que no cubría lo que esperabas. Por eso conviene medir el coste en dos partes:
- Lo que pagas cada año (la prima).
- Lo que pagarías de tu bolsillo si hay un siniestro (franquicia, exclusiones, límites de indemnización).
Un seguro barato de verdad es el que consigue una prima baja sin disparar la segunda parte.
Qué mínimo te exige la ley
En España es obligatorio contar al menos con el seguro obligatorio de automóvil, que cubre la responsabilidad civil por los daños que causes a terceros, personas y bienes. Circular sin él puede acarrear sanciones. Lo tienes explicado en detalle en nuestra guía sobre el seguro obligatorio de coche y sobre la multa por no tener seguro.
Ese mínimo es el suelo. Todo lo que añadas por encima (daños propios, robo, lunas, asistencia, defensa jurídica) es decisión tuya, y es ahí donde se puede ajustar el precio.
Cómo comparar presupuestos sin engañarte
La mayoría de errores al buscar un seguro barato vienen de comparar cosas que no son comparables. Antes de mirar precios, fija estas cinco variables y úsalas igual en todos los presupuestos.
1. Las mismas coberturas
Decide primero qué tipo de seguro necesitas (terceros, terceros ampliado o todo riesgo) y pide lo mismo a todas las compañías. Comparar un terceros básico de una aseguradora con un terceros ampliado de otra no tiene sentido.
2. La misma franquicia
Si un presupuesto es más barato porque lleva una franquicia de 300 € y otro porque lleva una de 150 €, no son equivalentes. En la guía sobre qué es la franquicia y cómo elegirla tienes cómo decidir la tuya.
3. Los mismos datos del conductor
Introduce siempre los mismos datos: edad, antigüedad del carnet, años de bonus, código postal, uso del vehículo y conductores habituales. Un dato distinto cambia la prima más que casi cualquier descuento. Y mentir en el cuestionario para abaratar el precio es una mala idea: la aseguradora puede reclamar o negarse a pagar un siniestro si detecta datos falsos.
4. El mismo plan de pago
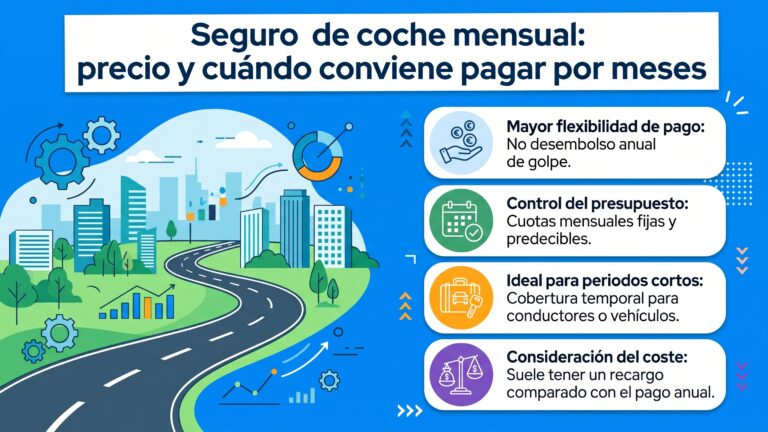
Pagar al año suele salir más barato que fraccionar, porque muchas compañías aplican un recargo al pago en cuotas. Compara el total anual en ambos casos. Más detalle en cuándo es mejor pagar al año o fraccionado.
5. Los límites y exclusiones
Fíjate en lo que no aparece en la portada del presupuesto: límites de indemnización, antigüedad máxima de las piezas, exclusiones en robo o lunas, y si el taller es libre o de la red de la aseguradora. Pide las condiciones generales y particulares antes de contratar.
Consejo: usa un comparador para hacerte una idea del mercado, pero acaba mirando las condiciones de la póliza que te interese. El precio que ves en el comparador puede cambiar al introducir tus datos reales.
Ajustes que sí reducen la prima sin dejarte desprotegido
Estas son las palancas más habituales. Ninguna garantiza un ahorro concreto, porque depende de tu perfil y de cada compañía, pero son las primeras que conviene revisar.
| Ajuste | Cómo puede ayudar | Qué vigilar |
|---|---|---|
| Revisar el tipo de cobertura según el valor del coche | En coches con bastantes años, el todo riesgo puede no compensar | Antes de bajar, mira cuándo conviene pasar de todo riesgo a terceros |
| Elegir una franquicia más alta | Suele reducir la prima | Asegúrate de poder asumir ese importe si hay un siniestro |
| Pagar la prima anual de una vez | Evita recargos del pago fraccionado | Necesitas tener esa liquidez disponible |
| Quitar extras que no usas | Algunas pólizas incluyen coberturas duplicadas con otros seguros o con tu tarjeta | Comprueba antes qué cubre realmente el otro producto |
| Ajustar el uso y los kilómetros | Si usas poco el coche, algunas fórmulas encajan mejor | Declara siempre datos reales |
| Valorar un seguro por uso o con telemática | Puede salir a cuenta si conduces poco o con prudencia | Lee qué datos se recogen y cómo afectan a la prima (más información) |
| Agrupar seguros con la misma compañía | Algunas aseguradoras ofrecen descuentos por contratar varios productos | Compara también el precio por separado (descuentos por agrupar) |
| Preguntar por tu antigüedad y bonus | Un buen historial sin siniestros puede mejorar condiciones | Revisa cómo funciona el bonus-malus |
Si quieres más ideas, tienes la lista completa en 15 formas de ahorrar en el seguro de coche sin perder coberturas.
Recortes que conviene evitar
Hay decisiones que reducen la prima unos pocos euros y pueden salir muy caras después.
- Quitar la defensa jurídica. Es una cobertura de bajo coste que te ayuda si tienes que reclamar tras un accidente. Mira por qué conviene incluirla.
- Quitar la asistencia en carretera sin tener otra alternativa. Si te quedas tirado, la grúa la pagas tú. Comprueba qué cubre y qué no cubre.
- Contratar una franquicia que no podrías pagar. Si la franquicia es de 600 € y no tienes ese dinero, el seguro no te sirve cuando lo necesitas.
- Elegir la póliza solo por el precio de la portada. Compara siempre el conjunto de condiciones.
- Infravalorar el coche o ocultar conductores. Puede dar lugar a problemas con la indemnización.
- Dejar un seguro sin cubrir por cambiar de compañía. Al cambiar, no canceles el antiguo hasta tener confirmada la nueva póliza. Tienes los pasos en cómo cambiar de seguro sin quedarte sin cobertura.
Cuándo conviene buscar un seguro más barato
Puedes comparar en cualquier momento, pero algunos momentos son especialmente buenos:
- Antes de la renovación. Empieza a mirar con margen. Según la Ley de Contrato de Seguro, el tomador puede oponerse a la prórroga avisando con al menos un mes de antelación al vencimiento, mientras que a la aseguradora se le exige un preaviso mayor. Verifica el plazo exacto en tu póliza y en la normativa vigente. Lo desarrollamos en cómo avisar de que no quieres renovar.
- Cuando te suben la prima sin motivo claro. Mira qué hacer cuando te llega la renovación con subida.
- Tras un cambio en tu situación. Más años de carnet, menos kilómetros, cambio de domicilio, coche con más años o venta del vehículo.
- Al comprar un coche. Es buen momento para revisar coberturas desde cero.
Ejemplo práctico: dos presupuestos que parecen iguales
Los importes son ilustrativos, no precios reales de mercado.
Imagina dos presupuestos para el mismo conductor y el mismo coche:
| Presupuesto A | Presupuesto B | |
|---|---|---|
| Tipo de seguro | Todo riesgo con franquicia | Todo riesgo con franquicia |
| Prima anual | 420 € | 360 € |
| Franquicia | 150 € | 500 € |
| Defensa jurídica | Incluida | No incluida |
| Asistencia en carretera | Desde el km 0 | Desde el km 25 |
| Vehículo de sustitución | Incluido | No incluido |
| Taller | Libre elección | Red de la compañía |
El B parece 60 € más barato. Pero si hay un siniestro con daños propios, la franquicia sube 350 € respecto al A, y además pierdes defensa jurídica, vehículo de sustitución y libre elección de taller.
Así que la pregunta no es «¿cuál es más barato?», sino «¿cuánto vale para mí la diferencia de coberturas?». Para quien conduce poco, tiene ahorros para asumir una franquicia alta y cuenta con otra forma de resolver una avería en carretera, el B podría ser razonable. Para quien depende del coche cada día, probablemente no.
Preguntas frecuentes
¿Es lo mismo seguro barato que seguro a terceros?
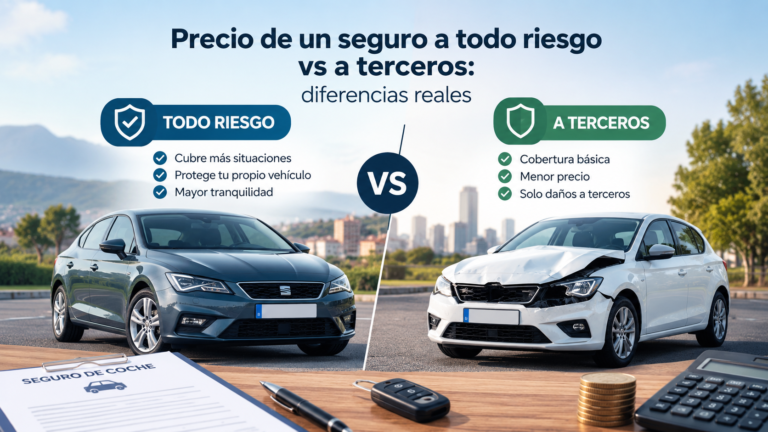
No. El terceros suele costar menos, pero no cubre los daños de tu propio coche en un accidente donde tengas culpa. A veces un todo riesgo con franquicia alta sale competitivo, sobre todo en coches recientes.
¿Me conviene cambiar de aseguradora cada año?
No siempre. Merece la pena comparar cada año, pero cambiar depende de la diferencia real de precio y de las condiciones. Antes de decidir, valora también el servicio en siniestros (datos sobre aseguradoras).
¿Los comparadores muestran siempre el precio más bajo?
No necesariamente. Muestran las ofertas de las compañías con las que trabajan y el precio puede variar al finalizar la contratación. Úsalos como punto de partida.
¿Puedo negociar la prima con mi aseguradora?
Puedes pedir una revisión, sobre todo si tienes antigüedad y buen historial. Más ideas en cómo negociar con tu aseguradora.
¿Qué pasa si contrato la póliza más barata y luego no me cubre un siniestro?
Si una cobertura estaba excluida o limitada en las condiciones, la aseguradora puede no pagar ese concepto. Si crees que te deniegan algo que sí estaba cubierto, mira qué hacer si el seguro no quiere pagar.
Siguiente paso
- Decide qué cobertura necesitas según el valor y el uso de tu coche.
- Pide al menos tres presupuestos con las mismas condiciones.
- Revisa franquicia, exclusiones y servicios incluidos antes de decidir.
Artículos relacionados
- Cuánto cuesta un seguro de coche en España
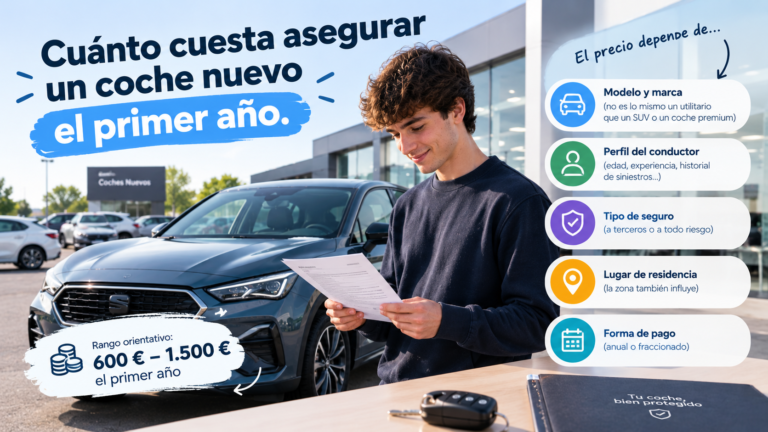
- De qué depende el precio de tu seguro
- 15 formas de ahorrar en el seguro sin perder coberturas
- Comparadores de seguros de coche: cómo funcionan y cuál usar
Fuentes oficiales a citar y verificar antes de publicar: Ley 50/1980 de Contrato de Seguro (BOE), texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (BOE), DGSFP, UNESPA e ICEA. Última actualización: 5 de octubre de 2026 Revisado por: Juan Jiménez