Seguro para conductor joven: la figura del conductor ocasional y su impacto
Última actualización: octubre de 2026
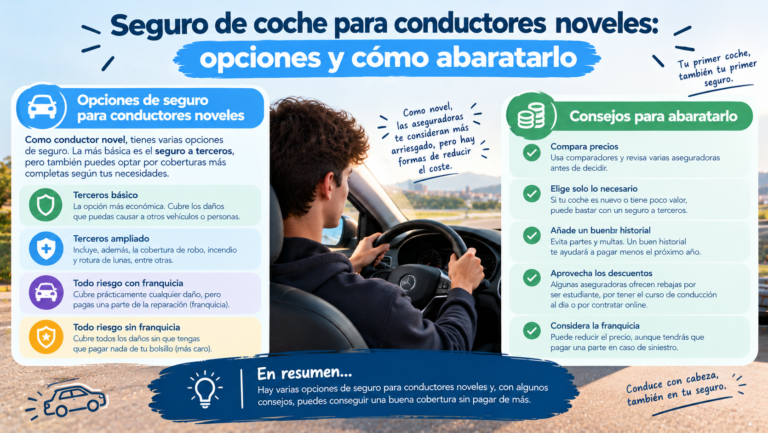
Tu hijo o tu pareja usa el coche de vez en cuando, y alguien te ha dicho que lo mejor es ponerlo como «conductor ocasional» porque sale más barato. Es una idea habitual y, bien hecha, es legítima. Pero la figura del conductor ocasional en el seguro de coche genera muchas confusiones, y la más importante es esta: las aseguradoras y los comparadores no la definen igual. En esta guía te explicamos qué es, cuánto puede subir el precio, cuándo debes declararlo y qué riesgos corres si lo haces mal. Si buscas el caso del recién llegado a la carretera, tienes el artículo del seguro de coche para noveles.
En resumen
- Un conductor ocasional es una persona autorizada a usar tu coche de forma esporádica. Si conduce con frecuencia, ya no es ocasional, aunque figure como tal.
- Las definiciones varían: según Rastreator no siempre hay que declararlo; según Acierto y Mapfre debe figurar en la póliza si hay riesgo previsible de uso. La regla segura es declarar a cualquiera que pueda conducir tu coche.
- Incluir a un conductor joven como ocasional puede subir la prima entre un 30% y más de un 100% (Acierto), o entre un 30% y un 50% (Mapfre). Con un conductor experimentado la subida es mucho menor.
- Si conduce alguien que debería estar declarado y hay un accidente, la aseguradora paga a los terceros, pero puede reclamarte lo pagado y negar los daños de tu propio coche.
- Ser ocasional no suma antigüedad ni bonificación para quien conduce.
Qué es un conductor ocasional
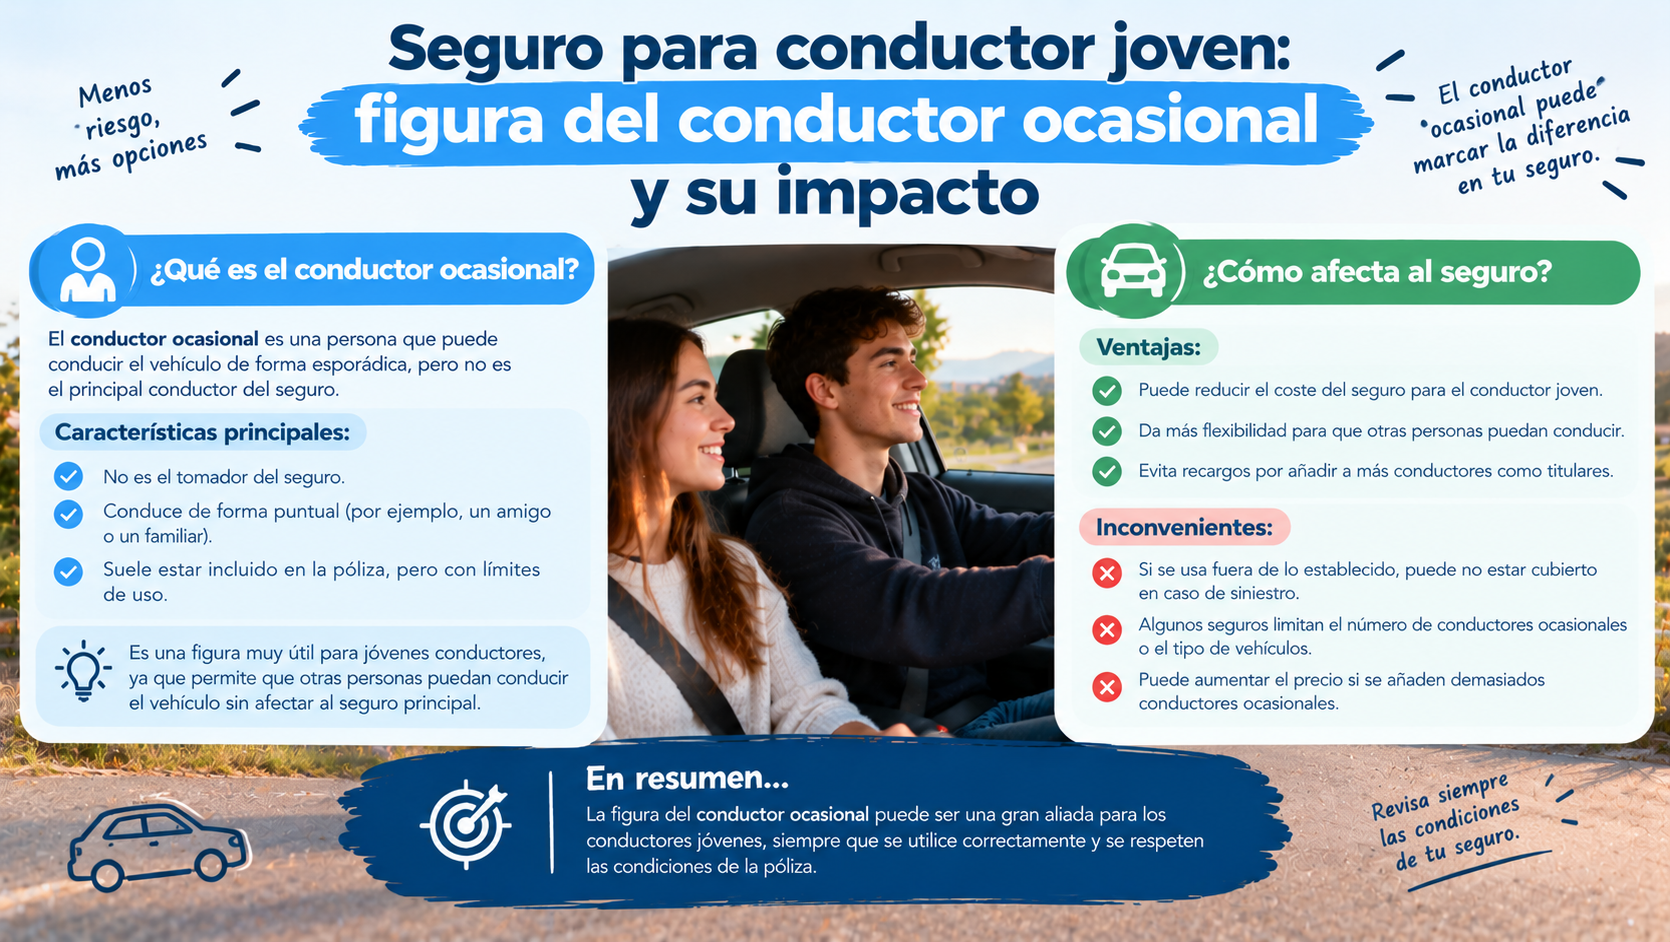
Según Acierto, es una persona autorizada a usar el coche asegurado, pero de forma esporádica, con mucha menos frecuencia que el conductor habitual u otros autorizados. Mapfre lo define de forma parecida: quien usa el coche de manera eventual.
Los ejemplos típicos son un hijo que conduce de vez en cuando el coche de sus padres, un familiar que lo usa en vacaciones o una pareja que no vive con el titular. No hay un límite legal de conductores ocasionales: cada aseguradora fija sus condiciones.
Ocasional, habitual y segundo conductor: las diferencias
Aquí está la parte que confunde, porque las fuentes no coinciden:
| Figura | Qué es | ¿Hay que declararlo? |
|---|---|---|
| Conductor habitual | El que más usa el coche (puede o no ser el tomador) | Sí, siempre |
| Segundo conductor | Alguien que usa el coche con frecuencia además del habitual | Sí. Aparece en la póliza (Rastreator) |
| Conductor ocasional | Alguien que lo usa de forma puntual | Según la fuente: Rastreator dice que no es obligatorio y que no aparece en la póliza; Acierto y Mapfre indican que debe figurar si hay riesgo previsible de uso |
Cómo salir de la duda: lee las definiciones de tu póliza (qué entiende tu aseguradora por conductor ocasional, y qué edad y antigüedad de carné exige). Y ante la duda, declara. Según Acierto, si alguien conduce el coche con frecuencia, no puede considerarse ocasional, aunque figure como tal.
Rastreator da una pista práctica: el uso esporádico (por ejemplo, una vez al mes) reduce el riesgo, y para emergencias o vacaciones puntuales no es necesario declarar al conductor. Si vive con el titular, se supone un uso regular; si no convive, el uso suele ser esporádico.
Cuánto sube el precio
Las cifras varían mucho según quién conduzca y según la fuente. Estas son las que hemos encontrado (ninguna es una media de mercado):
| Fuente | Qué dice |
|---|---|
| Acierto (guía actualizada el 10 de junio de 2026) | Un joven o novel como ocasional: +30% a +100%. Un conductor con experiencia: subida baja o nula. Un perfil de alto riesgo: subida muy alta o rechazo |
| Mapfre | Recargo habitual del 30% al 50% sobre la prima, y una franquicia de 200 a 500 € |
| Rastreator (27 de febrero de 2026) | Conductor experimentado: hasta +20% (hasta 110 €). Conductor novel: hasta +80% (hasta 440 €) |
Ejemplos en euros de Acierto (precio anual sin el novel → con el novel; cuatro aseguradoras, sin fecha concreta de los datos):
| Sin conductor novel | Con conductor novel | Subida aproximada |
|---|---|---|
| 166 € | 363 € | +119% |
| 207 € | 387 € | +87% |
| 241 € | 404 € | +68% |
| 218 € | 406 € | +86% |
La última columna es un cálculo que aparece en la guía de Acierto a partir de esas cifras.
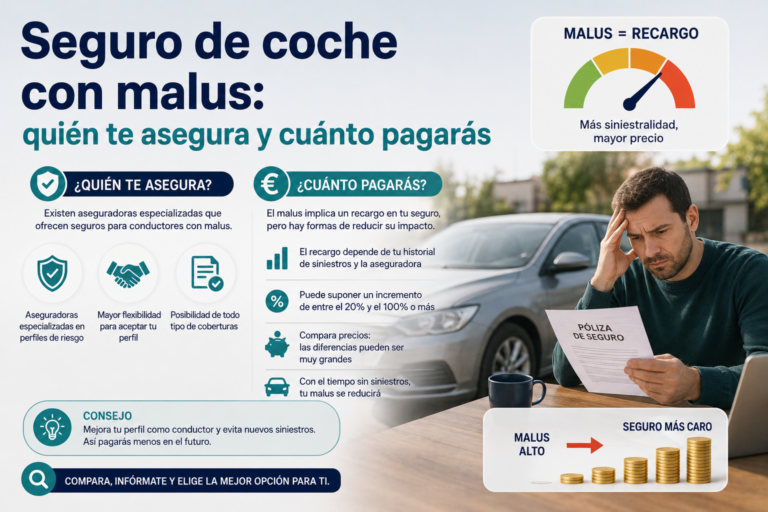
Cómo leerlo: el recargo depende de la edad, de los años de carnet, del historial y del coche. Para un conductor veterano y sin siniestros, la subida es pequeña. Para un joven o un novel, puede acercarse a duplicar la prima. Hay más sobre cómo se forma el precio en de qué depende el precio del seguro de coche.
Además, según Mapfre, las bonificaciones pueden desaparecer si los conductores adicionales se ven implicados en siniestros.
Qué condiciones ponen las aseguradoras
No todas las aseguradoras tratan igual al conductor ocasional. Según la comparativa de Acierto:
- Verti exige declarar a los menores de 25 años o con menos de 2 años de carnet.
- Balumba exige declararlos de forma especial.
- Línea Directa no permite conductores ocasionales noveles: solo como habitual o principal.
- Mutua Madrileña no tiene exclusiones expresas, pero exige la autorización del asegurado o propietario.
- En algunas pólizas, solo están cubiertas las personas designadas expresamente.
Los requisitos más habituales para conducir un coche ajeno, según Acierto, son: permiso en vigor, edad mínima (habitualmente 25 años, aunque algunas aseguradoras piden 27 o 28), antigüedad de carnet (normalmente 2 años), no estar excluido en el contrato y que el uso sea ocasional.
Mapfre añade que, para facilitar la gestión, las aseguradoras suelen permitir que figure un solo conductor ocasional: el que suponga mayor riesgo (menor de 25 años o con menos de 5 años de carnet).
Estas condiciones pueden haber cambiado. Confírmalas con tu aseguradora.
Qué pasa si conduce alguien que no está declarado
Este es el punto más importante. Según Acierto, Rastreator y Mapfre:
- La responsabilidad civil obligatoria sigue pagando a los terceros que resulten perjudicados, aunque el conductor no esté declarado (salvo fraude o exclusión expresa). Es decir, las víctimas cobran.
- Pero la aseguradora puede reclamarte después lo que ha pagado, mediante el llamado derecho de repetición, si considera que ocultaste información relevante. Según Acierto, podrías acabar pagando de tu bolsillo indemnizaciones muy elevadas, sobre todo si hay daños personales.
- Puede negarse a cubrir los daños de tu propio coche o reducir la indemnización.
- Puede aplicar una franquicia más alta que la que firmaste.
- Puede subirte la prima en la renovación o, en casos de mala fe, rescindir el contrato.
- Mapfre indica que, si en un accidente interviene un conductor que no está acreditado como ocasional, el seguro no cubriría los gastos. Hay matices entre aseguradoras, así que revisa tu póliza.
En resumen: no declarar a un conductor habitual para ahorrarte unos euros es una apuesta con un riesgo enorme. El ahorro nunca compensa la posibilidad de quedarte sin cobertura o de que te reclamen una indemnización muy elevada.
Y si el siniestro acaba en una reclamación o un juicio, recuerda que existe la defensa jurídica del seguro de coche.
Cuándo conviene y cuándo no
Tiene sentido incluir a alguien como ocasional si:
- Usa el coche de forma realmente esporádica (por ejemplo, una vez al mes o en vacaciones).
- Vive fuera de casa o no convive habitualmente con el titular.
- Tiene experiencia y buen historial (la subida será pequeña).
- Quieres que pueda usar el coche en una emergencia con cobertura.
No tiene sentido (y es arriesgado) si:
- Conduce cada semana o a diario: debe ir como segundo conductor o habitual.
- Es un joven o novel que realmente es el conductor principal del coche.
- Intentas ocultarlo para pagar menos.
Compara con tener su propia póliza. Rastreator señala que incluir a un conductor en una póliza existente cuesta menos que contratarle un seguro propio, porque el seguro va ligado al vehículo. Pero la póliza propia construye antigüedad y bonificación para el futuro, algo que el ocasional no hace. Para entender esa bonificación, lee el bonus-malus.
Cómo incluirlo paso a paso
- Revisa las definiciones de tu póliza: qué es ocasional para tu aseguradora y qué edad y antigüedad de carnet exige.
- Contacta con la aseguradora o tu mediador y facilita los datos del conductor: edad, años de carnet e historial.
- Recibe el nuevo precio y acepta la modificación. Según Acierto, el cambio suele aplicarse de inmediato.
- Pregunta por la franquicia que se aplicará si ese conductor tiene un siniestro (Mapfre apunta a 200-500 €).
- Guarda el justificante del cambio.
Si lo añades a mitad de año, según Rastreator pagas solo la parte proporcional hasta la renovación. Y añadir a alguien después de un siniestro no cambia el que ya ocurrió. Para más detalles sobre cómo hacerlo bien, mira cómo añadir un conductor a tu seguro.
Preguntas frecuentes
¿Qué es un conductor ocasional en el seguro? Es una persona autorizada a conducir tu coche de forma esporádica. Si lo usa con frecuencia, ya no es ocasional.
¿Tengo que declararlo en la póliza? Depende de la aseguradora y del uso. Rastreator indica que no siempre es obligatorio, pero Acierto y Mapfre recomiendan declararlo si hay riesgo previsible de uso. Lo más seguro es declarar a quien pueda conducir tu coche.
¿Cuánto sube el seguro por añadir un conductor ocasional joven? Según Acierto, entre un 30% y más del 100%. Mapfre habla de un 30-50%. Con un conductor experimentado, la subida es mucho menor.
¿Qué pasa si mi hijo tiene un accidente con mi coche y no está declarado? La aseguradora paga a los terceros, pero puede reclamarte lo pagado y negar los daños de tu coche. Revisa tu póliza.
¿El tiempo como conductor ocasional cuenta como antigüedad? No suma antigüedad ni bonificación para quien conduce.
¿Puedo conducir el coche de otra persona sin estar en su seguro? Depende de la póliza. Según Acierto, no se multa por conducir un coche ajeno si tiene seguro y tu permiso está en vigor, pero los daños propios pueden no estar cubiertos si no estabas declarado.
¿Es mejor tener mi propio seguro? Cuesta más, pero acumulas antigüedad y bonificación. Si el uso es esporádico, ser ocasional puede ser suficiente.
Conclusión
El conductor ocasional es una herramienta útil cuando alguien usa tu coche de forma realmente esporádica: abarata la póliza y evita que quede sin cobertura. Pero solo funciona si es verdad. Declara siempre a quien pueda conducir tu coche, revisa las definiciones de tu póliza y no uses esta figura para esconder a un conductor habitual: el riesgo de que te reclamen la indemnización es enorme. Para ahorrar sin riesgos, tienes 15 formas de ahorrar en el seguro de coche, seguro barato sin perder coberturas y la guía de cuánto cuesta un seguro de coche en España.
Fuentes consultadas
- Acierto: cuánto cuesta incluir un conductor ocasional en el seguro (actualizado el 10 de junio de 2026).
- Acierto: puedo conducir un vehículo ajeno sin estar en el seguro.
- Rastreator: añadir segundo conductor al seguro, cuánto sube el precio (27 de febrero de 2026).
- Mapfre: ¿debo incluir un conductor ocasional en mi seguro de coche?
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio ni jurídico. Las condiciones sobre conductores ocasionales y sus consecuencias dependen de cada póliza. Consulta siempre el condicionado con tu aseguradora o con un mediador autorizado.