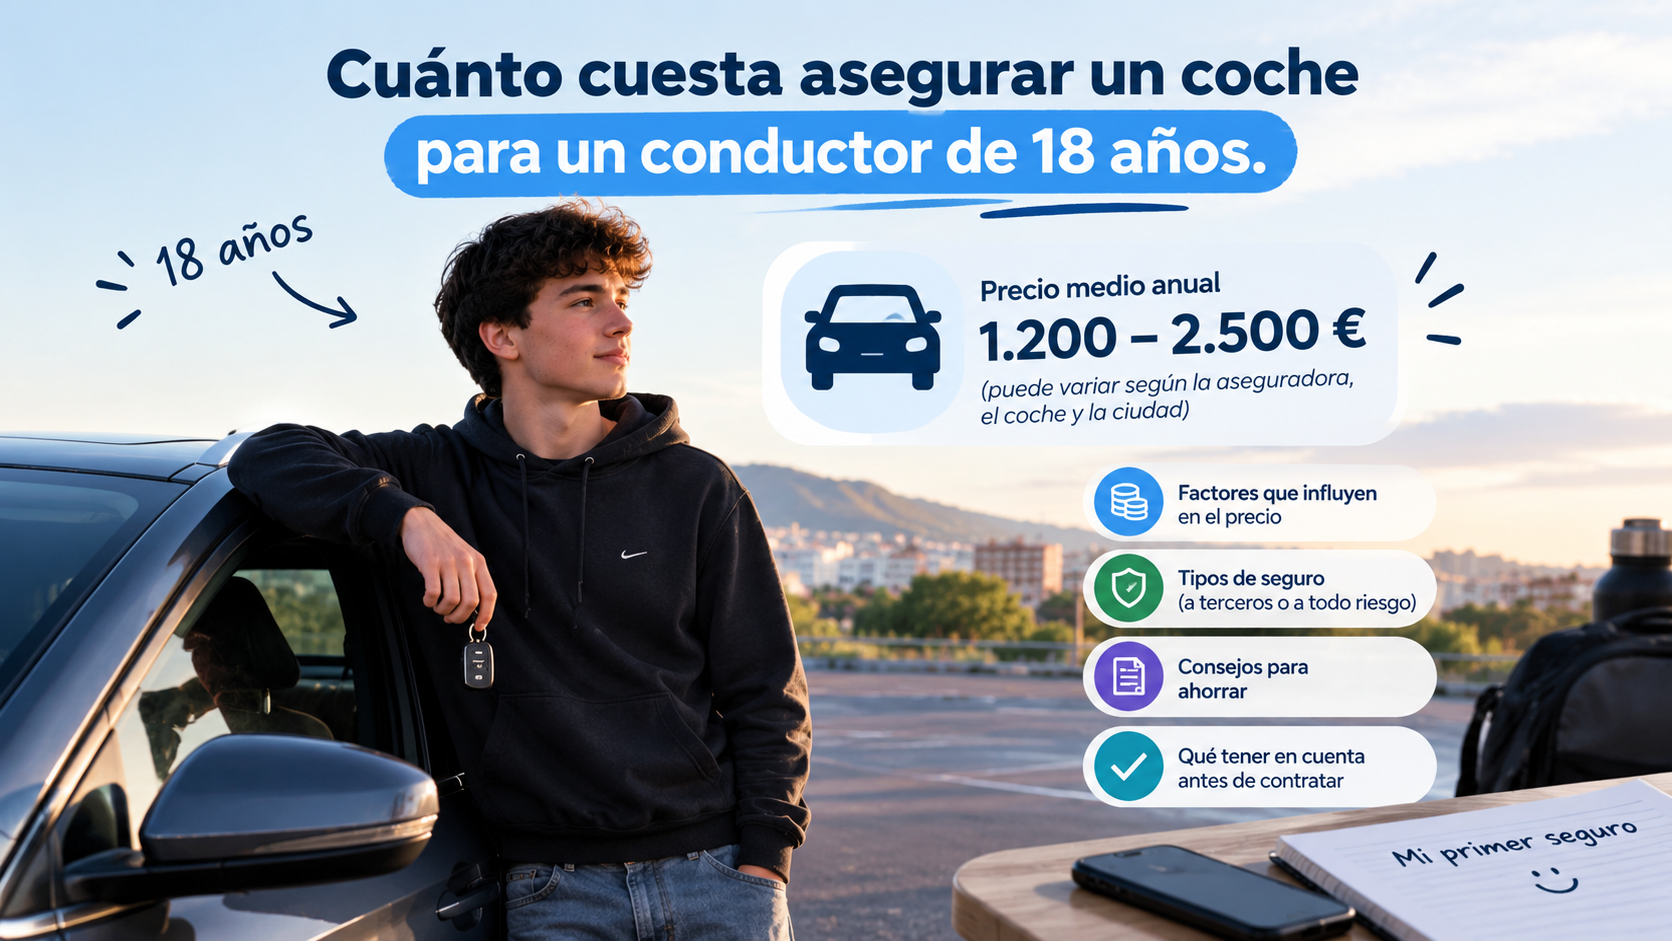
Cuánto cuesta asegurar un coche para un conductor de 18 años
Última actualización: octubre de 2026
Acabas de cumplir 18, te has sacado el carnet, no sabes cuánto cuesta asegurar un coche para un conductor de 18 años y llega el primer susto: el presupuesto del seguro. Es normal que veas cifras que te parecen exageradas. Un conductor de 18 años es, para cualquier aseguradora, el perfil de mayor riesgo, y el precio lo refleja.
En esta guía verás cuánto cuesta realmente asegurar un coche a esa edad según los estudios del mercado, qué factores hacen que la prima suba o baje, cómo evitar errores que pueden dejarte sin cobertura y qué puedes hacer para pagar menos sin jugarte el dinero.
En resumen:
- Con 18 años pagas varias veces más que un conductor de 35-40, porque eres a la vez joven y novel.
- Como orientación, un terceros básico suele arrancar en torno a los 600 euros al año y las modalidades más completas cuestan bastante más.
- El coche que elijas influye más en el precio de lo que parece.
- Declarar mal quién conduce para abaratar la póliza es el error más caro: puede darte problemas serios si hay un siniestro.
- Hay formas legítimas de bajar la prima: comparar, elegir bien la modalidad, aumentar la franquicia o aprovechar productos pensados para jóvenes.
Índice
- Por qué a los 18 años el seguro es tan caro
- Cuánto cuesta: lo que dicen los estudios
- Precio orientativo por tipo de seguro
- Qué factores cambian tu precio
- Conductor principal o secundario: no te saltes esto
- 10 formas de pagar menos
- Qué seguro elegir para tu primer coche
- Qué hacer si te rechazan
- Preguntas frecuentes
1. Por qué a los 18 años el seguro es tan caro
Las aseguradoras calculan la prima según la probabilidad de que tengas un siniestro y lo caro que pueda salir. A los 18 años se juntan dos factores:
- Eres conductor joven. La mayoría de aseguradoras considera joven a quien tiene menos de 25 años, y algunas amplían el límite a 26.
- Eres conductor novel. Se considera novel a quien lleva menos de dos años con el carnet. Se puede ser novel a cualquier edad, pero a los 18 vas a serlo seguro.
Con ambas condiciones, tu perfil entra en la categoría de riesgo más alto. No hay historial que demuestre cómo conduces, y las estadísticas de siniestralidad de este grupo empujan la prima hacia arriba.
Lo bueno: el precio baja con el tiempo. Cada año sin partes y cada año de carnet mejoran tu situación, y al superar la fase de novel las primas empiezan a estabilizarse. Para entender cómo funciona ese descuento por buen historial, mira nuestra guía sobre el [bonus-malus].
2. Cuánto cuesta: lo que dicen los estudios
Los estudios de comparadores coinciden en la dirección, aunque no en las cifras exactas, porque cada uno mide cosas distintas:
- Comparador CHECK24 (datos de enero de 2025): la prima media de los menores de 26 años superó los 600 euros, unos 240 más que la media nacional. En los jóvenes que además son noveles, la prima media se disparó por encima de los 800 euros.
- Índice de precios de Kelisto (segundo trimestre de 2026): un conductor de hasta 24 años pagó más del doble que uno de entre 35 y 44 años.
- Guía de Selectra: la prima para menores de 25 años puede llegar a ser hasta un 150 % mayor que la de un conductor experimentado. Para un conductor novel de 18 años, sitúa el terceros básico desde unos 600 euros al año y el terceros ampliado desde unos 750.
- Guía de Rastreator: habla de terceros para jóvenes con precios que van desde unos 280 hasta unos 500 euros anuales, pero se refiere al conjunto de menores de 25, no solo a los recién carnetados.
¿Por qué tanta diferencia? Porque no es lo mismo un joven de 24 años con tres años de carnet que uno de 18 con el permiso recién sacado, ni un utilitario pequeño que un coche potente. Las cifras bajas suelen corresponder a perfiles más maduros, y las altas, al conductor de 18 años recién carnetado. Tu presupuesto real puede alejarse de cualquier media, y la única forma de saberlo es pedirlo con tus datos.
3. Precio orientativo por tipo de seguro
Para que te hagas una idea de las proporciones, este es un rango orientativo para un conductor de 18 años, carnet reciente, sin siniestros y con un utilitario de entre cinco y ocho años:
| Modalidad | Rango orientativo anual |
|---|---|
| Terceros básico | 600-1.200 € |
| Terceros ampliado | 750-1.500 € |
| Todo riesgo con franquicia | 1.200-2.500 € |
| Todo riesgo sin franquicia | 1.500-3.500 € o más |
Importante: son horquillas ilustrativas, no tarifas de ninguna compañía. En coches potentes, en provincias con mucha siniestralidad o si eres el único conductor, el precio puede superar estos rangos. Algunas ofertas concretas de gamas para jóvenes pueden quedar por debajo.
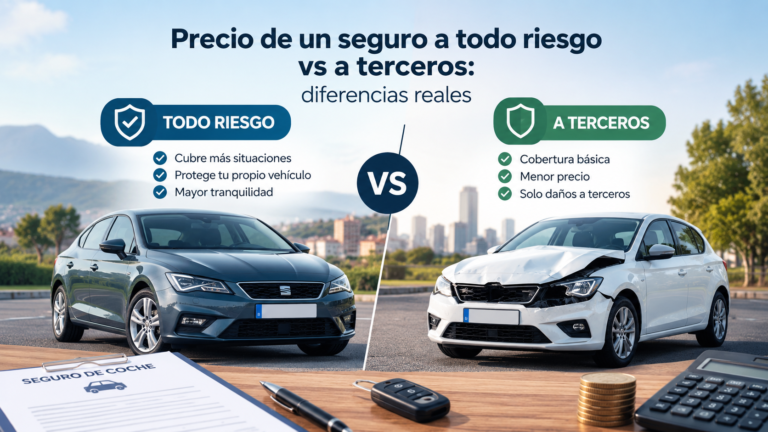
La lección más útil de la tabla es la proporción: pasar de terceros a todo riesgo puede multiplicar la prima, y a tu edad esa diferencia pesa más que a los 40. Si dudas entre modalidades, lee primero la comparativa todo riesgo vs terceros.
4. Qué factores cambian tu precio
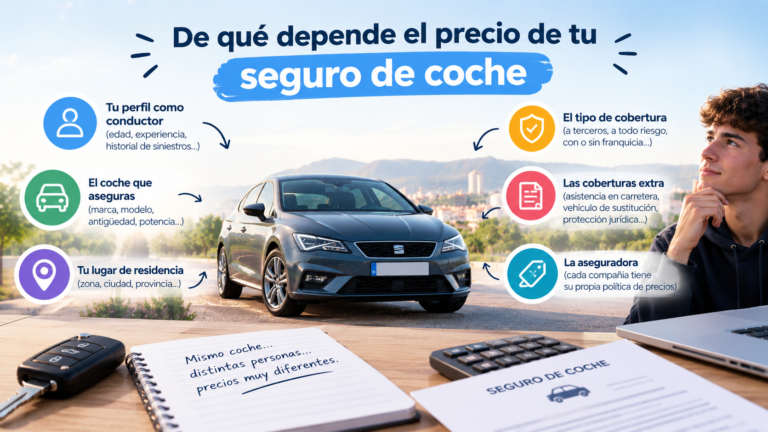
Aunque la edad es fija, hay otras variables que sí puedes mover:
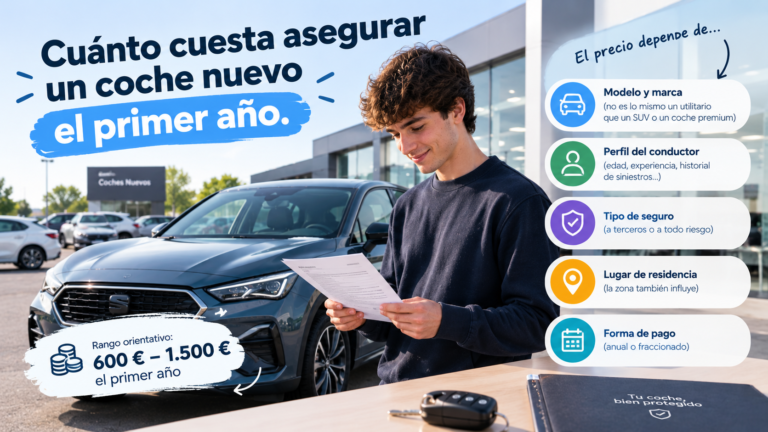
- El coche. Un utilitario de poca potencia, de segunda mano y con bajo valor de mercado es mucho más barato de asegurar que un coche potente, un SUV o un modelo reciente. Es el factor que más puedes decidir antes de comprar.
- La potencia. A más caballos, mayor prima. Para un primer coche, conviene evitar potencias elevadas.
- La provincia y el código postal. Los precios varían por zona según la siniestralidad y el número de robos. Una gran ciudad suele salir más cara que un pueblo.
- La modalidad elegida. Cuanto más completa, más cara.
- Quién conduce y cuánto. No es lo mismo ser el conductor habitual que uno ocasional, ni usar el coche a diario que solo los fines de semana.
- Dónde aparcas. Un garaje cerrado abarata la prima frente a la calle.
- La compañía. Las diferencias entre aseguradoras para un mismo perfil pueden ser enormes. Los estudios de Kelisto de años anteriores ya mostraban que las compañías de venta directa solían ser más baratas que las tradicionales, y que la brecha era mayor entre los jóvenes. Comprueba si sigue siendo así en tu caso al comparar.
- La forma de pago. Pagar al año suele salir más barato que fraccionar.
- El historial. Un conductor de 18 años no tiene, pero cada año sin partes cuenta.
5. Conductor principal o secundario: no te saltes esto
Aquí está el error más peligroso. Como el seguro del joven es caro, mucha gente intenta ahorrar así: pone la póliza a nombre de los padres, con ellos como conductores habituales, y al hijo como conductor «ocasional» o ni siquiera lo declara, aunque es quien conduce casi siempre.
Es una mala idea. Las aseguradoras comprueban esto cuando hay un siniestro. Si resulta que quien conducía el coche habitualmente era un joven que no estaba bien declarado, la compañía puede considerar que hubo ocultación de datos relevantes y reducir, rechazar o reclamarte la indemnización, y tú podrías acabar pagando de tu bolsillo un accidente grave. Según la información de comparadores del sector, los jóvenes deben estar incluidos en las pólizas de los vehículos que van a conducir, ya sea como conductores principales o adicionales.
Qué puedes hacer legalmente:
- Ser el conductor principal de tu propio coche y asumir el precio.
- Ser conductor adicional en la póliza familiar, declarando con honestidad que conduces. La prima sube, pero suele ser menos que contratar una póliza propia para ti.
- Conducir poco y declararlo con realismo, si de verdad es un uso ocasional.
Nuestra guía sobre el [conductor ocasional] explica cuándo se puede declarar así y cuándo no, y la de [añadir un conductor al seguro] cuánto sube la prima.
6. 10 formas de pagar menos
- Elige un coche pequeño, de poca potencia y de segunda mano. Es la decisión que más ahorra. Antes de comprarlo, pide presupuesto con su matrícula o modelo.
- Compara siempre. Pide al menos 5-6 presupuestos con los mismos datos. Las diferencias entre compañías son grandes para perfiles jóvenes.
- Mira las compañías de venta directa, que suelen tener precios más ajustados que las tradicionales.
- Valora una gama específica para jóvenes. Algunas aseguradoras tienen productos pensados para tu franja de edad, como la gama para conductores de 18 a 30 años de Mapfre. Compara siempre con el resto del mercado.
- Elige bien la modalidad. Para un primer coche de segunda mano, el terceros ampliado suele dar un buen equilibrio entre precio y protección.
- Sube la franquicia si optas por un todo riesgo. Reduce la prima, pero asegúrate de poder pagarla si hay un siniestro.
- Paga al año, no fraccionado, si puedes permitírtelo.
- Aparca en garaje y comunícalo a la aseguradora.
- Estudia opciones por uso, como seguros con telemática (caja negra o app) que premian la conducción prudente, o los seguros por días si usas el coche muy poco. Lee antes las condiciones, porque no todos son para todo el mundo.
- No dejes caducar el seguro y no des partes innecesarios. Cada año limpio mejora tu prima en la renovación.
Si quieres más ideas, mira nuestra guía de [formas de ahorrar en el seguro de coche] y la de [cajas negras y telemática].
[CTA: Compara seguros para conductores jóvenes y noveles]
7. Qué seguro elegir para tu primer coche
Depende del coche y de lo que puedas asumir:
- Coche barato y antiguo (menos de 3.000-4.000 € de valor): terceros básico o ampliado. Un todo riesgo no suele compensar, porque la indemnización se calcula sobre el valor de mercado del coche.
- Coche de segunda mano de valor medio: terceros ampliado o todo riesgo con franquicia alta, si puedes pagar esa franquicia.
- Coche nuevo, financiado o regalado con valor alto: casi siempre todo riesgo, y en ocasiones es obligatorio si hay financiación.
Una pauta práctica: si una reparación de 1.500-2.000 € no te hundiría, un terceros ampliado suele bastar. Si te dejaría sin coche y sin ahorros, plantéate una protección mayor. La guía de todo riesgo vs terceros te ayuda a hacer la cuenta.
8. Qué hacer si te rechazan
A los 18 años, algunas aseguradoras rechazan asegurarte o ponen condiciones. No te desanimes:
- Prueba con otras compañías y comparadores. Cada una tiene sus criterios de aceptación.
- Pide la póliza como conductor adicional en el seguro familiar.
- Reduce el riesgo percibido: coche menos potente, garaje, modalidad básica.
- Consorcio de Compensación de Seguros. Como el seguro obligatorio es de obligado cumplimiento, existe una vía excepcional cuando ninguna compañía quiere asegurarte: el Consorcio de Compensación de Seguros. Solo se usa cuando las demás opciones han fallado, y no suele ser la más barata.
9. Preguntas frecuentes
¿Cuánto cuesta el seguro de coche a los 18 años? Depende del coche, la provincia y la compañía, pero como referencia un terceros básico suele arrancar en torno a los 600 euros al año, y las modalidades con más coberturas cuestan bastante más. Lo mejor es pedir presupuestos con tus datos reales.
¿Cuánto baja el seguro cuando cumples 25 años? La bajada no es automática a una edad concreta, sino progresiva: influyen los años de carnet y el historial sin partes. Al superar los dos primeros años de novel y los 25-26, las primas suelen estabilizarse y bajar.
¿Es más barato ponerme como conductor adicional en el seguro de mis padres? Normalmente sí, siempre que lo declaren con honestidad. Lo que no debes hacer es ocultar que eres tú quien conduce habitualmente.
¿Me conviene un todo riesgo en mi primer coche? Solo si el coche tiene un valor alto, está financiado o no podrías asumir una reparación importante. En un coche de segunda mano barato, el terceros ampliado suele ser más sensato.
¿Puedo asegurar un coche si todavía no tengo el carnet? Se puede asegurar el vehículo a nombre de alguien con carnet, pero quien conduce debe estar declarado en la póliza. Conducir sin carnet no está cubierto.
¿Merece la pena una caja negra o un seguro con telemática? Puede reducir la prima si conduces de forma prudente, pero te controla el estilo de conducción y a veces penaliza los viajes nocturnos. Léelo bien antes de contratar.
¿Qué pasa si no tengo seguro? Circular sin seguro obligatorio conlleva sanciones económicas importantes y deja sin cobertura los daños que causes. No compensa en ningún caso.
Conclusión
Asegurar un coche a los 18 años cuesta mucho más que a los 35, pero es un precio que baja con los años y que puedes reducir con decisiones concretas: un coche pequeño, comparar bien, elegir la modalidad adecuada y declarar con honestidad quién conduce. No cedas a la tentación de ocultar datos para ahorrar: un ahorro de unos cientos de euros puede costarte miles el día que haya un siniestro.
Pide presupuestos con los datos reales del coche y del conductor, compara al menos media docena de ofertas y revisa el seguro cada año.
Fuentes consultadas
- CHECK24 España, nota de prensa sobre la contratación del seguro de coche en jóvenes (2025).
- Kelisto, índice de precios del seguro de coche del segundo trimestre de 2026, y estudios previos sobre precios por edad y tipo de compañía.
- Selectra, guía de seguros de coche para jóvenes.
- Rastreator, guía de seguros de coche para jóvenes.
- Acierto, información sobre seguros para jóvenes y el Consorcio de Compensación de Seguros.
- Roams, ranking de seguros de coche para jóvenes (julio de 2026).
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio. Los precios y coberturas dependen de cada compañía y perfil: consulta siempre el condicionado antes de contratar.