Cobertura de robo e incendio: qué incluye y qué excluye
Última actualización: 8 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
- No son coberturas obligatorias. El seguro obligatorio solo cubre los daños que causes a terceros, no el robo ni el incendio de tu propio coche. Suelen venir en el terceros ampliado y en el todo riesgo.
- En un robo total, la indemnización depende de la antigüedad del coche: valor a nuevo en los primeros años y valor venal (valor de mercado) después, a veces con un porcentaje extra.
- Las exclusiones más habituales son la negligencia (llaves puestas, coche abierto), los objetos personales del interior y el robo de las llaves por sí solo. En incendio, los daños intencionados o por negligencia.
Qué modalidades incluyen robo e incendio
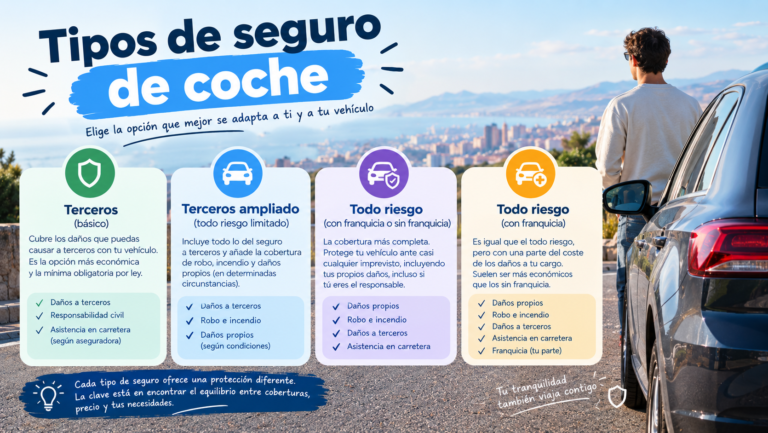
La ley solo obliga a contratar la responsabilidad civil frente a terceros. Todo lo demás es voluntario, y cada modalidad lo incluye de forma distinta:
| Modalidad | Robo | Incendio |
|---|---|---|
| Terceros básico | No | Normalmente no (en algunas aseguradoras se puede añadir como opcional) |
| Terceros con lunas | No | Depende de la aseguradora |
| Terceros ampliado | Sí | Sí |
| Todo riesgo (con o sin franquicia) | Sí | Sí |
Según Caser, el robo solo está disponible en el terceros ampliado y en el todo riesgo, mientras que el incendio también puede encontrarse en otras modalidades, según la aseguradora.
Para ver las diferencias entre modalidades, consulta terceros básico frente a ampliado y tipos de seguro de coche.
Qué cubre el robo
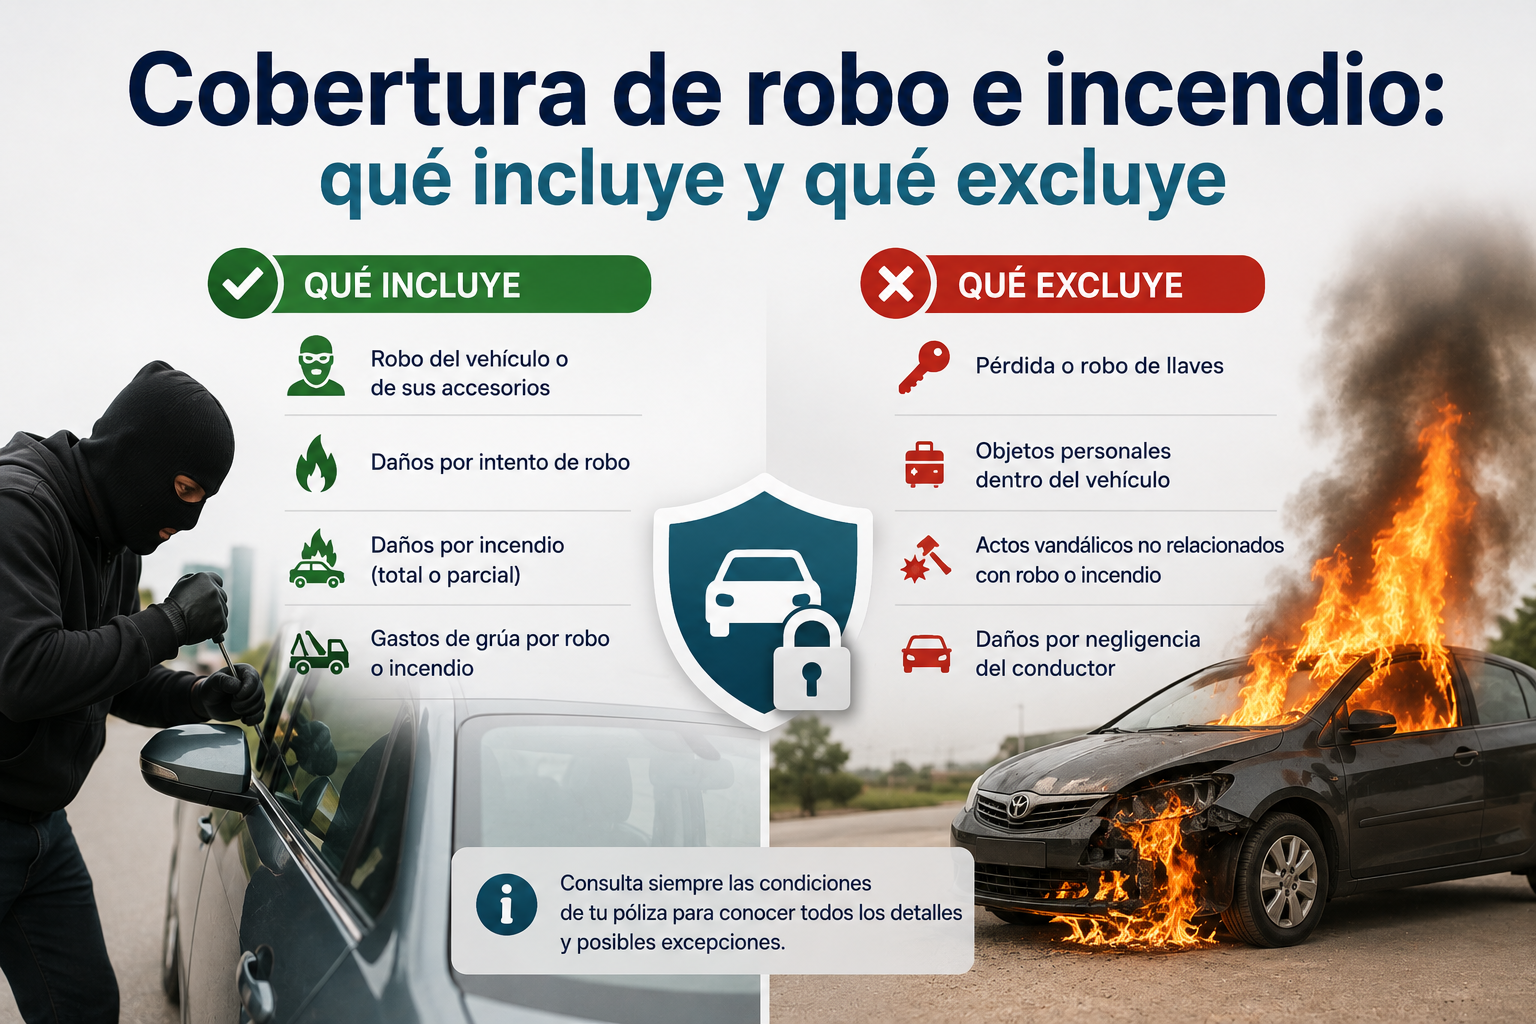
La garantía de robo cubre el robo o hurto del vehículo, la tentativa y los daños que cause. Según los ejemplos de pólizas revisados:
- Robo total del coche. La aseguradora lo indemniza según su antigüedad (ver apartado 3).
- Robo parcial. Sustracción de piezas fijas e indispensables para la conducción, que se indemnizan por su coste de reparación o sustitución.
- Daños por intento de robo. Por ejemplo, el cierre forzado o la cerradura rota. Según Prima, si esos daños superan el valor venal del coche, puede considerarlo pérdida total.
- Ruedas y neumáticos. En una aseguradora, solo se cubren en caso de sustracción total del vehículo.
- Accesorios. Los que no son de fábrica pueden estar cubiertos hasta un límite, pero conviene declararlos en la póliza. En un ejemplo, hasta 500 €, y con exclusión del equipo de navegación, telefonía y audio.
- Equipaje. Algunas pólizas cubren daños en el equipaje hasta una cantidad pequeña (300 € en un ejemplo), solo si hay también daños en el vehículo por el robo.
El robo del coche y el hurto de lo que hay dentro no son lo mismo. Según una web especializada, el hurto (sin fuerza ni violencia) queda excluido en la mayoría de las pólizas, que solo cubren el robo con fuerza.
Cuánto te indemnizan por un robo total
Depende de la antigüedad del coche y de lo que diga la póliza:
| Antigüedad | Qué suele indemnizarse | Ejemplo |
|---|---|---|
| Menos de 12-24 meses | Valor a nuevo o precio de compra | Qualitas: menos de 24 meses, valor a nuevo. Allianz Direct: menos de 12 meses, valor de compra |
| Más de 12-24 meses | Valor venal (valor de mercado antes del robo) | Prima: coches de más de 2 años, valor venal |
| Más de 24 meses (algunas pólizas) | Valor venal más un porcentaje extra | Qualitas: valor venal más un 30 %. Otra fuente apunta a un 20-30 % |
Qué es el valor venal: según Prima, es el valor de mercado del vehículo justo antes del robo o del daño. A medida que el coche envejece, su valor venal baja, y también tu indemnización.
Ejemplo ilustrativo (cifras inventadas): si el valor venal de tu coche es de 10.000 € y tu póliza añade un 30 %, la indemnización sería de 13.000 €. Sin ese extra, serían 10.000 €.
Otros detalles:
- Siniestro total: si recuperan el coche con daños, algunas aseguradoras lo consideran pérdida total cuando la reparación supera cierto porcentaje del valor venal (una fuente cita el 75 %, aunque varía).
- Plazo de pago: Prima indemniza dentro de los 30 días tras la denuncia. Otras compañías esperan un periodo antes de pagar por si el coche aparece.
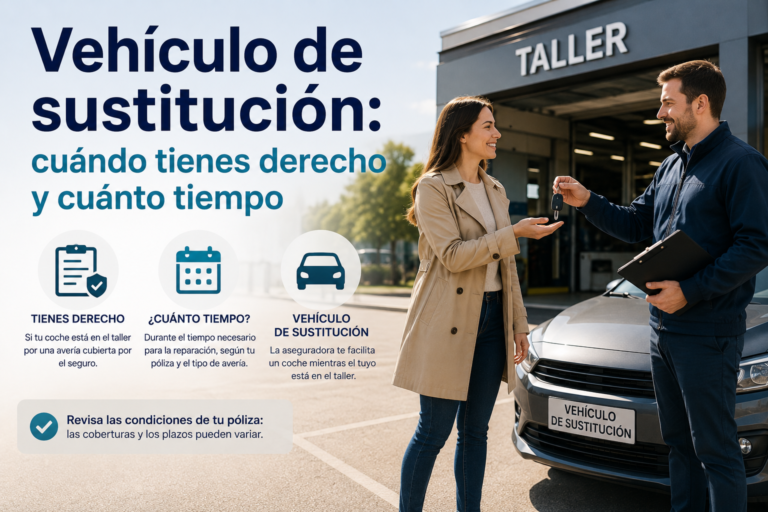
- Vehículo de sustitución en robos: suele ser la situación más generosa en días. Ver vehículo de sustitución: cuándo tienes derecho.
Qué excluye el robo
Estas son las exclusiones más habituales. Léelas en tu póliza antes de necesitarlas:
| Exclusión | Qué significa |
|---|---|
| Negligencia grave | Dejar las llaves puestas o accesibles, el coche abierto o la documentación a la vista (Prima y Motor16) |
| Robo de objetos personales | Móviles, portátiles, bolsos o mercancías dentro del coche no suelen estar cubiertos, salvo cobertura opcional con límites bajos |
| Robo solo de las llaves o mandos | Si únicamente se llevan las llaves, sin sustraer el coche (Prima) |
| Accesorios no declarados | Extras instalados fuera de fábrica que no comunicaste a la aseguradora |
| Robo por familiares o empleados | Aparece entre las exclusiones más comunes según un despacho de abogados |
| Hurto sin fuerza ni violencia | Por ejemplo, un coche sustraído con la puerta abierta (se considera hurto y muchas pólizas lo excluyen) |
| Daños fuera de plazo | Algunas pólizas fijan un plazo (40 días en un ejemplo) tras declarar el robo |
Consejo práctico: cierra siempre el coche con llave, no dejes la documentación ni objetos de valor a la vista y declara a tu aseguradora los accesorios que hayas añadido.
Qué cubre y qué excluye el incendio
Qué cubre
La garantía de incendio paga los daños que sufra tu coche por fuego o explosión. Según los ejemplos revisados:
- Actúa con el vehículo estacionado, en circulación e incluso remolcado o transportado (Caser).
- Cubre incendios por cortocircuito, vandalismo o explosión generada por el propio vehículo (RACE).
- En una póliza, cubre el fuego accidental o intencionado de terceros, siempre que no sea por actos del propio asegurado (Allianz Direct).
- En caso de siniestro total, se indemniza con las mismas reglas que el robo: valor de compra en coches muy nuevos y valor venal después (ejemplo de Allianz Direct).
Qué excluye
- Daños intencionados provocados por el conductor o asegurado.
- Negligencia, como llevar líquidos inflamables en el interior del vehículo (RACE) o quemaduras de cigarrillo (según otra fuente).
- Problemas mecánicos evitables. Según una fuente, los daños derivados de un mantenimiento descuidado tampoco están cubiertos.
Si el incendio de tu coche daña otros vehículos o un garaje, esos daños a terceros los cubre el seguro obligatorio. Los daños a tu propio coche, solo si tienes la garantía de incendio.
Cómo reclamar un robo
- Denuncia ante la Policía o la Guardia Civil y conserva el número de diligencias.
- Avisa a tu aseguradora dentro del plazo de la póliza. Los plazos varían: 7 días desde la denuncia en un ejemplo y 24 horas en otro, según la fuente.
- Reúne la documentación: DNI, permiso de circulación, ficha técnica, copia de la denuncia y todas las llaves del coche.
- Pregunta por el vehículo de sustitución y por el plazo de espera antes de la indemnización.
- Si recuperan el coche, comunica la aparición y revisa los daños con la aseguradora.
Si tu coche se incendia o hay un accidente, consulta qué hacer tras un accidente de coche.
Qué revisar en tu póliza
- Qué valor te pagan: a nuevo, venal o venal mejorado, y hasta cuándo.
- Accesorios declarados y límites de equipaje u objetos personales.
- Coberturas opcionales: reposición y duplicado de llaves, por ejemplo (opcional en Línea Directa).
- Franquicia en robo o incendio, si la hay. Ver qué es la franquicia.
- Plazos para denunciar y para avisar a la aseguradora.
- Exclusiones por negligencia y cualquier cláusula sobre llaves, garaje o alarma.
Preguntas frecuentes
¿El seguro a terceros cubre el robo? No. El terceros básico no lo incluye. Lo encontrarás en el terceros ampliado y el todo riesgo.
¿Qué cubre el seguro si me roban el coche? El robo total, la tentativa y los daños que cause, normalmente con indemnización a valor a nuevo o venal según la antigüedad.
¿El seguro cubre los objetos que dejé dentro? Normalmente no. Algunas pólizas tienen una cobertura opcional con límites muy bajos.
¿Me pagan si dejé las llaves puestas? Lo habitual es que no, porque se considera negligencia.
¿El incendio está cubierto en el terceros ampliado? Sí, junto con el robo y las lunas. Ver seguro de coche con lunas.
¿Cuánto tiempo tengo para avisar de un robo? Depende de la póliza: algunos ejemplos hablan de 24 horas y otros de 7 días desde la denuncia.
Siguiente paso
Ya sabes qué incluyen y qué excluyen el robo y el incendio. Lo más útil ahora es comparar pólizas con las mismas coberturas, mirando qué indemnización pagan y qué exclusiones tienen.
Lecturas relacionadas:
- Terceros básico frente a ampliado: qué cubre cada uno
- Seguro de coche con lunas: cuándo merece la pena
- Defensa jurídica y reclamación de daños: por qué conviene incluirla
Fuentes y metodología
- Cobertura de robo e indemnización: Qualitas, Prima Seguros, Allianz Direct, Línea Directa, Acierto, Génesis y Motor16 (consultadas en octubre de 2026).
- Incendio y modalidades: Caser, RACE, Verti y un despacho de abogados especializado en seguros.
- Exclusiones y reclamación: Prima, Acierto, Motor16 y webs especializadas en seguros de coche.
Limitaciones: son ejemplos de condiciones concretas de aseguradoras, no medias de mercado, y algunas páginas son antiguas. Las condiciones cambian por aseguradora y por modalidad, así que consulta el condicionado de tu póliza.
Este artículo es informativo y no constituye asesoramiento legal ni una recomendación de contratación. Las coberturas y condiciones cambian con frecuencia.