De qué depende el precio de tu seguro de coche y cómo bajarlo
Última actualización: octubre de 2026
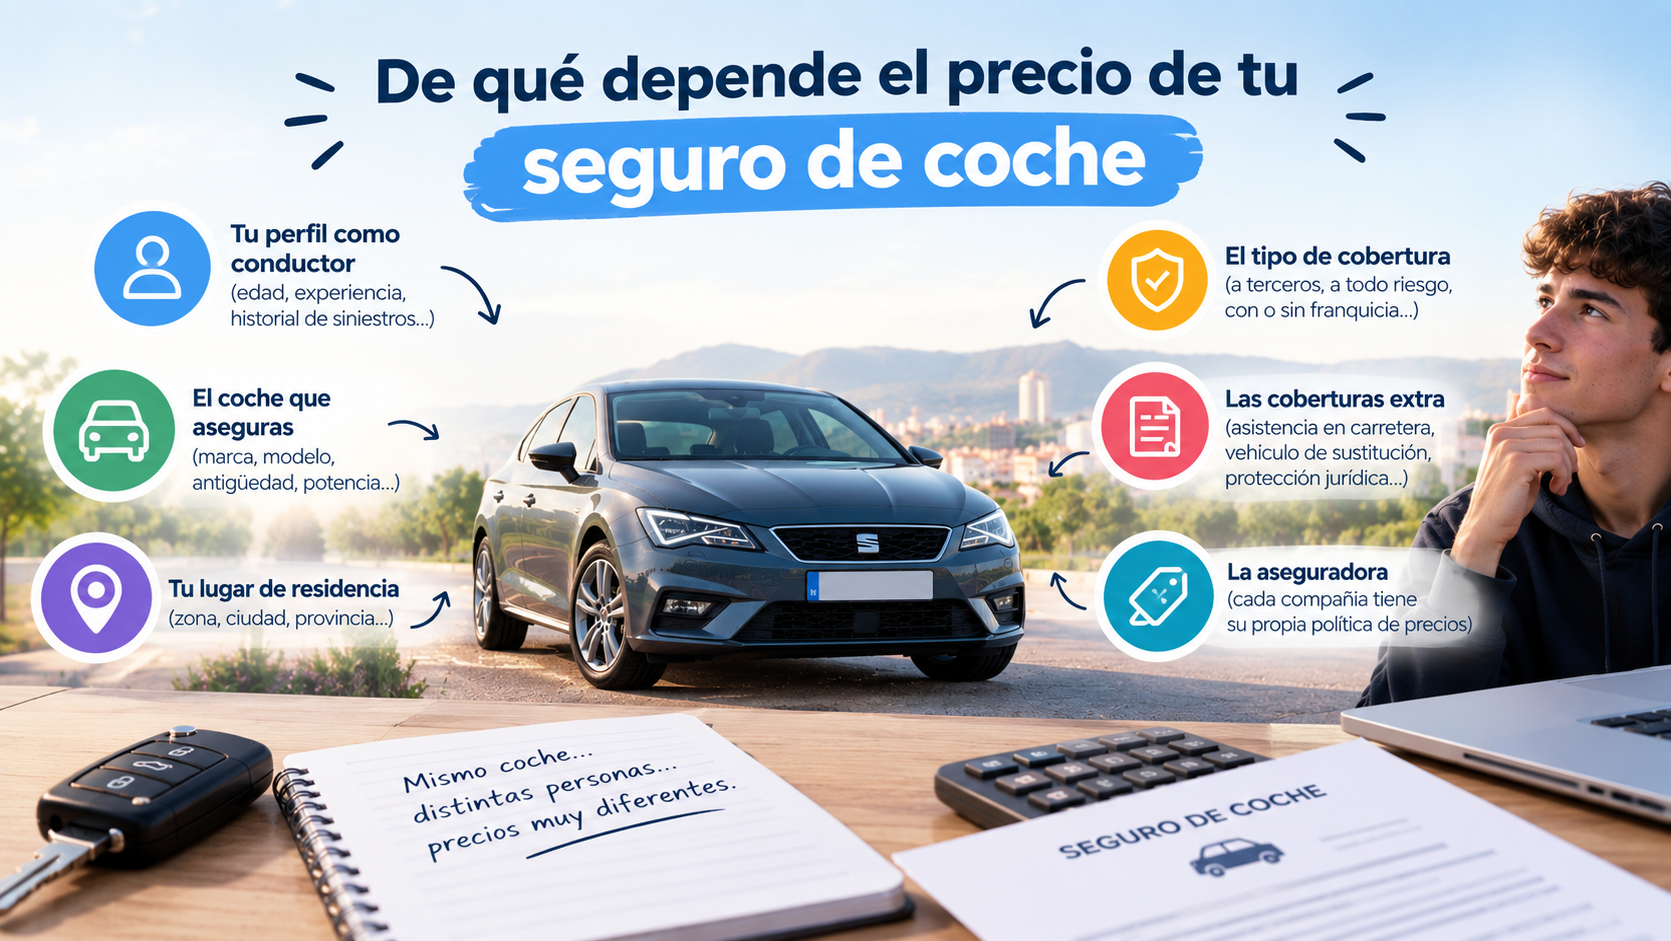
Dos conductores con el mismo coche, en la misma ciudad y con la misma cobertura pueden recibir presupuestos que se diferencian en cientos de euros. No es capricho de las aseguradoras: el precio de un seguro de coche se calcula con decenas de variables que miden la probabilidad de que tengas un siniestro y lo caro que pueda ser.
En esta guía vas a ver qué factores suben y bajan la prima, cuánto pesa cada uno y, lo más útil, cuáles puedes cambiar tú y cuáles no. Así sabrás por qué te sale el precio que te sale y dónde tienes margen para ahorrar.
En resumen:
- La prima la determinan factores del conductor, del coche, del entorno, del contrato y del mercado.
- La edad y la experiencia son de los factores que más pesan, y no se pueden cambiar a corto plazo.
- Donde sí tienes margen es en la modalidad, la franquicia, el coche que eliges, dónde aparcas, cuánto conduces y con quién comparas.
- Parte de la subida de precios que ves al renovar no depende de ti, sino de la inflación y la siniestralidad del sector.
Índice
- Cómo calcula la aseguradora tu precio
- Factores del conductor
- Factores del vehículo
- Factores del entorno
- Factores del contrato
- Factores del mercado: por qué el seguro sube en general
- Cuáles pesan más y cuáles puedes controlar
- Qué hacer con todo esto
- Preguntas frecuentes
1. Cómo calcula la aseguradora tu precio
Una aseguradora no te cobra por lo que cuesta tu coche, sino por el riesgo que le supone asegurarte. En términos sencillos, la prima es el resultado de combinar dos cosas:
- La probabilidad de que tengas un siniestro, según tu perfil, tu coche y tu zona.
- El coste que tendría ese siniestro: reparaciones, indemnizaciones, robos, asistencia.
Para estimarlo, las compañías usan estadísticas históricas de siniestralidad y las cruzan con decenas de datos que les das al pedir presupuesto. Por eso un cambio pequeño (otro código postal, un conductor más, una franquicia distinta) puede mover mucho el precio.
2. Factores del conductor
Edad y años de carnet
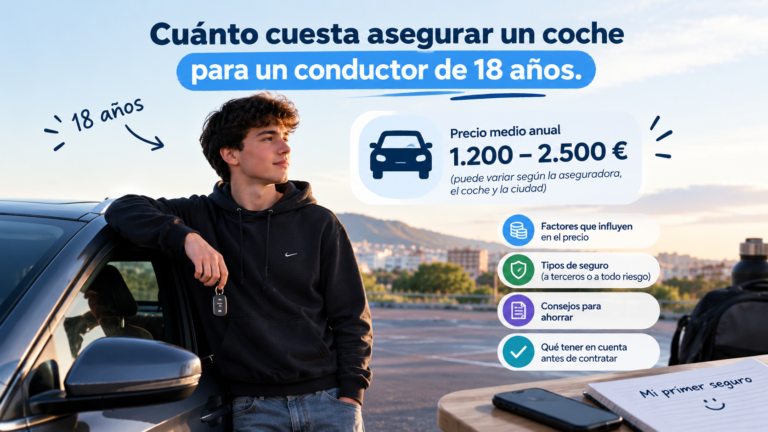
Es el primer filtro. Los conductores jóvenes y noveles son los que más pagan porque no tienen historial y las estadísticas los sitúan en el grupo de mayor riesgo. Según el índice de Kelisto del segundo trimestre de 2026, un conductor menor de 24 años pagó de media más de 3.100 euros, más del doble que uno de entre 35 y 44 años, que pagó unos 1.370 euros. Son cifras de presupuestos de todas las modalidades, no de lo que pagan finalmente los clientes, pero la proporción es muy reveladora.
Si estás en ese caso, mira nuestras guías sobre el seguro de coche a los 18 años y el [seguro para conductores noveles] (Artículo 23).
Historial de siniestros y bonus-malus
Cada año sin partes mejora tu situación, y cada siniestro en el que seas culpable puede encarecerla. El sistema que traduce tu comportamiento en descuentos o recargos es el [bonus-malus] (Artículo 26). Es uno de los factores que mejor controlas a largo plazo: cuantos más años limpios acumules, más baja tu prima.
Uso del coche y kilómetros
No es lo mismo usar el coche cada día para ir a trabajar que solo los fines de semana. Las aseguradoras te preguntan el kilometraje anual aproximado y el uso (particular, profesional). Si declaras más kilómetros de los que haces, estás pagando de más. Los [seguros por uso] (Artículo 76) y la [telemática] (Artículo 77) llevan esta lógica al extremo.
Quién conduce el coche
Importa quién es el tomador (el que paga), quién es el propietario y quién es el conductor habitual. Añadir un conductor joven a una póliza suele encarecerla, y lo explicamos en la guía de [añadir un conductor al seguro] (Artículo 28). Lo que no debes hacer es ocultar quién conduce realmente: puede acarrearte problemas graves con la cobertura.
Otros datos personales
Algunas aseguradoras han valorado también el estado civil, la profesión o los años de relación con la compañía. Desde diciembre de 2012, la normativa europea impide fijar precios distintos solo por el sexo del asegurado. La relevancia de estos datos varía según la compañía, por eso conviene comparar.
3. Factores del vehículo
Modelo, potencia y valor
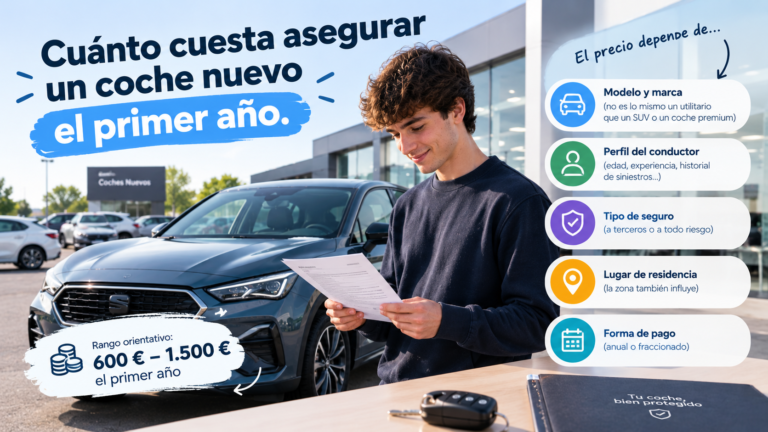
Cuanto más potente y más caro es el coche, más cuesta asegurarlo. Un utilitario de poca potencia sale mucho más barato que un deportivo o un SUV. Si estás pensando en comprar, pide presupuesto del modelo antes de decidirte.
Antigüedad
El mismo seguro con las mismas coberturas varía de precio según los años del coche. En general, los coches más viejos se asocian a menos valor y a modalidades más baratas. Mira nuestras guías de coche nuevo y de [coche de segunda mano] (Artículo 12).
Coste de reparación y robo
Hay modelos cuyas piezas son caras o difíciles de conseguir, y modelos que se roban con más frecuencia. Ambos factores encarecen la prima. Los coches con mucha tecnología (sensores, cámaras, faros LED) cuestan más de reparar tras un golpe.
Combustible y tipo de coche
Los coches [eléctricos e híbridos] (Artículo 33) tienen sus propias particularidades: menor siniestralidad en algunos casos, pero reparaciones más caras, sobre todo si afectan a la batería.
Seguridad y equipamiento
Un coche con buen equipamiento de seguridad puede ayudarte, pero el efecto varía mucho entre compañías. Tampoco es raro que accesorios de valor o modificaciones del vehículo cambien la prima, así que declara siempre lo que lleva el coche.
4. Factores del entorno
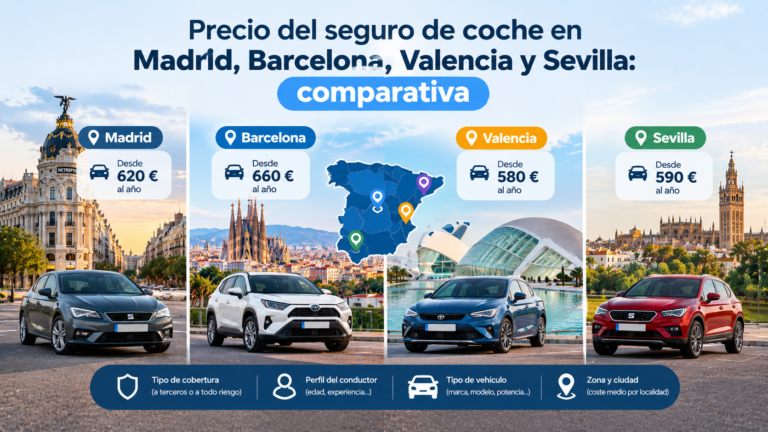
Provincia y código postal
Es un factor poderoso y completamente fuera de tu control. Las aseguradoras utilizan los datos históricos de siniestralidad por zonas, y reflejan cuántos partes se dan en cada área, el tráfico, las tasas de robo y hasta la exposición a granizo, lluvias intensas o animales sueltos. El observatorio de Rastreator identificó en sus datos grandes diferencias entre provincias, con Teruel como la más barata y Almería como la más cara en la modalidad que analizó.
Para saber más sobre cómo afecta el lugar donde vives, lee nuestra guía sobre el [código postal y el precio del seguro] (Artículo 78).
Dónde aparcas
No es lo mismo dejar el coche en la calle, en un parking colectivo o en un garaje individual. El garaje reduce el riesgo de robo, vandalismo y daños, y las compañías suelen premiarlo con una prima menor.
Ciudad o entorno rural
Las zonas urbanas tienen más tráfico y más pequeños golpes. Las rurales tienen menos tráfico, pero pueden tener otros riesgos, como animales o carreteras más estrechas. El efecto neto depende de la zona concreta.
5. Factores del contrato
Aquí es donde más margen tienes.
Modalidad
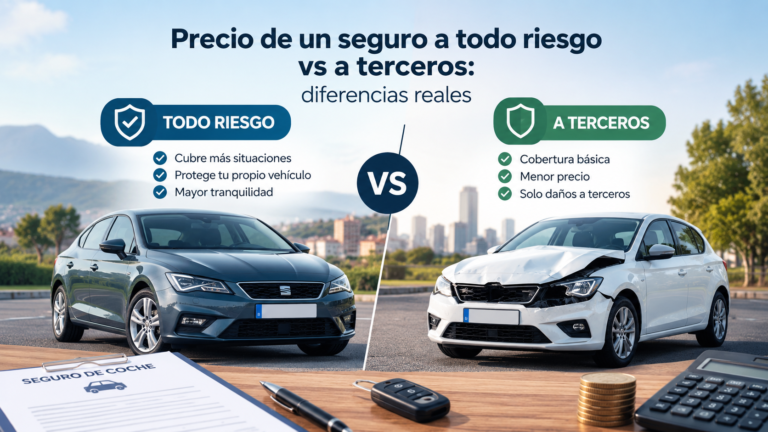
Es el factor más claro: terceros básico, terceros ampliado, todo riesgo con franquicia y todo riesgo sin franquicia tienen precios muy distintos. Según Kelisto, en el segundo trimestre de 2026 la prima media presupuestada fue de unos 503 euros en terceros, unos 567 en terceros ampliado y más de 3.100 euros en el todo riesgo sin franquicia. La comparación completa está en nuestra guía todo riesgo vs terceros.
Franquicia
Es la cantidad que pagas tú en cada siniestro cubierto. Con una franquicia mayor, la prima baja. Te explicamos cómo elegirla en [qué es la franquicia] (Artículo 16).
Coberturas extra
Vehículo de sustitución, asistencia en viaje ampliada, daños por fenómenos atmosféricos, ocupantes, protección jurídica reforzada… Cada extra suma. Contrata solo los que de verdad te sirven.
Forma de pago
Pagar al año suele salir más barato que fraccionar. Si te interesa, mira cuándo conviene [pagar al año o fraccionado] (Artículo 74).
Compañía y canal de contratación
Para un mismo perfil, las diferencias entre aseguradoras pueden ser grandes. Además, el canal (contratar online, por teléfono, con agente o a través de un comparador) y las promociones de captación de clientes cambian el precio. Para cambiar con garantías, sigue la guía de [cómo cambiar de seguro] (Artículo 59).
Agrupar seguros
Contratar con la misma compañía el coche y otros seguros (hogar, vida) puede traer descuentos. Lo cuentan en [descuentos por agrupar seguros] (Artículo 80).
6. Factores del mercado: por qué el seguro sube en general
Hay parte del precio que no depende de ti. Los datos del índice de Kelisto del segundo trimestre de 2026, elaborado a partir de unas 23.000 tarificaciones mensuales, muestran una prima media de unos 1.412 euros, un 7,45 % más que un año antes. La propia comparadora atribuye la subida a la edad y experiencia del conductor, la inflación y el aumento de la siniestralidad.
Detrás de esa tendencia hay varias razones:
- Reparaciones más caras. Los recambios, la mano de obra y la tecnología de los coches actuales encarecen cada siniestro.
- Más siniestralidad. Si hay más partes, las aseguradoras suben las primas para compensarlo.
- Inflación. Todo lo que paga la aseguradora (talleres, peritos, indemnizaciones) cuesta más.
- Competencia comercial. Las compañías ajustan precios para captar clientes nuevos, a veces a costa de los antiguos.
Curiosamente, las modalidades más baratas pueden comportarse de forma distinta: según el mismo índice, el terceros y el terceros ampliado bajaron respecto al año anterior mientras el todo riesgo seguía subiendo.
Conviene recordar que las cifras de presupuestos (como las de Kelisto) y las de pólizas realmente contratadas (como las de CHECK24, que la situó en torno a 390 euros en mayo de 2026) no coinciden porque miden cosas distintas. Lo explicamos en la comparativa de todo riesgo y terceros y en cuánto cuesta un seguro de coche en España.
Si te preguntas por qué te ha subido el seguro este año, lee [por qué me ha subido el seguro de coche] (Artículo 7).
7. Cuáles pesan más y cuáles puedes controlar
| Factor | Peso en el precio | ¿Lo controlas? |
|---|---|---|
| Edad y años de carnet | Muy alto | No (mejora con el tiempo) |
| Modalidad del seguro | Muy alto | Sí |
| Modelo, potencia y valor del coche | Alto | Sí, al elegir el coche |
| Provincia y código postal | Alto | Solo si te mudas |
| Historial de siniestros (bonus-malus) | Alto | A largo plazo |
| Compañía y canal | Alto | Sí |
| Franquicia | Medio-alto | Sí |
| Uso y kilómetros | Medio | Sí |
| Dónde aparcas | Medio | Sí |
| Número y perfil de conductores | Medio | Parcialmente |
| Coberturas extra | Medio | Sí |
| Forma de pago | Bajo-medio | Sí |
| Inflación y siniestralidad general | Medio | No |
Los pesos son orientativos y varían según la compañía y el perfil.
8. Qué hacer con todo esto
Ahora que sabes qué mueve el precio, aplícalo en este orden:
- Revisa los datos que das. Kilómetros, uso, garaje, conductores… Un dato mal declarado puede hacerte pagar de más o, peor, dejarte sin cobertura.
- Elige la modalidad adecuada al valor de tu coche. Si no te compensa el todo riesgo, mira cuándo conviene [bajar de todo riesgo a terceros] (Artículo 79).
- Ajusta la franquicia a lo que puedas asumir sin problema.
- Compara con los mismos datos en varias compañías. Es la palanca que más ahorra.
- Revisa cada año antes de renovar. Si te llega una subida, sigue lo que explicamos en [qué hacer ante una subida de prima] (Artículo 62).
- Prueba el cálculo con tus datos en la [calculadora de coste del seguro] (Artículo 11).
Para más ideas concretas, consulta [15 formas de ahorrar en el seguro de coche] (Artículo 73).
9. Preguntas frecuentes
¿Cuál es el factor que más influye en el precio del seguro de coche? No hay uno solo, pero la edad y los años de carnet, la modalidad contratada, el coche y la provincia son los de mayor peso. De ellos, la modalidad y el coche son los que más puedes decidir.
¿Por qué mi seguro es más caro que el de un amigo con el mismo coche? Porque la prima depende también de tu edad, tu historial, tu código postal, dónde aparcas, tus kilómetros, la franquicia, la compañía y las coberturas. Dos perfiles distintos con el mismo coche pueden tener precios muy diferentes.
¿Influye el sexo del conductor en el precio? No: desde diciembre de 2012 la normativa europea prohíbe fijar precios diferentes solo por el sexo del asegurado.
¿Mi código postal afecta al precio aunque tenga el mismo coche y perfil? Sí. Las aseguradoras usan la siniestralidad de cada zona, de modo que cambiar de código postal puede subir o bajar la prima.
¿Se puede bajar el seguro sin cambiar de compañía? Sí: subiendo la franquicia, ajustando las coberturas, corrigiendo los kilómetros declarados o negociando con tu aseguradora antes de renovar.
¿Por qué sube el seguro aunque no haya dado partes? Porque parte de la subida depende del mercado: la inflación, el coste de las reparaciones y la siniestralidad general. Compara antes de renovar, porque a veces otra compañía te ofrece un precio mejor.
¿Cada cuánto debería comparar mi seguro? Una vez al año, un mes o mes y medio antes de la renovación, que es cuando tienes margen para cambiar de compañía sin quedarte sin cobertura.
Conclusión
El precio de tu seguro de coche es la suma de muchos factores: algunos los heredas (tu edad, tu código postal, la inflación del sector) y otros los eliges (el coche, la modalidad, la franquicia, la compañía, dónde aparcas). Centra tu energía en lo segundo, que es donde está tu margen de ahorro.
Pide presupuestos con los mismos datos en varias compañías, revisa tu póliza cada año y no te quedes con la primera oferta.
Fuentes consultadas
- Kelisto, índice de precios del seguro de coche del segundo trimestre de 2026, y su cobertura en prensa económica.
- CHECK24 España, nota de prensa sobre la prima media del seguro de coche en mayo de 2026.
- Rastreator, observatorio de precio del seguro de coche por provincias y guía de factores que varían el precio.
- Zurich España, guía sobre el precio del seguro de coche por provincia.
- Mapfre, artículos sobre la variación del precio del seguro por provincias.
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio. Los precios y coberturas dependen de cada compañía y perfil: consulta siempre el condicionado antes de contratar.