Seguro de coche para mayores de 65 años: cuánto cuesta y cómo pagar menos
Última actualización: octubre de 2026
Cumplir 65 años no te convierte en un mal conductor, pero en el mercado asegurador sí cambia tu perfil. Si has notado que tu renovación ha subido o que algunas aseguradoras te ponen peros, no estás solo. En este artículo te explicamos cuánto cuesta un seguro de coche para mayores de 65 años, por qué el precio sube con la edad y qué puedes hacer para no pagar de más. Si quieres ver el panorama general de precios antes de entrar en el detalle por edad, tienes la guía de cuánto cuesta un seguro de coche en España
En resumen
- No hay una media oficial del seguro para mayores de 65. Lo que hay son cotizaciones de comparadores y aseguradoras, que varían mucho según coche, provincia y coberturas.
- Según las cotizaciones de Acierto de septiembre de 2026, los ejemplos van de 180-200 € al año a los 65, unos 222 € a los 75 y unos 284 € a partir de los 80.
- Rastreator indica recargos aproximados de +10-20% a partir de los 70 y +40-50% a partir de los 80.
- La edad no es el único factor: la antigüedad como conductor, el bonus y el kilometraje pesan igual o más.
- Comparar cada año, ajustar los kilómetros declarados y revisar las coberturas es lo que más ahorra.
Índice
- Por qué el seguro sube con la edad
- Cuánto cuesta según la edad (datos y límites)
- No todas las aseguradoras tratan igual a los mayores
- Qué coberturas conviene mirar a partir de los 65
- Cómo pagar menos
- Qué hacer si te suben la prima o no te renuevan
- Preguntas frecuentes
- Conclusión
1. Por qué el seguro sube con la edad
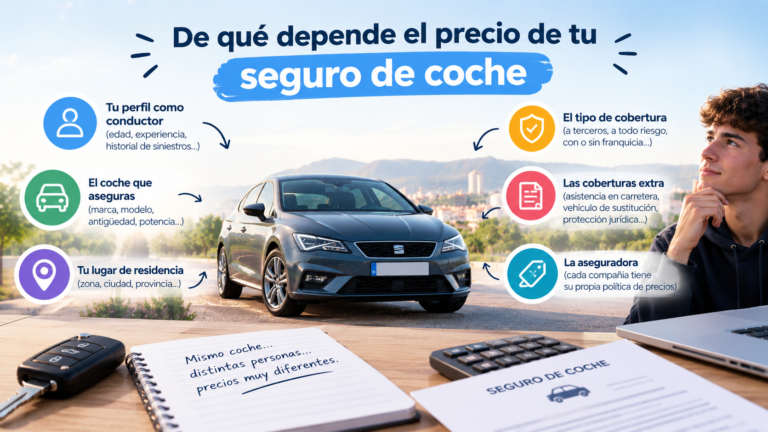
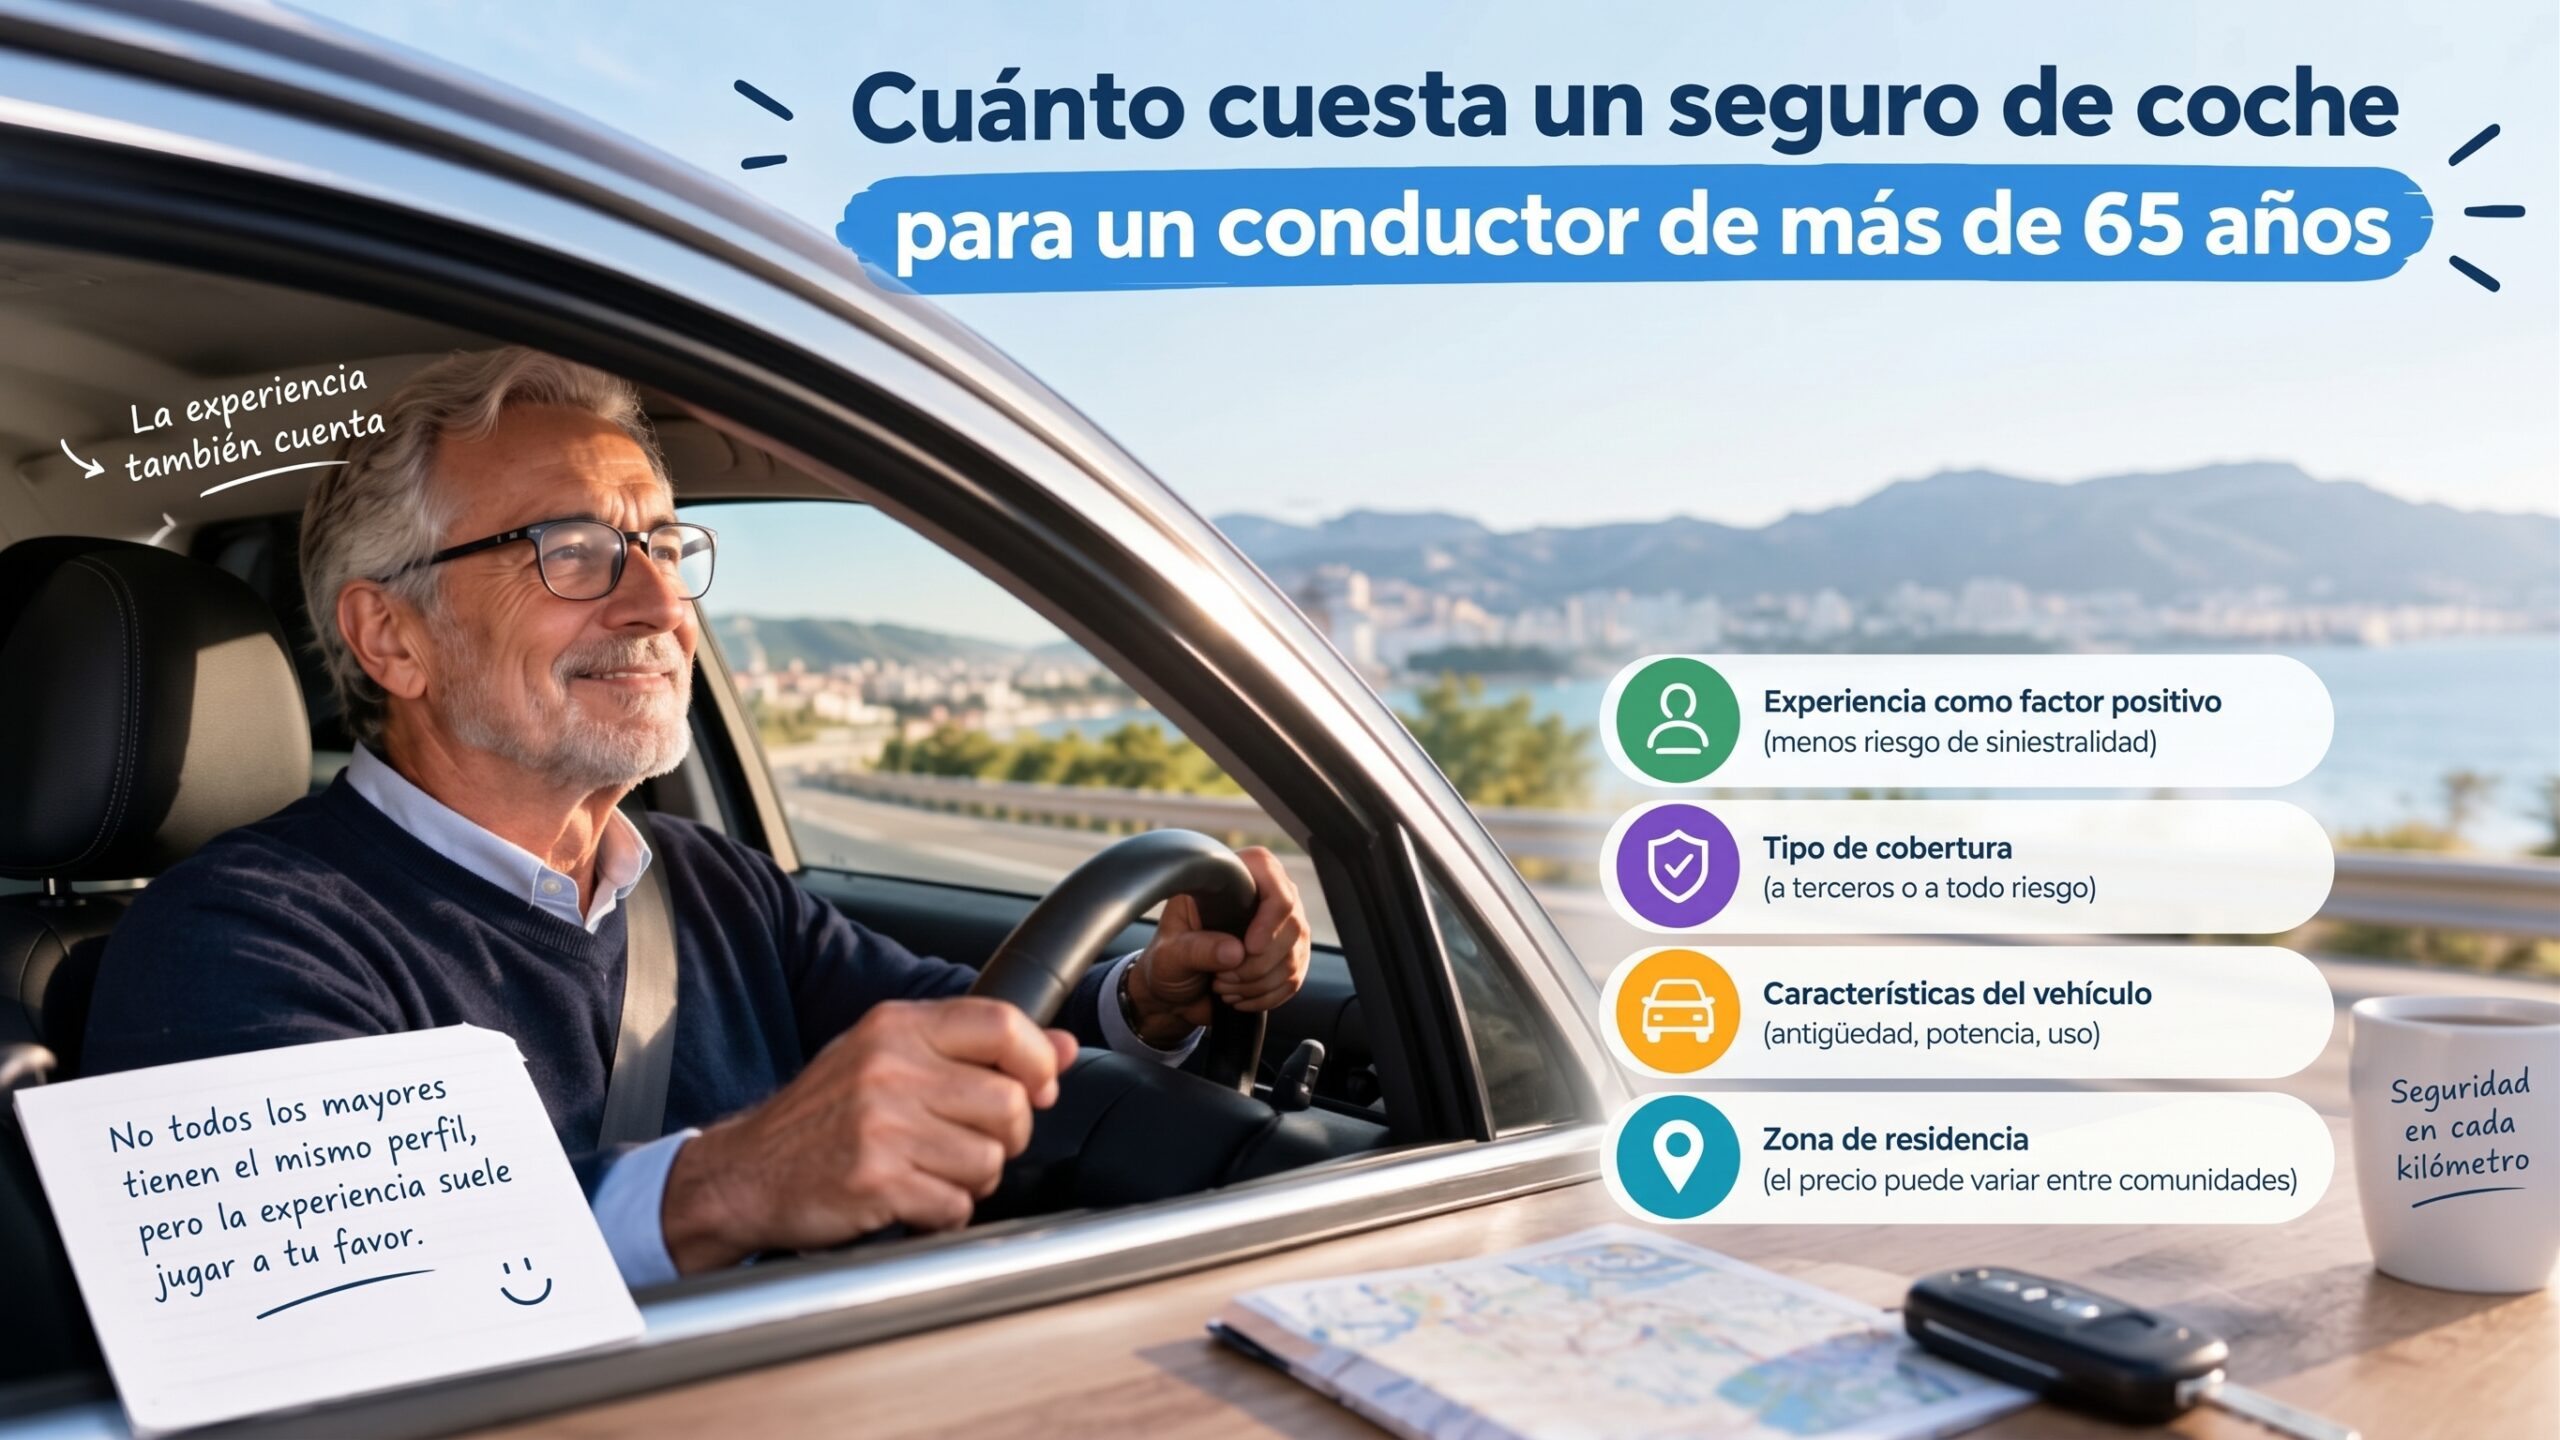
Las aseguradoras calculan el precio con estadística: agrupan a los conductores por perfil y miden cuánto cuesta, de media, cada grupo. Es una de las piezas de de qué depende el precio del seguro de coche, y en los conductores mayores influyen sobre todo tres cosas:
- Coste medio de los siniestros. Según el análisis de Acierto, los siniestros de conductores mayores suelen costar entre un 20% y un 64% más que los de otros grupos de edad, en parte porque las lesiones tardan más en recuperarse.
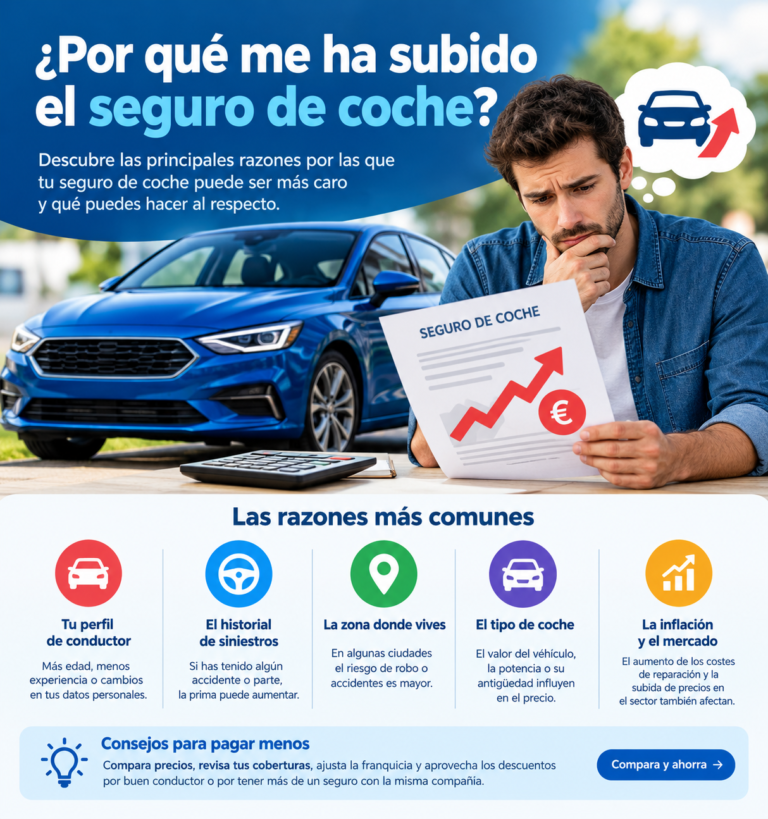
- Tramo de edad. Las tarifas se escalonan: la subida suele notarse al pasar de los 70 y, más todavía, de los 80. Lo vemos con más detalle en el artículo sobre el [seguro de coche para mayores de 70 años] (Artículo 27).
- Menos kilómetros, pero otro tipo de uso. Muchos jubilados conducen menos, y eso juega a su favor, pero solo si lo declaras bien (lo veremos en la sección 5).
Un matiz importante: llevar muchos años conduciendo sin siniestros te ayuda mucho. Tu bonificación acumulada, el famoso [bonus-malus] (Artículo 26), puede compensar buena parte del recargo por edad.
2. Cuánto cuesta según la edad (datos y límites)
Aviso honesto: no hemos encontrado ninguna cifra oficial de prima media para mayores de 65. Las estadísticas públicas más conocidas agrupan por provincia o tipo de seguro, no por tramos de edad avanzados. Lo que sí podemos darte son cotizaciones concretas de comparadores, con su fecha y con la advertencia de que son presupuestos para un caso concreto, no medias de pólizas contratadas.
Cotizaciones de Acierto, septiembre de 2026:
| Edad del conductor | Cotización de ejemplo (€/año) | Diferencia aprox. frente a los 65 |
|---|---|---|
| 65 años | 180-200 € | — |
| 75 años | 222 € | +17% (sobre 190 €, punto medio) |
| 80 años o más | 284 € | +49% (sobre 190 €, punto medio) |
La última columna es un cálculo nuestro a partir de esas cotizaciones, no un dato publicado por Acierto. Las cifras dependen del modelo de coche, la provincia, la cobertura y el historial, que el comparador no siempre detalla.
Lo interesante es que esa progresión encaja con lo que indica Rastreator: recargos de entre el 10% y el 20% a partir de los 70, y de entre el 40% y el 50% a partir de los 80. Es decir, la edad pesa, pero no es una barrera: pasar de los 65 a los 80 puede significar pagar un 40-50% más, no el doble.
Cómo leer estos números:
- Son cifras bajas respecto a las medias de otros artículos de este blog porque corresponden a perfiles con mucha antigüedad de carnet y bonus alto. Un conductor con siniestros recientes o un coche caro verá cifras superiores.
- Si comparas con los precios de un conductor joven, la diferencia es enorme a favor del mayor: en el artículo sobre el seguro de coche a los 18 años verás por qué.
- Para ver cuánto te saldría a ti, lo único fiable es pedir presupuestos con tus datos reales.
3. No todas las aseguradoras tratan igual a los mayores
Cada compañía decide cuánto penaliza la edad. Algunas aplican recargos automáticos por tramos y otras valoran más el historial. Por ejemplo, Mapfre indica en su web que no aplica penalizaciones automáticas por edad y que, a partir de los 80 años, evalúa cada caso de forma individual. Eso no significa que sea la más barata para ti, pero sí ilustra que hay margen entre compañías.
Por eso comparar es especialmente rentable a esta edad: la diferencia entre dos aseguradoras para el mismo perfil puede ser mayor que el recargo por edad en sí. Y cuidado con quedarte siempre en la misma compañía por comodidad: muchas veces es la renovación la que más sube.
4. Qué coberturas conviene mirar a partir de los 65
El tipo de seguro depende sobre todo de tu coche, no de tu edad. Si dudas entre cubrir todo o lo básico, repasa todo riesgo vs terceros. Algunos puntos que tienen más sentido a partir de cierta edad:
- Seguro del conductor (lesiones propias): importante, porque en un accidente con culpa propia la cobertura básica no indemniza tus lesiones. Mira cuánto cubre en invalidez y fallecimiento.
- Asistencia en viaje 24 horas, con kilómetro 0 si es posible: te da tranquilidad si te quedas parado.
- Libre elección de taller, si prefieres tu taller de confianza.
- Asesoramiento jurídico y defensa: es básico en cualquier póliza, pero comprueba que está incluido.
- Franquicia: si tu coche es de valor medio y tienes ahorros, una franquicia moderada baja la prima; si prefieres no asumir sorpresas, mejor sin ella. Explicamos qué es en [qué es la franquicia] (Artículo 16) y cuándo compensa en [todo riesgo con y sin franquicia] (Artículo 15).
5. Cómo pagar menos
- Compara cada año. Pide al menos tres presupuestos antes de renovar. Es el ahorro más grande y más fácil.
- Declara los kilómetros reales. Si conduces poco, dilo: algunas pólizas rebajan la prima por menos de 8.000-10.000 km al año. Mira cómo funcionan los [seguros por uso] (Artículo 76).
- Valora la telemática. Los dispositivos de conducción que miden cómo y cuánto conduces pueden bajar el precio; consulta las ventajas y los inconvenientes en [cajas negras y telemática] (Artículo 77). Piensa que a algunas personas mayores les resulta incómodo que se registre su conducción.
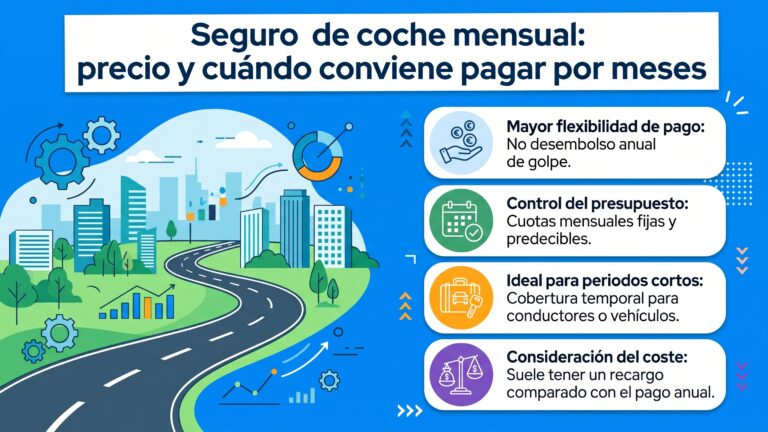
- Ajusta la forma de pago. Pagar de golpe suele ser más barato que fraccionar; lo desglosamos en [pagar el seguro al año o fraccionado] (Artículo 74).
- Revisa si tu coche aún justifica el todo riesgo. Si tiene bastantes años, puede salir a cuenta un terceros ampliado: mira [cuándo bajar de todo riesgo a terceros] (Artículo 79).
- Revisa las coberturas que no usas y no dupliques la asistencia si ya la tienes con tu banco o club del automóvil.
- Negocia con tu aseguradora actual enseñando un presupuesto de la competencia.
6. Qué hacer si te suben la prima o no te renuevan
Si recibes la carta de renovación con una subida fuerte, no la aceptes sin comparar. Tienes derecho a cambiar de compañía; te explicamos cómo en [cómo cambiar de seguro de coche] (Artículo 59) y qué opciones tienes en [qué hacer ante una subida de prima] (Artículo 62).
Si una aseguradora decide no renovarte, la ley exige que te comunique la no renovación con una antelación mínima (consulta el plazo en tu póliza), así que no te quedarás sin cobertura de un día para otro. Pide presupuesto a otras compañías de inmediato y no circules sin seguro bajo ningún concepto.
Como último recurso, si ninguna aseguradora quisiera asegurarte, existe el [Consorcio de Compensación de Seguros] (Artículo 69), que atiende situaciones concretas, aunque no es una alternativa para sustituir a un seguro normal.
Y si en tu familia hay otra persona que conduce tu coche (un hijo o un nieto), consulta antes [cómo añadir un conductor a tu seguro] (Artículo 28) porque puede cambiar el precio.
7. Preguntas frecuentes
¿A qué edad sube el seguro del coche? Depende de la compañía, pero la subida suele notarse a partir de los 70 y con más fuerza a partir de los 80. Rastreator indica recargos aproximados del 10-20% y del 40-50%, respectivamente.
¿Cuánto cuesta un seguro de coche a los 65 años? En las cotizaciones de Acierto de septiembre de 2026, entre 180 y 200 € al año para un perfil concreto. Tu precio real puede ser distinto según el coche, la provincia y las coberturas.
¿Pueden negarse a asegurarme por mi edad? En general las aseguradoras no tienen un límite de edad fijo, y algunas indican que evalúan cada caso, pero pueden limitar coberturas o subir la prima. Si una te rechaza, prueba con otras.
¿Me conviene un seguro por uso si conduzco poco? Puede ser una buena opción si haces pocos kilómetros al año. Compara siempre con una póliza tradicional con el kilometraje declarado.
¿Es obligatorio dejar de conducir a cierta edad? No hay una edad máxima. Lo que sí hay son revisiones periódicas del permiso, cada vez más frecuentes según la edad, que se hacen en un centro de reconocimiento. Consulta la normativa actualizada de la DGT.
¿Cómo sé cuánto pagaría yo exactamente? Con tus datos reales. Puedes empezar con una [calculadora del coste del seguro de coche] (Artículo 11) y después pedir presupuestos formales.
8. Conclusión
La edad pesa en el precio del seguro, pero menos de lo que mucha gente teme: según las cotizaciones consultadas, pasar de los 65 a los 80 puede suponer un aumento del 40-50%, y una buena antigüedad y bonus compensan parte de él. Lo que más ahorra no es esperar a que baje, sino comparar cada año, declarar bien tus kilómetros y ajustar las coberturas a tu coche. Si buscas más trucos generales, tienes la lista de [15 formas de ahorrar en el seguro de coche] (Artículo 73) y la guía de seguro barato sin perder coberturas.
Fuentes consultadas
- Acierto: seguros de coche para mayores (cotizaciones de septiembre de 2026 y datos de siniestralidad).
- Rastreator: seguro de coche para personas mayores (recargos por tramos de edad).
- Mapfre: seguro de coche para mayores (política de valoración por edad).
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio. Los precios son orientativos, proceden de cotizaciones de terceros en las fechas indicadas y pueden variar según tu perfil. Consulta siempre las condiciones de tu póliza con tu aseguradora o con un mediador autorizado.