Cuándo sube el seguro tras un siniestro y cuándo no
Última actualización: 19 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
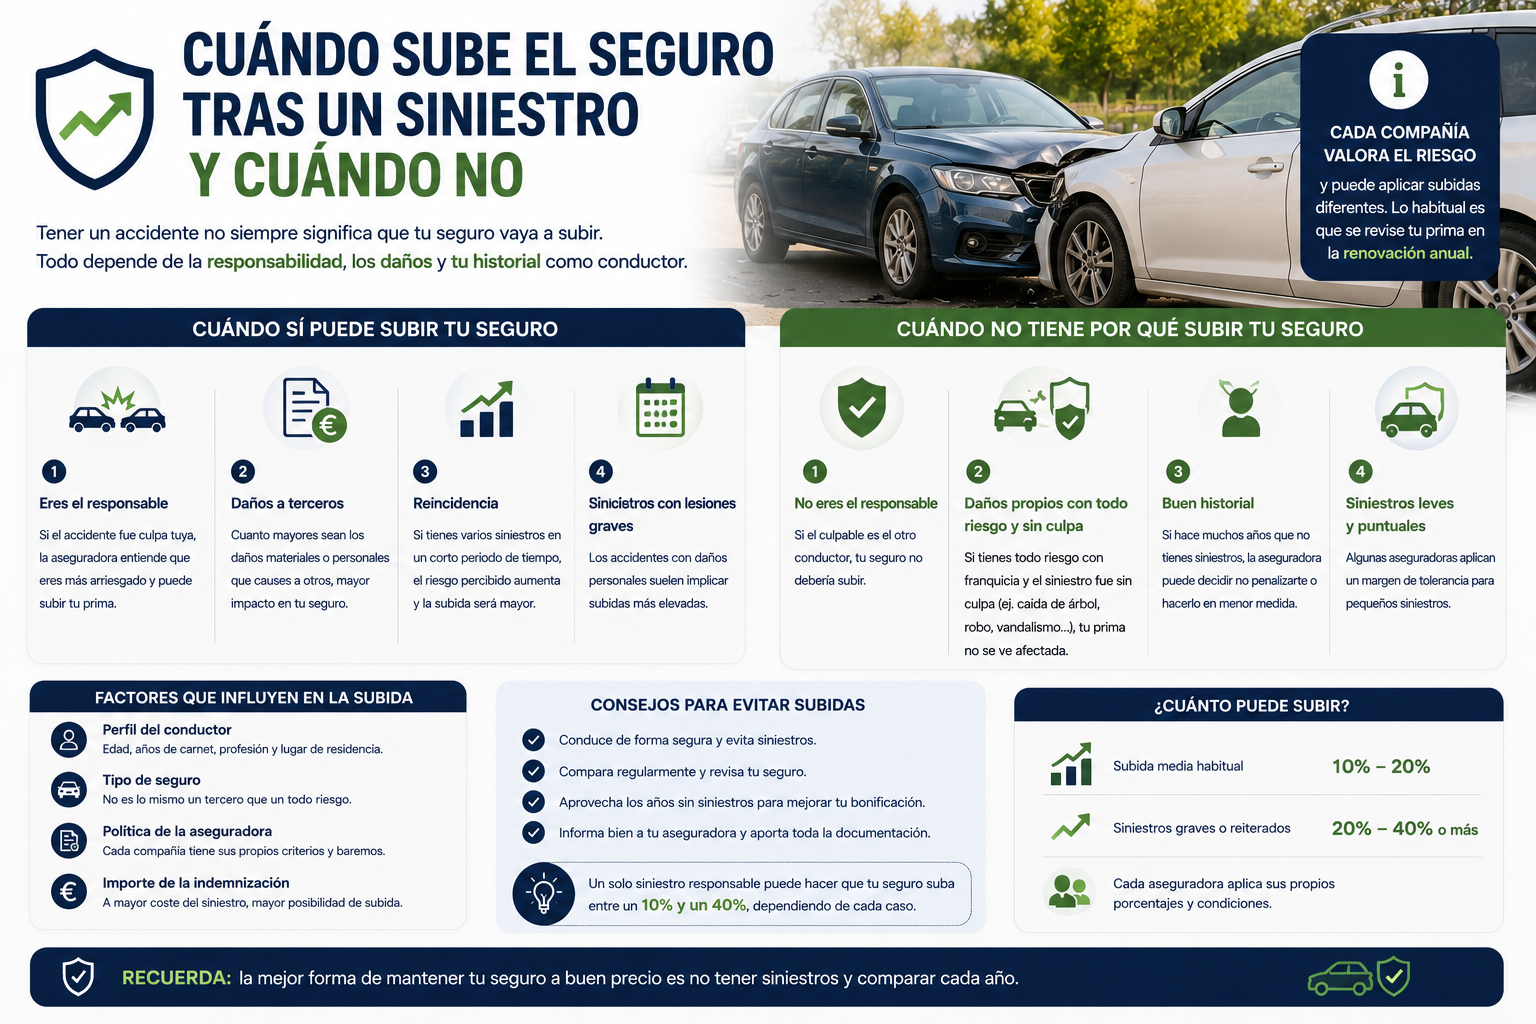
- Todo gira en torno a la culpa. Un parte con culpa suele encarecer la renovación. Un parte sin culpa, la rotura de lunas, el robo o el vandalismo no deberían penalizarte en la mayoría de compañías, aunque cada póliza es distinta.
- Cuánto sube depende de la aseguradora y de la gravedad: las fuentes hablan de entre un 10 % y un 50 %. Con varios partes en poco tiempo puede ser más.
- No es para siempre: la mayoría de aseguradoras tiene en cuenta los partes de los últimos 3 a 5 años, y cada año sin siniestros con culpa recupera parte del descuento.
La regla general: la culpa
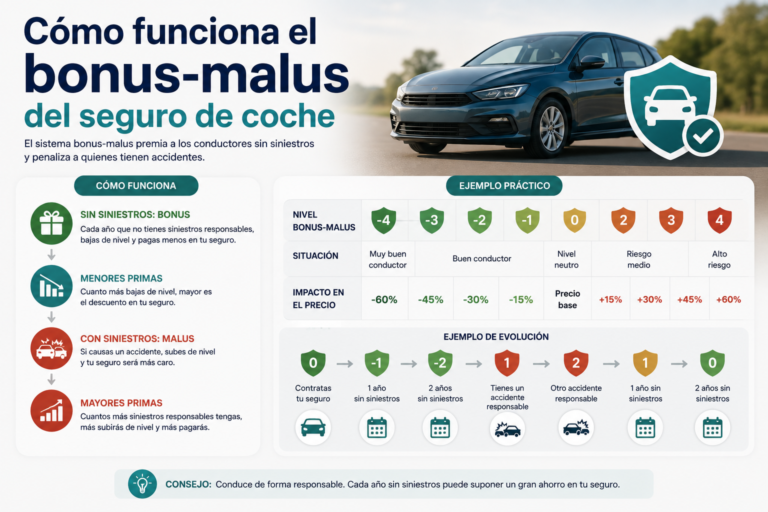
El seguro de coche funciona con un sistema de bonificaciones y penalizaciones (bonus-malus): cada año sin partes con culpa te da descuento, y un siniestro en el que la aseguradora asume tu responsabilidad lo recorta. Para ver la mecánica completa, consulta cómo funciona el bonus-malus del seguro de coche.
Según Motor16, el sistema se resume en una palabra: culpa. Un siniestro en el que el contrario asume la responsabilidad no penaliza. Sí cuentan los golpes contra un tercero, las salidas de vía y cualquier parte en el que tu aseguradora asuma la culpa del conductor.
El recargo llega en la siguiente renovación, no el día del accidente.
Qué tipo de parte hace subir el seguro
| Tipo de siniestro | ¿Suele subir? | Qué dicen las fuentes |
|---|---|---|
| Accidente con culpa | Sí | Pierdes escalones de bonificación y puede aplicarse un recargo |
| Culpa compartida | Menos | Según una web comparadora, el impacto es menor (entre un 5 % y un 15 %). Cada aseguradora lo trata a su manera |
| Accidente sin culpa | No debería | La mayoría de compañías no lo penaliza, pero según Arpem cada aseguradora tiene su interpretación y algunas lo tienen en cuenta de forma indirecta |
| Rotura de lunas | No, en general | Se considera un siniestro neutro en la mayoría de pólizas. Ver seguro con lunas |
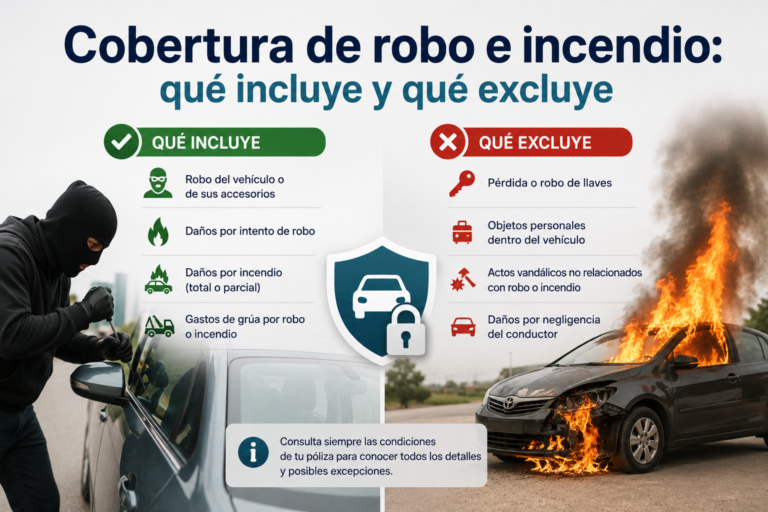
| Robo | No, en general | Algunas compañías pueden aplicar un recargo pequeño (un 3-5 % según una fuente) si hay historial de partes frecuentes. Ver cobertura de robo e incendio |
| Incendio o vandalismo | No, en general | La mayoría de compañías no los penaliza, según Motor16 |
| Asistencia en carretera | Normalmente no | Según una correduría, hay compañías que lo tienen en cuenta. Revisa tu póliza. Ver asistencia en carretera |
Importante: estas son reglas generales. Según Motor16, los partes por lunas o robo se rigen por las condiciones de cada póliza, así que conviene revisar la tuya.
Cuánto sube
No existe una escala oficial: cada compañía aplica su baremo. Estos son los rangos que dan distintas fuentes por un parte con culpa:
| Fuente | Cuánto sube |
|---|---|
| Motor16 | Entre un 10 % y un 20 % cuando el siniestro es responsabilidad del conductor |
| Motor16 (otro artículo) | Entre un 20 % y un 50 %, según compañía, gravedad y escalón |
| Una web de comparación (Drive Smart) | Entre un 10 % y un 30 % por parte con culpa |
| Un informe citado por El Corte Inglés Seguros | En torno a un 30 % por un solo parte, y más en casos complejos |
Ejemplo numérico (prima base de 500 €, cifras ilustrativas):
| Subida | Prima resultante |
|---|---|
| +10 % | 550 € |
| +20 % | 600 € |
| +30 % | 650 € |
| +50 % | 750 € |
Cómo leerlo: son horquillas, no una tarifa. Tu subida depende de tu aseguradora, de la gravedad del parte y del escalón en el que estabas. Si lo que te preocupa es cuánto pagarás con varios partes acumulados, consulta seguro de coche con malus: quién te asegura y cuánto pagarás.
Cuánto tiempo afecta y cuántos partes se toleran
- Duración. Según Drive Smart, la mayoría de aseguradoras tiene en cuenta los partes de los últimos tres a cinco años. Tras un siniestro con culpa, la penalización no es permanente: el sistema permite recuperar el descuento gradualmente.
- Recuperación. Según Motor16, recuperar el tope puede llevar varios ejercicios sin siniestros con culpa.
- ¿Cuántos partes puedes dar? No hay un número universal. Según El Corte Inglés Seguros, muchas aseguradoras toleran entre uno y tres partes anuales sin que suponga necesariamente un aumento, especialmente si no se ha atribuido culpa al asegurado.
Varios partes en poco tiempo, o un siniestro con indemnización elevada, pueden hacer que la prima suba de forma notable. Y, según Motor16, un siniestro grave puede llevar a la aseguradora a no renovar el contrato.
Por qué puede subir aunque no tengas culpa
Si te ha subido y el parte no era tuyo, estas son las posibles causas:
- La política de tu aseguradora. Según Arpem, para algunas aseguradoras los siniestros son eventos negativos en el historial sin importar las causas. Otras los tienen en cuenta de forma indirecta.
- La subida general del mercado. Las primas llevan años subiendo: puede que tu incremento no tenga que ver con el parte. Ver por qué me ha subido el seguro de coche y qué puedo hacer.
- Varios partes acumulados, aunque ninguno fuera tuyo.
- Cambios en tu perfil: coche, domicilio, conductores o coberturas.
Qué hacer si te ha subido tras un parte
- Pide el desglose de la renovación y comprueba si el aumento corresponde al parte.
- Comprueba cómo está registrado. Verifica que figura como parte sin culpa, si lo era, y que su fecha es correcta. Pide el certificado de siniestralidad.
- Reclama si te han aplicado un malus que no te corresponde. Ver cómo negociar con tu aseguradora.
- Compara con otras aseguradoras antes de renovar. Según una correduría, el fichero sectorial solo recoge los siniestros con un contrario, así que si tu compañía te quitó descuento por una asistencia, un robo o una rotura de lunas, otra puede no tenerlo en cuenta. Ver cómo cambiar de seguro paso a paso.
- Valora daños pequeños. Según una web especializada, a veces compensa asumir una reparación menor sin dar parte para no perder escalones. No ocultes accidentes con terceros ni con lesiones.
- Ajusta cobertura y franquicia para compensar la subida. Ver qué es la franquicia.
Si te llega la renovación con una subida, el procedimiento completo está en qué hacer cuando te llega la renovación con subida de prima.
Preguntas frecuentes
¿Sube el seguro si doy un parte? Depende de la culpa. Un parte con culpa suele encarecer la renovación; uno sin culpa, de lunas, de robo o de vandalismo no debería penalizarte en la mayoría de compañías.
¿Cuánto sube el seguro tras un parte con culpa? Las fuentes hablan de entre un 10 % y un 50 %, según la compañía, la gravedad y el escalón.
¿Me sube el seguro por un parte sin culpa? No debería, pero cada aseguradora tiene su criterio y algunas lo tienen en cuenta de forma indirecta.
¿Una rotura de lunas hace subir el seguro? En la mayoría de pólizas, no. Es un siniestro neutro.
¿Cuántos años afecta un siniestro al seguro? La mayoría de aseguradoras tiene en cuenta los últimos 3 a 5 años.
¿Cuántos partes puedo dar al año? No hay un número universal. Muchas aseguradoras toleran entre uno y tres partes anuales sin culpa.
¿Me pueden echar por dar muchos partes? Un siniestro grave o varios partes pueden llevar a la aseguradora a no renovar el contrato, según Motor16.
Siguiente paso
Si te ha subido el seguro tras un parte, lo más útil es comparar cotizaciones con tu historial real y las mismas coberturas.
Lecturas relacionadas:
- Cómo funciona el bonus-malus del seguro de coche
- Seguro de coche con malus: quién te asegura y cuánto pagarás
- Cómo cambiar de seguro de coche paso a paso
9. Fuentes y metodología
- Qué siniestros penalizan y cuánto suben: Motor16 (varias publicaciones, hasta octubre de 2026), El Corte Inglés Seguros, Drive Smart, Arpem y Calculatuspoliza.
- Culpa compartida y robo: Calculatuspoliza, web comparadora.
- Fichero sectorial y asistencia: una correduría de seguros (Seguros en Móstoles), fuente pequeña.
Limitaciones: no existe una escala oficial; las cifras varían entre fuentes y aseguradoras, y algunas son webs comerciales. Los ejemplos numéricos son ilustrativos. Revisa siempre las condiciones de tu póliza.
Este artículo es informativo y no constituye asesoramiento legal ni una recomendación de contratación. Las condiciones y los precios cambian con frecuencia.