Asegurar una autocaravana o furgoneta camper: guía completa
Última actualización: 13 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
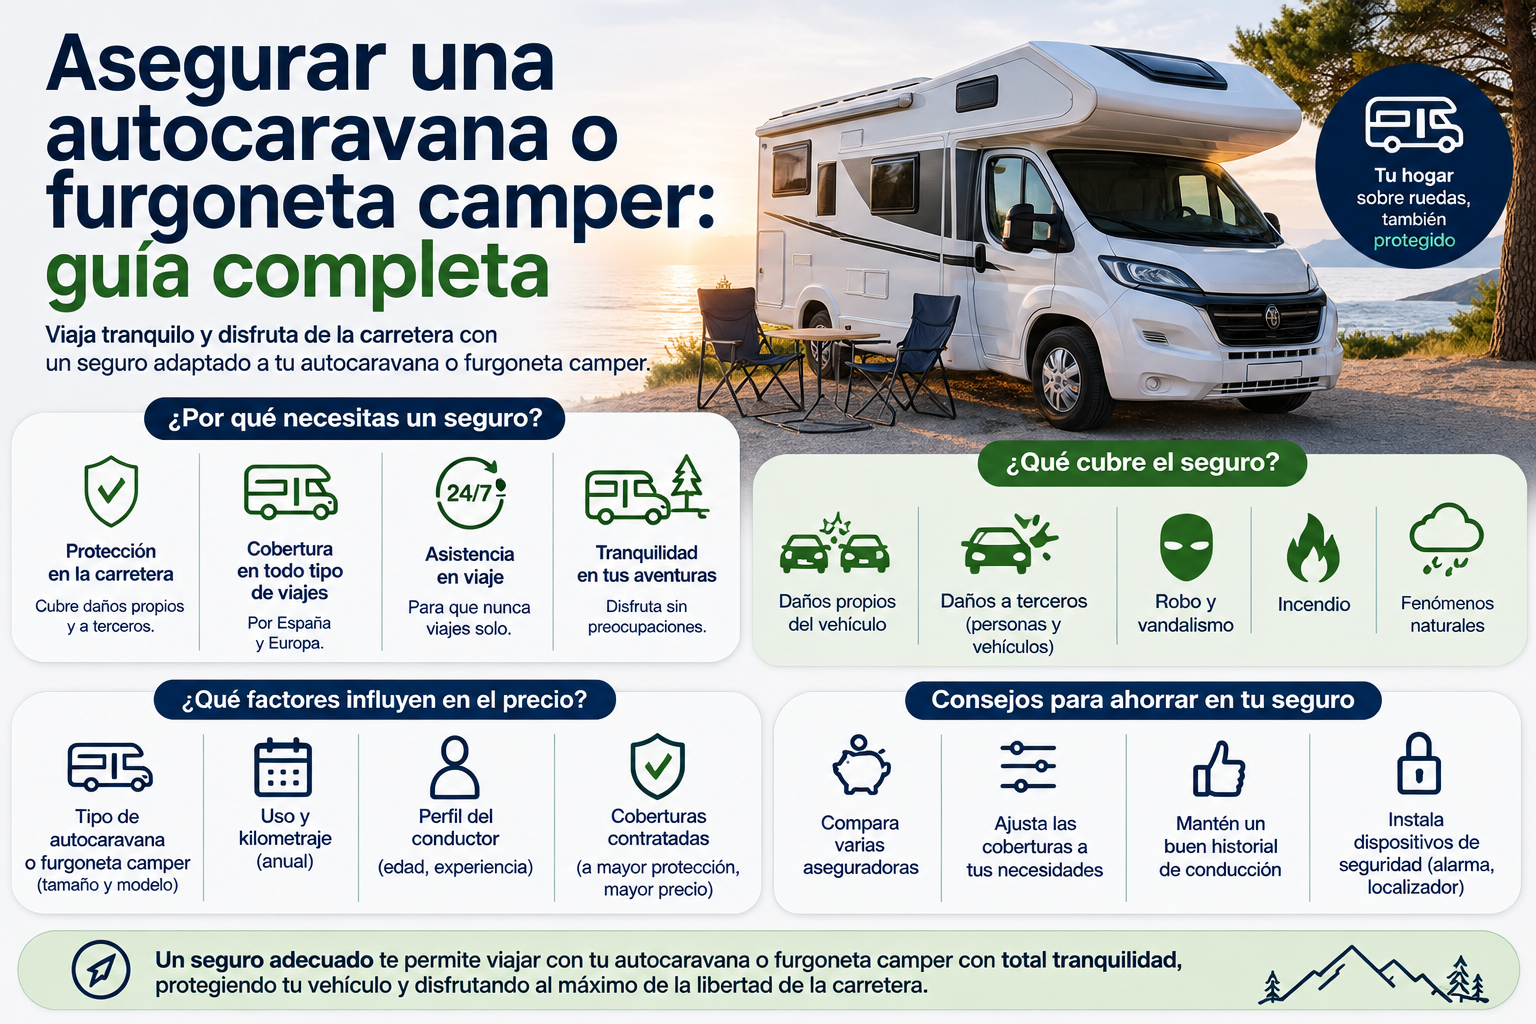
- Asegurar una autocaravana o una camper se parece a asegurar un coche, pero con tres diferencias clave: la camperización (la reforma y sus accesorios fijos), el contenido (tus enseres) y las coberturas de viaje.
- Si has hecho una reforma, decláralo: según una guía especializada, si no lo haces, en un robo o siniestro total la aseguradora solo paga el valor de la furgoneta vacía.
- Los precios que publican comparadores y aseguradoras especializadas van, a terceros, desde unos 180-270 € al año, y a todo riesgo, de unos 450 a 900 €, según el valor y el uso. Son referencias, no tu precio.
Autocaravana, camper y furgoneta camperizada
No se aseguran igual, y la diferencia afecta a lo que te cubren:
| Tipo | Qué es | Qué implica para el seguro |
|---|---|---|
| Autocaravana | Vehículo vivienda, de fábrica | Se asegura como vehículo vivienda; el contenido y los accesorios fijos de serie forman parte del vehículo |
| Furgoneta camper de fábrica | Camper que sale equipada de la marca | Mismos criterios que una autocaravana |
| Furgoneta camperizada | Furgoneta convertida por ti o por un taller | Hay que declarar la reforma y, conviene, homologarla. La mayoría de aseguradoras solo cubre lo que figura en la ficha técnica o se ha declarado correctamente |
Según Rankia, una camper de fábrica y una camperizada se aseguran de forma distinta. Si tu vehículo tiene muchos años, consulta también seguro para coche antiguo o con más de 15 años.
Qué modalidades existen y qué cubren
Las modalidades se parecen a las de un coche, con algunos matices en el nombre:
| Modalidad | Qué cubre | Matiz |
|---|---|---|
| Terceros | Responsabilidad civil obligatoria y asistencia básica | No cubre daños propios |
| Terceros completo o ampliado | Añade robo, incendio, lunas y, según la póliza, fenómenos de la naturaleza | Según Sure Service, el «terceros completo» no cubre los daños de tu propia autocaravana si te das un golpe tú solo |
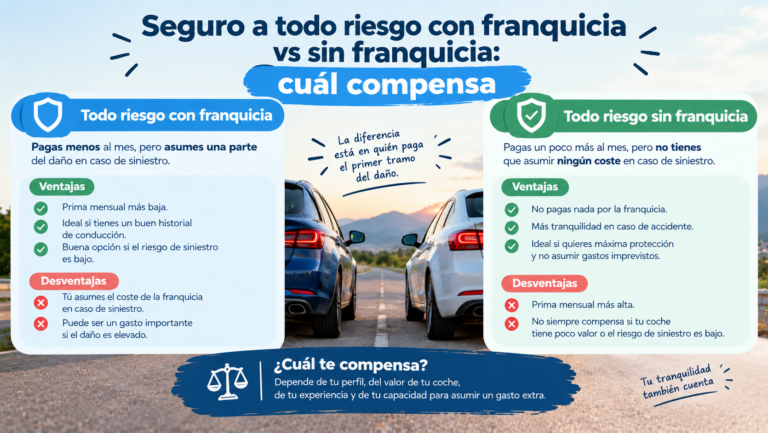
| Todo riesgo con franquicia | Daños propios, incluso si el culpable eres tú | Es la única que paga un golpe que te has dado tú. La franquicia suele moverse entre 300 y 600 € |
Para ver las diferencias entre modalidades, consulta tipos de seguro de coche, terceros básico frente a ampliado y todo riesgo con franquicia frente a sin franquicia.
La camperización: cómo declararla y por qué importa
La camperización es la reforma y los accesorios fijos que convierten la furgoneta en vivienda: aislamiento, muebles, placas solares, claraboyas, calefacción o sistemas eléctricos.
Qué dicen las fuentes:
- Decláralo todo. Según Roams, si no declaras los accesorios fijos y la reforma al contratar, en caso de robo o siniestro total la aseguradora solo pagaría por el valor de la furgoneta vacía.
- La ficha técnica manda. Según una aseguradora especializada, la mayoría de aseguradoras solo cubre con garantías lo que figura en la ficha técnica o se ha declarado correctamente.
- Homologa la reforma cuanto antes. Según Camper Cover, conviene homologar la camperización y aportar fotos del vehículo terminado junto con la ficha técnica homologada.
- Guarda facturas y fotos. Sirven para acreditar el valor de la reforma.
- Hay límites. Algunos productos cubren la camperización hasta una cantidad fija: en dos ejemplos, 15.000 € (ampliable en uno de ellos). Comprueba el límite de tu póliza.
- En proceso de reforma. Algunas aseguradoras permiten asegurar la furgoneta mientras la camperizas, según su propia información.
Ejemplo ilustrativo (cifras inventadas): si tu furgoneta vale 20.000 € y has invertido 12.000 € en la reforma, pero declaras solo el vehículo, en un robo cobrarías como máximo 20.000 €. Si declaras también la reforma (dentro del límite de tu póliza), la suma asegurada incluiría esos 12.000 €.
Contenido, viaje y otras coberturas específicas
Estas son las coberturas que diferencian un seguro para autocaravana o camper de uno de coche:
- Contenido y enseres. Según Sure Service, algunos productos cubren el contenido de un vehículo vivienda, pero con sublímites por pieza. Los objetos de valor (bicicletas en portabicicletas, televisor, cámara, ordenador) deben declararse uno a uno con su valor de nuevo en las condiciones particulares si quieres que se indemnicen por ese valor.
- Lunas, ventanas y claraboyas. Revisa si incluye la rotura de claraboyas, que no tiene un coche normal. Ver seguro con lunas.
- Fenómenos de la naturaleza. Granizo, inundación o tormenta, incluido en algunas pólizas.
- Asistencia en carretera. Según Roams, algunas la ofrecen desde el kilómetro 0 y cubren al vehículo y a los pasajeros. Una aseguradora menciona también la asistencia en pistas y caminos aptos para circular. Ver asistencia en carretera: qué cubre y qué no.
- Asistencia sanitaria y seguro de viaje. Algunos productos añaden seguro de viaje por un extra (en ejemplos, unos 40 € por viajero) y asistencia sanitaria, útil si viajas por Europa.
- Robo e incendio. Qué indemniza y cómo: ver cobertura de robo e incendio.
Cuánto cuesta
No hay estadística oficial de primas de autocaravanas. Estas son las referencias de comparadores y aseguradoras especializadas, siempre como precios orientativos «desde»:
| Fuente | Qué publica |
|---|---|
| Rankia (a partir de datos de Gaido, agosto de 2026) | Autocaravana: 179-270 €/año a terceros y 449-900 €/año a todo riesgo |
| Rankia (a partir de Rastreator) | Furgoneta camper: 250-600 €/año |
| Aseguradora especializada (MV Aseguradores) | Camper: desde 195 € a terceros, 235 € a terceros ampliado, 320 € a todo riesgo con franquicia y 420 € sin franquicia |
| Sure Service (ejemplo de un vehículo concreto) | Todo riesgo con franquicia de 600 €: 457,57 € al año; con franquicia de 400 €: 490,30 € |
Cómo leerlo: son precios publicados por aseguradoras y comparadores, con interés comercial. El tuyo dependerá del valor del vehículo y de la camperización, de su edad, del uso que le des y de tu perfil. Para ver cómo influyen tu edad y tu provincia, consulta cuánto cuesta un seguro de coche por edad y provincia.
Según un comparador, la franquicia en estos productos suele ser de 300 a 600 €. Una franquicia más alta reduce la prima, como se ve en el ejemplo de Sure Service (franquicia de 600 € frente a 400 €). Ver qué es la franquicia.
Qué mirar antes de contratar
- ¿Cubre la camperización? Hasta qué importe y qué hay que acreditar.
- ¿Cómo se indemniza el contenido? A valor de nuevo, con sublímites por pieza y declaración de objetos de valor.
- ¿Qué modalidad incluye los daños propios? Solo el todo riesgo con franquicia.
- ¿Qué franquicia tiene? Y si cubre claraboyas, ventanas y fenómenos meteorológicos.
- ¿Qué asistencia incluye? Desde el kilómetro 0, para vehículo y pasajeros, y en qué tipo de caminos.
- ¿Cubre viajes por el extranjero? Qué países, y si añade asistencia sanitaria.
- ¿Qué exclusiones tiene? Por ejemplo, reformas no homologadas o no declaradas.
- ¿Qué pasa en un siniestro total? Qué valor se toma como referencia. Ver cobertura de robo e incendio.
Errores frecuentes
- No declarar la reforma o los accesorios fijos. Es el error que más puede costarte en un robo.
- Asegurar solo como «furgoneta». Un seguro convencional puede no cubrir las particularidades de una camper.
- No declarar los objetos de valor del interior, que no se indemnizan por su valor si no constan.
- Contratar a terceros creyendo que cubre tus daños. El terceros completo no cubre los daños propios.
- Comparar solo por precio sin revisar límites de camperización, contenido y franquicia.
- No homologar la reforma, lo que puede dar problemas con la ficha técnica y con la cobertura.
Preguntas frecuentes
¿Cuánto cuesta asegurar una autocaravana? Según un comparador, desde unos 179-270 € al año a terceros y 449-900 € a todo riesgo. Depende del valor y del uso.
¿Y una furgoneta camper? Las referencias van de 250 a 600 € al año según Rastreator, citado por Rankia, y desde 195 € a terceros según una aseguradora especializada.
¿Tengo que declarar la camperización? Sí. Si no, en un robo o siniestro total puede que solo te paguen el valor de la furgoneta vacía.
¿Se puede asegurar una camper que todavía estoy construyendo? Algunas aseguradoras lo permiten, según su información. Conserva facturas y fotos del proceso.
¿El seguro cubre lo que llevo dentro? Algunos productos cubren el contenido, con sublímites por pieza. Los objetos de valor se declaran uno a uno con su valor de nuevo.
¿El terceros completo cubre mis daños? No. Para que paguen un golpe que te has dado tú, necesitas el todo riesgo con franquicia.
¿Puedo asegurar una autocaravana de 15 años a todo riesgo? Depende de la aseguradora y del valor del vehículo. Pide presupuesto y compara.
Siguiente paso
Ya sabes qué revisar. Lo más útil ahora es pedir presupuesto en varias aseguradoras con la reforma, el contenido y la franquicia declarados de forma idéntica.
Lecturas relacionadas:
- Tipos de seguro de coche: guía completa de coberturas
- Cobertura de robo e incendio: qué incluye y qué excluye
- Asistencia en carretera: qué cubre y qué no
Fuentes y metodología
- Precios y modalidades: Rankia (septiembre de 2026), Sure Service, MV Aseguradores, Roams y comparadores especializados.
- Camperización, ficha técnica y homologación: Roams, Camper Cover y una aseguradora especializada.
- Contenido, sublímites y declaración de objetos: Sure Service.
Limitaciones: son fuentes comerciales (aseguradoras, corredurías y comparadores); no hay estadística oficial de primas de autocaravanas; los límites de camperización y las coberturas dependen de cada producto. Lee siempre el condicionado.
Este artículo es informativo y no constituye asesoramiento legal ni una recomendación de contratación. Los precios y las condiciones cambian con frecuencia.