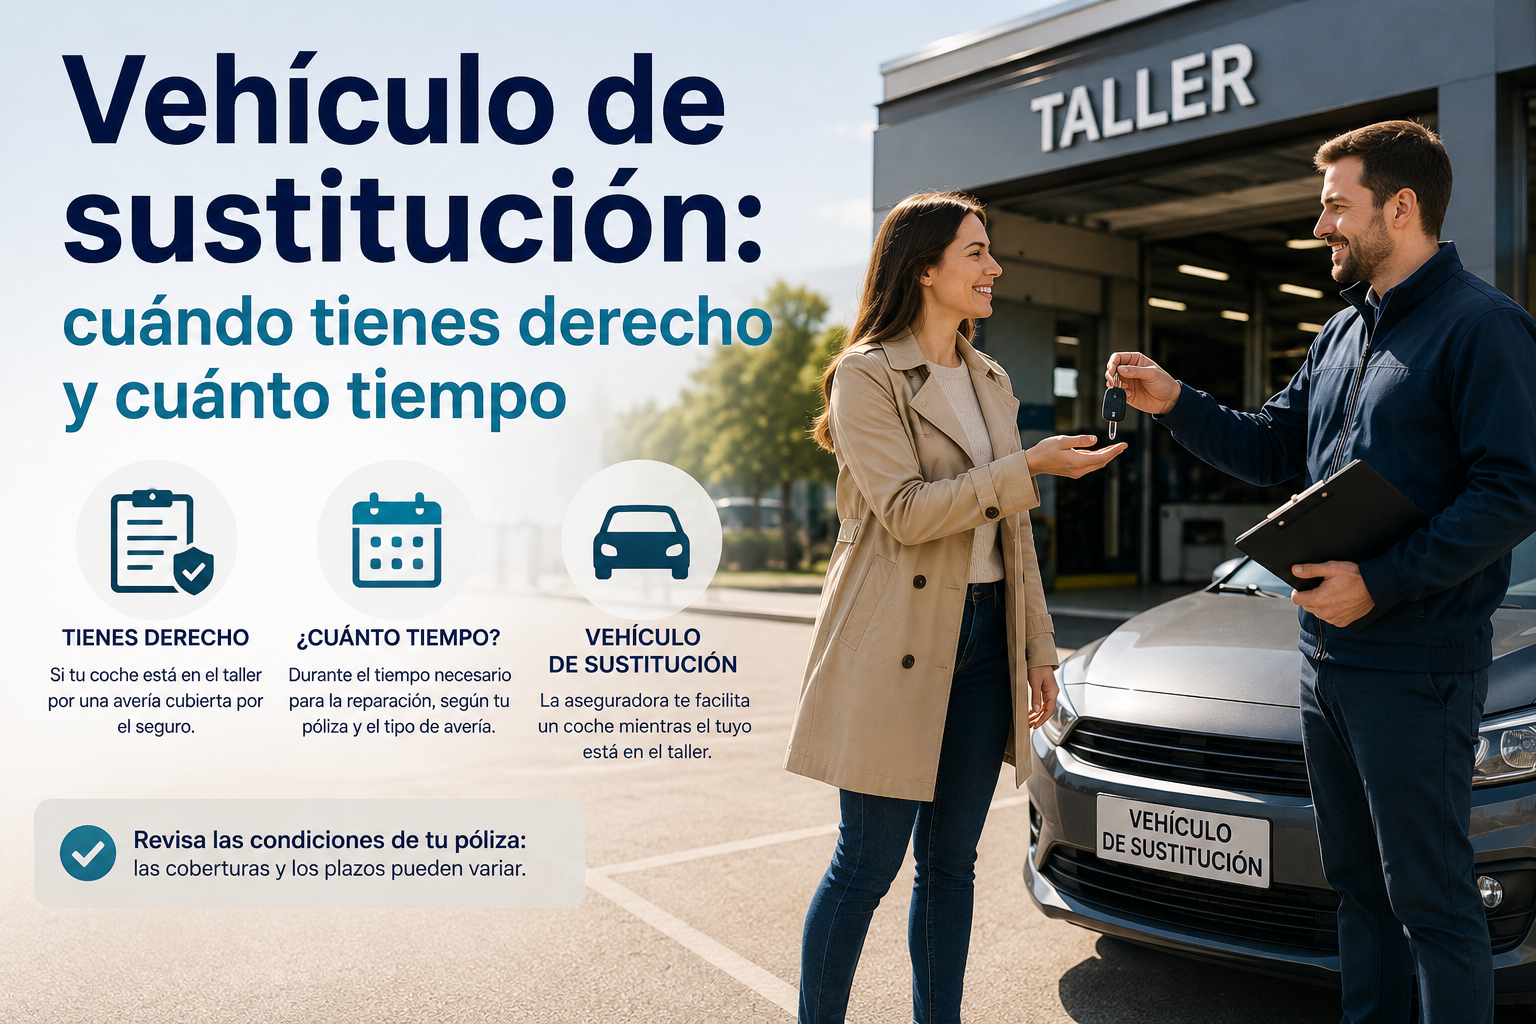
Vehículo de sustitución: cuándo tienes derecho y cuánto tiempo
Última actualización: 7 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
- El vehículo de sustitución no es un derecho automático: depende de que lo tengas contratado en tu póliza. No lo incluye el terceros básico, y tampoco lo incluye por defecto el todo riesgo.
- Los días varían por aseguradora y por causa. En los ejemplos que hemos revisado: de 0 a 15 días por avería, de 7 a 15 días por accidente y de 30 a 31 días por robo.
- Si no lo tienes contratado y el accidente no fue culpa tuya, puedes reclamar el coste de un coche de sustitución a la aseguradora del culpable, si lo acreditas.
Tres cosas que se llaman «coche de sustitución»
Conviene distinguirlas, porque el derecho y la forma de pedirlo cambian:
| Qué es | Quién lo paga | Cuándo se aplica |
|---|---|---|
| Cobertura de tu póliza | Tu aseguradora | Si la contrataste y se da el supuesto (accidente, robo, avería) |
| Alquiler reclamado al seguro del culpable | La aseguradora del responsable | Si no eres responsable del accidente y acreditas el perjuicio |
| Indemnización por privación de uso | La aseguradora del responsable | Si no alquilas coche y reclamas un importe por el tiempo sin vehículo |
Este artículo se centra en la primera, y explica la segunda y la tercera en el apartado 5.
Cuándo tienes derecho con tu póliza
Tu derecho depende de lo que ponga tu póliza. Estas son las reglas habituales:
- Debe estar contratada expresamente. Según Qualitas, disponer de coche de sustitución no depende de que la póliza sea todo riesgo, sino de que la cobertura figure en las condiciones.
- No viene con el terceros básico. Y en algunas aseguradoras es opcional incluso en terceros ampliado y todo riesgo (por ejemplo, en AXA).
- Accidente: si la cobertura está contratada, aplica normalmente aunque el culpable seas tú o un tercero. Según una web especializada, esto no cambia aunque tengas franquicia.
- Robo: suele ser la situación más generosa en días.
- Avería: es el supuesto más variable. Algunas aseguradoras no la cubren (Prima y AXA, en los ejemplos revisados) y otras sí, con pocos días.
Si buscas la cobertura de averías en carretera, mira también asistencia en carretera: qué cubre y qué no.
Revisa también si hay restricciones por conductor: algunos análisis señalan que ciertas pólizas excluyen accidentes de conductores noveles o menores de 25 años.
Cuánto tiempo dura: ejemplos reales
Los días máximos cambian mucho. Estos son ejemplos de pólizas publicadas por aseguradoras y comparadores:
| Aseguradora (ejemplo) | Avería | Accidente | Robo |
|---|---|---|---|
| Allianz Direct | Hasta 5 días | Hasta 15 días | Hasta 30 días |
| Prima | No cubre | Hasta 7 días | Hasta 30 días |
| Línea Directa | Hasta 5 días | Hasta 5 días (15 si es siniestro total) | Hasta 30 días |
| Seguros El Corte Inglés | Hasta 3 días | Hasta 10 días | Hasta 31 días (igual en siniestro total) |
| AXA | No cubre | Hasta 7 días | Hasta 30 días |
Según la comparativa de Roams, lo más habitual es que el préstamo dure entre 5 y 15 días en caso de accidente y hasta 30 días en caso de robo. Algunas páginas de origen son antiguas, así que verifica las condiciones actuales de cada compañía.
Cómo leerlo: son ejemplos de condiciones concretas, no promedios del mercado. Lo que vale es el límite de tu póliza, y puede cambiar al renovar.
Cuándo empieza a contar y qué límites tiene
Estos detalles suelen estar en la letra pequeña:
- Tiempo mínimo de inmovilización. Según Prima, el coche debe quedar inmovilizado más de 48 horas por el accidente para tener derecho al coche de sustitución.
- Duración de la reparación. Según Qualitas, si la reparación lleva menos de ocho horas de mano de obra, se conceden tres días de coche de alquiler.
- Robo: espera inicial. Línea Directa lo ofrece pasadas 24 horas desde la denuncia. Otras compañías esperan más. Según Roams, una de ellas lo da si han pasado tres días.
- Cuándo empieza a contar. Algunas pólizas lo dan solo mientras duran los trabajos de reparación, no desde que el coche entra en el taller. Allianz Direct cuenta el plazo desde que confirma la disponibilidad del vehículo.
- Tipo de coche. Línea Directa ofrece un vehículo como máximo del grupo C (gama pequeña o media).
- Número de servicios al año. Una aseguradora, según Roams, limita a tres servicios al año.
- Lo que no cubre. Las averías por piezas de desgaste u otras no cubiertas por la póliza no dan derecho al coche.
Si no lo tienes contratado: reclamar al seguro del culpable
Si no tienes la cobertura y el accidente no fue culpa tuya, tu aseguradora no está obligada a darte un coche. Sí puedes reclamar a la parte responsable, según los análisis jurídicos y de asociaciones que hemos revisado:
- Es un daño que se puede reclamar. Ganvam explica que la privación del vehículo durante la reparación puede dar lugar a una indemnización, y que el perjudicado puede reclamar al conductor responsable o directamente a su aseguradora, porque en el seguro de responsabilidad civil existe acción directa contra el asegurador.
- Tienes que acreditarlo. El perjuicio debe probarse: el tiempo sin coche debe ser razonable y acreditable, y el coste del alquiler, proporcionado.
- Dos vías. O bien alquilas un coche y reclamas el gasto, o bien no alquilas y reclamas una indemnización por privación de uso, según los criterios de los tribunales.
- Si tú eres el culpable y no tienes la cobertura contratada, no hay derecho a coche de sustitución.
Este apartado es informativo. Si la aseguradora contraria se niega o se discute la culpa, consulta con un abogado o un perito. Ver qué hacer tras un accidente de coche.
Cómo pedirlo paso a paso
- Comprueba tu póliza. Mira si incluye vehículo de sustitución, para qué casos y cuántos días.
- Avisa en cuanto ocurra. Informa del accidente, avería o robo y di claramente que quieres usar la cobertura de vehículo de sustitución.
- Guarda los justificantes. En un accidente, el resguardo de entrega del coche en el taller; en un robo, la copia de la denuncia.
- Pregunta cuándo empieza a contar y qué tipo de coche te corresponde.
- Si no lo tienes contratado y no eres culpable, conserva facturas de alquiler y documenta el tiempo de reparación antes de reclamar a la aseguradora contraria.
Preguntas frecuentes
¿Tengo derecho a coche de sustitución con un seguro a terceros? El terceros básico no lo incluye. Algunas aseguradoras lo ofrecen como opción en terceros ampliado y todo riesgo.
¿El todo riesgo incluye coche de sustitución? No siempre. Depende de que esté expresamente en las condiciones de la póliza.
¿Cuántos días me dan? Depende de la póliza: lo habitual es entre 5 y 15 días por accidente y hasta 30 días por robo.
¿Hay coche de sustitución por avería? Según la aseguradora: algunas lo dan unos pocos días y otras no lo cubren.
¿Y si el accidente no fue culpa mía? Si lo tienes contratado, tu seguro te lo da igualmente. Si no, puedes reclamar el coste a la aseguradora del culpable, acreditando el perjuicio.
¿La franquicia afecta al derecho al coche de sustitución? Según una web especializada, el derecho es independiente de la franquicia. Confírmalo en tu póliza.
¿Cuánto cuesta añadir esta cobertura? No hemos encontrado una cifra fiable. Pide a tu aseguradora el desglose por coberturas.
Siguiente paso
Ya sabes cuándo tienes derecho y qué mirar en la póliza. Lo más útil ahora es comparar pólizas con las mismas coberturas y días de vehículo de sustitución, no solo por precio.
Lecturas relacionadas:
- Asistencia en carretera: qué cubre y qué no
- Seguro de coche con lunas: cuándo merece la pena
- Tipos de seguro de coche: guía completa de coberturas
Fuentes y metodología
- Condiciones y duraciones por aseguradora: Allianz Direct, Prima Seguros, Línea Directa, Seguros El Corte Inglés, Qualitas y comparativa de Roams (consultadas en octubre de 2026).
- Reclamación al seguro del culpable y privación de uso: Ganvam, Fundación Avata y análisis de webs especializadas.
- Derecho y restricciones: webs especializadas en coche de sustitución y análisis de Autofácil.
Limitaciones: las condiciones cambian por aseguradora, modalidad y año, y algunas páginas son antiguas. Los ejemplos no son medias de mercado. La parte legal de la reclamación debe validarla un profesional.
Este artículo es informativo y no constituye asesoramiento legal ni una recomendación de contratación. Lee siempre el condicionado de tu póliza.