Siniestro total: qué es y cómo se calcula la indemnización
Última actualización: 19 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
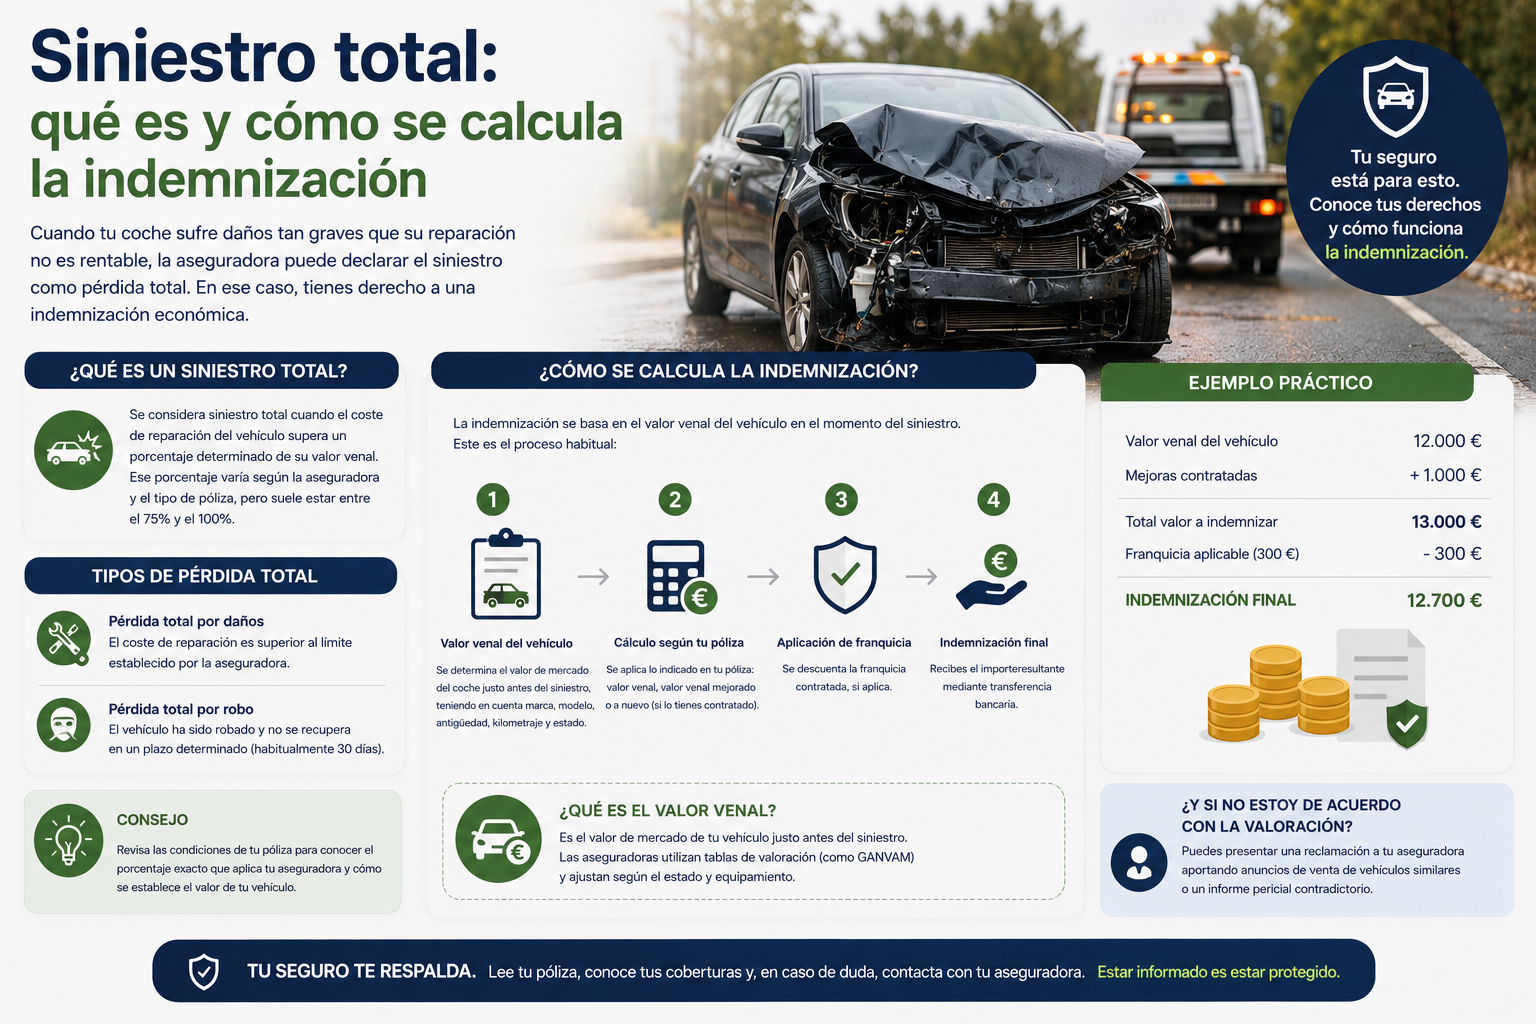
- Un coche se declara siniestro total cuando reparar cuesta más de lo que vale. Muchas aseguradoras lo aplican antes: cuando la reparación supera el 75 % del valor venal (algunas, el 80 % o el 100 %).
- La indemnización la marca tu póliza: valor a nuevo, valor venal o valor venal mejorado (con un extra por afección). El valor venal es lo que valdría tu coche justo antes del siniestro.
- Si te quedas con los restos, la aseguradora descuenta su valor de la indemnización.
- Si el accidente no fue culpa tuya y reclamas a la aseguradora contraria, puedes reclamar un importe superior al valor venal. No aceptes la primera oferta sin revisarla.
Qué es un siniestro total
También se llama pérdida total. Es la situación en la que el presupuesto de reparación supera el valor indemnizable del coche, o en la que el vehículo no puede repararse por el estado en que ha quedado, según AMV y Rastreator.
¿Cuándo se declara? La regla general es que la reparación cueste más que el valor venal. Pero las aseguradoras suelen aplicar un margen:
| Umbral | Qué significa |
|---|---|
| 75 % del valor venal | El más habitual en las fuentes (El Corte Inglés Seguros, Rastreator, Arpem) |
| 75 % u 80 % | Margen que aplican muchas aseguradoras, según una fuente del sector |
| 100 % | Algunas compañías lo elevan hasta ahí |
Quién lo decide: la aseguradora envía a un perito, que valora los daños, tasa el valor del vehículo y el de los restos, y determina si es siniestro total.
Según Arpem, si el motor se ha desplazado, se ha tocado el chasis o han saltado los airbags, normalmente se declara siniestro total porque la reparación supera ese 75 %. También puede ocurrir por incendio o robo, según una fuente. Para ver qué indemnizan el robo y el incendio, consulta cobertura de robo e incendio.
Para que te paguen los daños de tu propio coche (aunque el culpable seas tú) necesitas todo riesgo. Ver todo riesgo con y sin franquicia.
Cómo se calcula la indemnización
La indemnización parte del valor que tenía el vehículo justo antes del siniestro, según el tipo de valor que marque tu póliza. Estos son los más habituales:
| Tipo de valor | Qué es | Quién suele tenerlo |
|---|---|---|
| Valor a nuevo | El precio de compra de un coche nuevo | Coches recientes: en algunas pólizas, menos de 12-24 meses |
| Valor venal | El precio de venta del coche justo antes del siniestro, según su antigüedad y estado | El más común en coches de cierta edad |
| Valor venal mejorado o de afección | El valor venal más un porcentaje adicional | Algunas pólizas; fuentes del sector citan entre un 10 % y un 30 % |
| Valor de mercado | El coste real de comprar un coche similar hoy | Hay quien lo distingue del venal; revisa cómo lo define tu póliza |
Según Rastreator, el valor de afección es un porcentaje adicional sobre el valor venal que compensa que los coches no siempre valen lo que indican las tablas de depreciación.
La fórmula básica:
Indemnización = valor según tu póliza − valor de los restos (solo si te los quedas) − franquicia (si la hay)
Ver qué es la franquicia. Un detalle sobre el valor venal: no es lo mismo que la tabla de valoración de vehículos de Hacienda, que se usa para calcular impuestos. Según una fuente, la tabla de Hacienda suele dar un valor superior al venal. Comprueba qué fuente de valoración usa tu aseguradora.
Ejemplo numérico
Ejemplo ilustrativo (cifras inventadas):
Tu coche tiene un valor venal de 8.000 € y tras el accidente el presupuesto de reparación es de 6.400 €.
- ¿Es siniestro total? 6.400 ÷ 8.000 = 80 %, por encima del umbral del 75 %: la aseguradora lo declara siniestro total.
- Cálculo de la indemnización con una póliza que paga el valor venal mejorado en un 20 %:
- Valor venal: 8.000 €
- Extra de afección (20 %): + 1.600 €
- Total: 9.600 €
- Si te quedas con los restos, valorados en 1.200 €: 9.600 − 1.200 = 8.400 €.
- Si hubiera franquicia de 300 €, se restaría: 8.100 €.
Los porcentajes de este ejemplo son ilustrativos. Tu póliza fija el tipo de valor, el porcentaje y la franquicia.
Los restos del coche: quedártelos o no
Tras un siniestro total, el coche sigue siendo tuyo, y tienes dos opciones:
- Dejar los restos a la aseguradora. Cobras la indemnización completa y la compañía se encarga del vehículo.
- Quedártelos. Según AMV y Arpem, la aseguradora descuenta el valor de los restos de la indemnización, que coincide con su precio de venta en el mercado.
Un detalle de Arpem: en coches con cierta antigüedad y un valor venal muy reducido, el valor de los restos ya está incluido en el valor que te indemnizan.
Antes de quedártelos, pregunta cuánto descuentan y si te compensa, y qué trámites habría que hacer con el vehículo si decides repararlo o darlo de baja.
Si el accidente no fue culpa tuya
Si el culpable es otro conductor, reclamas a su aseguradora, no a la tuya, y el cálculo cambia:
- Según Rastreator, tienes derecho a una indemnización por parte de la aseguradora del otro conductor, que se calcula según el valor de mercado o venal.
- Según un despacho de abogados (Cosnor Jurídico), la sentencia 420/2020 del Tribunal Supremo indica que la indemnización al perjudicado debe consistir en el valor venal más un 30 %, el llamado valor de afección.
- Esa misma fuente recomienda no aceptar la indemnización por el valor venal sin más.
Qué puedes hacer:
- Pide por escrito cómo han calculado el valor venal y de qué fuente de valoración lo sacan.
- Compara con el mercado: busca anuncios de coches de la misma marca, modelo, año, kilometraje y estado.
- Reclama el valor de afección si corresponde y consulta con un abogado o un perito si hay una diferencia importante.
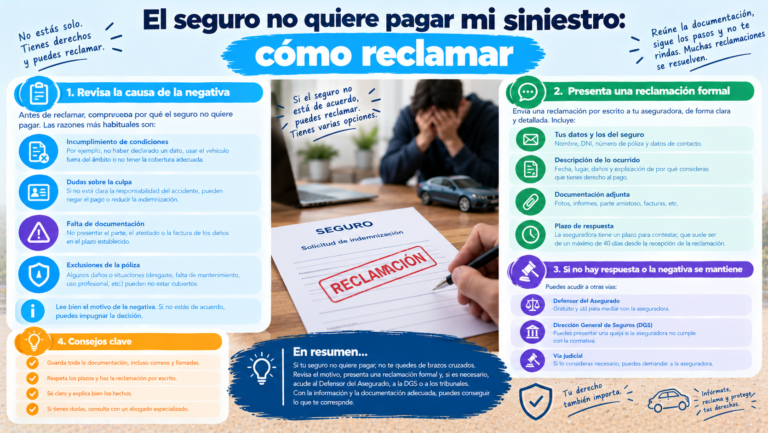
Los pasos de reclamación están en cómo reclamar una indemnización por accidente de tráfico y el seguro no quiere pagar mi siniestro: cómo reclamar.
Qué hacer si te declaran siniestro total
- Pide el informe del perito con el valor del coche, el de los restos y el método de cálculo.
- Revisa qué valor marca tu póliza: a nuevo, venal o venal mejorado.
- Comprueba el valor con el mercado. Si tu coche es nuevo o tiene extras, aporta la factura de compra.
- Decide qué haces con los restos y pregunta cuánto te descuentan.
- No firmes la conformidad hasta tener claro el importe y los descuentos.
- Pregunta por el coche de sustitución mientras tanto. Ver vehículo de sustitución: cuándo tienes derecho.
- Si no estás de acuerdo, reclama por escrito al servicio de atención al cliente. Ver cómo presentar una queja al servicio de atención al cliente y al defensor del asegurado.
Por qué la oferta puede parecerte baja
- El valor venal no incluye los gastos de reposición. Según una web del sector, las aseguradoras suelen ofrecer el valor venal, que es inferior al precio de mercado real de un coche similar.
- No siempre refleja tus extras ni el estado. Un coche muy cuidado o con extras puede valer más que el valor medio de las tablas.
- Tu póliza puede no incluir el valor de afección. Mira si tiene valor venal mejorado.
- El valor de los restos. Si te los quedas, se descuenta.
Si el coche es de segunda mano, consulta cuánto cuesta asegurar un coche de segunda mano para entender cómo influye la antigüedad en el valor asegurado.
Preguntas frecuentes
¿Qué es un siniestro total? Cuando el coste de reparar el coche supera su valor indemnizable. Muchas aseguradoras lo aplican a partir del 75 % del valor venal.
¿Cuánto me pagan por un siniestro total? Depende de tu póliza: valor a nuevo, valor venal o valor venal mejorado, menos los restos si te los quedas y menos la franquicia, si la hay.
¿Qué es el valor venal? El precio al que se podría vender el coche justo antes del siniestro, según su antigüedad y estado.
¿Qué es el valor de afección? Un porcentaje adicional sobre el valor venal. Las fuentes del sector citan entre un 10 % y un 30 %.
¿Puedo quedarme con el coche tras un siniestro total? Sí, pero la aseguradora descontará el valor de los restos de la indemnización.
¿Puedo reclamar más si el culpable es otro? Puedes reclamar a su aseguradora. Un despacho cita una sentencia del Tribunal Supremo que apunta al valor venal más un 30 %. Consúltalo con un abogado.
¿Quién decide el valor de mi coche? Un perito de la aseguradora. Si no estás de acuerdo, puedes pedir el cálculo por escrito y reclamar.
Siguiente paso
Si estás eligiendo seguro, comprueba qué tipo de valor paga cada póliza en caso de siniestro total (a nuevo, venal o venal mejorado) y cuánto tiempo se mantiene el valor a nuevo.
Lecturas relacionadas:
- Cobertura de robo e incendio: qué incluye y qué excluye
- Cómo reclamar una indemnización por accidente de tráfico
- Cuándo sube el seguro tras un siniestro y cuándo no
Fuentes y metodología
- Definición y umbral del 75 %: El Corte Inglés Seguros, Rastreator, AMV y Arpem.
- Tipos de valor y valor de afección: Rastreator, un taller de desguace y una gestoría de seguros.
- Restos del vehículo: AMV y Arpem.
- Sentencia del Tribunal Supremo 420/2020: citada por Cosnor Jurídico (despacho de abogados).
Limitaciones: el umbral y los porcentajes varían por aseguradora; son fuentes del sector con interés comercial o informativo, no normativa. Los ejemplos numéricos son ilustrativos. Consulta siempre tu póliza y, ante discrepancias, a un abogado o perito.
Este artículo es informativo y no constituye asesoramiento legal ni una recomendación de contratación. Las condiciones cambian con frecuencia.