El Consorcio de Compensación de Seguros: cuándo interviene
Última actualización: octubre de 2026
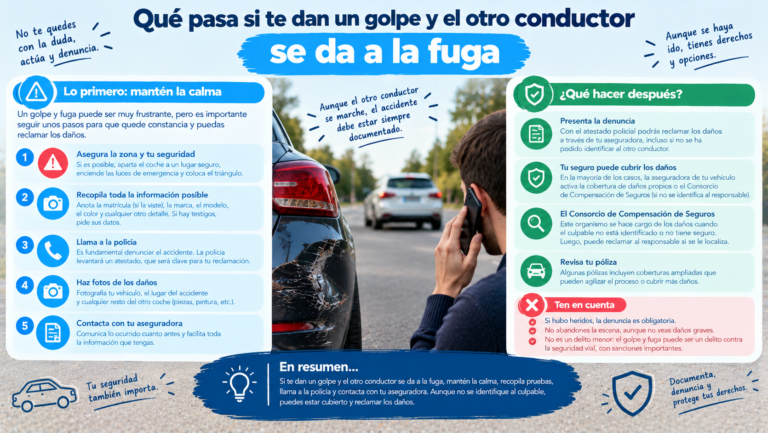
Si un coche sin seguro te golpea o el conductor se da a la fuga, ¿quién paga? Muchas veces, la respuesta es el Consorcio de Compensación de Seguros, un organismo público que actúa como red de seguridad cuando el sistema normal de seguros no responde. En esta guía te explicamos cuándo interviene en un accidente de tráfico, qué indemniza según las fuentes, qué dudas siguen abiertas y cómo reclamar. Un aviso: la norma que fija los supuestos exactos (el art. 11 del Real Decreto Legislativo 8/2004) no pudimos leerla completa, así que lo que sigue lo atribuimos a fuentes secundarias y debes confirmarlo en el Consorcio.
En resumen
- El Consorcio es un organismo público adscrito al Ministerio de Economía a través de la Dirección General de Seguros y Fondos de Pensiones (RACE, 05/05/2026).
- Interviene, según RACE y Motor16, cuando el vehículo responsable no tiene seguro, se da a la fuga o es robado, y también si una aseguradora es insolvente.
- Los importes dependen del caso: las fuentes hablan de valor venal para los daños del coche y de límites legales de 70 y 15 millones.
- Hay discrepancias sobre la franquicia y sobre cuándo cubre los daños materiales: te las mostramos.
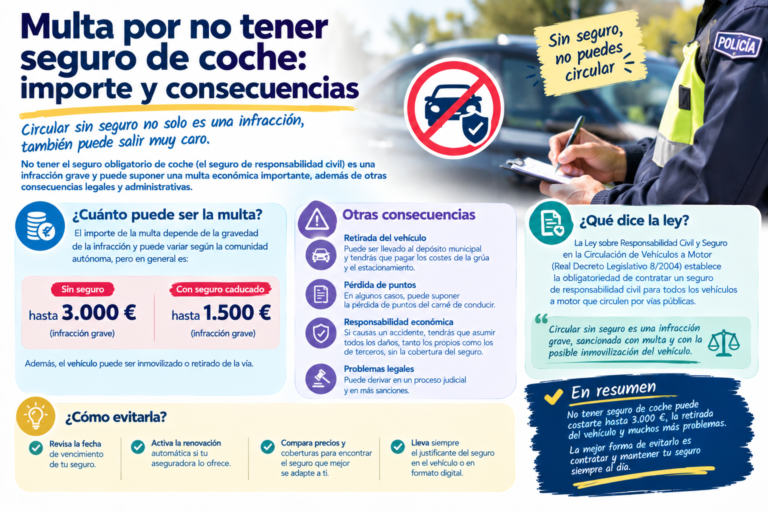
- Se financia con recargos en las pólizas, y el 50 % de las multas por no tener seguro va a él (art. 3.4 del RDL 8/2004).
- Reclama cuanto antes, con parte amistoso, fotos y atestado si lo hay.
Qué es el Consorcio
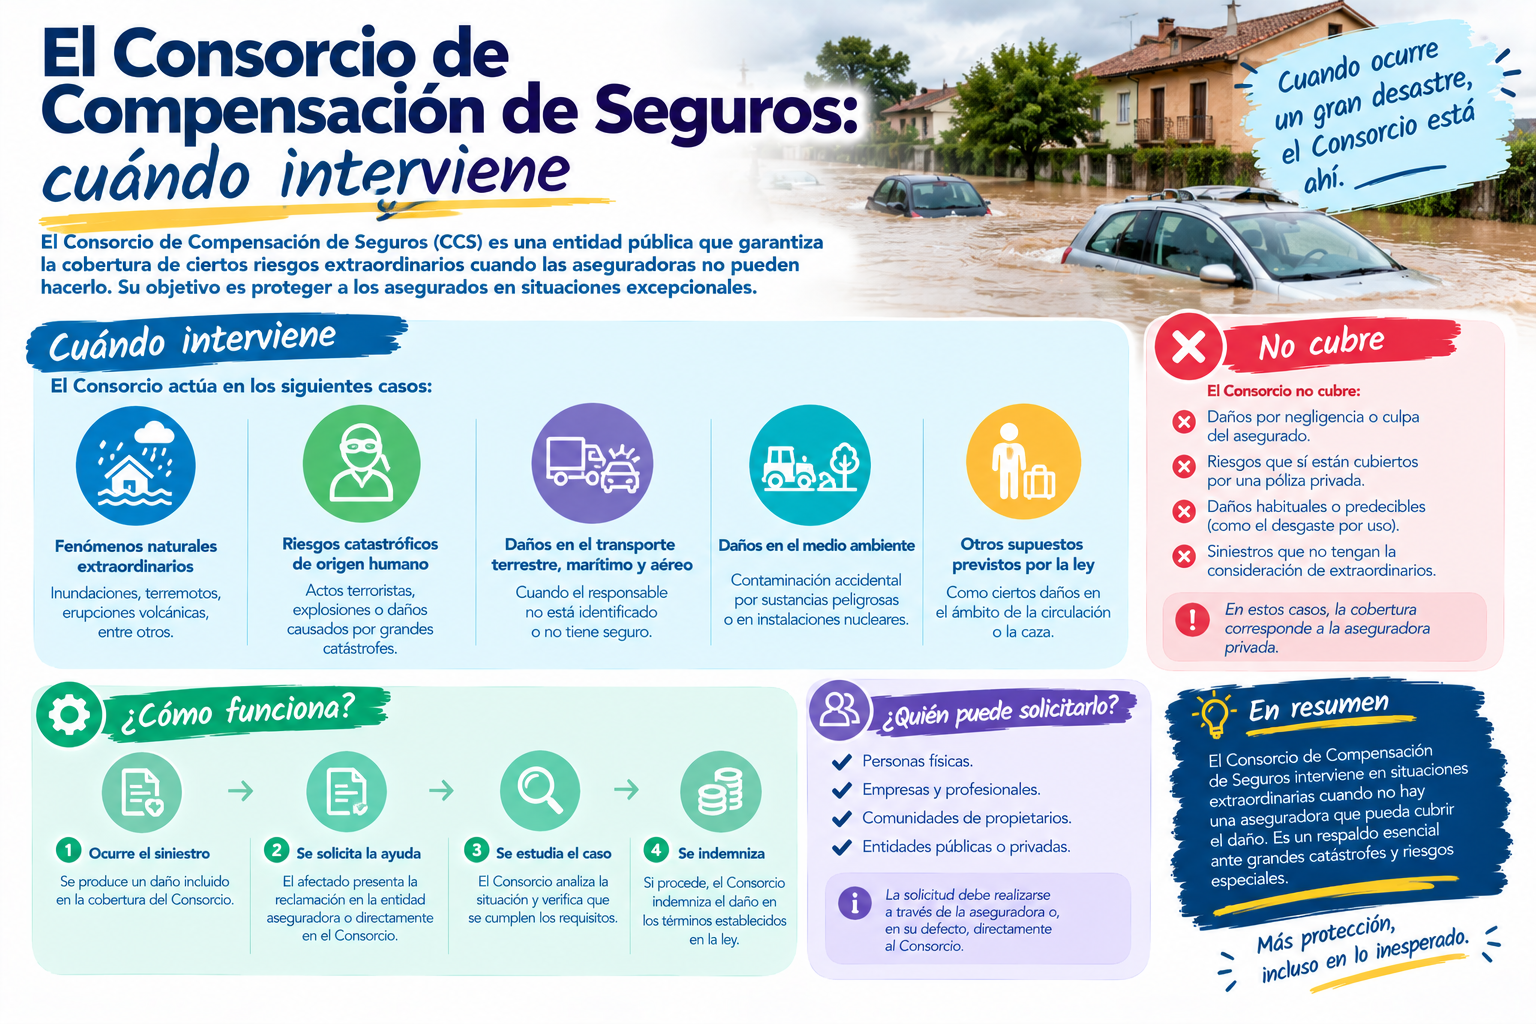
Es una entidad pública con personalidad jurídica propia que funciona como respaldo del sistema privado de seguros. Se financia, según Motor.es, con recargos aplicados en la mayoría de pólizas y no con presupuesto público. Además, la ley destina el 50 % de las multas por no tener seguro a compensar las indemnizaciones que paga a víctimas de la circulación (art. 3.4 del RDL 8/2004; mira multa por no tener seguro de coche).
Cuándo interviene
En accidentes de tráfico, las fuentes que leímos coinciden en tres casos principales:
| Caso | Qué dicen las fuentes |
|---|---|
| Vehículo sin seguro | RACE y Motor16: responde el Consorcio. Legalitas (2015): asume los daños |
| Vehículo desconocido (huida) | RACE y Motor16: interviene. Legalitas: paga los daños personales y, los materiales, solo con lesiones «significativas» |
| Vehículo robado | RACE y Motor16: interviene. La ley lo remite al art. 11.1.c (art. 5.3 del RDL 8/2004) |
También interviene, según RACE y Motor.es, cuando una aseguradora es insolvente o está en liquidación, y, según Motor.es, para asegurar vehículos que ninguna aseguradora ha aceptado. Fuera del tráfico, el Consorcio cubre riesgos extraordinarios (por ejemplo, fenómenos naturales) si tienes un seguro con esa cobertura: no los tratamos aquí.
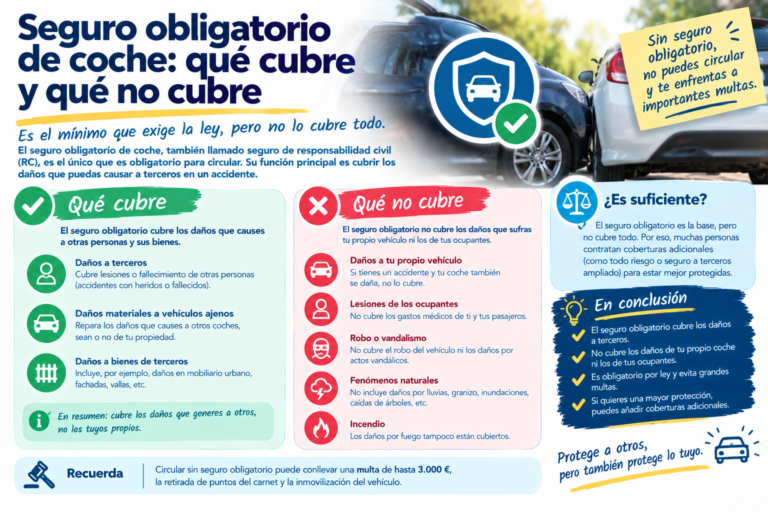
Si tienes tú el seguro obligatorio al día, mira qué cubre y qué no cubre el seguro obligatorio.
Qué indemniza
Según RACE (05/05/2026) y Motor16 (06/05/2026):
- Daños a tu coche: se calcula con el valor venal en el momento del accidente y si el daño es total o parcial, con valoración de un técnico.
- Lesiones y fallecimiento: RACE los cita en su sección de preguntas frecuentes.
- Gastos médicos, farmacéuticos y hospitalarios: los necesarios hasta la curación o la consolidación de secuelas, si están justificados, según RACE.
- Gastos de entierro, según las costumbres locales, si están justificados (RACE).
- Límites legales citados: 70 millones de euros por siniestro en daños a las personas y 15 millones en bienes. Esos son los límites del seguro obligatorio (art. 4.2 del RDL 8/2004, verificado en el BOE); las fuentes secundarias los aplican también al Consorcio, pero no lo hemos comprobado.
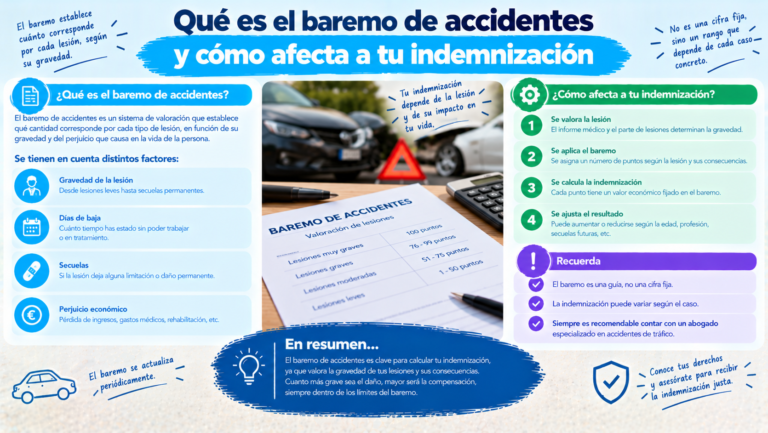
Los daños corporales se cuantifican con el baremo: mira qué es el baremo de accidentes.
Lo que las fuentes no aclaran
Aquí es donde conviene prudencia:
- Franquicia: Motor16 dice que la cobertura «respeta la franquicia de tu póliza» y que, si solo tienes terceros, no te cubren tus daños propios. RACE dice que sigue los términos de tu contrato original y aplica la franquicia. Legalitas no la menciona. No sabemos si esto vale en todos los casos.
- Daños materiales con vehículo desconocido: Legalitas (2015) dice que solo se cubren si hay lesiones significativas (muerte, invalidez permanente o incapacidad temporal con hospitalización de más de siete días, según esa web). RACE y Motor16 no hablan de esa condición.
- Un titular engañoso: Motor16 titula «hasta 100.000 euros», pero en el texto no fija ese tope. No usamos esa cifra.
- Plazo para reclamar: ninguna fuente que hemos leído fija un plazo para la víctima. RACE y Motor16 dicen que puede tardar de semanas a varios meses. Reclama cuanto antes.
Cómo resolver las dudas: consulta al Consorcio o a tu aseguradora con tu caso concreto.
Cómo reclamar
Según RACE y Motor16:
- Comunica el siniestro cuanto antes con el formulario del Consorcio.
- Reúne la documentación: tu póliza, los datos del siniestro (fecha, lugar, circunstancias, matrícula del otro vehículo si la tienes) y pruebas (fotos, parte amistoso, atestado policial).
- Envíala por correo (ccs@consorseguros.es), por teléfono (900 222 665, de lunes a viernes de 9:00 a 18:00) o a través de tu aseguradora.
- Un técnico valora los daños. Motor16 indica que puedes aportar peritaciones independientes y pedir una segunda valoración.
Verifica los canales y teléfonos en la web del Consorcio. Si tu aseguradora no responde a tu parte, mira qué hacer si el seguro no quiere pagar mi siniestro.
Qué pasa con el responsable
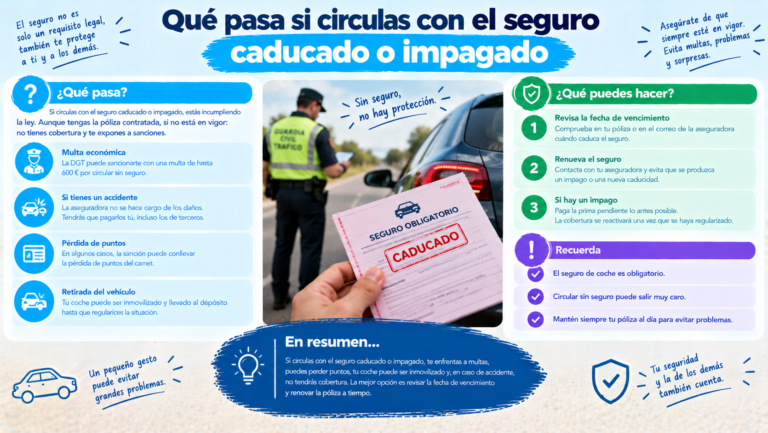
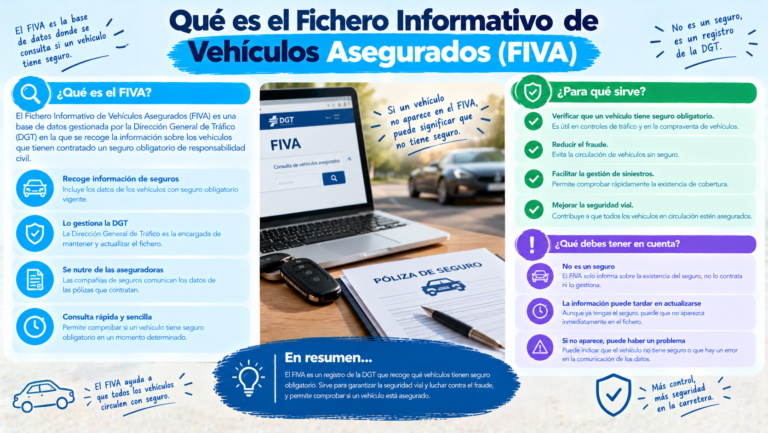
Si el accidente lo causó alguien sin seguro, el Consorcio puede reclamarle después lo que haya pagado, según Legalitas, y es coherente con lo que ocurre con las multas. Por eso circular sin seguro puede salir muy caro: además de la sanción, puedes tener que devolver las indemnizaciones. Si te preguntas cómo comprueban si un coche tiene seguro, mira qué es el FIVA, y si el tuyo ha caducado, qué pasa si circulas con el seguro caducado o impagado.
Preguntas frecuentes
¿Quién paga si me choca un coche sin seguro? Según RACE y Motor16, el Consorcio. Después puede reclamar al responsable.
¿Y si se da a la fuga? También interviene, según las mismas fuentes. Con vehículo desconocido, Legalitas limita los daños materiales a lesiones significativas.
¿Cuánto paga? Depende del caso. Para tu coche, las fuentes hablan de valor venal. Los límites son 70 y 15 millones por siniestro.
¿Se aplica mi franquicia? Según Motor16 y RACE, sí. Confírmalo con el Consorcio.
¿Cuánto tiempo tengo para reclamar? No hemos encontrado un plazo fiable. Reclama cuanto antes.
¿Cómo se financia? Con recargos en las pólizas (Motor.es) y con el 50 % de las multas por no tener seguro (art. 3.4).
¿El Consorcio paga siempre? No: depende del supuesto y de las condiciones que fije el art. 11 del RDL 8/2004, que debes consultar en el BOE.
Conclusión
El Consorcio de Compensación de Seguros interviene como red de seguridad cuando el responsable no tiene seguro, huye o conduce un coche robado, y también cuando una aseguradora no puede pagar. Reclama cuanto antes, aporta pruebas y confirma con el Consorcio la franquicia y los daños materiales en tu caso, porque las fuentes no coinciden.
Fuentes consultadas
- Real Decreto Legislativo 8/2004, arts. 3.4, 4.2 y 5.3 (BOE, texto consolidado a 18/02/2026; informativo, sin valor jurídico). El art. 11 no se pudo leer.
- RACE, «¿Qué es el Consorcio de Compensación de Seguros?» (05/05/2026).
- Motor16, «Consorcio de Seguros: reclama hasta 100.000 € si te chocan» (06/05/2026).
- Motor.es, «¿Qué es el Consorcio de Compensación de Seguros?» (28/01/2020).
- Legalitas, «Me han dado un golpe en el coche y el contrario no tiene seguro» (01/12/2015; página antigua).
Este artículo es informativo y no constituye asesoramiento jurídico. Para un caso concreto, consulta al Consorcio, a tu aseguradora o a un profesional.