Por qué me ha subido el seguro de coche este año y qué puedo hacer
Última actualización: 5 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
- Las primas llevan varios años subiendo: según Kelisto, la prima media del seguro de coche subió un 7,45 % interanual en el segundo trimestre de 2026, y el índice de Rastreator (terceros ampliado) registra un 3 %. Por eso tu seguro puede subir aunque no hayas tenido ningún parte.
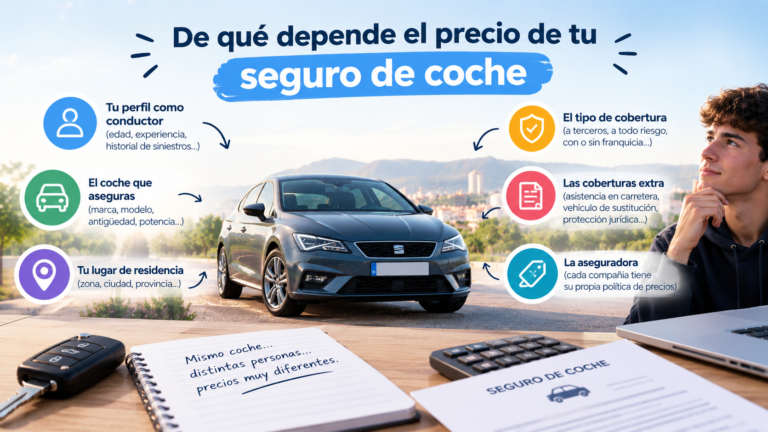
- Además del mercado, tu subida puede venir de tu propio perfil: un siniestro con culpa, un cambio de coche o de domicilio, un conductor añadido o el fin de un descuento.
- Tienes margen de actuación: comparar, negociar o cancelar. La fecha clave es un mes antes del vencimiento de tu póliza.
Índice
- Cuánto han subido los seguros de coche
- Por qué suben las primas en el mercado
- Por qué te ha subido a ti: causas personales
- Qué dice la ley sobre el aviso de subida
- Qué puedes hacer: 6 pasos
- Cuándo reclamar
- Preguntas frecuentes
- Siguiente paso
- Fuentes y metodología
1. Cuánto han subido los seguros de coche
Dos índices de comparadores apuntan en la misma dirección, aunque con cifras distintas porque miden cosas diferentes:
| Fuente | Qué mide | Subida |
|---|---|---|
| Kelisto, Índice de precios (2.º trimestre de 2026) | Prima media del seguro de coche, todas las modalidades | +7,45 % interanual, hasta 1.411,94 € (97,93 € más que un año antes) |
| Rastreator, Índice de precios 2026 | Prima media a terceros ampliado | +3 % en el último año |
Kelisto atribuye el máximo histórico sobre todo al seguro a todo riesgo, de ahí que su cifra sea mayor que la de Rastreator.
Ejemplo numérico: si el año pasado pagabas 400 €, una subida del 3 % te llevaría a 412 € y una del 7,45 % a unos 430 €, es decir, entre 12 € y 30 € más al año solo por la evolución del mercado.
Si quieres ver cuánto paga un conductor medio según su perfil, consulta cuánto cuesta un seguro de coche en España por edad y provincia.
2. Por qué suben las primas en el mercado
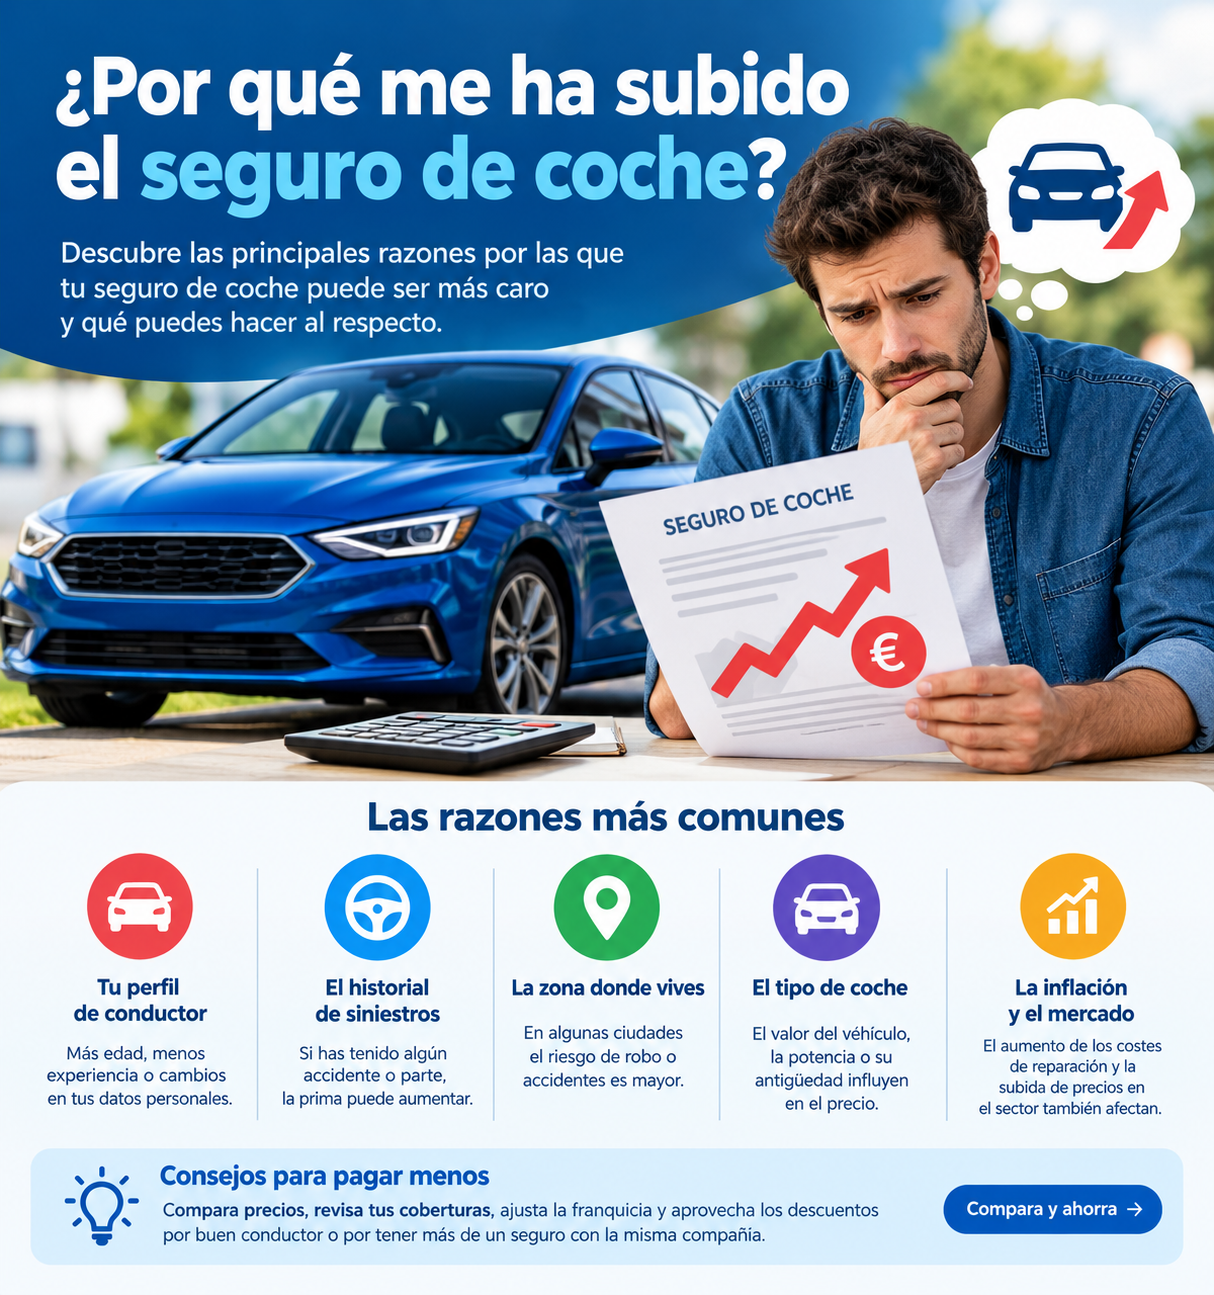
Estas son las causas que citan los comparadores, los medios del sector y los analistas. La lógica es sencilla: la prima debe cubrir el coste esperado de los siniestros, y ese coste aumenta.
Reparaciones más caras. Según Kelisto, el coste medio de reparar un vehículo supera ya los 760 € por la inflación, que encarece la mano de obra y los recambios. Los coches modernos llevan sensores, cámaras y asistentes a la conducción, de modo que un golpe que antes se arreglaba cambiando una pieza puede implicar recalibrar sistemas y sustituir módulos electrónicos.
Más siniestralidad. Más coches en circulación y más desplazamientos se traducen en más partes, y eso obliga a las aseguradoras a recalcular el riesgo. Kelisto señala que la siniestralidad es una de las causas del encarecimiento del todo riesgo.
Inflación. La tasa anual del IPC se situaba en el 3,2 % a cierre del segundo trimestre de 2026, según Kelisto. Los seguros no siguen exactamente el IPC y pueden subir por encima de él, porque el coste de los siniestros crece por varios frentes a la vez (piezas, talleres, transporte).
Recomposición de márgenes. Varios medios del sector explican que las aseguradoras llevan años subiendo la prima media para recuperar una rentabilidad que se debilitó cuando contuvieron los precios para ganar cuota de mercado.
Fenómenos meteorológicos extremos. Granizo, inundaciones y tormentas elevan el coste de los siniestros del sector. En el coche, el efecto es indirecto, pero forma parte de la presión sobre las tarifas.
Conclusión: una parte de tu subida es estructural y afecta a casi todos los conductores. No la controlas, pero sí puedes comprobar si tu compañía te sube más que el mercado.
3. Por qué te ha subido a ti: causas personales
Si tu subida es muy superior al 3-7 %, mira primero si ha cambiado algo en tu perfil. Esta tabla te ayuda a identificarlo:
| Qué ha pasado | Por qué puede subir la prima |
|---|---|
| Has dado un parte con culpa o con un coste alto | Pierdes el descuento por no tener siniestros o se aplica una penalización (ver [cómo funciona el bonus-malus] (artículo 26) y [cuándo sube el seguro tras un siniestro] (artículo 49)) |
| Has cambiado de coche | Cambian la potencia, el valor y el coste de las piezas |
| Te has mudado o ha cambiado el código postal o el garaje | Cada zona tiene su siniestralidad y su riesgo de robo (ver [qué influye el código postal] (artículo 78)) |
| Has añadido un conductor, sobre todo joven o novel | El riesgo de la póliza aumenta (ver [añadir un conductor al seguro] (artículo 28)) |
| Has modificado coberturas o franquicia | Más coberturas o una franquicia menor encarecen la póliza |
| Se acaba una promoción de nuevo cliente | Pasas a la tarifa de renovación, que puede ser mayor que la de captación |
Consejo: pide a tu aseguradora el desglose por coberturas de la renovación y compáralo con el de tu recibo anterior. Así verás si el aumento está en una cobertura concreta o en toda la póliza.
4. Qué dice la ley sobre el aviso de subida
La referencia es el artículo 22 de la Ley de Contrato de Seguro (Ley 50/1980). En la práctica, y según la interpretación habitual de despachos y gestorías:
- La aseguradora debe comunicarte con al menos dos meses de antelación al vencimiento cualquier modificación del contrato, incluida una subida de prima.
- Tú puedes oponerte a la prórroga con una notificación escrita al menos un mes antes del vencimiento.
- Si la aseguradora te avisa fuera de plazo, algunas fuentes jurídicas sostienen que no podría aplicarte la subida hasta la siguiente renovación. Si no estás conforme, conviene guardar la prueba de cuándo recibiste el aviso.
- La subida puede aplicarse sin nueva aceptación si ya estaba prevista en el contrato (por ejemplo, una cláusula de revalorización).
Ejemplo con fechas: si tu póliza vence el 15 de enero, la aseguradora debería avisarte de la subida antes del 15 de noviembre, y tú tendrías hasta el 15 de diciembre para comunicar por escrito que no quieres renovar.
Este apartado es informativo y no sustituye al asesoramiento legal. Si tu caso es dudoso (aviso tardío, cláusulas, importes elevados), consulta con un abogado o con un mediador de seguros.
5. Qué puedes hacer: 6 pasos
- Revisa el aviso. Comprueba la fecha en que lo recibiste, el nuevo importe y si ha cambiado alguna cobertura.
- Calcula el aumento real. Divide el nuevo precio entre el anterior. Si supera claramente el 3-7 % de mercado y no hay un motivo personal, tienes un argumento para negociar.
- Compara cotizaciones con las mismas coberturas. Introduce los mismos datos y la misma franquicia en varias aseguradoras. Ver [cómo cambiar de seguro paso a paso] (artículo 59).
- Negocia con tu aseguradora antes del plazo. Llama o escribe antes de que pase el mes de preaviso y pide una revisión de la tarifa, aportando una cotización de la competencia. Más ideas en [cómo negociar con tu aseguradora] (artículo 75).
- Ajusta la póliza sin quedarte desprotegido. Subir la franquicia puede reducir la prima; bajar de todo riesgo a terceros ampliado solo conviene en algunos casos (ver [franquicia] (artículo 16) y [bajar de todo riesgo a terceros] (artículo 79)). Valora cuánto dinero asumirías tú si hay un siniestro.
- Si decides cambiar, comunica la baja por escrito y a tiempo. Hazlo antes del plazo de un mes y guarda el justificante. Tienes el modelo en [cómo avisar de que no quieres renovar] (artículo 61) y el procedimiento completo en [qué hacer cuando te llega la renovación con subida] (artículo 62).
Evita quedarte sin cobertura: no canceles hasta tener la nueva póliza contratada y con fecha de inicio.
6. Cuándo reclamar
Reclama si:
- No te avisaron en plazo y te cobran una subida que no aceptaste.
- La subida no coincide con lo que figura en el contrato o en el aviso.
- Te aplican un recargo por un siniestro que no te corresponde.
Empieza por el servicio de atención al cliente de la aseguradora y, si no lo resuelve, puedes acudir a su defensor del asegurado o al Servicio de Reclamaciones de la Dirección General de Seguros y Fondos de Pensiones. Los pasos están en [cómo presentar una queja al servicio de atención al cliente y al defensor del asegurado] (artículo 50).
7. Preguntas frecuentes
¿Pueden subirme el seguro aunque no haya dado ningún parte? Sí. Las aseguradoras ajustan sus tarifas al coste global de los siniestros, que ha subido por las reparaciones y la inflación.
¿Cuánto sube de media el seguro de coche en 2026? Según Rastreator, un 3 % en terceros ampliado. Según Kelisto, un 7,45 % interanual en la prima media del segundo trimestre, impulsado por el todo riesgo.
¿Cuánto tiempo tengo para cancelar si me suben el precio? Para oponerte a la renovación, debes avisar por escrito al menos un mes antes del vencimiento.
¿Con cuánta antelación me deben avisar de la subida? Según el artículo 22 de la Ley de Contrato de Seguro y su interpretación habitual, al menos dos meses antes del vencimiento.
¿Me renuevan automáticamente si no hago nada? Sí. Si no te opones en plazo, la póliza se prorroga por otro periodo con las nuevas condiciones.
¿Compensa cambiar de compañía solo por una subida? Depende de la diferencia con otras ofertas para las mismas coberturas. Compara antes de decidir.
8. Siguiente paso
Ya sabes por qué ha subido tu seguro y qué plazos manejar. Lo más útil ahora es comparar cotizaciones reales con las mismas coberturas antes de que venza tu póliza.
Aviso de publicidad: [bloque de comparador afiliado, con la mención clara de que contiene enlaces de afiliación. Incluir solo tras cerrar la parte legal y de afiliación].
Lecturas relacionadas:
- [Qué hacer cuando te llega la renovación con subida de prima] (artículo 62)
- [Cómo cambiar de seguro de coche paso a paso] (artículo 59)
- [15 formas de ahorrar en el seguro de coche sin perder coberturas] (artículo 73)
9. Fuentes y metodología
- Kelisto, Índice de precios del seguro de coche (2.º trimestre de 2026): prima media de 1.411,94 €, +7,45 % interanual, coste medio de reparación superior a 760 € e IPC del 3,2 %.
- Rastreator, Índice de precios de los seguros de coche 2026: +3 % en terceros ampliado.
- Ley 50/1980, de Contrato de Seguro, art. 22 (plazos de oposición a la prórroga y comunicación de modificaciones), según la interpretación divulgada por despachos jurídicos y gestorías.
- Análisis del sector sobre las causas del encarecimiento (reparaciones, tecnología, siniestralidad, recomposición de rentabilidad), recogidos de medios y comparadores especializados.
Limitaciones: las cifras proceden de comparadores con su propia metodología y no son comparables entre sí. La interpretación legal puede variar según el caso.
Este artículo es informativo y no constituye asesoramiento legal ni una recomendación de contratación. Los precios y las condiciones cambian con frecuencia.