Qué hacer si el otro conductor no tiene seguro
Última actualización: 19 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
- Si el culpable circula sin seguro obligatorio y está identificado, el Consorcio de Compensación de Seguros (CCS) actúa como fondo de garantía y puede indemnizar daños personales y materiales, según las fuentes consultadas.
- Si el culpable se da a la fuga y no se identifica, el Consorcio cubre daños personales, pero los materiales solo en casos de lesiones graves. Ver qué pasa si te dan un golpe y el otro conductor se da a la fuga.
- Lo más importante en el momento es conseguir el atestado y los datos del conductor y del vehículo: sin atestado o prueba sólida, el Consorcio puede rechazar la reclamación.
Primeros pasos en el lugar del accidente
La pauta general es la de cualquier accidente (ver qué hacer tras un accidente de coche: guía paso a paso), con algunos puntos clave porque no habrá aseguradora contraria:
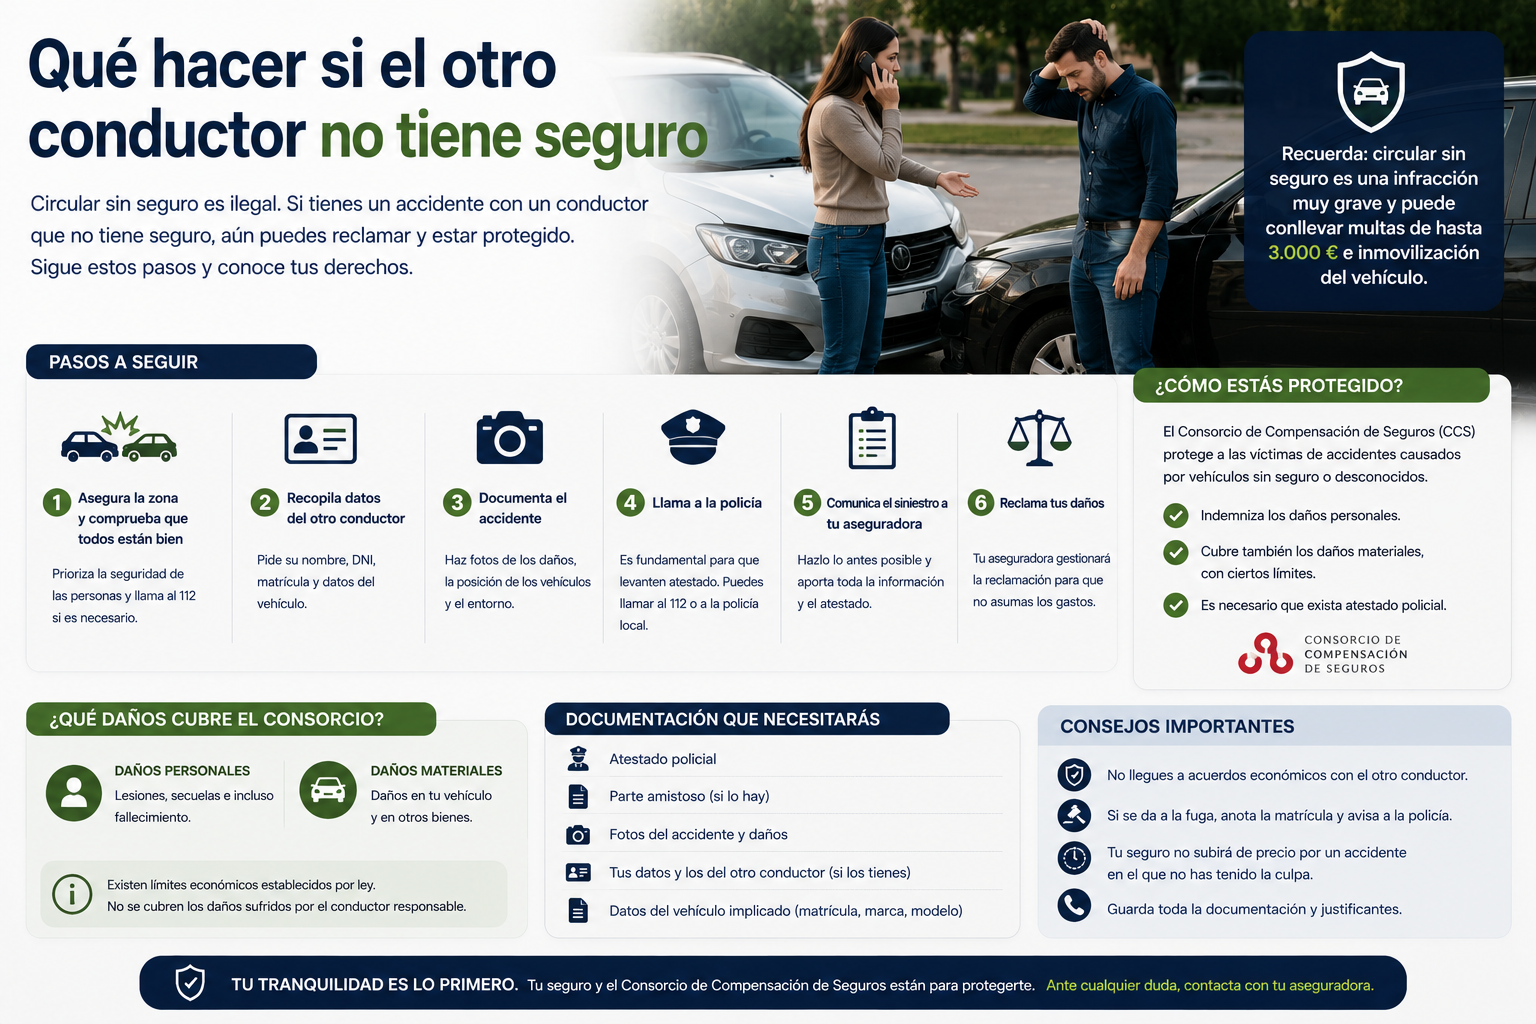
- Seguridad primero. Señaliza el coche, protege a los heridos y llama al 112 si hay lesiones.
- Llama a la Policía o a la Guardia Civil para que levanten atestado. Según una fuente especializada, sin atestado policial o prueba sólida de la intervención de otro vehículo, el Consorcio rechaza la reclamación.
- Anota los datos del otro conductor y del vehículo: nombre, DNI, matrícula, marca y modelo, y teléfono. Haz fotos de los coches, de los daños, de la matrícula y de la zona.
- Pide datos de testigos.
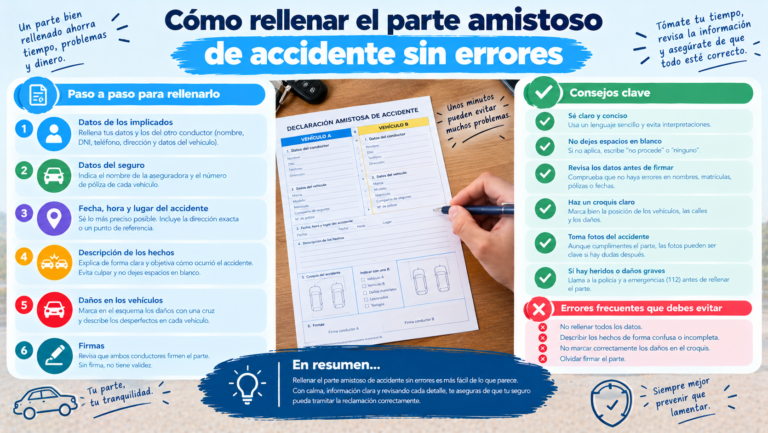
- Rellena el parte amistoso si el otro conductor colabora. Ver cómo rellenar el parte amistoso sin errores. Si dice que no tiene seguro, anótalo y déjalo constar en el atestado.
- No llegues a acuerdos verbales sin dejar constancia por escrito.
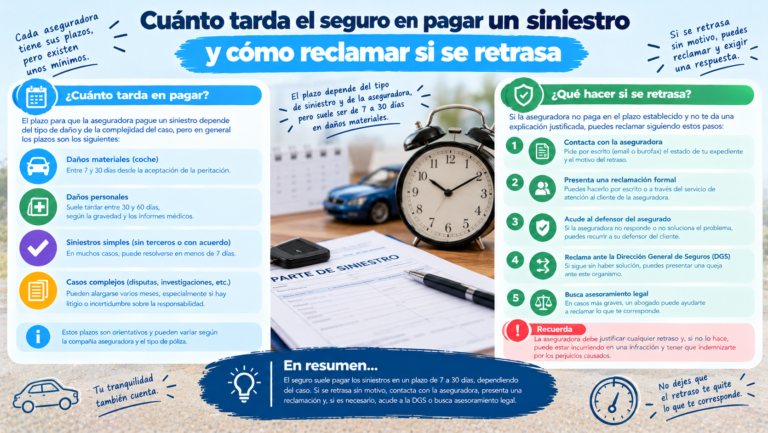
- Avisa a tu aseguradora cuanto antes. La Ley de Contrato de Seguro fija un plazo de siete días para comunicar el siniestro, según Prima.
Si el otro conductor se marcha y no puedes identificarlo, el caso cambia. Ver fuga del otro conductor.
Cómo comprobar si el otro vehículo tiene seguro
- Con la matrícula, puedes consultar el fichero de vehículos asegurados (FIVA) en la web del Consorcio, según una guía.
- Atestado. Los agentes pueden comprobar si el vehículo tiene seguro en vigor.
- Anota la fecha y la hora del accidente. Una póliza puede estar vencida el día del accidente aunque el coche tuviera seguro antes.
Si finalmente resulta que sí tiene seguro, reclama a esa aseguradora. Ver cómo reclamar una indemnización por accidente de tráfico.
Quién paga tus daños: las opciones
Hay tres vías, que no son excluyentes:
| Vía | Cuándo aplica | Qué cubre |
|---|---|---|
| Tu propia aseguradora | Si tienes todo riesgo | Los daños propios de tu coche, aunque el culpable sea el otro. Ver todo riesgo con y sin franquicia |
| Consorcio de Compensación de Seguros | Vehículo sin seguro identificado, vehículo robado o desconocido, o aseguradora en liquidación | Daños personales y materiales, con las condiciones del apartado 4 |
| Reclamar directamente al conductor responsable | Siempre | Lo que no cubran las vías anteriores. Según un despacho de abogados, puedes ejercer acciones legales directas contra él para recuperar los daños no cubiertos |
Un seguro a terceros no paga los daños de tu coche. Mira el apartado 6.
Qué cubre el Consorcio en este caso
El Consorcio funciona como fondo de garantía del seguro obligatorio. Según las fuentes consultadas:
| Situación | Daños personales | Daños materiales |
|---|---|---|
| Vehículo sin seguro, identificado | Sí | Sí |
| Vehículo desconocido (fuga) | Sí | Solo si hay lesiones graves |
| Vehículo robado | Sí | Las fuentes lo incluyen entre los supuestos de cobertura, pero conviene confirmar las condiciones con el Consorcio |
Más detalles, según varias fuentes:
- Actúa de forma subsidiaria y hasta el límite del seguro obligatorio.
- La indemnización alcanza a accidentes ocurridos en España y a personas con residencia habitual en España o con bienes en España, según un despacho de abogados.
- Quedan excluidos quienes ocupaban voluntariamente el vehículo sabiendo que no tenía seguro o que era robado.
- También interviene cuando la aseguradora del vehículo responsable está en concurso o liquidación.
- Lo que supere esa cobertura puede reclamarse al conductor responsable, según un despacho de abogados.
Las cifras de límites y franquicias que circulan no coinciden entre fuentes, así que no las damos aquí. Consúltalas en la web del Consorcio.
Cómo reclamar al Consorcio
Cómo se presenta: directamente al Consorcio, de forma presencial, por correo o a través de su sede electrónica, según una fuente especializada.
Documentación habitual (según una guía, con años; conviene confirmarla en el Consorcio):
| Para daños materiales | Para daños personales |
|---|---|
| Hoja de comunicación de siniestro | Hoja de comunicación de siniestro |
| Atestado | Atestado |
| DNI del perjudicado y del perceptor de la indemnización, si no coinciden | DNI del perjudicado y del perceptor |
| Datos bancarios | Datos bancarios |
| Presupuesto o factura de reparación | Partes de baja y alta médica y hospitalarios |
| Informe del médico forense o, en su defecto, del centro asistencial |
Plazo: las fuentes no coinciden. Una dice que no hay un plazo fijo, otra que depende de factores concretos y una tercera menciona dos años para seguros de daños. Lo prudente es reclamar cuanto antes y comunicar el siniestro a tu aseguradora en siete días.
Si te lo deniegan: puedes presentar una reclamación previa y, si no se resuelve, acudir a la vía judicial. Para lesiones o importes elevados, conviene contar con un abogado especialista. Ver cómo reclamar una indemnización por accidente de tráfico y el seguro no quiere pagar mi siniestro.
Si solo tienes seguro a terceros
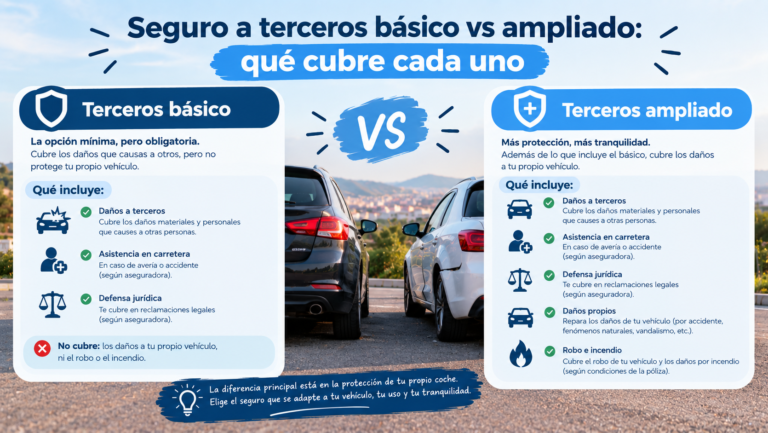
Con un seguro a terceros básico, tu aseguradora no paga los daños de tu coche. Tus opciones son:
- Consorcio: si el vehículo sin seguro está identificado, puedes reclamarle los daños materiales con la documentación del apartado 5.
- Reclamar al conductor responsable por la vía civil, con el atestado y el presupuesto de reparación.
- Defensa jurídica: si tu póliza la incluye, puede ayudarte con la reclamación. Revisa tus condiciones.
Según una fuente, el Consorcio no cubre asistencia en carretera, defensa jurídica, lunas, robo ni daños propios como seguro: es un fondo de garantía, no una póliza. Para ver qué cubre cada modalidad, consulta terceros básico frente a ampliado.
Errores que conviene evitar
- No avisar a la Policía. Sin atestado, la reclamación se complica mucho.
- No anotar la matrícula del otro vehículo.
- Aceptar dinero en mano sin documentar el acuerdo.
- Esperar para avisar a tu aseguradora. Hay un plazo de siete días.
- Dar por perdido el caso. Aunque el culpable no tenga seguro, existen vías de reclamación.
- No guardar facturas, presupuestos ni partes médicos.
Preguntas frecuentes
¿Qué pasa si me da un golpe un coche sin seguro? Si está identificado, el Consorcio de Compensación de Seguros puede indemnizar daños personales y materiales. Además, puedes reclamar al conductor responsable y, si tienes todo riesgo, a tu propia aseguradora.
¿Quién paga la reparación de mi coche? Tu aseguradora, si tienes todo riesgo; el Consorcio, si el culpable está identificado y no tiene seguro; o el propio conductor, por la vía civil.
¿Cómo sé si el otro coche tiene seguro? Con su matrícula puedes consultar el fichero de vehículos asegurados en la web del Consorcio, y los agentes pueden comprobarlo al levantar el atestado.
¿Cubre el Consorcio los daños a mi coche? Si el vehículo causante no tiene seguro y está identificado, sí. Si se dio a la fuga, solo en caso de lesiones graves.
¿Qué plazo tengo para reclamar? Las fuentes no coinciden. Reclama cuanto antes y comunica el siniestro a tu aseguradora en siete días.
¿Qué documentos necesito? Atestado, hoja de comunicación de siniestro, datos bancarios y presupuesto de reparación; en lesiones, además, partes médicos e informe forense.
¿Qué pasa si no hay atestado? Según una fuente especializada, sin atestado o prueba sólida el Consorcio rechaza la reclamación.
Siguiente paso
Si hoy tu seguro es a terceros básico, mira qué pasaría con tu coche en un caso así: un todo riesgo con franquicia o una cobertura de defensa jurídica puede evitar depender de terceros.
Lecturas relacionadas:
- Qué hacer tras un accidente de coche: guía paso a paso
- Qué pasa si te dan un golpe y el otro conductor se da a la fuga
- Cómo reclamar una indemnización por accidente de tráfico
Fuentes y metodología
- Qué cubre el Consorcio y en qué casos: Prima Seguros, Stratex Lab, Legalcar, Vosseler Abogados, Demanda tu Lesión, un despacho de abogados especializado y otras guías (consultadas en octubre de 2026).
- Documentación y cómo reclamar: guía de Punto Seguro (antigua) y fuentes de despachos de abogados.
- Consulta de vehículos asegurados (FIVA): Asegurazo.
Limitaciones: son fuentes secundarias (despachos, corredurías y blogs); no se ha consultado el texto de la Ley ni la web oficial del Consorcio. Los límites, franquicias y plazos de reclamación no coinciden entre fuentes y no se detallan. Ante lesiones o importes elevados, consulta a un abogado.
Este artículo es informativo y no constituye asesoramiento legal. Las condiciones y los plazos cambian con frecuencia.