15 formas de ahorrar en el seguro de coche sin perder coberturas
Última actualización: octubre de 2026
Ahorrar en el seguro de coche no siempre significa recortar coberturas. Muchas veces significa pagar lo mismo por lo mismo, ajustar lo que ya no te sirve y no pagar de más por inercia. En esta guía repasamos 15 formas de hacerlo, qué dice cada fuente, dónde los consejos tienen letra pequeña y cuáles no te recomendamos. Una regla que seguimos: no te prometemos un porcentaje de ahorro. Las cifras de «ahorra hasta un X %» que circulan por internet suelen venir de fuentes comerciales sin método, y a veces se contradicen. Lo que sí hacemos es explicarte qué comprobar.
En resumen
- Comparar sigue siendo lo que más suele mover el precio. Para un mismo perfil, los presupuestos pueden diferir mucho.
- Revisa tu póliza cada año, sobre todo en la renovación.
- Ajusta franquicia, modalidad y extras a tu coche y a tu bolsillo, sin quitar lo que de verdad necesitas.
- Pago anual, pago por uso, telemática y descuentos pueden ayudar, pero cada uno tiene condiciones.
- No falsees datos para pagar menos: puede costarte una indemnización.
- No hay una forma mágica: combina varias.
Las 15 formas
1. Compara con los mismos datos y coberturas
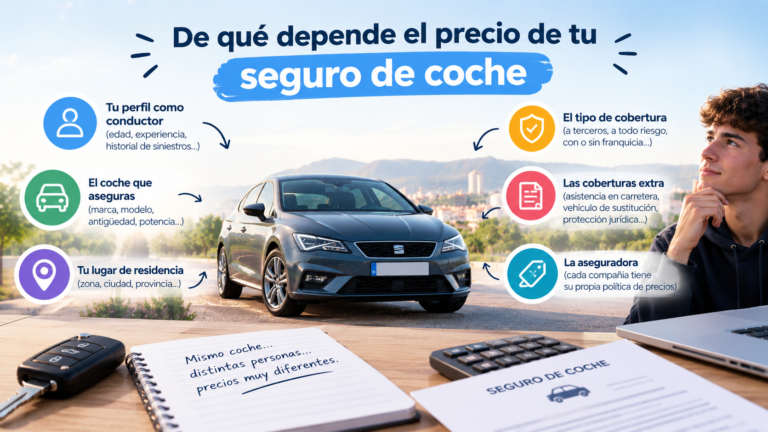
Es el consejo más repetido porque funciona. Un ejemplo de Kelisto (1 de octubre de 2026), para un hombre de 44 años en Madrid con un SEAT Ibiza de nueve años y sin partes en cinco años, a todo riesgo con franquicia: Qualitas Auto 222 € (franquicia de 600 €), Direct Seguros 273 € (260 €), Allianz 361 € (600 €) y Verti 414 € (500 €). Las franquicias son distintas, así que no es una comparación exacta, pero muestra que un mismo perfil recibe precios muy distintos. Cómo hacerlo bien: mira comparadores de seguros de coche.
2. Revisa tu póliza cada año
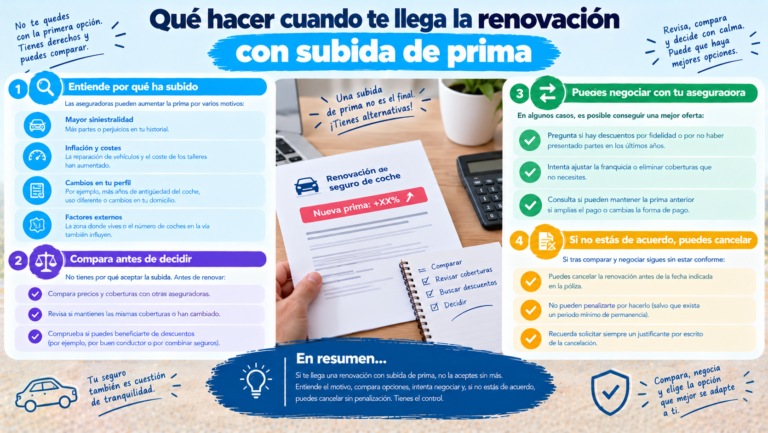
Motor16 (14/09/2026) recomienda revisar cada año la póliza, el bonus-malus y pedir simulaciones, y avisa de que el ahorro puede no ser inmediato. Si te llega la renovación más cara, mira qué hacer cuando te llega la renovación con subida de prima.
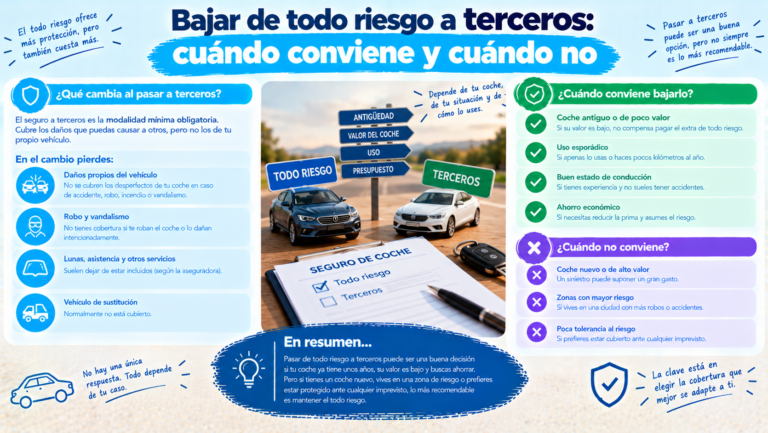
3. Ajusta la modalidad al valor de tu coche
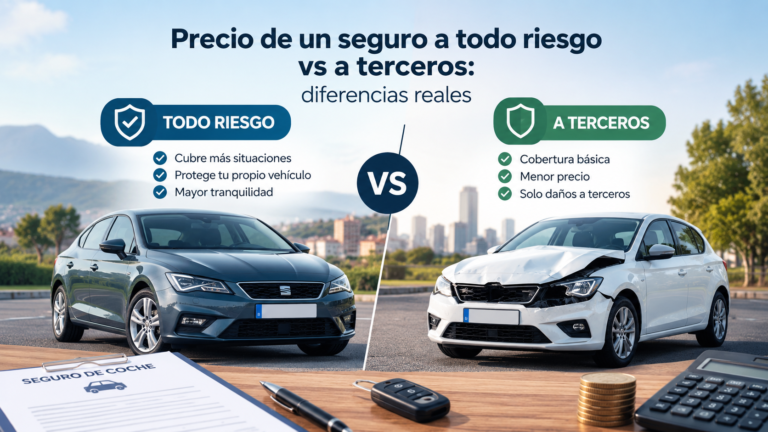
Pagar un todo riesgo por un coche muy antiguo puede no compensar, y bajar a terceros te deja sin cobertura de daños propios. Esto es criterio nuestro, no un dato: depende del valor del coche y de lo que podrías afrontar. Mira bajar de todo riesgo a terceros: cuándo conviene y cuándo no y tipos de seguro de coche.
4. Elige la franquicia con cabeza
Con una franquicia mayor, la prima baja, pero tú pagas más si hay un siniestro. Las fuentes dan cifras de ahorro muy distintas y sin método común, así que no te damos ninguna. Mira qué es la franquicia y seguros a todo riesgo con franquicia.
5. Paga al año si te sale a cuenta
Según Motor16, pagar al año «suele salir más barato» que fraccionar. Su ejemplo (un recargo del 8 % sobre 400 € serían 32 €) es hipotético, no un dato. Los recargos varían y hay que comparar el coste total. Detalle en cuándo es mejor pagar el seguro de coche al año o fraccionado.
6. Plantéate el pago por uso si conduces poco
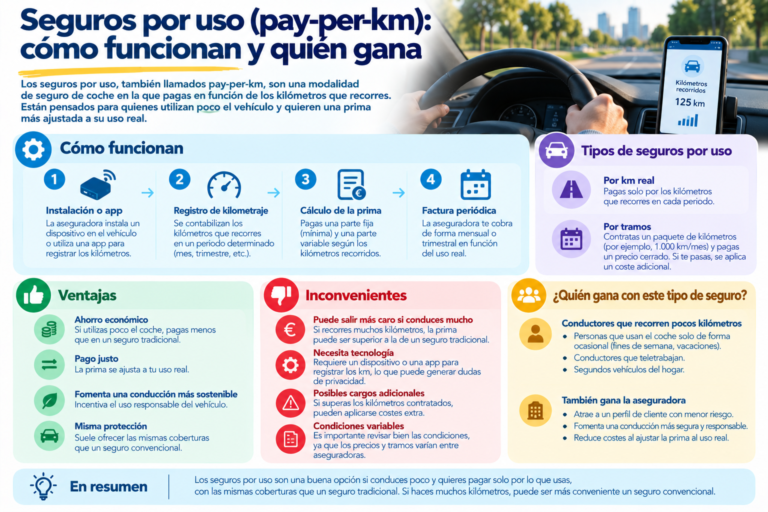
Calcula la prima según los kilómetros recorridos. Motor16 lo ve adecuado por debajo de 8.000 km al año y recomienda comparar por encima de 12.000 km (sin citar fuente para esas cifras). Revisa los límites, el coste por tramo, las penalizaciones por exceso y si lo controla una app o un dispositivo. Más en seguros por uso (pay-per-km).
7. Valora la telemática si conduces con calma
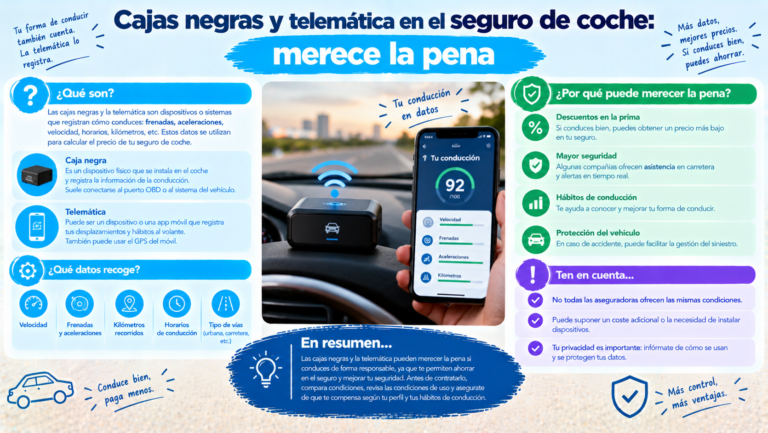
Según Motor16, la prima sigue tu estilo de conducción (frenadas, aceleraciones, horarios y velocidad) y un uso suave suele traducirse en primas más bajas. Mira si puntúa la conducción nocturna o los viajes largos, y qué datos se recogen. Más en cajas negras y telemática.
8. Pregunta por descuentos digitales y por varios vehículos
Motor16 indica que hay descuentos por contratar digitalmente o por asegurar más de un vehículo, que suelen mantenerse al renovar. No da cifras ni requisitos: pregúntalos por escrito.
9. Agrupa seguros si te compensa
Asegurar coche, hogar y otros seguros con la misma compañía puede dar descuentos. Compara siempre las coberturas, no solo el descuento. Mira descuentos por agrupar seguros.
10. Declara bien tus datos: conductor, uso y garaje
Es una forma de ahorrar que no consiste en ocultar nada. Declara al conductor habitual y a los ocasionales, tus kilómetros y dónde aparcas con datos reales, y comprueba si tienes derecho a bonificaciones (por ejemplo, por tener garaje). La Ley de Contrato de Seguro (art. 10) regula la declaración del riesgo, y según un análisis de Gómez-Acebo & Pombo (2022) sobre una sentencia del Supremo, una declaración inexacta sin dolo ni culpa grave puede reducir la indemnización en proporción a la prima. Ese caso no es de coches. No falsees datos para pagar menos. Mira el conductor ocasional y su impacto, añadir un conductor al seguro y qué influye el código postal en el precio.
11. Revisa los extras que duplican lo que ya tienes
Asistencia en carretera, lunas o vehículo de sustitución pueden estar duplicados con otros servicios que ya pagas. Esto es criterio nuestro: comprueba qué te cubre cada cosa antes de quitarla. Mira asistencia en carretera, lunas y vehículo de sustitución.
12. Cuida tu historial
Un historial limpio ayuda a que la prima baje con los años. Guarda tu certificado de siniestralidad y entiende cómo funciona el bonus: mira cómo funciona el bonus-malus y cuándo sube el seguro tras un siniestro. Si cambias de compañía, mira qué documentos necesitas para contratar un seguro de coche.
13. Negocia con tu aseguradora
Si tienes un presupuesto mejor, puedes enseñárselo antes de renovar. No siempre lo igualan, pero no cuesta intentarlo. Mira cómo negociar con tu aseguradora para bajar la prima.
14. Actúa antes de la renovación
Para no renovar, la ley exige un aviso escrito: al menos un mes antes si lo haces tú y dos meses si lo hace la aseguradora (art. 22 de la Ley 50/1980). Si te enteras tarde, pierdes el margen. Mira cómo avisar de que no quieres renovar el seguro y cuándo puedes cancelar el seguro de coche.
15. Elige el canal sin ideas preconcebidas
No hay datos fiables que digan que contratar online, por teléfono o con agente sea más barato. Lo que sí cambia es lo que recibes y cuánto te acompañan. Mira seguros de coche online vs con agente y contratar por teléfono, online o en oficina.
Lo que no recomendamos
- Dar datos falsos (garaje inexistente, kilómetros menores, otro conductor habitual): puede costarte parte de la indemnización.
- Quitar el seguro obligatorio o dejar caducar la póliza: la multa va de 601 a 3.005 € y puede haber depósito del coche. Mira multa por no tener seguro de coche y qué pasa si circulas con el seguro caducado o impagado.
- Elegir solo por la prima más baja, sin mirar franquicia, exclusiones ni servicio de siniestros. Mira aseguradoras con mejor servicio de siniestros.
Cómo ponerlo en práctica
- Ten a mano tu póliza actual, tu historial y los datos del coche.
- Pide al menos dos o tres presupuestos con las mismas coberturas y franquicia.
- Revisa la letra pequeña de cada descuento.
- Decide si te quedas, negocias o cambias, y hazlo con tiempo.
- Guarda todo por escrito.
Preguntas frecuentes
¿Cuánto puedo ahorrar? No hay una cifra fiable para todos. Depende de tu perfil y de tus coberturas.
¿Es mejor pagar al año? Suele salir más barato según Motor16, pero compara el coste total.
¿Cambiar de compañía todos los años compensa? No hay datos fiables. Compara cada año y decide con tus números.
¿Puedo bajar la prima sin cambiar de compañía? Sí: franquicia, extras, descuentos y negociación, según las fuentes.
¿Es seguro el pago por uso o la telemática? Depende de las condiciones y de los datos que recojan. Léelas antes.
¿Qué es lo primero que debo hacer? Comparar con los mismos datos y revisar tu renovación.
Conclusión
Para ahorrar en el seguro de coche sin perder coberturas, compara cada año, ajusta franquicia, modalidad y extras a tu situación, pregunta por descuentos y no mientas en tus datos. Combina varias formas y desconfía de cualquier promesa de ahorro sin método.
Fuentes consultadas
- Motor16, «Cómo ahorrar en el seguro del coche sin cambiar de compañía» (14/09/2026).
- Kelisto, comparativa de todo riesgo con franquicia (1 de octubre de 2026; comparador comercial).
- Gómez-Acebo & Pombo, «Inexactitud en la declaración del riesgo: aplicación de la regla proporcional de la prima (art. 10.3 LCS)» (15/03/2022).
- Ley 50/1980 de Contrato de Seguro, arts. 10 y 22 (BOE; verificar el texto vigente).
- Nuestros artículos sobre comparadores, franquicia, renovación y normativa, citados en el texto.
Este artículo es informativo y no constituye asesoramiento aseguratorio. Los precios y condiciones cambian con frecuencia y dependen del perfil. Esta web puede recibir comisiones por algunos enlaces; consulta nuestra página de transparencia.