Qué es la franquicia del seguro de coche y cómo elegir la adecuada
Última actualización: octubre de 2026
Al pedir presupuesto de un todo riesgo, casi siempre te preguntan lo mismo: «¿con franquicia o sin franquicia?». Y casi nadie explica bien qué significa. La franquicia del seguro de coche es la cantidad que pagas tú cuando hay un siniestro, y elegirla bien puede abaratar tu póliza sin dejarte expuesto a un gasto que no puedes asumir. En esta guía te explicamos cómo funciona, cuándo se paga y cuándo no, y cómo elegir el importe. Si lo que buscas es comparar precios con y sin franquicia, tienes todo riesgo con y sin franquicia.
En resumen
- La franquicia es una cantidad fija en euros que pagas tú en un siniestro con daños propios; la aseguradora paga el resto.
- Se aplica normalmente por siniestro, no por pieza: si un roce afecta a dos puertas, pagas una sola franquicia (según Mapfre; otras compañías aplican otros criterios).
- No se paga si el culpable es otro conductor, ni en la responsabilidad civil obligatoria ni en la asistencia en carretera. En robo e incendio, depende de la póliza.
- Los importes habituales van de 150 a 600 €, y los más comunes son los de 300 a 500 €.
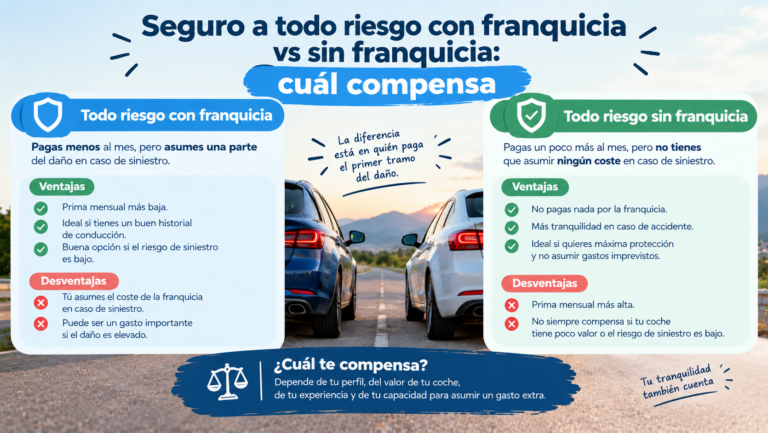
- A más franquicia, menos prima; pero también más gasto en cada reparación pequeña.
Qué es la franquicia
La franquicia es la parte de una reparación que pagas tú. El resto lo paga la aseguradora. Se expresa como una cantidad fija en euros: según Mapfre, los ejemplos habituales son 200, 300, 600 y 900 €.
Dos ideas básicas:
- Cuanto más alta, más barata es la prima. La aseguradora asume menos riesgo y te lo descuenta en el precio.
- Cuanto más alta, más pagas cuando hay un siniestro. Con una franquicia muy alta, podrías pagar tú la mayoría de las reparaciones pequeñas.
Normalmente la franquicia está en el todo riesgo, aunque algunas compañías también la ofrecen en el terceros ampliado. Para repasar qué cubre cada modalidad, mira los tipos de seguro de coche.
Cuándo se paga y cuándo no
Sí se aplica:
- En daños propios cuando eres el responsable del accidente.
- En daños propios sin un tercero identificado: por ejemplo, un golpe aparcando o un arañazo en un parking sin saber quién fue.
No se aplica (por lo general):
- Cuando el culpable es otro conductor: su seguro paga el 100% de tus daños.
- En la responsabilidad civil obligatoria, es decir, los daños que tú causas a otros.
- En la asistencia en carretera.
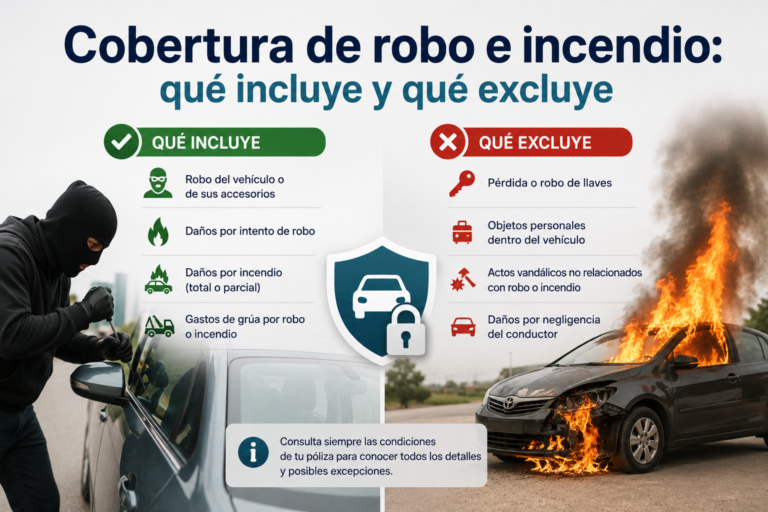
- En robo e incendio, en la mayoría de las pólizas, salvo que el contrato diga lo contrario. Aquí cada compañía hace lo suyo, así que confírmalo. Para saber qué cubre exactamente cada uno, mira robo e incendio en el seguro de coche.
Un detalle útil: según Mapfre, si pagas la franquicia y luego se determina que no eras el culpable, la compañía te permite recuperarla. Otras aseguradoras pueden tener otras condiciones.
Tipos de franquicia según cómo se aplica
No todas las franquicias funcionan igual. RACE distingue tres formas:
- Por siniestro: una única franquicia por accidente, aunque haya varios daños. Es la más ventajosa para ti.
- Por lateral: pagas una franquicia por cada lateral o paragolpes afectado.
- Por panel: pagas una franquicia por cada elemento dañado (aleta, puerta…). Es la menos favorable si el golpe afecta a varias piezas.
Mapfre indica que en sus pólizas se aplica por siniestro, no por pieza. Pregunta siempre cómo se aplica la tuya: dos pólizas con «300 € de franquicia» pueden costarte cantidades muy distintas tras un mismo golpe. También puede estar fijada como un porcentaje acordado en lugar de una cantidad fija: revisa tu contrato.
Importes habituales
Según los comparadores que recoge Motor16, en turismos los importes más habituales van de 150 a 500 €:
| Importe | Para quién suele encajar |
|---|---|
| 150-200 € | Buen bonus o coche de gama media |
| 300-500 € | La opción más común: equilibrio entre ahorro y riesgo |
| Más de 600 € | Mayor ahorro de prima, pero solo si puedes asumir ese gasto sin problema |
Algunas aseguradoras permiten elegir entre varios importes. Por ejemplo, Kelisto indica que Línea Directa ofrece franquicias de 150 a 600 €, y en sus cotizaciones de 1 de octubre de 2026 aparecen franquicias de 260 a 600 € según la compañía. Para ver precios, consulta cuánto cuesta un seguro de coche en España.
Ejemplos con números
Estos son los ejemplos que usa Mapfre en su explicación:
| Situación | Franquicia | Pagas tú | Paga la aseguradora |
|---|---|---|---|
| Daño propio de 500 € | 300 € | 300 € | 200 € |
| Daño propio de 250 € | 300 € | 250 € (todo) | 0 € |
| Arañazo de 450 € en un parking | 300 € | 300 € | 150 € |
| Golpe de 1.800 € | 600 € | 600 € | 1.200 € |
| Accidente en el que no eres culpable (daños de 1.200 €) | Cualquiera | 0 € | Paga el seguro del contrario |
Fíjate en el segundo caso: si el daño es menor que la franquicia, no cobras nada y la reparación la pagas tú entera. Por eso RACE recomienda no dar parte en esos casos: la aseguradora no pagaría y el parte podría subirte la prima en la renovación. Si te preocupa cómo afectan los partes, mira el bonus-malus.
Cómo elegir la franquicia adecuada
No hay una franquicia «correcta» para todos. Mapfre propone mirar cinco cosas:
- El valor del coche. Si es nuevo o de alta gama, franquicia baja o nula; si tiene más de 5 años, una franquicia media o alta puede ser razonable. Si estás en ese caso, lee seguro de coche nuevo o seguro de coche de segunda mano.
- Tu historial de siniestros. Si das muchos partes, franquicia baja; si tienes pocos o ninguno, media o alta.
- Dónde aparcas. En la calle, mejor una franquicia baja; en garaje privado, media o alta.
- Cuánto puedes pagar de golpe. Pregúntate: ¿podría pagar 300, 600 o 1.000 € sin agobio? Si la respuesta es no, elige una franquicia menor.
- Comparar opciones. Pide presupuesto con 2 o 3 importes a la misma aseguradora y mira cuánto cambia la prima. Si subir la franquicia 300 € solo te ahorra 20 € al año, no compensa.
Regla práctica: elige la franquicia más alta que podrías pagar mañana sin que te suponga un problema. Más allá de eso, el ahorro en la prima no justifica el riesgo.
Y si tu coche ya ha perdido buena parte de su valor, quizá te convenga replantearte el todo riesgo en lugar de ajustar la franquicia: mira bajar de todo riesgo a terceros.
Qué revisar en tu póliza
Antes de contratar, comprueba (Motor16 y Mapfre recomiendan lo mismo):
- Si la franquicia es por siniestro, por panel o por lateral, o si es por siniestro o por anualidad.
- A qué coberturas se aplica: solo daños propios, o también lunas, robo o incendio.
- Qué pasa en un siniestro total: te lo explicamos en siniestro total.
- Si hay una franquicia distinta para conductores jóvenes o para un segundo conductor.
- Si puedes cambiar la franquicia en la renovación. Puedes pedir presupuesto con otro importe o cambiar de compañía: mira cómo cambiar de seguro de coche.
Para pagar menos sin perder protección, tienes 15 formas de ahorrar en el seguro de coche y seguro barato sin perder coberturas.
Preguntas frecuentes
¿Qué es la franquicia de un seguro de coche? Es la cantidad fija que pagas tú en un siniestro con daños propios. La aseguradora paga el resto.
¿Se paga la franquicia si el culpable es el otro conductor? No. En ese caso, el seguro del contrario paga tus daños. Si pagaste la franquicia y luego se demuestra que no eras culpable, algunas compañías, como Mapfre, te permiten recuperarla.
¿La franquicia se aplica al robo o al incendio? En la mayoría de las pólizas no, pero depende de la compañía. Revisa tu contrato.
¿Qué pasa si el daño es menor que la franquicia? La aseguradora no paga nada y la reparación la pagas tú entera. Por eso no suele compensar dar parte.
¿Qué franquicia es mejor, 300 o 600 euros? Depende de tu coche, tu historial y lo que puedas asumir. 600 € baja más la prima, pero pagas más en cada siniestro. Compara el ahorro con la diferencia de 300 €.
¿Tiene franquicia el seguro a terceros? El terceros básico no. Algunas aseguradoras la ofrecen en el terceros ampliado.
Conclusión
La franquicia es el precio que pones al riesgo: pagas menos cada año a cambio de asumir una parte si hay un siniestro. Elige la más alta que puedas pagar sin problema, comprueba cómo se aplica en tu póliza y pide presupuesto con varios importes a la misma aseguradora. Revisa cada año si sigue siendo la adecuada para tu coche.
Fuentes consultadas
- Mapfre: claves para contratar un todo riesgo con franquicia.
- RACE: seguro de coche con o sin franquicia.
- Motor16: franquicia en el seguro de coche, cuánto pagas y cuándo compensa (23 de agosto de 2026).
- Kelisto: seguros a todo riesgo con franquicia (1 de octubre de 2026).
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio. Las condiciones de la franquicia dependen de cada aseguradora y de tu póliza. Consulta siempre el condicionado con tu aseguradora o con un mediador autorizado.