Seguro a terceros básico vs ampliado: qué cubre cada uno y cuál elegir
Última actualización: octubre de 2026
Es una de las dudas más habituales al contratar un seguro: ¿me basta con el terceros de toda la vida o merece la pena pagar algo más por el ampliado? En esta guía comparamos terceros básico vs ampliado: qué cubre cada uno, qué no cubre, cuánto cuesta de más el ampliado según varios comparadores y para qué coche conviene cada uno. Si quieres ver antes todos los tipos de póliza, tienes la guía de tipos de seguro de coche.
En resumen
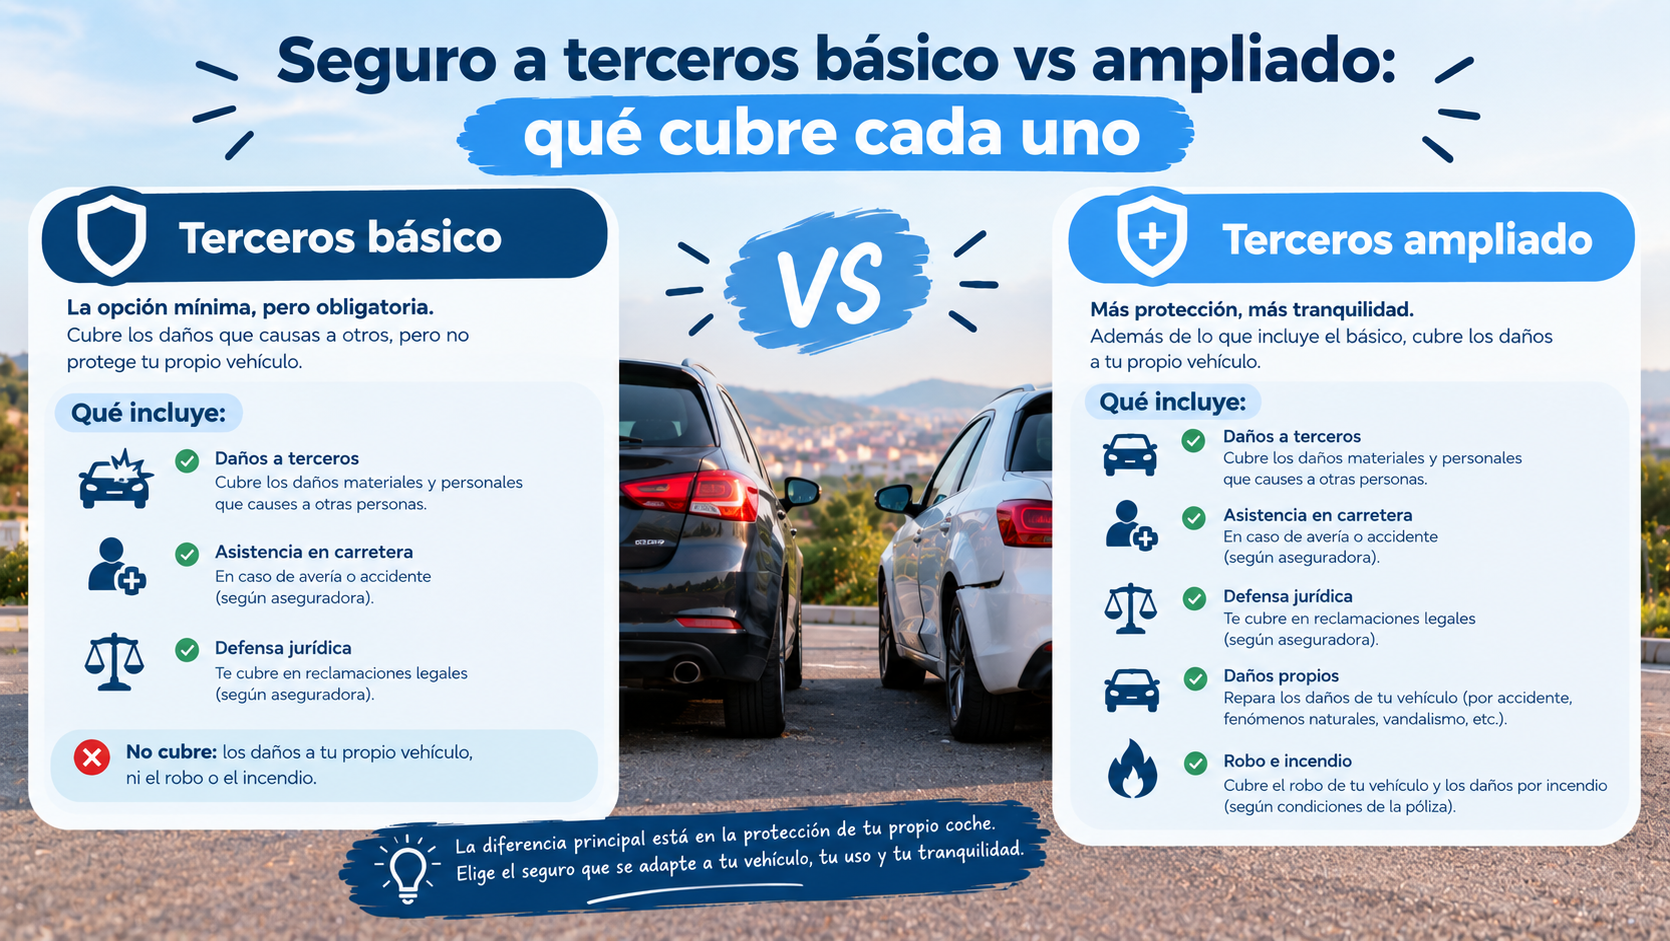
- Terceros básico: cubre lo que tú causas a otros (el seguro obligatorio). No cubre ningún daño de tu coche.
- Terceros ampliado: suma al básico, normalmente, lunas, robo e incendio. Tampoco cubre los daños de chapa si eres el culpable.
- La diferencia de precio suele ser pequeña: en el ejemplo de Selectra, entre 9 y 12 € al año.
- Con la misma cobertura, lo habitual es que merezca la pena el ampliado, salvo en coches de muy poco valor.
- Los nombres no están regulados: lo que incluye un «terceros ampliado» cambia de una aseguradora a otra. Compara las coberturas, no el nombre.
Qué cubre el terceros básico
Es la base de todos los seguros. Cubre los daños que tú causes a otros y suele incluir:
- La responsabilidad civil obligatoria, con los límites legales: según Acierto, hasta 70 millones de euros en daños personales y 15 millones en daños materiales por siniestro.
- La responsabilidad civil voluntaria.
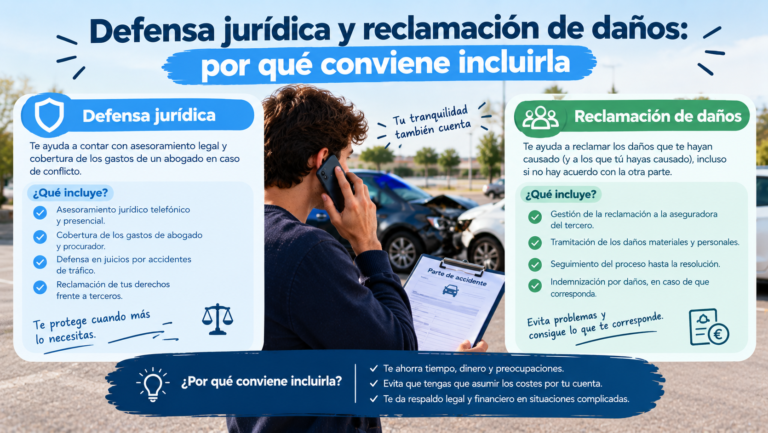
- Defensa jurídica y reclamación de daños.
- Asistencia en carretera (sus condiciones varían según la aseguradora).
- Muchas veces, un seguro del conductor básico con indemnización por fallecimiento o invalidez.
Si el culpable del accidente es otro conductor, su seguro es el que paga tus daños. Pero si el culpable eres tú, tu coche no está cubierto.
Qué cubre el terceros ampliado
Incluye todo el terceros básico y añade coberturas que protegen tu propio coche en situaciones concretas. Las más habituales, según Mapfre, RACE y Kelisto:
- Rotura de lunas.
- Robo, total o parcial, según póliza.
- Incendio.
- Libre elección de taller (en algunas pólizas).
- En algunas compañías: fenómenos atmosféricos, atropello de animales, vehículo de sustitución, multas y retirada de carnet.
El contenido varía mucho según la compañía, así que revisa el condicionado. Para entender qué cubre exactamente un robo o un incendio, lee robo e incendio en el seguro de coche, y si te interesa el coche de cortesía, vehículo de sustitución.
Qué no cubre ninguno de los dos
Ni el básico ni el ampliado cubren, por lo general:
- Los daños de tu coche si tú eres el culpable de un accidente: golpes, arañazos o abolladuras.
- Averías mecánicas ni el desgaste normal.
- Daños intencionados.
- Siniestros bajo los efectos del alcohol o las drogas.
- Multas o sanciones (salvo gestión de multas en algunas pólizas).
Para tener cubiertos tus daños en un accidente propio necesitas un todo riesgo: lo vemos en todo riesgo vs terceros.
Tabla comparativa
| Cobertura | Terceros básico | Terceros ampliado |
|---|---|---|
| Responsabilidad civil obligatoria y voluntaria | Sí | Sí |
| Defensa jurídica y reclamación | Sí | Sí |
| Asistencia en carretera | Sí (según póliza) | Sí (según póliza) |
| Rotura de lunas | No | Normalmente sí |
| Robo | No | Normalmente sí |
| Incendio | No | Normalmente sí |
| Daños de tu coche si eres culpable | No | No |
| Fenómenos atmosféricos / animales | No | Depende de la compañía |
«Normalmente sí» significa que la mayoría de las pólizas lo incluyen, pero hay que confirmarlo en el condicionado.
Cuánto cuesta cada uno
Aviso honesto: no existe un precio único. Estas cifras son cotizaciones de comparadores para un perfil concreto, no medias del mercado ni precios garantizados:
| Fuente y fecha | Perfil usado | Precio |
|---|---|---|
| Selectra (2026) | Peugeot 208 de 2015, conductor de 35 años en Madrid, más de 10 años de carnet, sin siniestros en 5 años | Terceros básico desde 147 €/año; ampliado desde 156 €/año. Diferencia media: unos 9-12 € al año |
| Kelisto (1 de octubre de 2026) | SEAT Ibiza de 9 años y 85 CV, hombre de 44 años en Madrid, más de 10 años de carnet, garaje colectivo, sin partes en 5 años | Terceros ampliado entre 159 y 263 €/año según la aseguradora |
Cómo leer la tabla:
- Las cifras de Selectra son precios «desde»: las cotizaciones más baratas que encontró para ese perfil.
- Los dos perfiles son de Madrid, con carnet veterano y sin siniestros: un conductor joven, con partes o en otra provincia puede pagar bastante más. Mira por qué en de qué depende el precio del seguro de coche.
- La conclusión útil no es la cifra, sino la diferencia: entre el básico y el ampliado suele haber poco dinero de por medio. Por eso Selectra recomienda el ampliado cuando la diferencia no supera los 25 € anuales.
Para ver precios generales, consulta cuánto cuesta un seguro de coche en España.
Para qué coche conviene cada uno
Terceros básico:
- Coches muy antiguos y de poco valor, donde el robo o la rotura de una luna no compensarían la cobertura.
- Coches que casi no circulan y que se guardan en garaje.
- Si la diferencia con el ampliado en tu presupuesto es considerable.
Terceros ampliado:
- Coches de varios años con un valor razonable.
- Si aparcas en la calle, donde el riesgo de robo, vandalismo o rotura de lunas es mayor.
- Si ya tuviste algún robo o una luna rota y no quieres volver a asumirlo.
- Si buscas un equilibrio entre precio y protección sin llegar al todo riesgo.
Una regla práctica: si la diferencia de precio es pequeña, casi siempre compensa el ampliado. Y si estás valorando un coche de segunda mano, mira seguro de coche de segunda mano.
Cuándo dar el salto a todo riesgo
El terceros ampliado no te protege si el golpe lo das tú. Si tu coche es nuevo, está financiado o su reparación sería un problema para tu bolsillo, valora un todo riesgo, con o sin franquicia. Lo explicamos en todo riesgo con y sin franquicia y en qué es la franquicia.
Y si ya tienes un todo riesgo y el coche ha perdido valor, puede ser buen momento para bajar de todo riesgo a terceros.
Preguntas frecuentes
¿Qué diferencia hay entre terceros y terceros ampliado? El terceros básico cubre solo lo que tú causas a otros. El ampliado suma, normalmente, lunas, robo e incendio.
¿El terceros ampliado cubre los daños de mi coche en un accidente? No si el culpable eres tú. Si el culpable es otro conductor, su seguro paga tus daños.
¿Cuánto más cuesta el ampliado? En el ejemplo de Selectra para un perfil concreto, entre 9 y 12 € al año. Depende de la aseguradora y del perfil.
¿Cubre las lunas el terceros básico? No. Las lunas suelen estar en el ampliado.
¿Es mejor terceros ampliado o todo riesgo? Depende del valor del coche y de lo que puedas asumir tú. El ampliado es más barato, pero no cubre los daños propios en un accidente culpable.
¿Qué pasa si me roban el coche con un terceros básico? El básico no cubre el robo, así que la aseguradora no paga nada. Con ampliado, sí, según las condiciones de tu póliza.
¿Puedo cambiar de terceros básico a ampliado? Sí, en la renovación o antes si tu aseguradora lo permite. Si quieres cambiar de compañía, mira cómo cambiar de seguro de coche.
Conclusión
Entre terceros básico y ampliado, la diferencia de precio suele ser pequeña y la de cobertura relevante: lunas, robo e incendio. Por eso, salvo que tengas un coche de muy poco valor, el ampliado suele ser la mejor relación calidad-precio. Si quieres ajustar aún más el precio, tienes 15 formas de ahorrar en el seguro de coche y la guía de seguro barato sin perder coberturas.
Fuentes consultadas
- Selectra: seguros a terceros, precios y coberturas (2026).
- Kelisto: seguros a terceros ampliado (cotizaciones de 1 de octubre de 2026).
- Mapfre: diferencia entre seguro a terceros y seguro ampliado.
- RACE: qué es un seguro de coche a terceros.
- iAhorro: qué cubre un seguro de coche a terceros.
- Acierto: responsabilidad civil obligatoria (límites de indemnización).
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio. Los precios son orientativos, proceden de cotizaciones de terceros en las fechas indicadas y pueden variar según tu perfil. Consulta siempre las condiciones de tu póliza con tu aseguradora o con un mediador autorizado.