El seguro no quiere pagar mi siniestro: cómo reclamar
Última actualización: octubre de 2026
Has dado parte, ha venido el perito y la aseguradora te dice que no paga, o que paga mucho menos de lo que esperabas. Es una situación frustrante, pero no siempre es el final del camino. En esta guía te explicamos por qué puede rechazarse un siniestro, qué debes pedir a la aseguradora, qué cláusulas pueden discutirse y cómo reclamar paso a paso si el seguro no quiere pagar tu siniestro. Un aviso: esta guía es informativa y no garantiza el resultado de ninguna reclamación; en importes grandes o con lesiones, consulta a un abogado.
En resumen
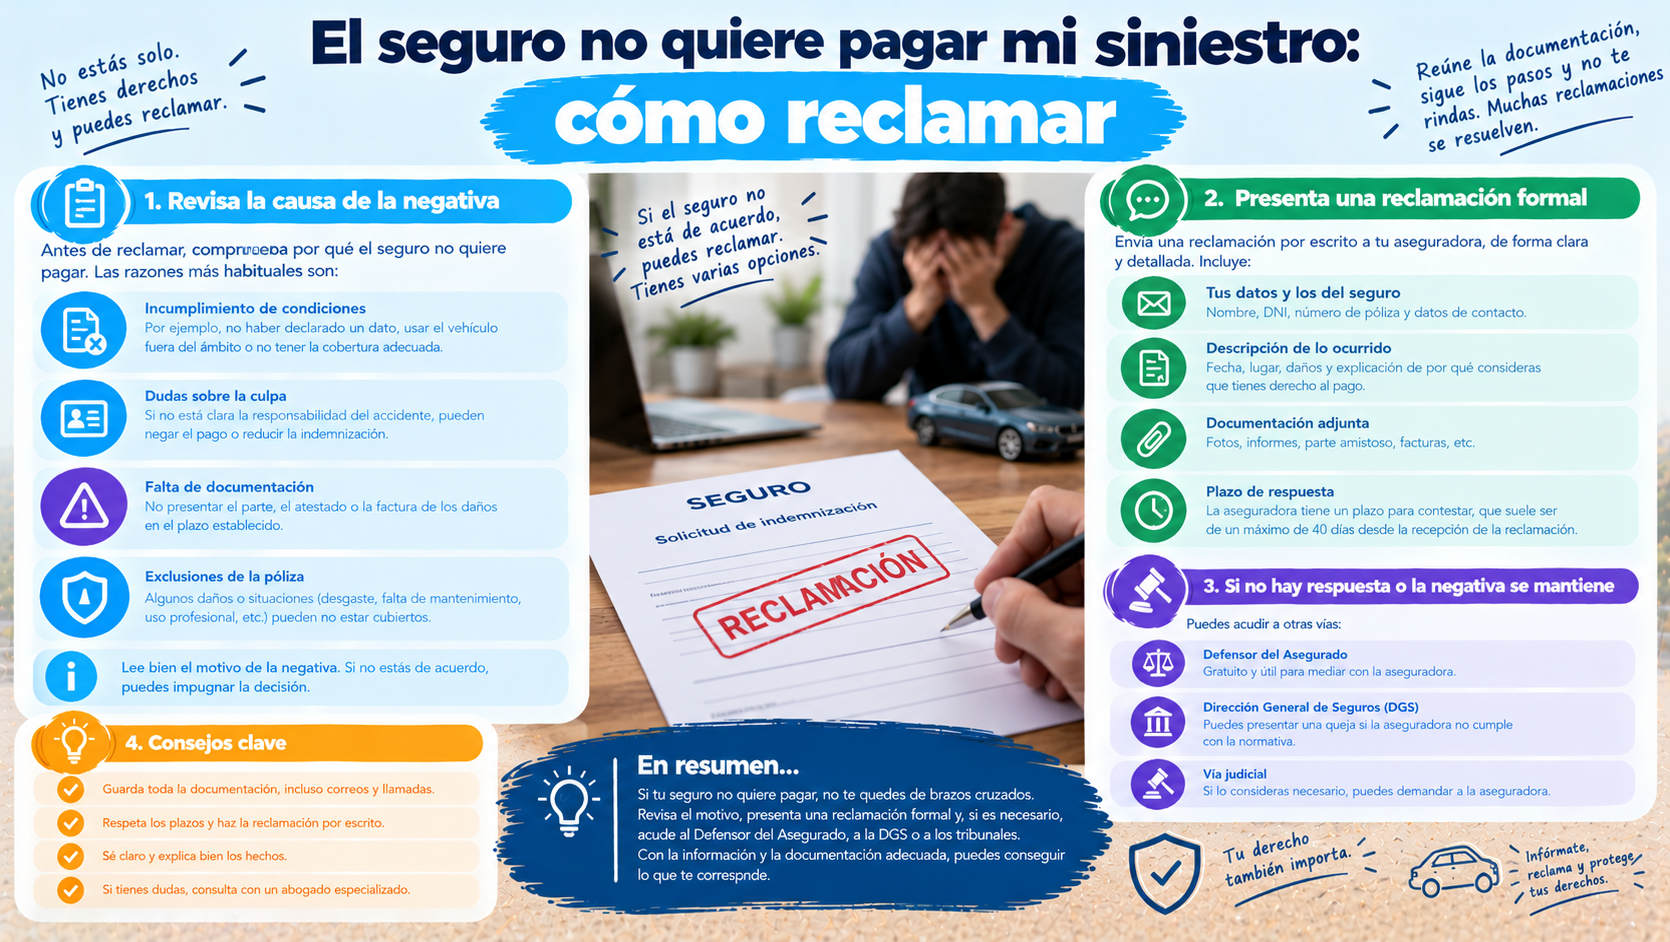
- Primero averigua el motivo exacto: exclusión de la póliza, falta de pruebas, discusión sobre la culpa o desacuerdo con el importe son casos distintos y se reclaman de forma distinta.
- Pide la decisión por escrito y copia del informe pericial (OCU).
- Las cláusulas limitativas de derechos solo valen si están destacadas y aceptadas expresamente por escrito (art. 3 de la Ley de Contrato de Seguro, según Pérez-Llorca).
- El camino habitual: atención al cliente o defensor del asegurado → DGSFP → vía judicial. Si discrepas del importe, existe el peritaje contradictorio (OCU).
- Aunque no cubran tus daños, la responsabilidad civil obligatoria suele pagar a terceros y luego la aseguradora puede reclamarte lo pagado (Mapfre).
Por qué puede rechazar el siniestro
Según las fuentes consultadas, estos son los motivos más habituales:
- Exclusiones de la póliza. Mapfre (publicada el 9/10/2025) cita, por ejemplo, conducir bajo los efectos del alcohol o drogas, carreras ilegales, omitir el deber de socorro, exceso de peso o de ocupantes si es la causa del accidente, o daños intencionados propios. En varios de estos casos la responsabilidad civil sigue pagando a terceros.
- Accesorios o modificaciones no declarados. Un artículo de Moncloa sobre un aviso de la OCU (8/04/2025) advierte de que, ante el robo o daño de un accesorio no declarado (llantas, equipos de sonido, cofres), la aseguradora podría negar la cobertura. Es un aviso general del medio, sin cifras ni casos concretos.
- Falta de pruebas o discusión sobre la culpa. Según Rastreator (8/10/2025), la aseguradora puede negarse por falta de pruebas o por exclusiones de la póliza.
- Robo sin denuncia. Rastreator (2023) dice que no denunciar en comisaría puede hacer que la compañía no asuma la indemnización.
- Descuidos. Rastreator (2023) menciona, por ejemplo, la ITV caducada. Depende de tu póliza y de las circunstancias: no es una regla automática.
- Conductor no declarado o información incorrecta. Mapfre señala que la aseguradora puede denegar la indemnización si ocultas información y hay dolo o culpa grave (lo vimos en cuánto tarda el seguro en pagar un siniestro y en qué hacer tras un accidente de coche).
Un rechazo no significa que sea correcto. Por eso el siguiente paso es entender el motivo exacto.
Primer paso: saber qué te han dicho exactamente
Antes de reclamar:
- Pide el motivo por escrito, con la cláusula o artículo en el que se basan.
- Pide copia del informe pericial. La OCU (14/07/2025) señala que la compañía no suele darlo por sistema.
- No aceptes una oferta rápida si no te parece justa. Según la OCU, puedes firmar el finiquito como adelanto, siempre que quede anotado que no renuncias a cantidades posteriores.
- Guarda todo: fotos, facturas, informes, correos y la fecha en que comunicaste el siniestro.
- Lee tu póliza, sobre todo exclusiones y condiciones particulares.
Cláusulas limitativas: cuándo se pueden discutir
Aquí hay una idea jurídica importante. Según un artículo del despacho Pérez-Llorca (30/09/2021) sobre el artículo 3 de la Ley de Contrato de Seguro:
- Las cláusulas que limitan los derechos del asegurado deben estar destacadas (por ejemplo en negrita, con otro tipo de letra, subrayadas) y aceptadas expresamente por escrito.
- La firma del tomador no basta por sí sola: se cita un caso en el que la firma al pie no equivalía a una aceptación expresa.
- Si no se cumplen estos requisitos, la limitación no es oponible al tomador ni al asegurado, aunque la cláusula esté firmada.
Pero hay un matiz: los tribunales distinguen entre cláusulas limitativas y delimitadoras del riesgo, y según esta fuente la línea es difusa y aplicada de forma subjetiva: una misma cláusula puede considerarse una cosa u otra según el tribunal. Por eso, si el rechazo se basa en una cláusula de la póliza, conviene consultarlo con un abogado.
Si no estás de acuerdo con el importe: peritaje contradictorio
Si la aseguradora no discute que hay cobertura, pero la valoración de los daños te parece baja, la OCU (17/06/2026) describe la vía pericial:
- Tú das el primer paso (gratis): pide presupuestos para demostrar que la indemnización es baja, presenta una contraoferta y reclama la cantidad ofrecida, sin renunciar a nada.
- Cada parte nombra a su perito. Si no se ponen de acuerdo, decide un tercer perito neutral. Cada parte paga a su perito y la mitad de los demás gastos.
- El dictamen es vinculante: el pago debe hacerse en 5 días, salvo que alguna parte lo impugne en juicio.
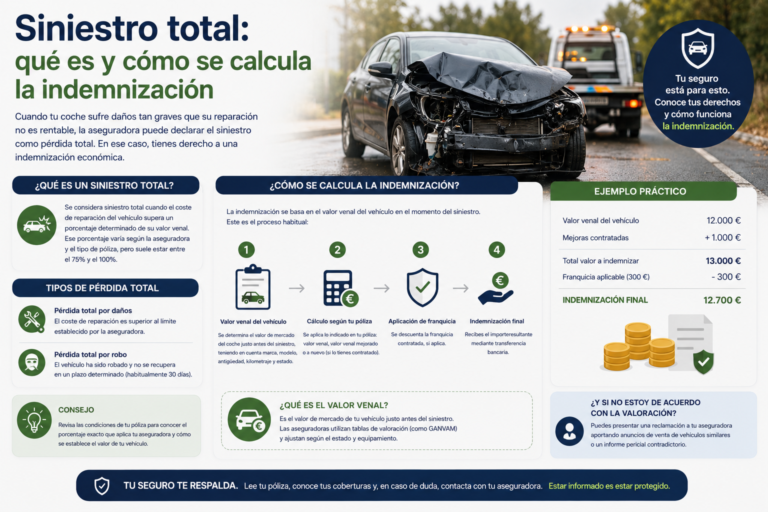
Según la OCU, esta vía solo sirve si el desacuerdo es sobre la valoración de los daños (no sobre la cobertura) y no compensa si la cantidad en juego es pequeña. Si tu coche se considera siniestro total, tienes más información en siniestro total.
Cómo reclamar paso a paso
Según la OCU (17/06/2026) y Rastreator (8/10/2025):
- Reclamación escrita a la aseguradora, al servicio de atención al cliente o al defensor del asegurado. Tienes más detalle en [cómo presentar una queja al servicio de atención al cliente y al defensor del asegurado] (Artículo 50).
- Servicio de Reclamaciones de la DGSFP. Según la OCU, se puede hacer antes de juicio o arbitraje; si te dan la razón, la aseguradora puede acatarla, pero no es vinculante. Aun así sirve como prueba de peso. Rastreator indica que se puede presentar online (con DNI electrónico o Clave PIN), por correo postal o en persona en Madrid. La OCU avisa de que el plazo máximo es, en teoría, de cuatro meses, pero hay socios que han esperado uno o dos años.
- Arbitraje de consumo: según la OCU, es más barato y rápido, pero solo funciona si la aseguradora acepta someterse o está adherida. El laudo es de obligado cumplimiento y excluye el juicio posterior.
- Vía judicial: según la OCU, hasta 2.000 euros, si no contestan en un mes o la respuesta no es satisfactoria, puedes ir a juicio verbal sin abogado ni procurador; por encima de 2.000 euros necesitas abogado y procurador, y conviene valorar si compensa el coste.
Si tienes defensa jurídica en tu seguro, puede ayudarte con el abogado: defensa jurídica del seguro de coche.
Plazos que conviene conocer
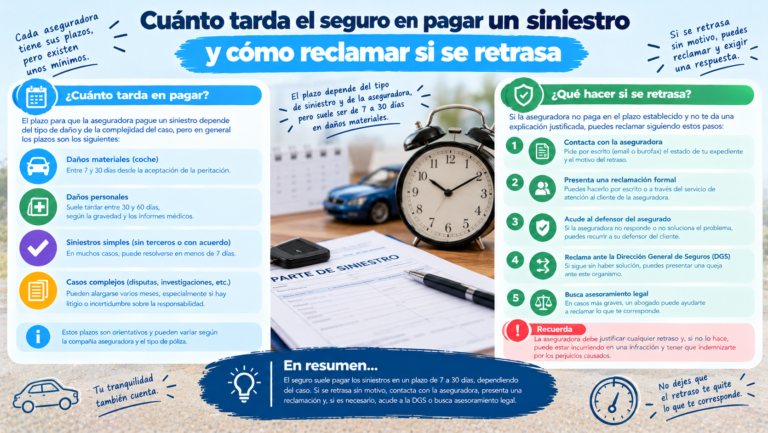
- 7 días para comunicar el siniestro (art. 16 de la Ley de Contrato de Seguro, según Rastreator, Mapfre y RACE).
- 40 días: la aseguradora debe pagar al menos la cantidad correspondiente al daño ya conocido; 3 meses desde el siniestro para cerrar el caso (OCU, 14/07/2025).
- Intereses: Rastreator indica que si se retrasa sin justificación, puede deber intereses de demora de hasta el 20 % anual; la OCU advierte de que las compañías no suelen pagarlos si el consumidor no los reclama.
Todos los detalles sobre plazos e intereses están en cuánto tarda el seguro en pagar un siniestro, con las discrepancias entre fuentes. Cuando el problema es el otro conductor
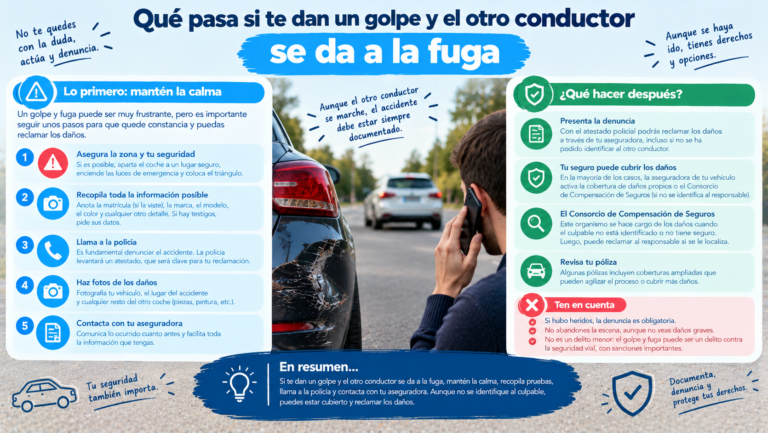
- Si la otra parte no reconoce el accidente, Rastreator aconseja llamar a la policía para que levante atestado, anotar testigos y fotografiar la escena; y avisar a tu aseguradora en 7 días aunque la otra parte no reconozca la culpa.
- Si ambos están asegurados en la misma compañía, debe actuar con imparcialidad; si no decide quién tiene la culpa, puede cerrar ambos partes sin indemnizar, y entonces puedes acudir al defensor del asegurado y a la DGSFP (Rastreator).
- Si el otro conductor no tiene seguro, tu aseguradora no puede reclamar a una compañía inexistente: mira qué hacer si el otro conductor no tiene seguro y el papel del Consorcio de Compensación de Seguros.
Errores que conviene evitar
- Firmar un finiquito sin leerlo: la OCU aconseja dejar anotado que no renuncias a cantidades posteriores.
- Reclamar de palabra o solo por teléfono: guarda todo por escrito.
- Dejar pasar el tiempo. Rastreator insiste en actuar con rapidez.
- Dar por hecho que la exclusión es válida sin revisar la póliza ni consultarla.
- Aceptar la vía pericial en importes pequeños, donde puede no compensar (OCU).
- Descargar modelos de reclamación de webs desconocidas: usa los de la aseguradora, la DGSFP o fuentes oficiales.
Preguntas frecuentes
¿Puede la aseguradora negarse a pagar? Sí, en ciertos casos (exclusiones, falta de pruebas, información incorrecta). Pero tiene que haber un motivo, y puede discutirse.
¿Qué hago primero? Pedir el motivo por escrito, copia del informe pericial y revisar la póliza (OCU).
¿Una cláusula firmada siempre vale? No necesariamente: las limitativas deben estar destacadas y aceptadas expresamente por escrito, y la firma no basta por sí sola (Pérez-Llorca).
¿Qué es el peritaje contradictorio? Una vía para discutir el importe: cada parte nombra un perito y, si no se ponen de acuerdo, decide un tercero. El dictamen es vinculante (OCU).
¿La DGSFP me obliga a cobrar? No: su resolución no vincula a la aseguradora, aunque sirve como prueba (OCU).
¿Necesito abogado para reclamar? No siempre: la OCU dice que hasta 2.000 € puedes ir a juicio verbal sin abogado ni procurador. Por encima, sí.
¿Y si el otro conductor no tiene seguro? Tienes el caso en qué hacer si el otro conductor no tiene seguro.
Conclusión
Que la aseguradora diga «no» no siempre es definitivo. Pide el motivo por escrito, revisa tu póliza, guarda todas las pruebas y reclama por el cauce adecuado: atención al cliente, DGSFP y, si hace falta, vía judicial. Si lo que discutes es el importe, el peritaje contradictorio puede ayudar. Y en cantidades importantes o con lesiones, consulta a un abogado.
Fuentes consultadas
- OCU: cómo reclamar por problemas de seguros (17/06/2026) y reclamación por desacuerdo con la indemnización (14/07/2025).
- Rastreator: la parte contraria no reconoce el accidente o la aseguradora no paga (8/10/2025) y cuándo no cubre el seguro de coche (15/02/2023).
- Mapfre: situaciones en las que el seguro de coche no cubre (publicada 9/10/2025, modificada 4/11/2025).
- Pérez-Llorca: cláusulas limitativas, algunos casos jurisprudenciales (30/09/2021; sobre el art. 3 de la Ley de Contrato de Seguro).
- Moncloa: aviso sobre accesorios no declarados (8/04/2025; medio, sin fuentes concretas).
Este artículo tiene carácter informativo y no constituye asesoramiento jurídico ni aseguratorio. Los plazos y la normativa pueden cambiar. Consulta siempre las condiciones de tu póliza con tu aseguradora y, en reclamaciones importantes, con un abogado.