Seguro para coche eléctrico: qué cubre, qué cuesta y qué mirar
Última actualización: 11 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
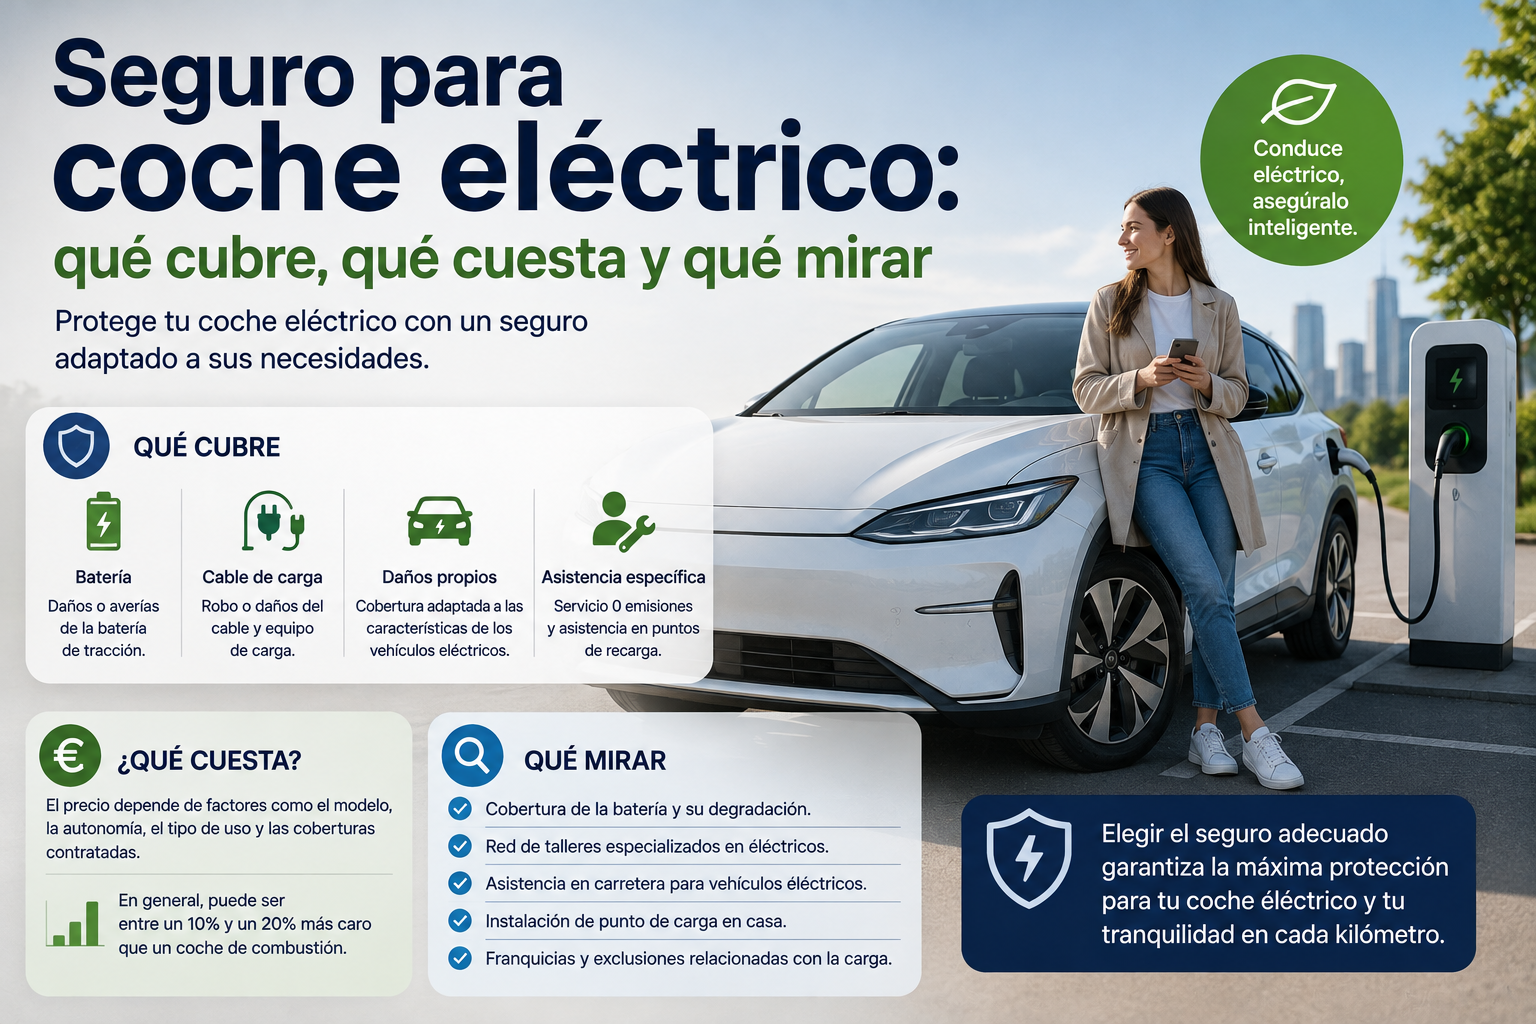
- Un coche eléctrico suele costar más de asegurar que uno de gasolina: según el índice de Rastreator, 334 € de media al año frente a 279 €, un 20 % más. Otras fuentes hablan de un 10-30 %.
- La póliza de un eléctrico gira alrededor de tres elementos: la batería, el cable de carga y el punto de recarga (wallbox). No siempre vienen incluidos, y no los cubre el seguro a terceros.
- Lo que no cubre, por regla general, es la degradación natural de la batería ni los defectos de fabricación.
Cuánto cuesta asegurar un coche eléctrico
No hay un precio único: depende del coche, de tu perfil y de la cobertura. Estas son las referencias que hemos encontrado:
| Fuente | Qué dice |
|---|---|
| Rastreator (índice de 2026, terceros ampliado) | Gasolina, 279 €; diésel, 332 €; eléctrico e híbrido, 334 € al año |
| Motor16 | Entre 350 y 600 € al año, un 10-20 % más que un diésel |
| Web de rankings (contenido comercial) | Entre un 10 % y un 30 % más caro, según atribuyen a ICEA y UNESPA (no verificado) |
Ejemplo numérico: según Rastreator, un eléctrico o híbrido cuesta 55 € más al año que uno de gasolina (334 € frente a 279 €), es decir, un 20 % más.
Cómo leerlo: las cifras no coinciden porque miden cosas distintas (prima media por tipo de combustible en Rastreator, horquillas orientativas en el resto). Son una referencia de la escala, no tu precio. Para ver cómo influyen la edad y la provincia, consulta cuánto cuesta un seguro de coche por edad y provincia.
Por qué es más caro
- La batería es el componente más caro. Según Motor16, un siniestro sin cobertura expresa puede costar entre 3.000 y 12.000 €, y otra fuente estima que la batería representa entre un 30 % y un 45 % del valor del coche.
- Las reparaciones son más especializadas. Según Rankia, el seguro suele ser más alto por las reparaciones especializadas que requiere un eléctrico.
- Hay más elementos que asegurar: cable de carga, wallbox y asistencia adaptada.
El precio también depende del modelo, de su valor y de tu perfil. Si estás valorando un híbrido, consulta [seguro para coche híbrido: diferencias con uno de gasolina] (artículo 34).
Qué cubre el seguro de un eléctrico
Una póliza básica responde en accidente y robo igual que la de un coche de combustión. Lo específico de un eléctrico es esto:
| Cobertura | Qué suele proteger | Matices |
|---|---|---|
| Batería | Daños por colisión, incendio, inmersión o robo | Varía según la modalidad: en una fuente, solo en las modalidades a todo riesgo |
| Cable de carga | Robo o daños (suele costar entre 150 y 400 €) | No siempre incluido por defecto; a veces solo si el coche estaba cerrado y el cable bloqueado |
| Wallbox | Daños eléctricos y robo del punto de recarga | Solo con garantía específica o como parte del seguro del hogar |
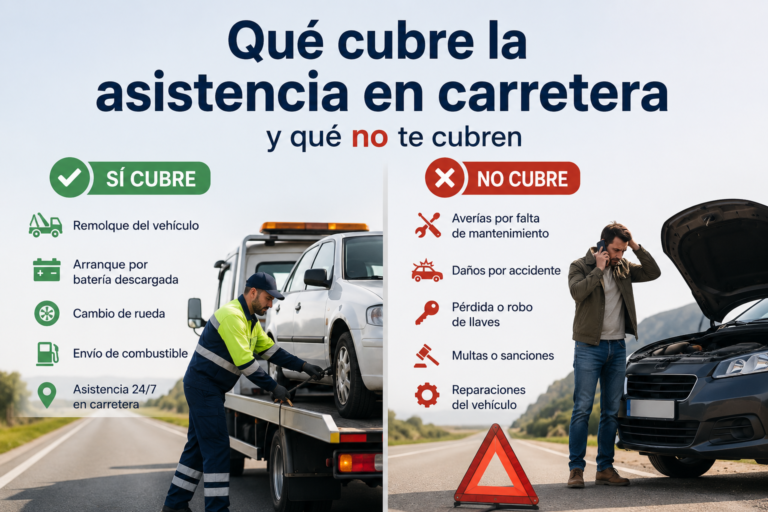
| Asistencia en carretera | Grúa hasta un punto de carga, carga de emergencia | Conviene que sea específica para eléctricos |
| Vehículo de sustitución | Coche mientras reparan el tuyo | Ver vehículo de sustitución |
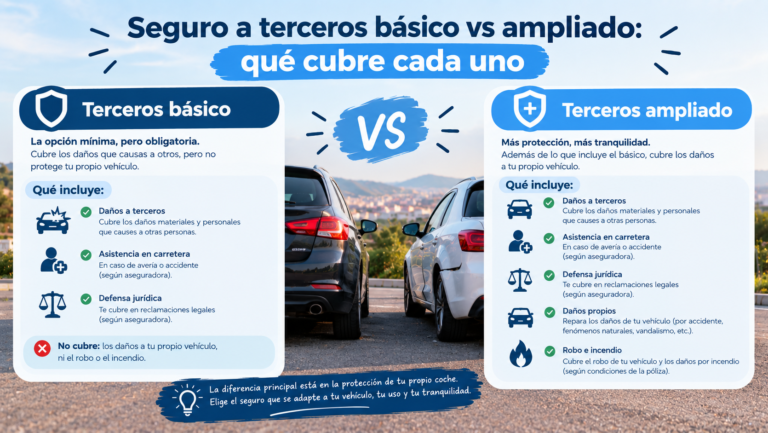
El seguro a terceros no cubre la batería, el cable ni el wallbox, según Motor16. Para ver las modalidades, consulta tipos de seguro de coche y seguro a terceros básico frente a ampliado.
Qué no cubre
Aunque tengas una póliza para eléctricos, hay exclusiones habituales:
- Degradación natural de la batería. La pérdida de capacidad por uso no se considera un daño accidental, según Motor16 y Stratex Lab.
- Fallos de software o defectos de fabricación. Suelen quedar para la garantía del fabricante, según Stratex Lab.
- Instalación de carga no homologada. Los daños derivados de ella quedan fuera, según Motor16.
- Cable de carga, en muchas pólizas, salvo que tengas una cobertura específica (Stratex Lab).
- Robo del cable si el coche estaba abierto o el cable no estaba bloqueado, según una guía.
Consejo: pregunta expresamente a la aseguradora qué ocurre si la batería falla por sí sola. Una póliza «para eléctricos» puede cubrir solo el daño accidental.
Asistencia en carretera para eléctricos
La asistencia estándar puede no estar adaptada a un eléctrico. En las pólizas específicas, según las fuentes:
- Grúa hasta el punto de carga más cercano o hasta el taller.
- Carga de emergencia, con suministro para llegar al punto más próximo.
- Asistencia por falta de batería, algo decisivo si te quedas sin autonomía lejos de casa.
Revisa el límite de kilómetros de la grúa y si funciona desde el kilómetro 0. Los detalles de esta cobertura están en asistencia en carretera: qué cubre y qué no.
Qué mirar antes de contratar
- ¿Cubre la batería? Contra qué riesgos (colisión, incendio, inmersión, robo) y con qué franquicia.
- ¿Cubre el cable de carga? Hasta qué importe y en qué condiciones.
- ¿Cubre el wallbox? Y si va en la póliza del coche o en la del hogar. Según una guía, el wallbox también puede cubrirse como contenido en el seguro multirriesgo del hogar.
- ¿Qué asistencia incluye? Remolque a punto de carga, carga de emergencia y límites.
- ¿Qué exclusiones hay? Degradación, software, instalaciones no homologadas.
- ¿Hay red de talleres con técnicos formados en eléctricos? Algunas aseguradoras lo ofrecen.
- ¿Cómo se indemniza un siniestro total? Ver cobertura de robo e incendio.
Cómo pagar menos
- Compara varias aseguradoras con las mismas coberturas. Cada una valora distinto un eléctrico. Ver [cómo cambiar de seguro paso a paso] (artículo 59).
- Elige la modalidad según el valor del coche. Un todo riesgo con franquicia puede abaratar la prima frente a uno sin franquicia. Ver qué es la franquicia.
- Contrata solo lo que necesitas. Si tienes wallbox cubierto en el seguro del hogar, no lo dupliques.
- Revisa los datos del vehículo. Introduce la matrícula correcta para que la cotización parta de tu modelo y versión. Ver calculadora de coste del seguro: factores que debes introducir.
- Revisa cada año. Con la bonificación acumulada, cotiza de nuevo antes de renovar.
Preguntas frecuentes
¿Es más caro asegurar un coche eléctrico? Normalmente sí. Según Rastreator, un eléctrico o híbrido cuesta de media un 20 % más que uno de gasolina; otras fuentes hablan de un 10-30 %.
¿El seguro cubre la batería? Depende de la modalidad y de la póliza. Suele cubrirse por accidente, incendio, inmersión o robo, pero no la degradación natural.
¿Está cubierto el cable de carga? No siempre. En muchas pólizas requiere una cobertura específica.
¿Y el wallbox? Solo con una garantía de punto de recarga o a través del seguro multirriesgo del hogar.
¿Qué pasa si me quedo sin batería? Las pólizas específicas incluyen grúa hasta un punto de carga o carga de emergencia. La asistencia estándar puede no cubrirlo.
¿Un seguro a terceros me vale para un eléctrico? Cubre los daños a terceros, pero no la batería, el cable ni el wallbox.
Siguiente paso
Ya sabes qué debes revisar. Lo más útil ahora es comparar pólizas para tu modelo concreto con las mismas coberturas de batería, cable y asistencia.
Lecturas relacionadas:
- Seguro para coche híbrido: diferencias con uno de gasolina
- Asistencia en carretera: qué cubre y qué no
- Cuánto cuesta un seguro de coche por edad y provincia
Fuentes y metodología
- Precio por combustible: Rastreator, Índice de precios de los seguros de coche 2026.
- Coberturas, exclusiones y precios orientativos: Motor16 (varias publicaciones), Stratex Lab, Rankia y una guía de tuteorica.
- Referencias de rankings y comparadores: RankingSegurosEspaña y Electromovilidad24, fuentes comerciales, usadas solo como orientación.
Limitaciones: las cifras de sobreprecio varían entre fuentes y no proceden de estadística oficial; las coberturas dependen de cada aseguradora. Consulta siempre el condicionado de tu póliza.
Este artículo es informativo y no constituye una recomendación de contratación. Los precios y las condiciones cambian con frecuencia.