Bajar de todo riesgo a terceros: cuándo conviene y cuándo no
Última actualización: octubre de 2026
Con los años, el coche vale menos y el seguro a todo riesgo sigue costando bastante. Ahí surge la duda: ¿compensa bajar de todo riesgo a terceros? La respuesta honesta es que depende, y que no existe una edad oficial a partir de la cual cambiar: las fuentes dan cifras distintas, incluso dentro de un mismo artículo. Te explicamos qué pierdes, qué criterios usar y cómo hacerlo sin quedarte desprotegido.
En resumen
- No hay una edad única: según la fuente, de 3-5 a 10 o incluso 15 años. Ninguna aporta datos propios.
- Lo que decide es la relación entre lo que pagas de más y lo que cobrarías: compara el sobrecoste del todo riesgo con el valor actual del coche.
- Pierdes la cobertura de daños propios: si el culpable eres tú, repararás el coche de tu bolsillo.
- Terceros ampliado puede ser un punto medio: suele mantener lunas, robo o incendio, pero depende de la póliza.
- Avisa con tiempo: al menos un mes antes del vencimiento, según Rastreator.
Qué cambia al bajar de cobertura
Rastreator (28/10/2025) y Mapfre (07/08/2023, modificado 22/12/2025) coinciden en lo principal:
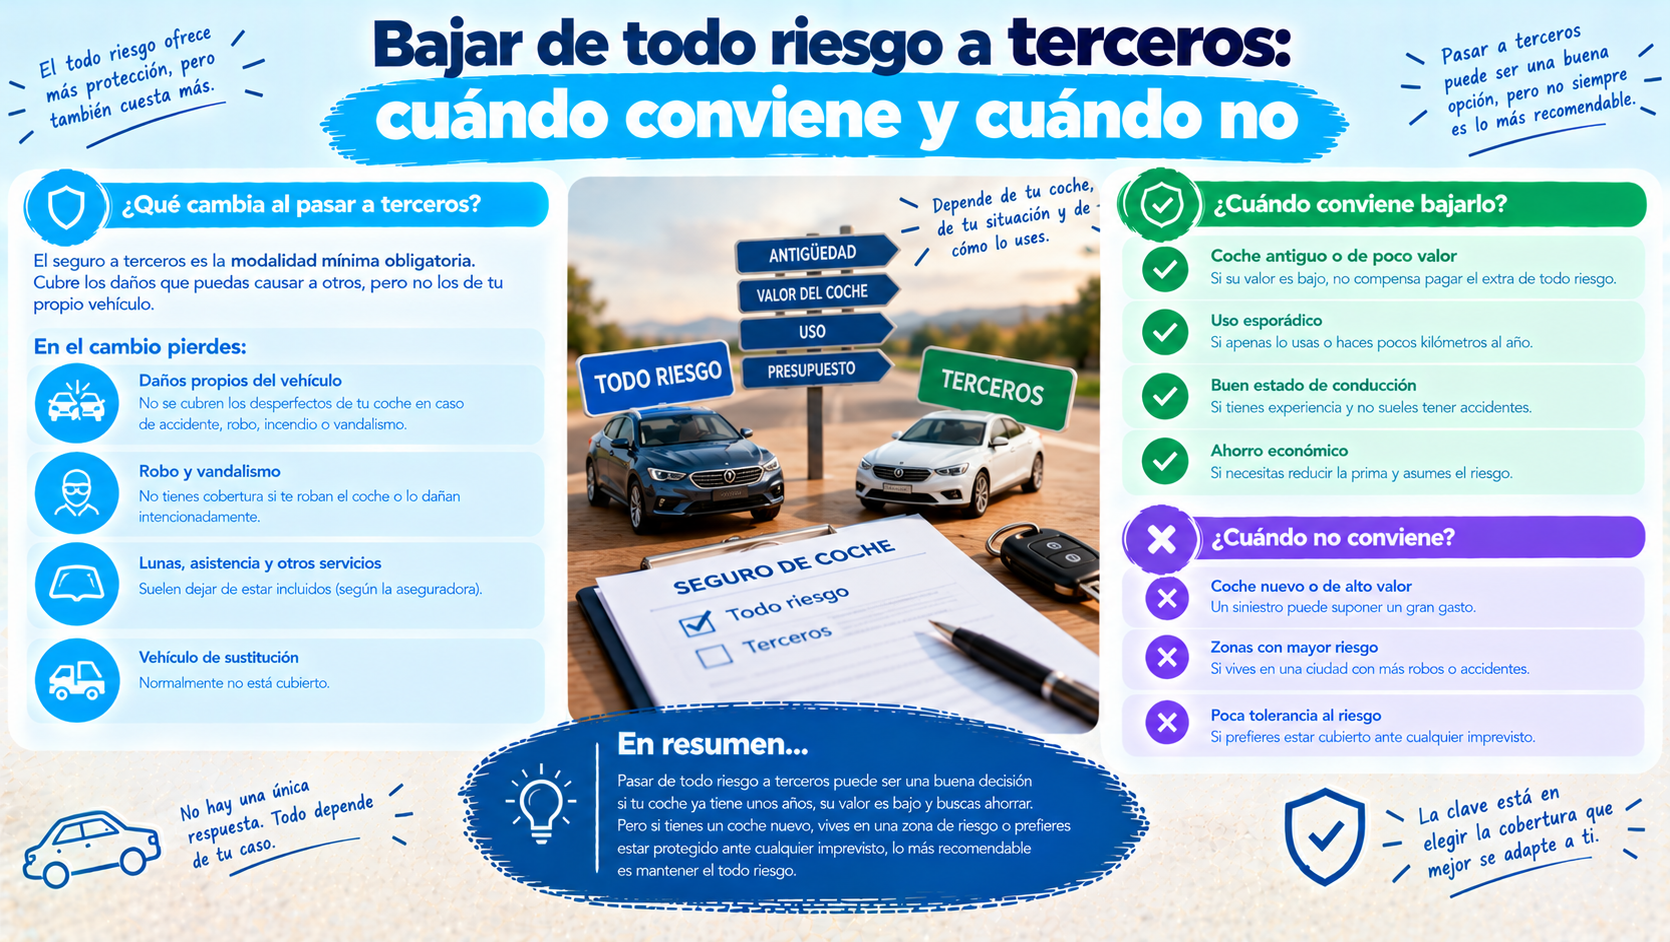
- Daños propios: el todo riesgo cubre los golpes a tu coche aunque la culpa sea tuya. Con terceros, repararlo corre de tu cuenta. Si el culpable es otro, su seguro paga.
- Siniestro total: con el todo riesgo, la indemnización pasa de «valor de nuevo» (los primeros años) a valor venal, que es la tasación del coche justo antes del siniestro (Selectra, 04/04/2025). Con el tiempo, ese valor baja.
- Coberturas extra: con terceros ampliado pueden mantenerse lunas, robo o incendio. Compara qué incluye cada uno en terceros básico vs ampliado.
Si quieres ver el efecto de la franquicia antes de dar el paso, mira todo riesgo con o sin franquicia. Y para entender cómo se calcula una indemnización por siniestro total: siniestro total.
A qué antigüedad suele compensar (y por qué no hay regla)
| Fuente | Qué dice | Matiz |
|---|---|---|
| RACE | Hasta 2 años compensa; de 2 a 4 sigue compensando; de 4 a 6, muchos pasan a terceros ampliado | Orientación general |
| Mapfre (22/12/2025) | Por lo general, a los 10 años; depreciación desde los 3; hacia los 5 la indemnización suele ser «bastante baja» y se puede mantener todo riesgo con franquicia hasta los 10 | Aseguradora, con interés comercial |
| Rastreator (28/10/2025) | Titular: «a partir de los 5-10 años»; cuerpo: más de 10 años, o 3-5 años; tabla: 4.º-5.º año; FAQ: 3 años con franquicia, 5 años ampliado | Se contradice a sí mismo |
| Motor16 (07/08/2026) | Cambio hacia los 10 años; terceros básico desde los 15 | Mezcla 10, 12 y 15 años sin explicar |
Ninguna de estas fuentes aporta datos propios ni estudios. Úsalas como orientación, no como regla. Y recuerda que Rastreator, Selectra y Motor16 tienen intereses comerciales, igual que Mapfre.
Cómo decidir: valor del coche frente a sobrecoste
La idea más útil de las fuentes: compara lo que pagas de más por el todo riesgo con lo que valdría tu coche.
- Calcula el sobrecoste anual: pide presupuesto de todo riesgo (con tu franquicia) y de terceros o terceros ampliado, con las mismas condiciones. La diferencia es lo que «pagas de más».
- Estima el valor actual de tu coche (la aseguradora te indicará con qué valor indemniza).
- Compara. Cuanto mayor es el sobrecoste respecto al valor, menos compensa.
Selectra (18/10/2026) lo ilustra con un supuesto: un modelo que Hacienda valora en 20.000 € nuevo y que, según la tabla de 2026 que cita, valdría 13.400 € a los 2-3 años, 4.800 € a los 8-9 y 2.000 € a más de 12. Con un riesgo anual de 600 € (300 € de diferencia de prima más 300 € de franquicia), eso sería el 4,5 %, el 12,5 % y el 30 % del valor. Son supuestos, no precios de mercado, y no hemos podido verificar esa tabla de Hacienda. Selectra recuerda además que la tabla es para impuestos y que tu aseguradora puede no usarla.
Motor16 plantea una regla parecida (que la prima del todo riesgo no supere el 10 % del valor), pero sin citar ninguna fuente. Trátala como una pista, no como una norma.
Cuándo conviene bajar
Según las fuentes, suele tener sentido si:
- El coche tiene años y su valor es bajo, de modo que la indemnización por siniestro total sería pequeña.
- Lo usas poco (Rastreator).
- Aparcas en garaje (Rastreator).
- Tienes experiencia y buen historial (Rastreator).
- Podrías asumir una reparación sin que te suponga un problema económico.
En ese caso, pide presupuesto de terceros ampliado y de terceros con las lunas incluidas, y compáralos en seguros de coche a terceros baratos.
Cuándo no conviene
Mantener el todo riesgo (con o sin franquicia) suele ser mejor si:
- El coche es nuevo, de alto valor o lo usas a diario (Rastreator).
- Está financiado: el contrato de financiación puede exigir todo riesgo (Rastreator y Selectra). Revisa tu contrato.
- No podrías asumir una reparación grande sin problemas.
- El todo riesgo con franquicia alta sale poco más caro: puede ser una vía intermedia. Mira todo riesgo con franquicia.
Para comparar precios y diferencias entre ambas modalidades: todo riesgo vs terceros.
Terceros básico o ampliado
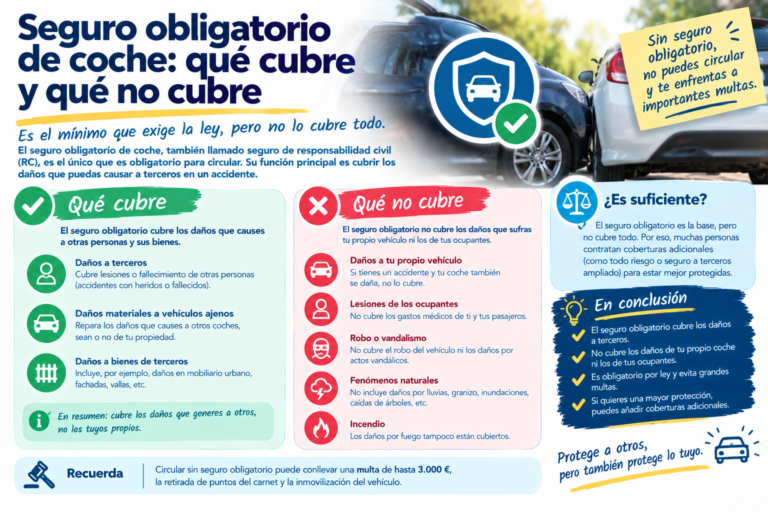
- Terceros básico: cubre lo que exige la ley y poco más. Suele ser lo más barato.
- Terceros ampliado: añade, según la póliza, lunas, robo, incendio u otras coberturas (Mapfre y Rastreator).
No todas las compañías incluyen lo mismo. Mira la póliza concreta, no el nombre del producto. Más detalles en terceros básico vs ampliado.
Cómo hacerlo paso a paso
- Pide presupuesto de la nueva modalidad en tu aseguradora y en otras: mira comparadores de seguros de coche.
- Mira la fecha de renovación. Rastreator indica que el cambio debe hacerse con al menos un mes de antelación al vencimiento. La Ley 50/1980 (art. 22) fija ese mismo mes para que el tomador se oponga a la prórroga.
- Con tu aseguradora: contacta y pide el cambio de modalidad. Mapfre dice que puede hacerse por teléfono; la compañía te indica los plazos y la devolución del recibo.
- Con otra aseguradora: sigue los pasos de cómo cambiar de seguro paso a paso y no canceles el anterior hasta tener el nuevo en vigor.
- Negocia: si prefieres quedarte, pide una oferta: cómo negociar con tu aseguradora.
- Guarda el resultado por escrito.
No sabemos si cambiar a mitad de año genera devolución de prima: depende de cada aseguradora, así que pregúntalo.
Errores frecuentes
- Bajar de cobertura por precio sin mirar qué pierdes. El ahorro desaparece con una sola reparación.
- No comprobar el contrato de financiación.
- Dar por bueno un presupuesto sin comparar el mismo coche, las mismas lunas y el mismo conductor.
- Cancelar antes de tener el nuevo seguro. Circular sin seguro tiene multa: mira multa por no tener seguro de coche.
- Fiarse de una cifra de ahorro genérica: las que circulan (150-300 € o «más de 200 €») no tienen fuente.
Más ideas para pagar menos sin perder protección: 15 formas de ahorrar en el seguro de coche.
Preguntas frecuentes
¿A qué edad debo pasar a terceros? No hay una edad oficial. Las fuentes hablan de entre 3-5 y 10 o 15 años. Decide con el valor del coche y tu presupuesto.
¿Cuánto me ahorro al bajar a terceros? No hay una cifra fiable. Las que circulan no citan fuente: pide presupuestos.
¿Qué pierdo al pasar a terceros? Los daños propios de tu coche, aunque el culpable seas tú. Con terceros ampliado puedes conservar lunas, robo o incendio, según la póliza.
¿Puedo cambiar a mitad de año? Pregunta a tu aseguradora. No hemos encontrado datos fiables sobre devolución de prima.
¿Y si mi coche está financiado? Revisa tu contrato: puede exigir todo riesgo.
¿Es mejor un todo riesgo con franquicia? Puede ser un punto medio: mira todo riesgo con o sin franquicia.
Conclusión
Bajar de todo riesgo a terceros puede ahorrarte dinero si tu coche vale poco y puedes asumir una reparación, pero no hay una edad mágica: compara el sobrecoste del todo riesgo con el valor de tu coche, mira qué pierdes y pide presupuesto de terceros y terceros ampliado. Si el coche es nuevo, de valor o está financiado, lo normal es mantener el todo riesgo. Para el resto de opciones: cuánto cuesta un todo riesgo frente a terceros.
Fuentes consultadas
- Rastreator, «¿Cuándo es el mejor momento para cambiar tu seguro de todo riesgo a terceros?» (28/10/2025). Comparador y correduría; texto con cifras de edad contradictorias.
- Mapfre, «Cambiar seguro a todo riesgo por uno a terceros» (publicado 07/08/2023; modificado 22/12/2025). Aseguradora.
- Selectra, «Todo riesgo 2026 o terceros: valor del coche, cuándo compensa» (18/10/2026). Comparador comercial; cifras hipotéticas.
- Selectra, «¿Qué es el valor venal de un coche?» (actualizado 04/04/2025).
- Motor16, «Seguro de un coche viejo: cambia el todo riesgo por terceros» (07/08/2026); con incoherencias internas.
- RACE (vía artículo 15): orientación por antigüedad.
- Ley 50/1980 de Contrato de Seguro, art. 22 (BOE; verificar el texto vigente).
Este artículo es informativo y no constituye asesoramiento aseguratorio. Las coberturas y las condiciones dependen de cada póliza: consulta siempre la tuya. Esta web puede recibir comisiones por algunos enlaces; consulta nuestra página de transparencia.