Cómo presentar una queja al servicio de atención al cliente y al defensor del asegurado
Última actualización: octubre de 2026
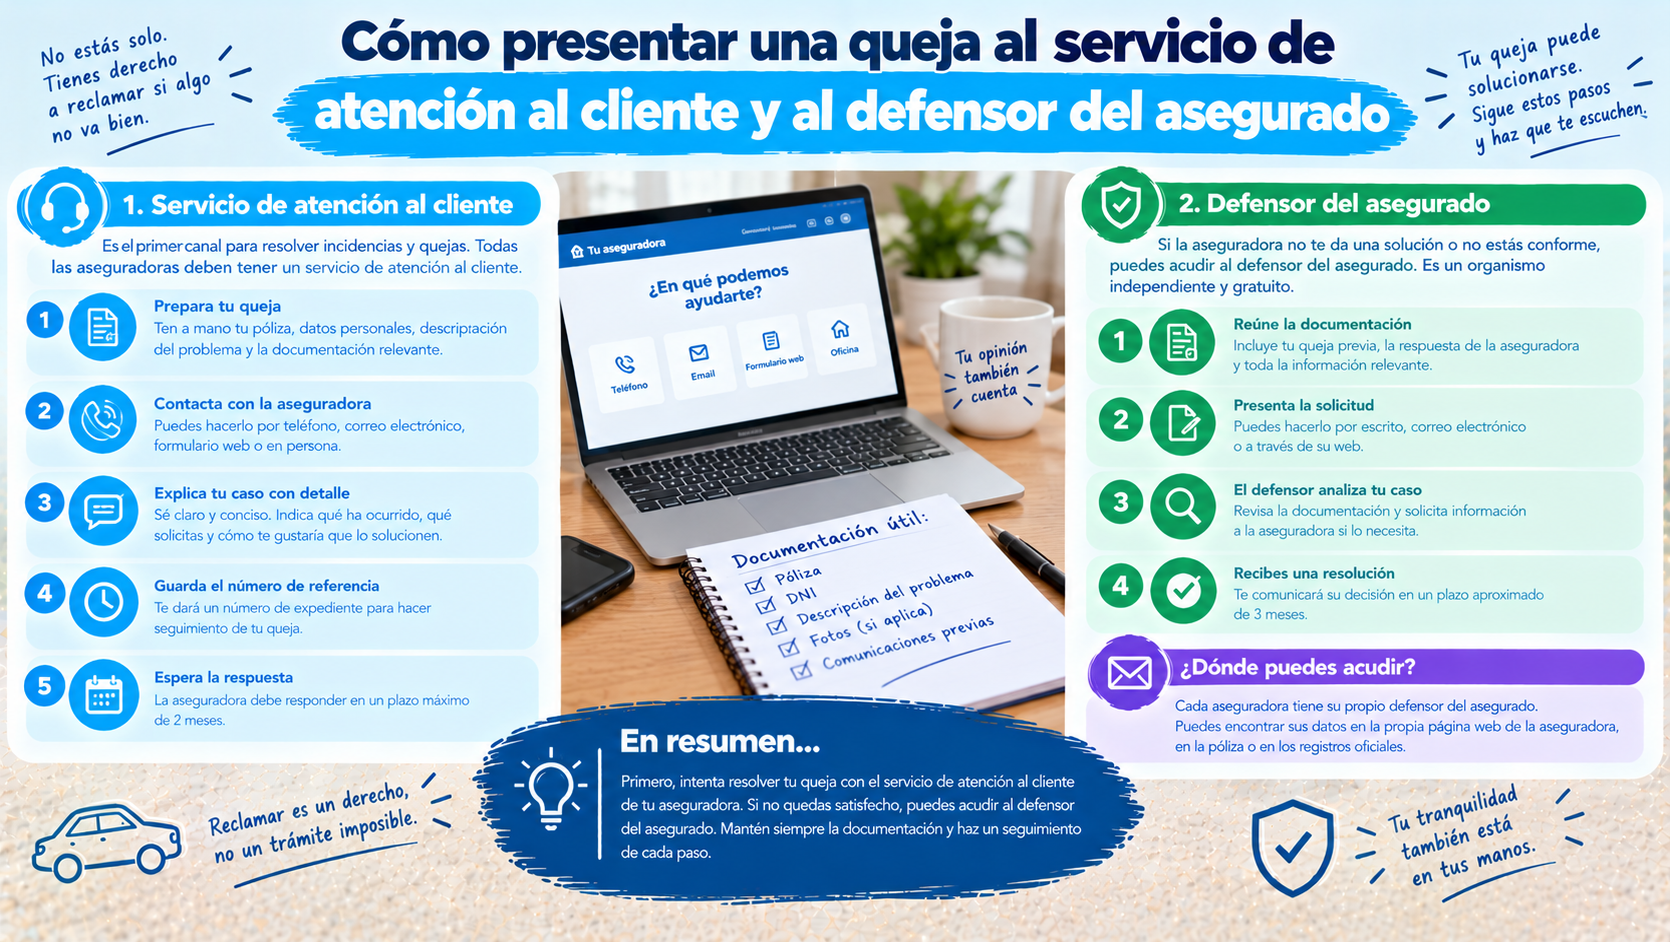
Tu aseguradora te ha dicho que no, tarda demasiado o te ha subido la prima sin avisar. Antes de pensar en abogados o juicios, hay un camino gratuito y obligatorio que casi todos los conductores se saltan: la queja al servicio de atención al cliente de la propia compañía. Sin ese paso previo, además, la Dirección General de Seguros y Fondos de Pensiones (DGSFP) no admite tu reclamación. En esta guía te explicamos cómo hacerla, qué plazos manejan las fuentes (que no coinciden del todo), qué papel tiene el defensor del asegurado y qué hacer si no te responden. Un aviso: hay una ley nueva que está cambiando algunos plazos, así que verifica siempre el texto oficial.
En resumen
- El primer paso es siempre la propia aseguradora: su servicio de atención al cliente o, si lo tiene, su defensor del asegurado.
- La DGSFP exige haberlo hecho antes. Según su guía oficial, hay que acreditar la queja previa con el justificante o con la respuesta de la entidad.
- Plazos: las fuentes hablan de un mes o dos para esperar la respuesta antes de acudir a la DGSFP. La guía oficial de la DGSFP dice dos meses, o un mes si eres consumidor.
- Hazla por escrito y por un medio que deje constancia, con un relato claro y los documentos adjuntos.
- El informe de la DGSFP no es vinculante. Sirve como prueba, pero no obliga a la aseguradora.
Servicio de atención al cliente y defensor: qué es cada uno
- Servicio de atención al cliente (SAC): es el departamento de la propia aseguradora que atiende quejas y reclamaciones. Las entidades deben contar con uno, según la Orden ECO/734/2004 que recoge EconomistJurist.
- Defensor del asegurado (o del cliente): es una figura opcional que las aseguradoras pueden crear. Debe ser independiente de la entidad, y varias aseguradoras pueden compartir uno (Consumoteca; EconomistJurist, 2019, fuentes secundarias).
Para la queja previa a la DGSFP, basta con acudir a uno de los dos: el SAC o, si la entidad lo tiene, el defensor. Busca en el contrato, en la web de tu compañía o en el registro de la DGSFP los datos de contacto.
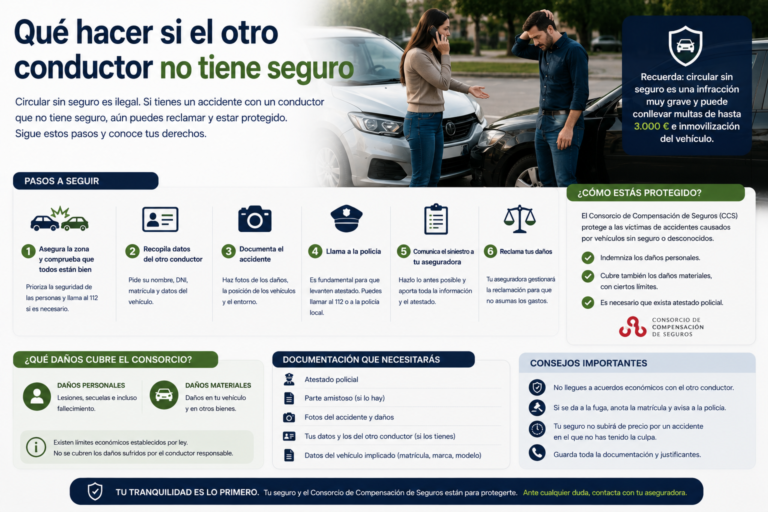
Si la reclamación es contra el Consorcio de Compensación de Seguros, se presenta ante su propio servicio de atención al asegurado (EconomistJurist). Mira cuándo interviene en el Consorcio de Compensación de Seguros: cuándo interviene.
Cuándo tiene sentido presentar una queja
Estos son los motivos habituales:
- El seguro rechaza o discute un siniestro. Lo vemos en el seguro no quiere pagar mi siniestro: cómo reclamar.
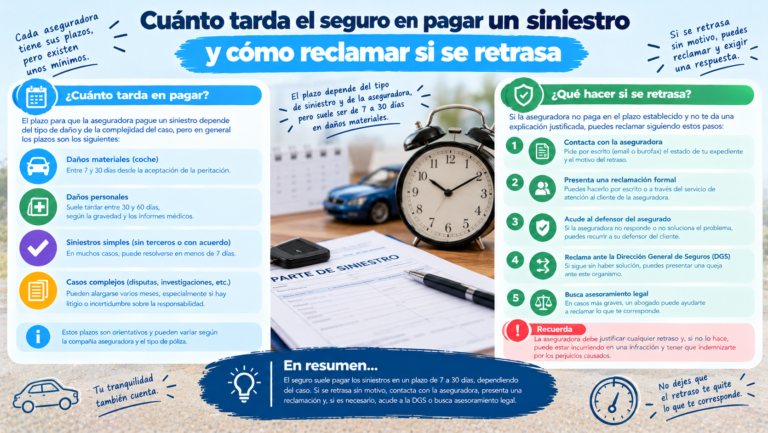
- Tarda más de lo razonable en pagar. Mira cuánto tarda el seguro en pagar un siniestro.
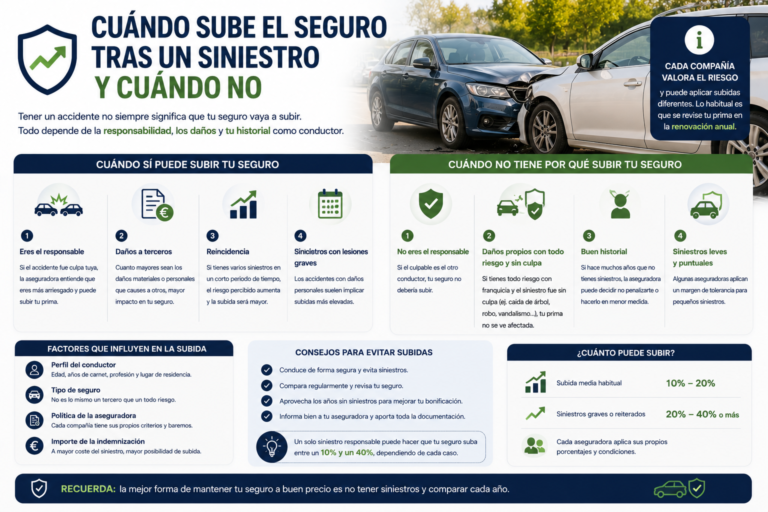
- Te suben la prima sin respetar el preaviso. Mira qué hacer cuando llega la renovación con subida de prima.
- No tramitan tu baja o te cobran un recibo posterior. Mira cómo avisar de que no quieres renovar el seguro.
- Aplican mal una cláusula o una regla de la póliza.
Límite importante: si tu desacuerdo es solo sobre el importe de la indemnización, la OCU (14/07/2025) indica que la DGSFP no es la vía y que hay que tratarlo con un peritaje. Para entender cómo se calcula, mira siniestro total: qué es y cómo se calcula la indemnización.
¿Y si no eres cliente? Según EconomistJurist (2019), si eres un tercero perjudicado en un accidente tampoco hace falta ser cliente de la aseguradora para reclamar. Es una fuente antigua: verifica.
Cómo presentarla paso a paso
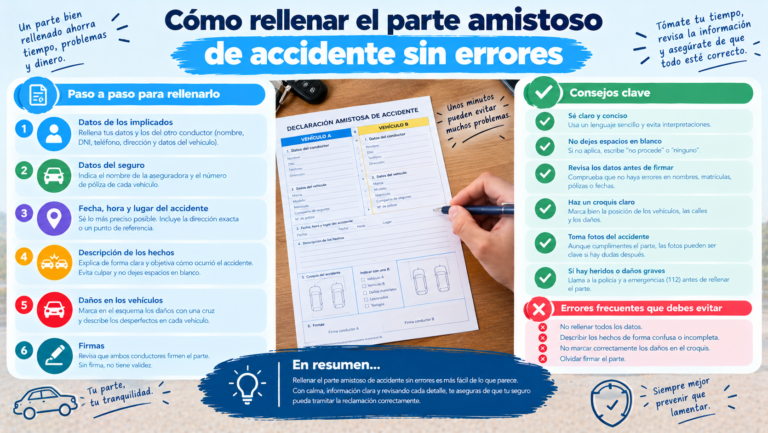
- Reúne la documentación: póliza, parte del siniestro, comunicaciones de la aseguradora, facturas o peritajes.
- Identifica el destinatario: el SAC o el defensor del asegurado de tu compañía.
- Redacta la queja con tus datos, el motivo y lo que pides (modelo más abajo).
- Preséntala por escrito y por un medio que deje constancia. Según la Ley 10/2025 de servicios de atención a la clientela, y según el análisis de Gómez-Acebo & Pombo (enero de 2026, fuente secundaria), se admiten la vía presencial, el correo electrónico y las aplicaciones o servicios en línea, no el teléfono, y la aseguradora debe dar un acuse con fecha y hora y una clave de seguimiento. La ley da a las empresas hasta el 28 de diciembre de 2026 para adaptarse, así que cada compañía puede seguir con su procedimiento mientras tanto.
- Guarda el justificante de presentación y la fecha. Es lo que luego te pedirá la DGSFP.
- Espera la respuesta dentro del plazo.
Aunque llames por teléfono para avisar, deja siempre constancia por escrito.
Qué incluir y modelo de queja
La guía oficial de la DGSFP para sus propias reclamaciones pide, entre otros: datos del reclamante, entidad reclamada, el motivo con claridad y precisión y la documentación aportada. Conviene que tu queja a la aseguradora siga el mismo esquema.
Modelo orientativo (cambia lo que va entre «»):
«NOMBRE DE LA ASEGURADORA» Servicio de Atención al Cliente / Defensor del Asegurado
En «CIUDAD», a «FECHA»
Asunto: Queja relativa a la póliza n.º «NÚMERO DE PÓLIZA» y al siniestro/expediente n.º «NÚMERO»
Yo, «NOMBRE Y APELLIDOS», con DNI/NIE «NÚMERO» y domicilio en «DOMICILIO», tomador/asegurado/tercero perjudicado, presento esta queja por los siguientes hechos:
- «Describe en orden cronológico qué ocurrió, con fechas.»
- «Indica qué respuesta te dio la aseguradora y cuándo.»
- «Explica por qué no estás conforme.»
SOLICITO que se revise mi caso y que «lo que pides: pagar el siniestro, mantener la prima anterior, dar de baja la póliza, etc.».
Adjunto: «lista de documentos».
Solicito que me acusen recibo de esta queja y me comuniquen su resolución por escrito.
Atentamente, Firma: «FIRMA»
Consejos: sé concreto y cronológico, no mezcles varios problemas en el mismo escrito y no pidas más de lo que puedes justificar. Guarda una copia.
Plazos: qué dicen las fuentes
Los plazos que se manejan no coinciden, y parte de esa diferencia se debe a una ley reciente:
| Fuente | Plazo para esperar la respuesta |
|---|---|
| Orden ECO/734/2004, sobre los servicios de atención al cliente (según EconomistJurist y Consumoteca) | Dos meses |
| Guía práctica oficial de la DGSFP | Dos meses, o un mes si eres consumidor |
| OCU (modelo de reclamación, 14/07/2025) | Un mes |
| Ley 10/2025, de 26 de diciembre (según Gómez-Acebo & Pombo, enero de 2026) | Un mes para resolver |
Cómo leerlo: la guía de la DGSFP, que es la fuente oficial, recoge un mes para consumidores, y la OCU y el despacho de abogados coinciden en un mes. No hemos podido verificar el plazo de la Ley 10/2025 en el texto oficial, porque nuestra lectura del BOE se cortó antes de esa disposición. Además, la propia ley da hasta el 28 de diciembre de 2026 a las empresas para adaptarse. En la práctica: si eres consumidor, cuenta como mínimo un mes desde que presentaste la queja, y consulta la web de la DGSFP o a la aseguradora por si se aplica un plazo mayor.
Atención: el artículo 17 de esa ley fija con carácter general 15 días hábiles para resolver quejas, pero salvo que la normativa sectorial fije otro plazo. No es el plazo de las aseguradoras.
Qué puede resolver el defensor
Según el texto de la Orden ECO/734/2004 que recogen Consumoteca y EconomistJurist, las decisiones del defensor favorables al reclamante vinculan a la entidad, y eso no impide acudir a los tribunales ni a otros mecanismos. Si la decisión no te favorece, no te cierra otras puertas.
Dos precauciones: son fuentes secundarias y de fechas inconsistentes, y la Ley 10/2025 modifica parte de este marco, así que verifica en el BOE cómo se aplica a tu aseguradora.
Si no responden o dicen que no: la DGSFP
Si pasa el plazo sin respuesta, o la respuesta no te satisface, puedes acudir al Servicio de Reclamaciones de la DGSFP.
- Requisito previo: acreditar la queja previa, con el justificante y el plazo transcurrido, o con la contestación de la entidad (guía oficial de la DGSFP).
- Es gratuito y extrajudicial.
- Cómo se presenta: en papel, con los formularios descargables de la web de la DGSFP, o por medios electrónicos en los registros electrónicos habilitados (guía oficial). Comprueba en su web el enlace actualizado.
- Qué incluir: tus datos, la entidad reclamada, el motivo y los hechos, la documentación y una declaración de que el asunto no está pendiente de resolución ni de litigio (guía oficial).
- Qué puede resolver: la guía oficial habla de reclamaciones por presunto incumplimiento de la normativa de transparencia y protección de la clientela o de buenas prácticas. La OCU cita como ejemplos la denegación de una cobertura contratada, la subida de prima sin preaviso y la aplicación incorrecta de la regla proporcional, y deja fuera el desacuerdo sobre el importe de la indemnización.
- El informe no es vinculante: «no tiene carácter vinculante ni la consideración de acto administrativo recurrible», según la propia guía. Aun así, puede servirte como prueba.
- Cuánto tarda: la guía oficial que leímos no fija un plazo. La OCU dice que en teoría son cuatro meses, pero que algunos socios esperaron uno o dos años. Mira cuánto tarda el seguro en pagar un siniestro, donde recogemos otra fuente que hablaba de seis meses.
- Efecto sobre los plazos: presentar la reclamación no paraliza otros procedimientos, aunque sí suspende o interrumpe los plazos para ejercer acciones (guía oficial). Si hay riesgo de prescripción, consulta con un profesional.
Otras vías
Si la queja y la DGSFP no resuelven, existen el arbitraje de consumo y la vía judicial. Las vemos en el seguro no quiere pagar mi siniestro: cómo reclamar y, para indemnizaciones por daños personales, en cómo reclamar una indemnización por accidente de tráfico.
Errores frecuentes
- Reclamar solo por teléfono. Sin constancia escrita no podrás acreditar el paso previo.
- No guardar el justificante. Es lo que pide la DGSFP.
- Saltarse la queja previa. Sin ella, no admiten tu reclamación (OCU).
- Mezclar varios problemas en un solo escrito.
- Confundir la DGSFP con un juez. Su informe no obliga a la aseguradora.
- Esperar sin mirar los plazos de prescripción. Consulta cómo reclamar una indemnización por accidente de tráfico.
Preguntas frecuentes
¿Es obligatorio reclamar primero a la aseguradora? Sí, si quieres acudir después a la DGSFP: la guía oficial exige acreditar la queja previa.
¿Cuánto tengo que esperar antes de ir a la DGSFP? La guía oficial de la DGSFP dice dos meses, o un mes si eres consumidor. La OCU y el análisis de la Ley 10/2025 hablan de un mes.
¿Qué diferencia hay entre el servicio de atención al cliente y el defensor del asegurado? El primero es obligatorio; el segundo es una figura opcional e independiente que algunas aseguradoras crean. Para la queja previa basta uno de los dos.
¿Tiene que obedecer la aseguradora a la DGSFP? No. El informe de la DGSFP no es vinculante.
¿Se puede reclamar por teléfono? Según el análisis de la Ley 10/2025, las quejas por teléfono no se admiten. Presenta siempre un escrito.
¿Cuánto cuesta? La reclamación ante la DGSFP es gratuita. La queja a la aseguradora también.
¿Puedo reclamar si no soy cliente de la aseguradora? Según EconomistJurist (2019), sí, si eres un tercero perjudicado. Verifica el texto oficial.
Conclusión
La queja al servicio de atención al cliente es el primer paso obligatorio de cualquier reclamación a una aseguradora, y el que más ayuda si luego tienes que acudir a la DGSFP. Hazla por escrito, con hechos y fechas, guarda el justificante y mira los plazos antes de dar el siguiente paso. Y no esperes que la DGSFP obligue a la compañía: sirve como prueba, no como sentencia.
Fuentes consultadas
- DGSFP, «Guía práctica de presentación de consultas, quejas y reclamaciones» (documento oficial sin fecha visible).
- Ley 10/2025, de 26 de diciembre, por la que se regulan los servicios de atención a la clientela (BOE-A-2025-26698; lectura parcial).
- Gómez-Acebo & Pombo, «¿Cómo afecta a las aseguradoras la Ley 10/2025?» (29/01/2026; despacho de abogados; fuente secundaria).
- OCU, «Reclamación a la DGSFP por silencio de la aseguradora» (14/07/2025).
- EconomistJurist, «Defensor del asegurado: cómo presentar una queja o reclamación contra una aseguradora» (05/10/2019; fuente antigua).
- Consumoteca, «Defensor del cliente de las aseguradoras» (fechas inconsistentes en la página).
Este artículo tiene carácter informativo y no constituye asesoramiento jurídico. El modelo de queja es un ejemplo genérico que debes adaptar a tu caso. Los plazos y procedimientos pueden cambiar, y la Ley 10/2025 está en periodo de adaptación hasta el 28 de diciembre de 2026. Consulta siempre los textos oficiales y, ante dudas, con un abogado o con una asociación de consumidores.