Cuánto cuesta asegurar un coche de segunda mano
Última actualización: 6 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
- No hay un precio único: según las horquillas orientativas que publican medios del sector, asegurar un coche de segunda mano ronda entre 150 y 400 € al año, pero esas cifras son precios de entrada para perfiles favorables.
- En cotizaciones reales, la mediana de la oferta más barata a terceros fue de 645 € al año para conductores con 10 años o más de carné y de 1.415 € con menos de 2 años. El perfil del conductor pesa tanto como el coche.
- La antigüedad y el valor del coche deciden qué modalidad te conviene: cuanto más viejo y barato es, menos suele compensar el todo riesgo.
Cuánto cuesta: horquillas y datos reales
Hay dos tipos de cifras, y conviene no mezclarlas.
Horquillas orientativas por modalidad
Son precios que publican medios y webs del sector para coches usados. Funcionan como punto de partida, no como precio garantizado:
| Modalidad | Precio orientativo anual | Dónde suele encajar |
|---|---|---|
| Terceros | Desde unos 150 € (por debajo de 200 € en coches de más de 10 años) | Coches antiguos y de poco valor |
| Terceros con lunas, robo e incendio (ampliado) | Entre 200 y 350 €; 250-400 € en coches de 5 a 10 años | Punto intermedio |
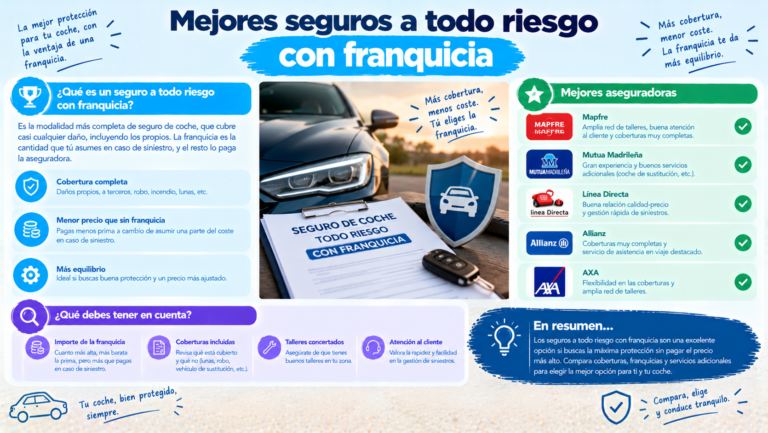
| Todo riesgo con franquicia | Desde unos 400 € en coches de menos de 10 años | Coches de pocos años y más valor |
Otra fuente sitúa un todo riesgo para un coche de ocasión de 20.000 € entre 280 y 400 € al año, frente a 400-550 € para un coche nuevo comparable. Las cifras de unas fuentes y otras no coinciden, porque cada una parte de un perfil de conductor y una metodología distintos.
Datos de cotizaciones reales
Según SeguroMatch (cotizaciones reales entre junio y septiembre de 2026), la mediana de la oferta más barata a terceros fue:
| Años de carné | Mediana anual a terceros |
|---|---|
| 10 años o más | 645 € |
| Menos de 2 años | 1.415 € |
Cómo leerlo: los «desde 150 €» son precios de entrada para perfiles muy favorables. Un conductor con experiencia suele pagar más (la mediana a terceros ronda los 645 €), y un novel puede pagar mucho más, aunque el coche sea viejo y barato. Es el mismo patrón que verás en cuánto cuesta un seguro de coche por edad y provincia.
Por qué el seguro de un coche usado suele ser más barato
La razón principal es el valor del coche. En el todo riesgo, la prima se calcula sobre el valor de mercado del vehículo (valor venal), no sobre uno fijo. Cuanto menos vale el coche, menos tiene que pagar la aseguradora en un siniestro total y menor suele ser la prima.
Según Rankia, asegurar un vehículo de 20.000 € puede costar hasta un 30 % menos que uno de 45.000 € con las mismas coberturas.
Matiz importante: el valor venal también marca la indemnización que recibirás si el coche se declara siniestro total. En un coche muy depreciado, esa cantidad puede ser baja, y por eso a veces no compensa pagar por coberturas de daños propios.
Qué modalidad conviene según la antigüedad
Estas son orientaciones habituales en el sector. Lo que decide es el valor real de tu coche, no solo su edad.
| Antigüedad aproximada | Modalidad que suele convenir | Por qué |
|---|---|---|
| Menos de 5 años | Todo riesgo con franquicia (la franquicia suele moverse entre 300 y 600 €) | El coche conserva valor y reparar daños propios es caro |
| De 5 a 10 años | Terceros ampliado (o todo riesgo con franquicia si el coche vale bastante) | Punto medio entre protección y coste |
| Más de 10 años | Terceros, con extras si el uso lo pide | La prima del todo riesgo se acerca al valor del coche |
Ejemplo ilustrativo: imagina un coche que vale 4.000 € y un todo riesgo con franquicia de 450 € al año. En 5 años pagarías 2.250 € en primas, más de la mitad de lo que vale el coche. Un terceros de 200 € al año costaría 1.000 € en el mismo plazo. Si el coche se daña por tu culpa, la reparación saldrá de tu bolsillo, pero a veces es menor que la diferencia de primas.
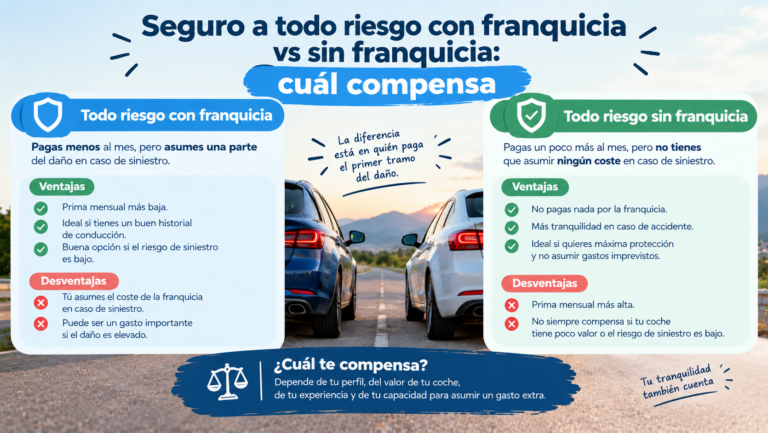
Para ver las diferencias entre modalidades, consulta todo riesgo frente a terceros y qué es la franquicia.
Qué más influye en el precio
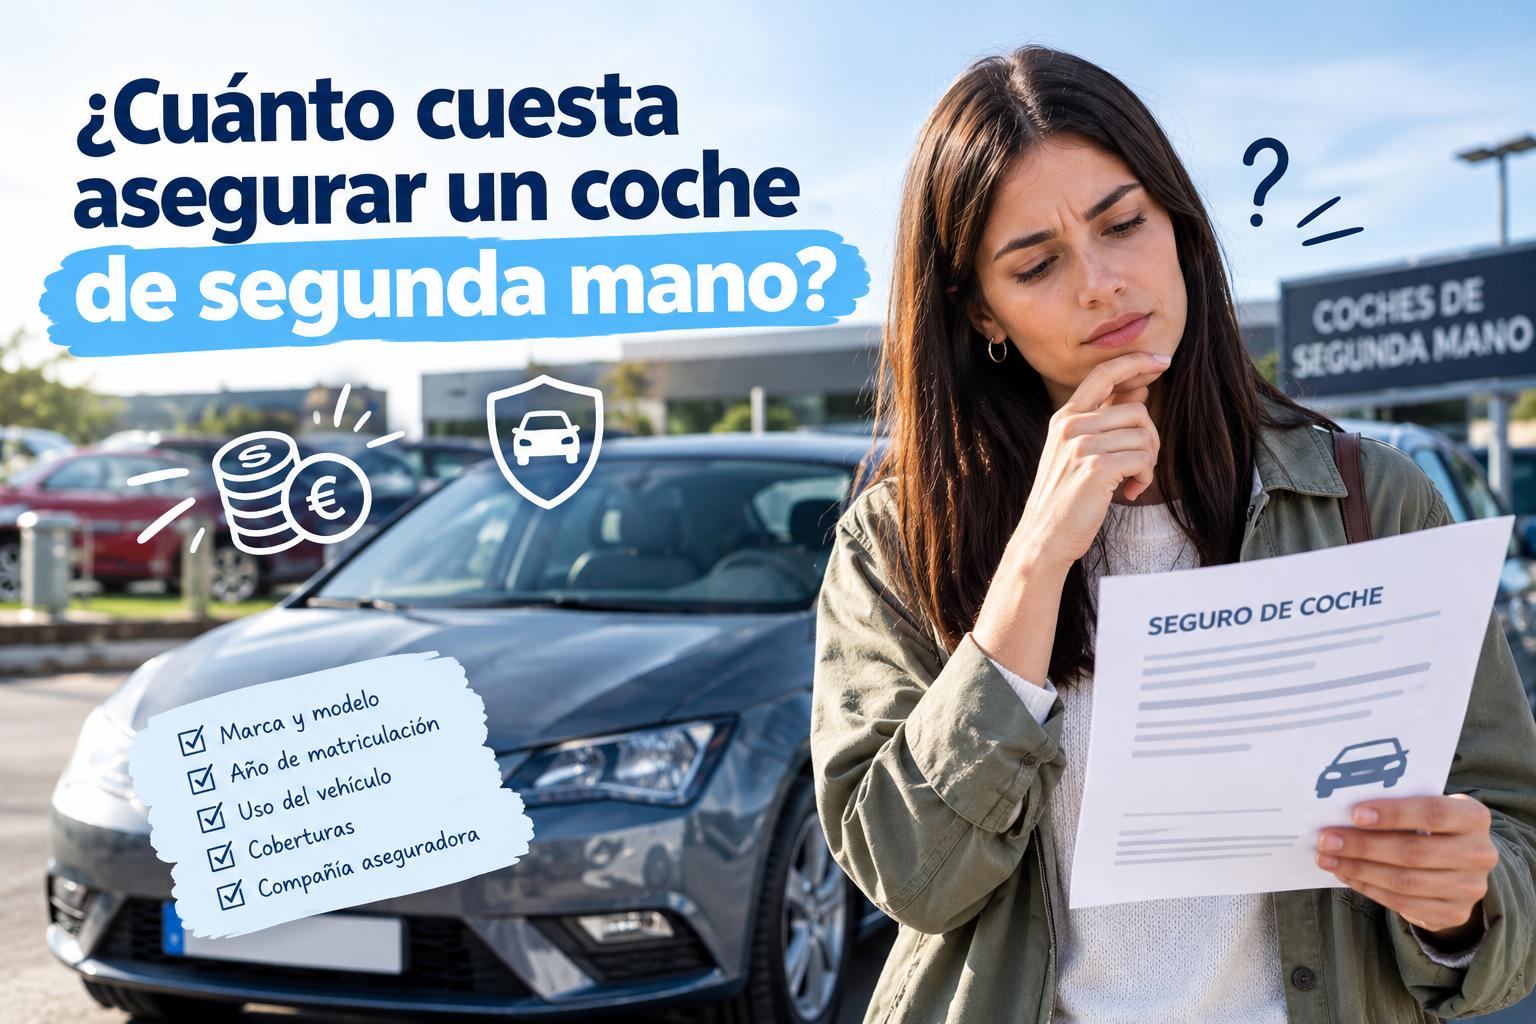
Además de la antigüedad y el valor del coche, pesan estos factores:
- El conductor: edad, años de carné e historial de siniestros. En muchos casos, esto influye más que la edad del coche.
- La zona: el código postal y la provincia (ver precio por provincia).
- El coche concreto: modelo, potencia y versión. Dos coches de la misma edad pueden cotizar muy distinto.
- Uso y garaje: kilómetros anuales y dónde aparcas.
Para ver qué datos introducir al cotizar, consulta calculadora de coste del seguro de coche
Coches de 20 años o más: algunas aseguradoras ofrecen seguros específicos para coches clásicos o antiguos con precios de entrada muy bajos (desde unos 43 € al año en alguna compañía), pero suelen exigir condiciones, como uso limitado o tener otro coche de uso diario. Ver seguro para coche antiguo.
Al comprar: qué pasa con el seguro del vendedor
Necesitas seguro obligatorio antes de circular con el coche. Esto es lo que dice la ley sobre el seguro que ya tenía el coche (artículo 34 de la Ley de Contrato de Seguro):
- El comprador se subroga en el contrato de seguro del anterior titular en el momento de la compra.
- El vendedor debe comunicar por escrito al comprador que existe el seguro, y avisar a la aseguradora de la venta.
- La aseguradora puede rescindir el contrato en los 15 días siguientes a conocer la transmisión, y el comprador también puede hacerlo, por escrito, en 15 días desde que conoció la existencia del contrato.
En la práctica: el seguro del vendedor se contrató con su perfil, no con el tuyo. Lo habitual y más seguro es contratar tu propia póliza antes de recoger el coche, con inicio el día de la compra, o usar un seguro por días como solución temporal si necesitas mover el coche.
Aviso: confirma por escrito con la aseguradora del vendedor qué ocurre con el seguro vigente, y que no queden recibos pendientes a tu nombre.
Cómo pagar menos por el seguro de un usado
- Cotiza antes de comprar. Con la matrícula o el modelo, puedes pedir presupuestos antes de cerrar la compra y comparar versiones del mismo coche.
- Ajusta la modalidad al valor del coche. No renueves por inercia el seguro del coche anterior.
- Valora una franquicia más alta. Reduce la prima, pero asegúrate de poder asumirla.
- Compara varias aseguradoras con las mismas coberturas. Ver cómo cambiar de seguro paso a paso.
- Revisa el seguro cada año. Cuando el coche pierda valor, puede compensar bajar de todo riesgo a terceros ampliado (ver bajar de todo riesgo a terceros).
Preguntas frecuentes
¿Cuánto cuesta asegurar un coche de segunda mano? Las horquillas orientativas van de unos 150 a 400 € al año, pero depende de la modalidad y del perfil. En cotizaciones reales, la mediana a terceros fue de 645 € con 10 años o más de carné.
¿Es más barato asegurar un coche de segunda mano que uno nuevo? Normalmente sí en las coberturas de daños propios, porque la prima del todo riesgo se calcula sobre el valor del coche. Pero el precio también depende de tu perfil.
¿Compensa un todo riesgo en un coche de más de 10 años? Suele compensar poco, porque la prima se acerca al valor del coche. Depende del valor real y de cuánto puedas asumir tú en caso de siniestro.
¿Puedo seguir con el seguro del vendedor? La ley prevé que el comprador se subrogue en el seguro, pero la aseguradora puede rescindirlo y tú también. Lo más seguro es contratar tu propia póliza con fecha de inicio el día de la compra.
¿Cuánto tiempo tengo para asegurar el coche que acabo de comprar? Debes tenerlo asegurado antes de circular. Si necesitas moverlo ya, puedes contratar un seguro por días.
¿Cuánto cuesta asegurar un coche antiguo de 20 años o más? Algunas aseguradoras tienen productos específicos con precios de entrada muy bajos, pero con requisitos de uso. Consulta las condiciones de cada una.
Siguiente paso
Ya sabes qué modalidad suele convenir según la antigüedad de tu coche. Lo útil ahora es cotizar el coche concreto con tus datos y las mismas coberturas.
Lecturas relacionadas:
- Cuánto cuesta un seguro de coche en España por edad y provincia
- Todo riesgo frente a terceros: precio y diferencias
- Calculadora de coste del seguro de coche: factores que debes introducir
Fuentes y metodología
- Horquillas por modalidad y antigüedad: Motor16 (octubre de 2026) y Rankia (julio de 2026), que las presentan como orientativas.
- Cotizaciones reales: SeguroMatch, índice de precios de 2026 (junio-septiembre), mediana de la oferta más barata a terceros por años de carné.
- Transmisión del vehículo y seguro: artículos 34 y 35 de la Ley 50/1980 de Contrato de Seguro, según la interpretación publicada por medios jurídicos y de motor.
Limitaciones: las horquillas orientativas no proceden de estadística oficial y no coinciden entre sí; la mediana de SeguroMatch no distingue por antigüedad del coche. Las cifras sirven para orientarte, no para calcular tu prima.
Este artículo es informativo y no constituye asesoramiento legal ni una recomendación de contratación. Los precios y condiciones cambian con frecuencia.