Qué es el baremo de accidentes y cómo afecta a tu indemnización
Última actualización: octubre de 2026
Si tienes un accidente de tráfico y sufres lesiones, la indemnización no la decide la aseguradora a su antojo ni se negocia como un precio: se calcula con el baremo de accidentes, un sistema legal de tablas. En esta guía te explicamos qué es, qué daños valora, cómo se calcula a grandes rasgos, qué cambió en 2026 y por qué conviene no fiarse de cálculos «de memoria». Un aviso: aquí te damos una idea general, no una cuenta para tu caso, que debe hacer un abogado o un perito médico.
En resumen
- El baremo valora los daños corporales de los accidentes de tráfico (el art. 1.4 del RDL 8/2004 lo establece: se cuantifican con arreglo al Título IV).
- No valora los daños materiales del coche: eso va por otra vía.
- Distingue entre muerte, secuelas, lesiones temporales y perjuicios patrimoniales, según las fuentes que leímos.
- Sus cuantías se actualizan cada año. En 2026 subieron un 2,9 % (Resolución de la DGSFP de 3 de febrero de 2026).
- La aseguradora debe responder a tu reclamación con una oferta motivada o un rechazo escrito: según RACE, en un máximo de tres meses.
- No calcules tu caso a ojo: las secuelas dependen de informes médicos y del momento en que te estabilizas.
Qué es el baremo
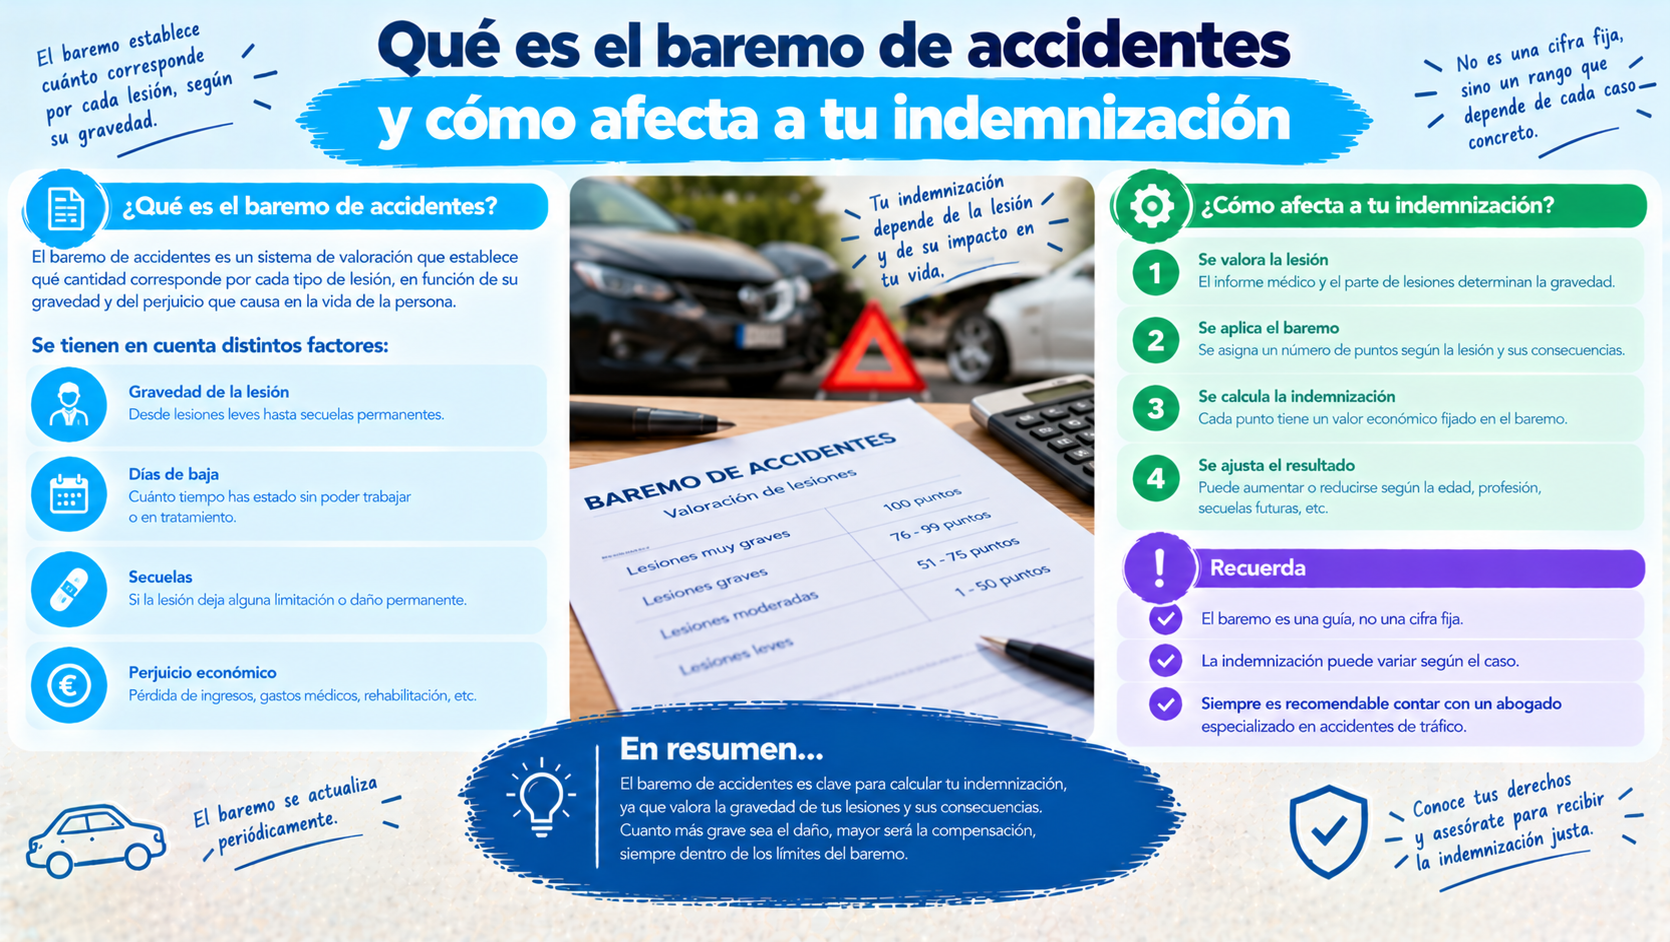
Es el sistema legal que fija las reglas y las cuantías con las que se indemnizan los daños corporales causados en accidentes de tráfico. Está en el Título IV y el Anexo del Real Decreto Legislativo 8/2004 tras la reforma de la Ley 35/2015. Se basa en la reparación íntegra y en una reparación vertebrada (por conceptos), según un análisis académico de 2018 (Muñoz Marín, Revista CEFLegal nº 205).
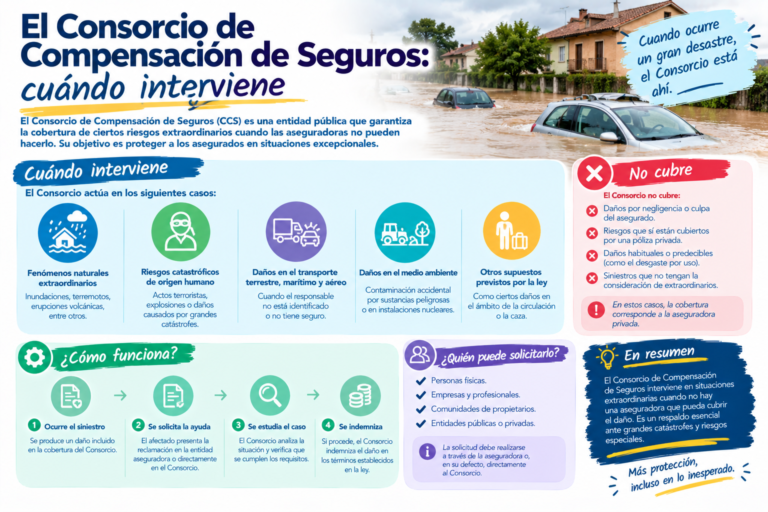
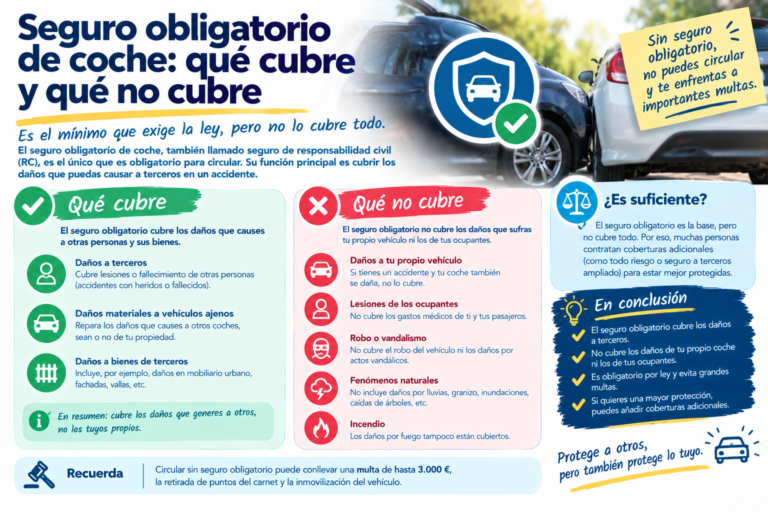
Se aplica a lo que paga el seguro obligatorio por los daños a las personas. Qué cubre y hasta cuánto lo vemos en seguro obligatorio de coche: qué cubre y qué no cubre. Si el responsable no tiene seguro, interviene el Consorcio: mira el Consorcio de Compensación de Seguros.
Qué no hace: el art. 1.4 se refiere a los daños corporales. Los daños materiales del vehículo no se calculan con el baremo.
Qué daños valora
Según RACE (12/02/2026), el baremo recoge:
- Fallecimiento: una indemnización específica para los perjudicados.
- Secuelas permanentes: se valoran por puntos; el valor en euros depende del total de puntos y de la edad de la víctima.
- Lesiones temporales: se pagan por día, según su gravedad.
- Gastos: médicos, rehabilitación, desplazamientos y ayuda de terceros, si están documentados.
- Pérdida de ingresos (lucro cesante), si no pudiste trabajar.
En los fallecimientos, un análisis académico de 2018 distingue el perjuicio personal básico, el particular y el patrimonial (que incluye daño emergente y lucro cesante), y los perjudicados incluyen cónyuge, ascendientes, descendientes, hermanos y allegados. Es un texto de 2018 y trata solo la muerte: no lo usamos para cifras.
Cómo se calcula, a grandes rasgos
No hay una cifra única. Cada concepto se calcula con su tabla:
- Lesiones temporales: días de curación por la cuantía diaria de su gravedad.
- Secuelas: puntos por el valor del punto, que baja con la edad.
- Gastos y pérdida de ingresos: los que consigas acreditar.
Ejemplo ilustrativo de RACE (12/02/2026): con 30 días de perjuicio moderado a 67,96 € al día, saldrían 30 × 67,96 = 2.038,80 €, sin contar secuelas, gastos ni pérdida de ingresos. Esa web da para 2026 estas cuantías diarias: 39,20 € (básico), 67,96 € (moderado), 98,02 € (grave) y 130,69 € (muy grave), y entre 522,76 y 2.091,05 € si hay intervención quirúrgica. No hemos verificado esas cifras con la tabla oficial: úsalas solo como idea del orden de magnitud.
Por qué no sirve calcular a ojo: las secuelas dependen de informes médicos y de cuándo te estabilizas, y el baremo tiene reglas que no se ven en una tabla. Un abogado o un perito médico lo calcula con tu caso.
Qué cambió en 2026
La Resolución de 3 de febrero de 2026 de la DGSFP, publicada en el BOE del 18 de febrero de 2026, actualizó un 2,9 % las cuantías del baremo, el mismo porcentaje que el IPC de 2025 según el INE, conforme al art. 49.1 del RDL 8/2004, que prevé la actualización anual con efectos de 1 de enero (Iberley y Consejo General de Gestores Administrativos).
Qué baremo se aplica a tu accidente: aquí las fuentes no coinciden. Iberley dice que desde el 1 de enero de 2026 las indemnizaciones deben calcularse con las cuantías actualizadas, y RACE dice que se aplica el baremo vigente cuando las lesiones se estabilizan y no el del año del accidente. No hemos podido leer el Título IV ni la Ley 35/2015, así que no podemos darte una regla fiable. Pregunta a un abogado.
Plazos y qué hacer tras el accidente
Según RACE, sin citar la norma:
- La aseguradora tiene hasta tres meses desde tu reclamación para hacerte una oferta motivada o rechazarla por escrito.
- La acción judicial tiene un plazo general de un año desde que tus lesiones se estabilizan.
- Ve al médico en las primeras 72 horas, para relacionar tus lesiones con el accidente.
No hemos verificado estos plazos en la ley: consulta a un abogado y no esperes al último día. Si la aseguradora no responde o rechaza, mira qué hacer si el seguro no quiere pagar mi siniestro, cuánto tarda el seguro en pagar un siniestro y cómo presentar una queja al servicio de atención al cliente y al defensor del asegurado.
¿Pago impuestos por la indemnización?
Según el Consejo General de Gestores Administrativos (24/02/2026), el art. 7.d de la Ley del IRPF exime las indemnizaciones por responsabilidad civil por daños personales cuando su cuantía está reconocida por ley o por una resolución judicial. Desde la Ley Orgánica 1/2025 (en vigor desde el 3 de abril de 2025), también las pactadas en mediación, «solo hasta el límite del baremo». Si recibes más de lo que fija el baremo sin respaldo judicial, esa parte podría tributar. Es el resumen de una web profesional, no asesoramiento fiscal: consulta a un asesor.
Preguntas frecuentes
¿Qué es el baremo de accidentes? El sistema legal que fija cómo se indemnizan los daños corporales de un accidente de tráfico.
¿Se aplica a los daños de mi coche? No: el art. 1.4 se refiere a los daños corporales.
¿Cuánto subió en 2026? Un 2,9 %, según la Resolución de la DGSFP de 3 de febrero de 2026.
¿Puedo negociar la indemnización? La aseguradora debe hacerte una oferta motivada. Un abogado puede decirte si encaja con el baremo en tu caso.
¿Cuánto tarda la aseguradora en responder? Según RACE, hasta tres meses desde tu reclamación. No lo hemos verificado en la ley.
¿Cuánto tiempo tengo para reclamar? RACE habla de un año desde que las lesiones se estabilizan. Consulta a un abogado.
¿Pago impuestos? Según los Gestores Administrativos, suelen estar exentas si la cuantía está reconocida por ley o resolución judicial. Consulta a un asesor.
Conclusión
El baremo de accidentes es el sistema que convierte las lesiones de un accidente de tráfico en una indemnización, por conceptos y con tablas que se actualizan cada año (un 2,9 % en 2026). No lo calcules a ojo: pide un informe médico, guarda los justificantes, no esperes al último día para reclamar y consulta a un abogado.
Fuentes consultadas
- Real Decreto Legislativo 8/2004, arts. 1.4 y 4.3 (BOE, texto consolidado a 18/02/2026; informativo, sin valor jurídico). El Título IV y el art. 49 no se pudieron leer.
- Iberley, «Publicadas las cuantías actualizadas del baremo de tráfico para 2026» (18/02/2026).
- Consejo General de Colegios de Gestores Administrativos, «Baremo de tráfico 2026: qué cambia en las indemnizaciones y cómo afecta al IRPF» (24/02/2026).
- RACE, «Indemnización por accidente de tráfico» (12/02/2026).
- Ángel Muñoz Marín, «Responsabilidad civil y el cálculo de las indemnizaciones con el baremo de tráfico», Revista CEFLegal nº 205 (febrero de 2018).
Este artículo es informativo y no constituye asesoramiento jurídico, médico ni fiscal. Para una reclamación, consulta a un abogado.