Qué pasa si te dan un golpe y el otro conductor se da a la fuga
Última actualización: octubre de 2026
Vuelves a tu coche y tiene un golpe que antes no tenía. O peor: otro coche te embiste en la carretera y el otro conductor se da a la fuga. Sin matrícula, sin datos, sin parte amistoso. ¿Quién paga la reparación? ¿Y si hay heridos? En esta guía te explicamos qué hacer en el momento, qué puede cubrir tu seguro, cuándo interviene el Consorcio de Compensación de Seguros y qué errores conviene evitar. Un aviso: es una guía informativa y, en casos con lesiones, consulta a un abogado.
En resumen
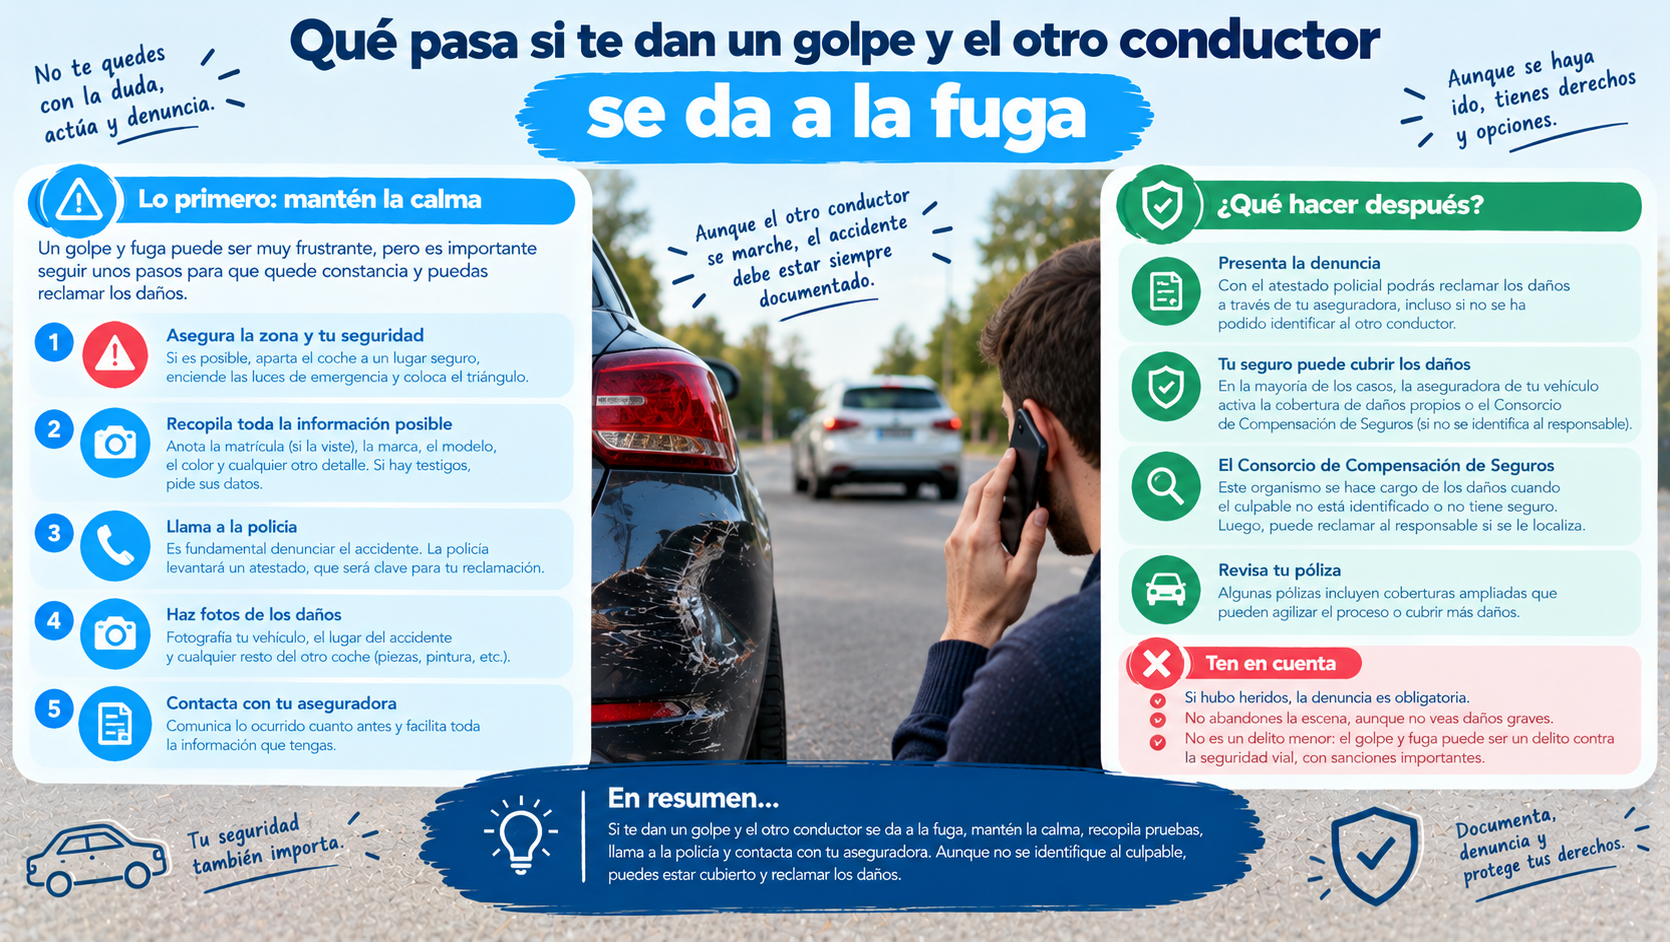
- Si hay heridos, llama al 112 y prioriza la salud, aunque las lesiones parezcan leves (Mapfre).
- Anota todo lo que puedas: matrícula, marca, modelo, color, testigos y cámaras cercanas, y denuncia a la Policía o la Guardia Civil.
- Daños en tu coche: depende de tu póliza. Un seguro a terceros no cubre los daños propios; según coches.com, las pólizas a todo riesgo suelen incluir este caso (comprueba la tuya).
- Lesiones: si el vehículo no se identifica, puede responder el Consorcio de Compensación de Seguros (art. 11 de la ley de responsabilidad civil y seguro).
- Daños materiales con el Consorcio: solo en casos graves, y las fuentes discrepan en el umbral (más de 3 o más de 7 días de hospitalización).
Qué hacer en los primeros minutos
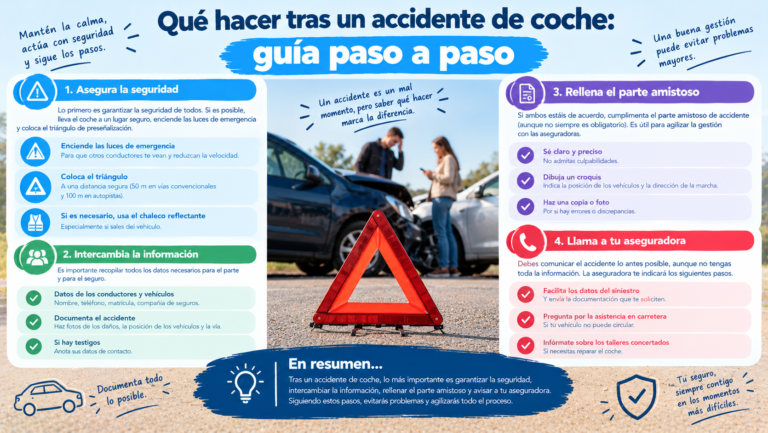
Primero, lo básico, que ya explicamos en [qué hacer tras un accidente de coche] (Artículo 41): protégete, señaliza con la baliza V16 y llama al 112 si hay heridos o dudas sobre su estado.
Según Mapfre (25/06/2024), «la prioridad debe ser siempre la salud», aunque las lesiones parezcan leves. Coches.com (8/11/2020) y RACE señalan que conviene acudir a urgencias, y coches.com indica en un plazo máximo de 72 horas (es una afirmación de esas fuentes), porque si esperas será más difícil demostrar que las lesiones se deben al accidente.
Si puedes, intenta que el otro conductor no se vaya; si no es posible, fotografía su vehículo (coches.com).
Qué datos conseguir
Según Mapfre y coches.com, anota todo lo que puedas:
- Del vehículo: matrícula (aunque sea parcial), marca, modelo, color y daños.
- Del conductor: rasgos físicos, si los viste.
- Del lugar y la hora: dónde estabas, la gravedad del impacto, fecha y hora.
- De los testigos: nombre y teléfono, y pídeles colaboración.
- De las cámaras cercanas: comercios, garajes o cámaras de tráfico.
- Fotos de tus daños y del lugar.
Mapfre añade que conviene pedir a los servicios de emergencia informes de la atención médica.
Denuncia y aviso a tu aseguradora
- Llama a la Policía o a la Guardia Civil. Según coches.com, no toques ni muevas nada hasta que lleguen, porque abrirán un parte y una investigación. Legalitas (artículo de 2017) señala que el hecho de que el otro se haya ido «no es obstáculo para denunciar», tengas o no la matrícula.
- Contacta con tu aseguradora después de avisar a las autoridades. Te guiará según tu póliza (coches.com).
- Recuerda el plazo de 7 días para comunicar el siniestro (art. 16 de la Ley de Contrato de Seguro, según Mapfre y RACE).
El parte amistoso no se puede rellenar, porque no hay otro conductor. Si quieres ver cuándo sí se usa, mira cómo rellenar el parte amistoso sin errores.
Quién paga los daños de tu coche
Depende de tu póliza. Según las fuentes:
- Con un seguro a terceros, tu aseguradora no cubre los daños propios (Motor16, 2023, y es la regla general). Tienes la diferencia en tipos de seguro de coche y en terceros básico vs ampliado.
- Con un todo riesgo, según coches.com (2020), este caso suele estar incluido. Comprueba en tus condiciones si cubre los daños cuando no se identifica al responsable y si hay franquicia: todo riesgo con o sin franquicia.
- Si no tienes daños propios cubiertos, el Consorcio no paga los daños materiales salvo en casos graves (sección 6).
Para entender qué cubre cada modalidad, mira seguro a todo riesgo vs terceros.
Quién paga las lesiones: el Consorcio
Según el artículo 11 del texto refundido de la Ley de Responsabilidad Civil y Seguro en la Circulación de Vehículos a Motor (leído en Iberley):
- El Consorcio de Compensación de Seguros indemniza los daños personales de quienes sufran un siniestro en España causado por un vehículo a motor que no se pueda identificar, dentro del ámbito y límite del seguro obligatorio.
- El perjudicado tiene acción directa contra el Consorcio.
- El Consorcio puede después reclamar al responsable si aparece.
LegalToday (17/02/2023) lo resume igual: si el vehículo se dio a la fuga o no puede identificarse, se reclama al Consorcio, que actúa como garante subsidiario.
Mapfre advierte que los trámites con el Consorcio pueden ser engorrosos y que conviene contactar con él para saber qué documentación necesitas, y recomienda un abogado, preferiblemente especializado en accidentes de tráfico. Tienes una explicación general en [el Consorcio de Compensación de Seguros: cuándo interviene] (Artículo 69).
Cuándo el Consorcio paga también daños materiales
Aquí hay una condición importante. Según el artículo 11 (Iberley), si del accidente se derivan daños personales significativos, el Consorcio también cubre los daños materiales de ese mismo accidente. Reglamentariamente puede fijarse una franquicia de hasta 500 euros.
¿Qué es «significativo»? Las fuentes no coinciden:
| Fuente | Qué considera daños personales significativos |
|---|---|
| Iberley (texto del art. 11) | Fallecimiento, incapacidad permanente e incapacidad temporal con hospitalización de más de 3 días |
| LegalToday (17/02/2023) | Fallecimiento, incapacidad permanente o incapacidad temporal con hospitalización de más de 7 días |
No sabemos cuál es el texto vigente: compruébalo en el BOE o con un abogado. Y ten en cuenta que, según Legalitas (2017), si solo hay daños materiales, el Consorcio no paga. Las fuentes de 2017 y 2020 pueden estar desfasadas.
Si el conductor aparece
- Según Mapfre, en pocos casos se identifica al culpable; si ocurre, su seguro de responsabilidad civil debe cubrir los gastos médicos y otros daños.
- Según coches.com, puedes reclamarle por vía civil (daños materiales) o por vía civil o penal (daños personales).
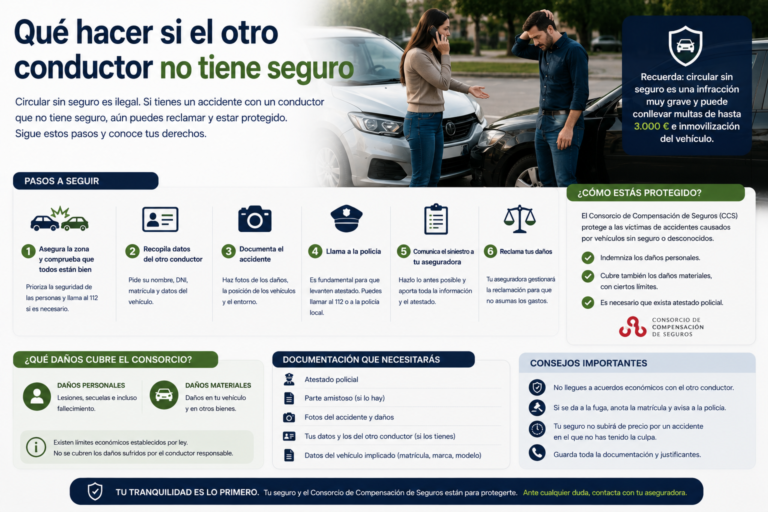
- Si el responsable no tiene seguro, mira [qué hacer si el otro conductor no tiene seguro] (Artículo 48); y para localizar su aseguradora, el [fichero FIVA] (Artículo 72).
- Para reclamar una indemnización por lesiones, tienes cómo reclamar una indemnización por accidente de tráfico. Si necesitas ayuda jurídica, mira defensa jurídica del seguro de coche.
Sobre los plazos de reclamación: Legalitas (2017) y coches.com (2020) hablan de plazos de seis meses y un año, pero sus textos están incompletos o son antiguos. No los damos por válidos: consulta a un abogado para saber cuánto tiempo tienes.
Y una nota sobre quien huye: según coches.com, con daños leves y sin heridos la sanción es una multa administrativa; con heridos o fallecidos, y sobre todo con alcohol o drogas, puede ser delito penal.
Errores que conviene evitar
- No denunciar porque no tienes la matrícula (Legalitas dice que no es obstáculo).
- No acudir a urgencias aunque no notes lesiones.
- Reparar el coche sin avisar a la aseguradora ni documentar los daños.
- Mover o tocar nada antes de que llegue la Policía (coches.com).
- Esperar al último día: el plazo para avisar a la aseguradora es de 7 días.
- Dar por hecho que tu seguro cubre los daños: revisa tu póliza.
Preguntas frecuentes
¿Qué hago si me dan un golpe y el otro se va? Llama al 112 si hay heridos, anota matrícula y testigos, denuncia a la Policía o la Guardia Civil y avisa a tu aseguradora.
¿Quién paga los daños de mi coche? Depende de tu póliza. Con un seguro a terceros, tu aseguradora no cubre los daños propios; con todo riesgo suele estar incluido, según coches.com. Compruébalo en tus condiciones.
¿Quién paga mis lesiones? Si el vehículo no se identifica, el Consorcio de Compensación de Seguros puede indemnizar los daños personales (art. 11 de la ley de responsabilidad civil y seguro).
¿El Consorcio paga los daños del coche? Solo si del accidente se derivan daños personales significativos y, según una franquicia que puede llegar a 500 €. El umbral varía según la fuente (más de 3 o más de 7 días de hospitalización).
¿Tengo que denunciar si no tengo la matrícula? Sí puedes. Según Legalitas, la fuga no es obstáculo para denunciar.
¿Cuánto tiempo tengo para reclamar? No lo sabemos con certeza: las fuentes que hemos encontrado son antiguas e incompletas. Consulta a un abogado.
¿Qué pasa con el conductor que huye? Con heridos o fallecidos puede ser delito (coches.com).
Conclusión
Si el otro conductor se da a la fuga, lo importante es tu salud, los datos que consigas y denunciar. Tu seguro puede cubrir los daños del coche si tienes cobertura de daños propios, y el Consorcio puede indemnizar las lesiones cuando el vehículo no se identifica. Revisa tu póliza y, con lesiones, consulta a un abogado.
Fuentes consultadas
- Iberley: artículo 11 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (funciones del Consorcio).
- LegalToday: a quién debe reclamarse por lesiones si el vehículo se da a la fuga o no está asegurado (17/02/2023).
- Mapfre (Motor Mundial): ¿qué hacer si te atropellan y se dan a la fuga? (25/06/2024).
- Coches.com: accidente con conductor que se da a la fuga (8/11/2020; fuente antigua).
- Legalitas: ¿qué hago si en un accidente el culpable se da a la fuga? (2017; fuente antigua).
- Motor16: «Me han dado un golpe en el coche y no sé quién ha sido» (23/02/2023).
- RACE y Mapfre: plazo de 7 días para comunicar el siniestro.
Este artículo tiene carácter informativo y no constituye asesoramiento jurídico ni aseguratorio. Las normas y los plazos pueden cambiar. Consulta siempre las condiciones de tu póliza con tu aseguradora y, en caso de lesiones, con un abogado especializado en accidentes de tráfico.