Defensa jurídica y reclamación de daños en el seguro de coche: por qué conviene incluirla
Última actualización: octubre de 2026
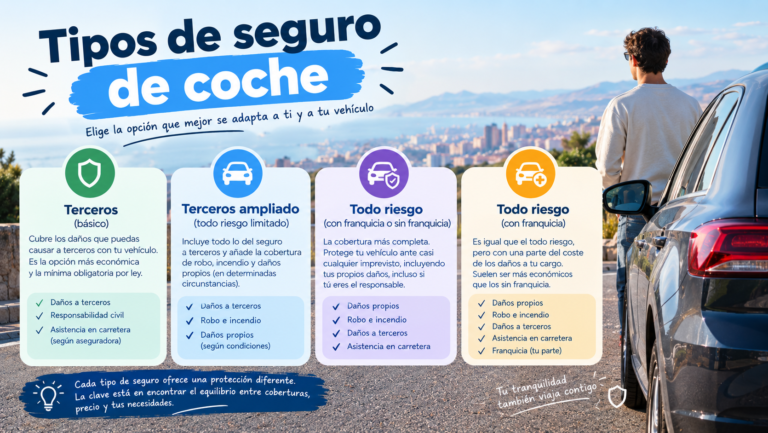
Es la cobertura de la que casi nadie se acuerda al contratar… hasta que tiene un accidente en el que la otra parte discute quién tuvo la culpa. La defensa jurídica del seguro de coche te da un abogado, o paga el tuyo, para reclamar los daños que te han causado o para defenderte si te reclaman a ti. En esta guía te explicamos qué cubre, qué no, cómo funciona la libre elección de abogado y por qué suele merecer la pena incluirla. Para ver dónde encaja dentro del resto de coberturas, puedes empezar por la guía de tipos de seguro de coche.
En resumen
- La defensa jurídica cubre la asistencia legal o el reembolso de los gastos en reclamaciones administrativas, judiciales o arbitrales relacionadas con tu coche (según Rastreator).
- Incluye normalmente la reclamación de daños (materiales y corporales) cuando el culpable es otro, y la defensa cuando te reclaman a ti.
- Tienes derecho a elegir tu abogado y procurador, pero la póliza suele fijar un límite económico si no usas los de la compañía.
- Las aseguradoras pueden negarse a reclamar judicialmente si no hay pruebas suficientes.
- Según Rastreator, esta cobertura suele costar entre 30 y 50 € al año cuando se contrata aparte. Casi todos los seguros la ofrecen y muchos la incluyen en el precio.
Qué es la defensa jurídica
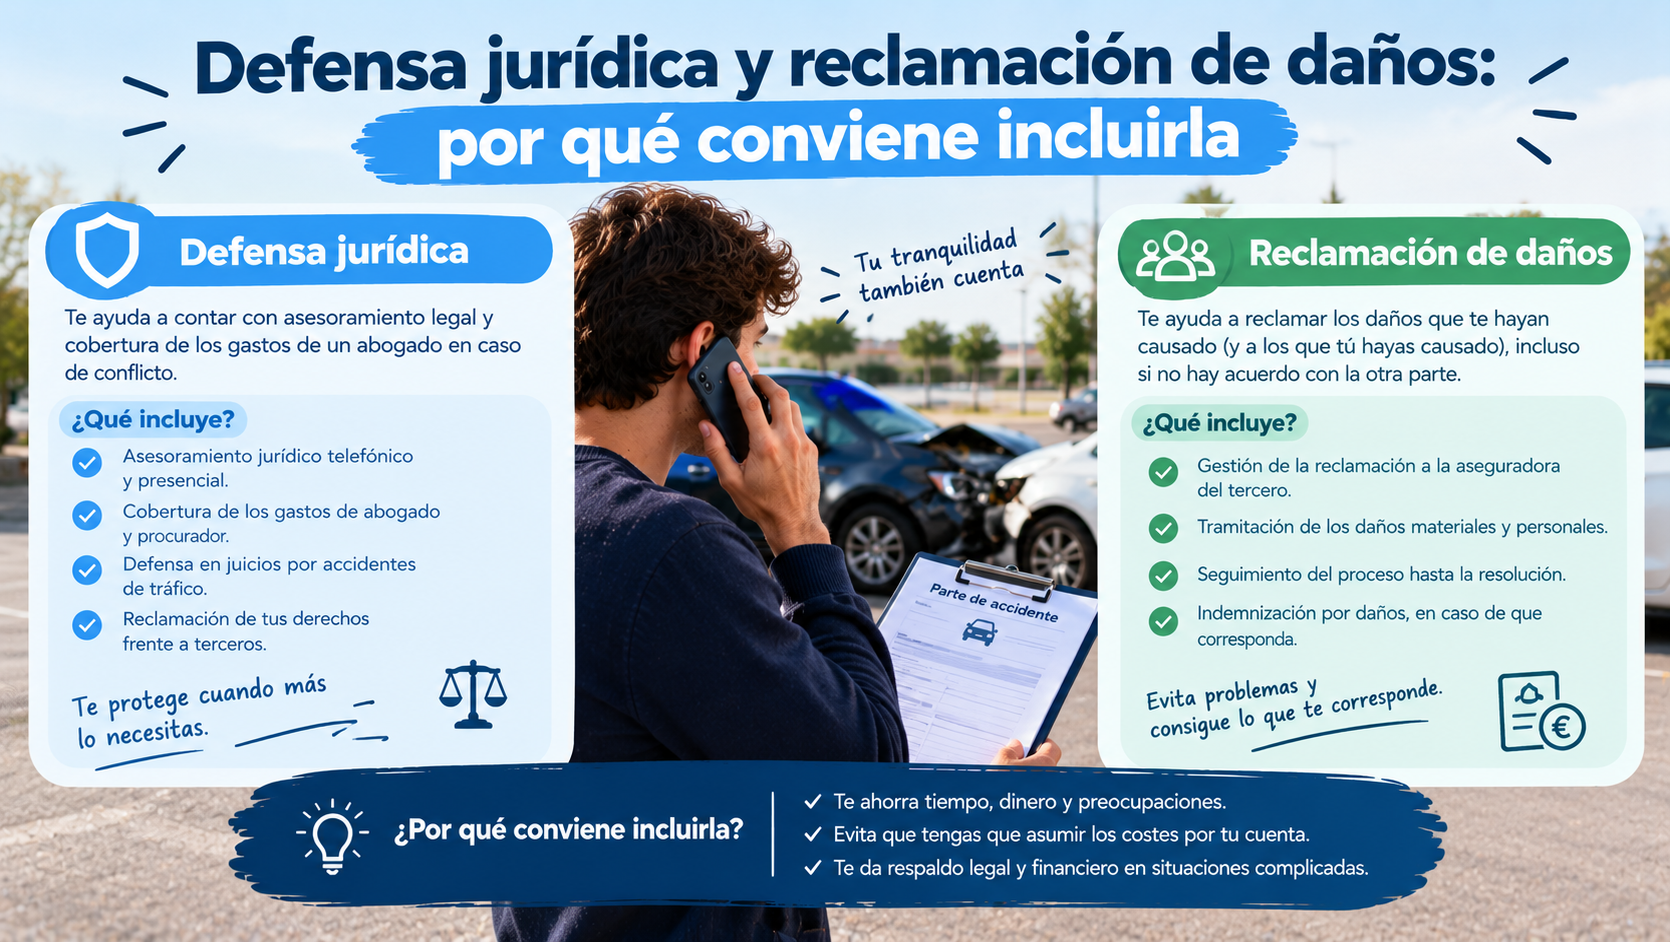
Es una garantía del seguro que se encarga de la asistencia jurídica, o del reembolso de los gastos, cuando tú (como asegurado, conductor u ocupante) tienes que reclamar o defenderte por algo relacionado con el coche.
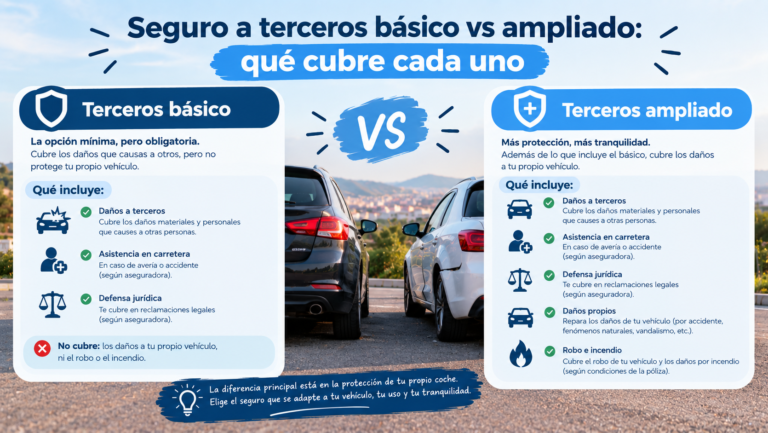
No hay que confundirla con la responsabilidad civil obligatoria, que es la que paga los daños que tú causas a otros. La defensa jurídica es distinta: se ocupa del abogado y del procedimiento. En el artículo sobre terceros básico vs ampliado verás que en la práctica suele venir incluida en ambos.
Qué incluye
Según Rastreator y Mapfre, lo habitual es:
- Reclamación de daños que sufras tú, tu coche o los ocupantes, tanto materiales como corporales, siempre que haya fundamento jurídico. Es decir, cuando el culpable es otro conductor.
- Defensa cuando causes daños a un tercero con tu coche.
- Asesoramiento legal y representación en juicio si hace falta.
- Según la póliza: asistencia jurídica telefónica, gestión de documentos, asesoramiento ante multas y retirada de carnet.
- En algunas compañías, la cobertura se extiende a daños sufridos como peatón o ciclista. Mapfre lo vincula en su caso a la responsabilidad civil ampliada.
Importante: lo que incluye exactamente cambia según la compañía. Revisa tu condicionado.
Qué no cubre
Aunque cada póliza es distinta, estas son las exclusiones que señalan las fuentes:
| Situación | ¿Cubierto? |
|---|---|
| El pago de una multa | No (se puede asesorar o recurrir, pero la multa la pagas tú) |
| Reclamaciones sin fundamento o sin pruebas suficientes | No suelen cubrirse |
| Problemas con reparaciones, repostajes erróneos o daños en parkings | Mapfre lo excluye |
| Disputas contractuales sobre la compra del coche o sus accesorios | Mapfre lo excluye |
| Defensa penal del conductor dentro de esta garantía | Mapfre la excluye de aquí; comprueba si tu póliza la recoge en otro apartado |
Si tienes dudas con un caso concreto, pregunta a tu aseguradora antes de contratar un abogado por tu cuenta.
Libre elección de abogado y límites
Tienes derecho a elegir libremente tu abogado y procurador cuando la reclamación o el procedimiento esté cubierto. Pero hay una diferencia importante en lo que paga la compañía:
| Opción | Qué suele pasar con los gastos |
|---|---|
| Abogado y procurador de la aseguradora | La cobertura puede ser ilimitada |
| Tu propio abogado y procurador | La póliza suele fijar un importe máximo; si los honorarios lo superan, pagas tú la diferencia |
El límite concreto no tiene una cifra única: figura en tu póliza y varía según la compañía. Ni Rastreator ni Mapfre dan un importe general, así que míralo en tu contrato antes de decidir. Para usar un abogado propio, Mapfre indica que debes avisar a la compañía de que quieres uno propio, esperar su confirmación de aceptación y de los límites, y cubrir los honorarios que superen el máximo de la póliza.
Cuándo la aseguradora puede negarse a reclamar
Hay dos situaciones que conviene conocer:
Pruebas desfavorables o insuficientes: la «libertad de acción». Si la compañía considera que no tienes pruebas suficientes (por ejemplo, no hay atestado, declaración amistosa ni testigos), puede no asumir la reclamación judicial. En ese caso suele ofrecerte la llamada libertad de acción: puedes reclamar por tu cuenta, pero si pierdes, no te pagan los gastos. Si ganas, la aseguradora paga a tu abogado hasta el límite de la póliza. Y si pierdes, puedes tener que asumir la minuta de tu abogado y, si el juez te condena, las costas.
Conflicto de intereses. Si el otro conductor está asegurado en la misma compañía que tú y no hay acuerdo, la aseguradora no puede defender a las dos partes. En ese caso paga el abogado y el procurador que elijas, hasta el límite de la póliza, pero no te pone abogados propios para reclamar.
Cuánto cuesta y en qué seguros viene
Según Rastreator, casi todas las compañías ofrecen esta cobertura. Algunas la incluyen en el precio del seguro y otras permiten contratarla o no. Como referencia, indica que su prima suele estar entre 30 y 50 € al año. Es una cifra orientativa: tu precio real depende de la compañía y de tu perfil. Para ver precios de pólizas completas, mira cuánto cuesta un seguro de coche en España.
No es una cobertura obligatoria por ley, pero sí es una de las más habituales en el terceros y en el todo riesgo. Para ver cómo se compara con las otras opciones, lee todo riesgo vs terceros.
Por qué conviene incluirla
- Es barata en relación con lo que puede ahorrarte. Un procedimiento judicial por un accidente puede costar mucho más que 30-50 € al año.
- No te quedas sin defensa si el otro discute la culpa. Si el otro conductor niega la responsabilidad o no tiene seguro, tendrás ayuda técnica para reclamar.
- Te ahorras tiempo y gestiones. El abogado o la aseguradora se encargan de los trámites.
- Cubre también lesiones y daños corporales, no solo los del coche.
- Te protege cuando te reclaman a ti algo que no es tu culpa.
Cuándo podrías prescindir de ella: si tu aseguradora ya la incluye en el precio (no hace falta contratarla aparte), o si tienes ya otra cobertura jurídica. No la quites por ahorrar unos euros sin comprobar antes lo que cubre. Para ajustar el precio de otras formas, mira 15 formas de ahorrar en el seguro de coche y seguro barato sin perder coberturas.
Qué hacer tras un accidente para reclamar mejor
La reclamación depende mucho de las pruebas. Estas son recomendaciones generales, no asesoramiento jurídico:
- Rellena el parte amistoso con el otro conductor, si hay acuerdo.
- Si hay desacuerdo, heridos o daños importantes, pide que se levante atestado a la policía.
- Haz fotos de los daños, de la posición de los coches, de la señalización y del lugar.
- Anota los datos de testigos que hayan visto el accidente.
- Avisa a tu aseguradora cuanto antes y pregunta cómo funciona tu defensa jurídica y cuál es tu límite.
- No firmes nada que no entiendas ni aceptes una culpa verbal en el lugar.
Preguntas frecuentes
¿Qué es la defensa jurídica en un seguro de coche? Es la garantía que se encarga de la asistencia legal, o del reembolso de los gastos, cuando tienes que reclamar o defenderte por algo relacionado con tu coche.
¿Es obligatoria? No. El seguro obligatorio es la responsabilidad civil. La defensa jurídica es una cobertura que casi todas las compañías ofrecen y que muchas incluyen en el precio.
¿Puedo elegir mi propio abogado? Sí, tienes derecho a elegir abogado y procurador. Pero la póliza suele fijar un límite de gastos si no usas los de la compañía.
¿Cuánto cuesta añadir la defensa jurídica? Según Rastreator, suele estar entre 30 y 50 € al año cuando se contrata aparte. Confírmalo en tu presupuesto.
¿Cubre el pago de multas? No. Puede incluir asesoramiento para recurrirlas, pero la multa la pagas tú.
¿Qué pasa si no tengo pruebas? La aseguradora puede ofrecerte la libertad de acción: puedes reclamar, pero si pierdes, no te cubre los gastos.
¿Qué hago si el otro conductor no tiene seguro? Avisa a tu aseguradora y consulta tu póliza para saber cómo te ayuda tu defensa jurídica. En ciertos casos interviene el Consorcio de Compensación de Seguros, que puede indemnizar a las víctimas de vehículos sin seguro.
Conclusión
La defensa jurídica es una de las coberturas más baratas del seguro y una de las que más valor tienen cuando algo sale mal. Comprueba que está incluida, mira el límite que paga si eliges tu propio abogado y guarda siempre las pruebas del accidente. Es una cobertura que esperas no usar, pero que agradeces tener.
Fuentes consultadas
- Rastreator: cobertura de defensa jurídica en el seguro de coche.
- Rastreator: el seguro te da derecho a la libre elección de abogado.
- Mapfre: cobertura de defensa jurídica del seguro de coche.
Este artículo tiene carácter informativo y no constituye asesoramiento jurídico ni aseguratorio. Las condiciones y límites de la defensa jurídica dependen de cada póliza. Consulta siempre el condicionado con tu aseguradora o con un mediador autorizado, y a un abogado si necesitas asesoramiento sobre tu caso.