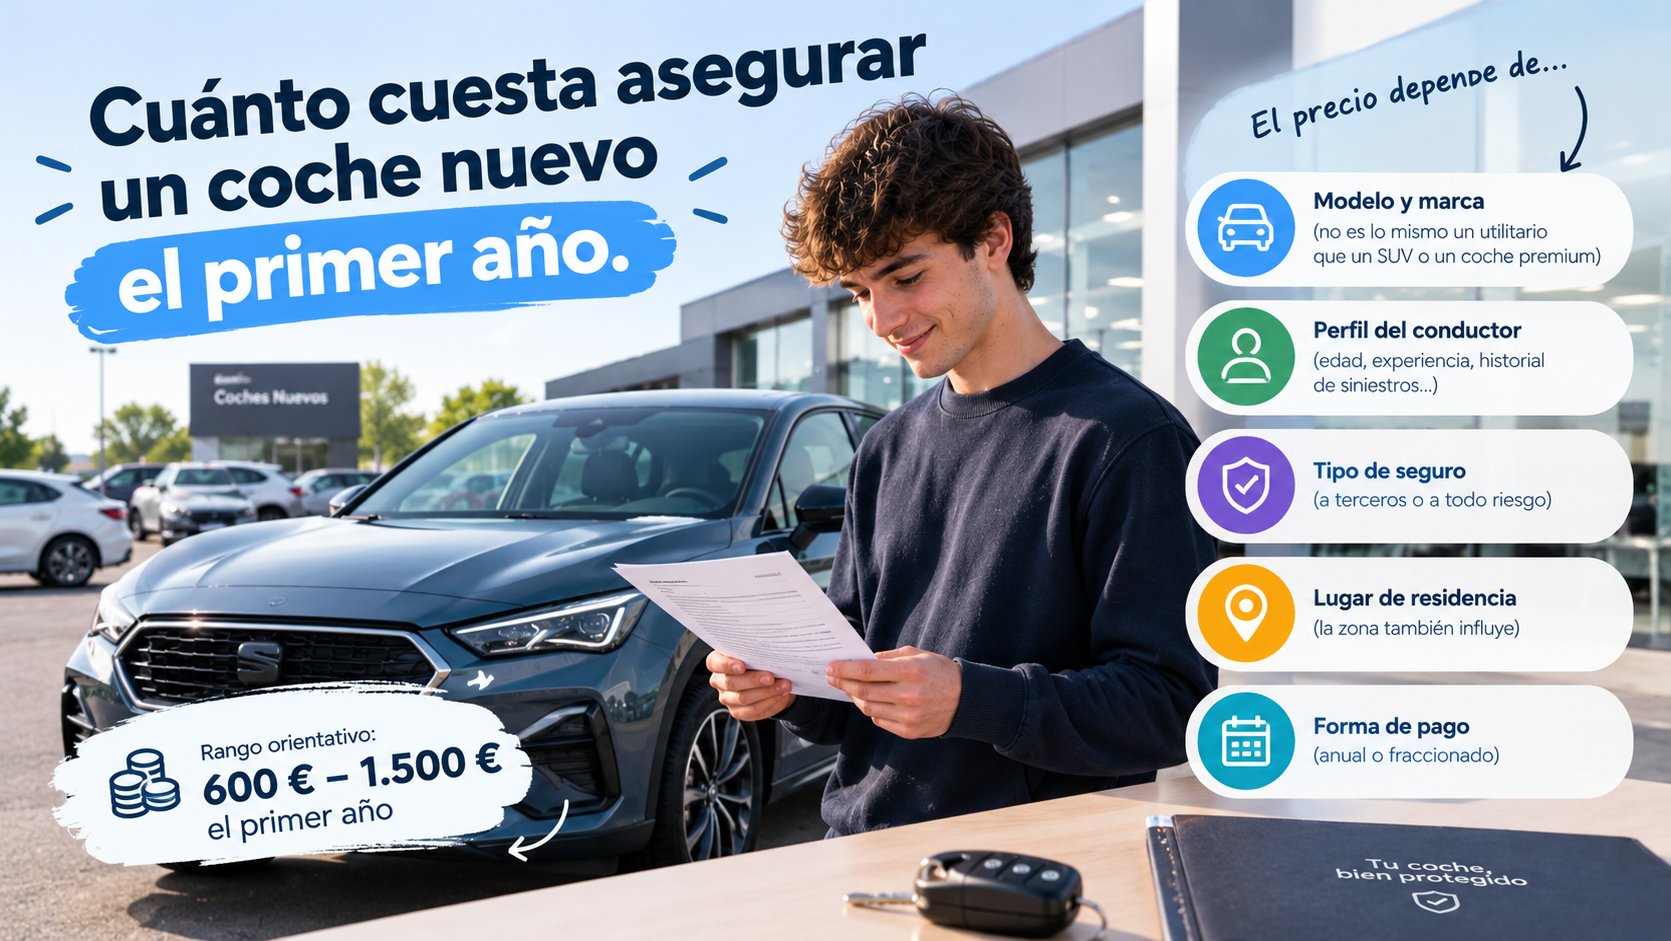
Cuánto cuesta asegurar un coche nuevo el primer año
Última actualización: octubre de 2026
Acabas de comprar un coche nuevo, o estás a punto de hacerlo, y te toca la parte menos emocionante: el seguro. Y aquí hay una trampa frecuente: te lo pueden ofrecer en el propio concesionario, con prisas, y muchas veces sin que compares nada.
Esta guía te explica cuánto cuesta realmente el seguro de un coche nuevo el primer año, qué cobertura te conviene, por qué el «valor a nuevo» es clave, y cómo asegurarte de no pagar de más antes de salir con las llaves en la mano.
En resumen:
- Por ley, no puedes sacar un coche nuevo del concesionario sin seguro, así que conviene tenerlo comparado antes de firmar.
- Para un coche nuevo, lo habitual es un todo riesgo, sobre todo los dos o tres primeros años.
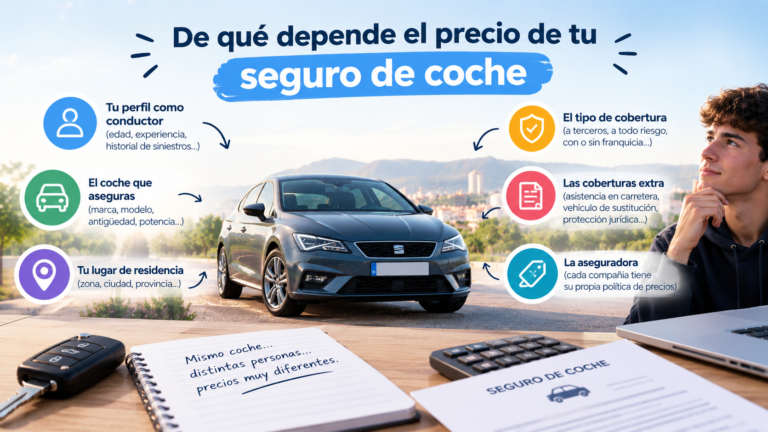
- El precio del primer año depende sobre todo de tu perfil, el valor del coche y la franquicia.
- Un todo riesgo con franquicia suele ser el mejor equilibrio entre precio y protección.
- Las ofertas de «seguro gratis el primer año» pueden ser buenas, pero revisa qué incluyen y cuánto sube al renovar.
Índice
- Qué tienes que hacer antes de salir del concesionario
- Cuánto cuesta: lo que dicen los datos
- Precio orientativo según tu perfil y tu coche
- Qué cobertura elegir en un coche nuevo
- El valor a nuevo, explicado
- Con franquicia o sin franquicia
- Seguro del concesionario o seguro propio
- Cómo pagar menos el primer año
- Qué hacer a partir del segundo año
- Preguntas frecuentes
1. Qué tienes que hacer antes de salir del concesionario
- Contrata el seguro antes de recoger el coche. La responsabilidad civil obligatoria debe estar en vigor desde el primer metro de circulación.
- Decide si traspasas tu póliza actual o contratas una nueva. Si ya tienes seguro de otro coche que vas a dejar de usar, puedes traspasarlo al nuevo, pero la aseguradora recalculará la prima según el valor del vehículo y probablemente te cobrará la diferencia.
- Ten a mano los datos del coche: modelo, versión, potencia, valor, número de bastidor y, si lo tienes, la matrícula o el permiso de circulación provisional. Consulta la lista de [documentos necesarios para contratar un seguro de coche] (Artículo 65).
- Pide presupuestos antes de firmar la compra, no después. Así sabes cuánto te va a costar el seguro y puedes decidir con tiempo.
Si el coche es nuevo, también te interesará leer qué pasa con tu [bonus-malus] (Artículo 26), porque el historial limpio que has ido acumulando es dinero.
2. Cuánto cuesta: lo que dicen los datos
Los precios medios del mercado cambian según quién los mida. Estas son las referencias más útiles:
- Todo riesgo sin franquicia (presupuestos): según el índice de Kelisto del segundo trimestre de 2026, esta modalidad alcanzó una media de unos 3.166 euros al año, un 12,7 % más que un año antes. Es la modalidad que más sube y la que arrastra al alza la media general.
- Media de todas las modalidades (presupuestos): unos 1.412 euros, también según Kelisto.
- Terceros ampliado (presupuestos): unos 567 euros, con una bajada interanual.
- Pólizas realmente contratadas: el comparador CHECK24 situó la prima media contratada en torno a 390 euros en mayo de 2026, mezclando todas las modalidades.
- Ofertas más baratas para perfiles muy favorables: guías de comparadores sitúan el todo riesgo con franquicia desde unos 260-350 euros anuales para conductores con buen historial, pero son casos con perfil excelente, no el precio que verá cualquiera.
¿Por qué tanta distancia? Porque los presupuestos medios incluyen todos los perfiles, también conductores jóvenes y coches potentes, mientras que las pólizas contratadas reflejan lo que acaban pagando quienes comparan y eligen la opción más barata. Las medias no son tu precio. Tu precio depende de tus datos.
Un apunte de Kelisto resume el problema: la fórmula más cara es mezclar poca experiencia al volante con un coche con cobertura completa. Si es tu caso, lee también nuestra guía del seguro de coche a los 18 años.
3. Precio orientativo según tu perfil y tu coche
Para que veas las proporciones, aquí tienes un cuadro con tres perfiles tipo. Son rangos ilustrativos, no tarifas de ninguna compañía:
| Perfil | Todo riesgo con franquicia (300 €) | Todo riesgo sin franquicia |
|---|---|---|
| A. 40 años, buen historial, compacto o utilitario nuevo (20.000-25.000 €) | 350-650 € | 550-1.000 € |
| B. 35 años, buen historial, SUV o coche de gama alta (35.000-45.000 €) | 450-900 € | 700-1.400 € |
| C. 25 años o poca experiencia, compacto nuevo | 900-1.800 € | 1.500-3.000 € o más |
Importante: estos rangos son estimaciones del autor para entender el orden de magnitud. Tu presupuesto real dependerá de tu provincia, tu historial, dónde aparcas, la potencia del coche y la compañía. En un conductor novel con un coche potente, el precio puede superar con creces estos valores.
La conclusión práctica: el perfil del conductor pesa tanto o más que el precio del coche. Para saber por qué, mira de qué depende el precio del seguro de coche.
4. Qué cobertura elegir en un coche nuevo
La recomendación más repetida por comparadores y aseguradoras es contratar un todo riesgo durante los primeros dos o tres años. Los motivos:
- Un coche nuevo vale mucho y se deprecia rápido. Una reparación seria o un robo sin cobertura de daños propios te saldría muy caro.
- La financiación lo suele exigir. Si compras a través de la financiera de la marca, es habitual que el contrato te obligue a mantener un todo riesgo mientras dure el préstamo. Revisa tu contrato.
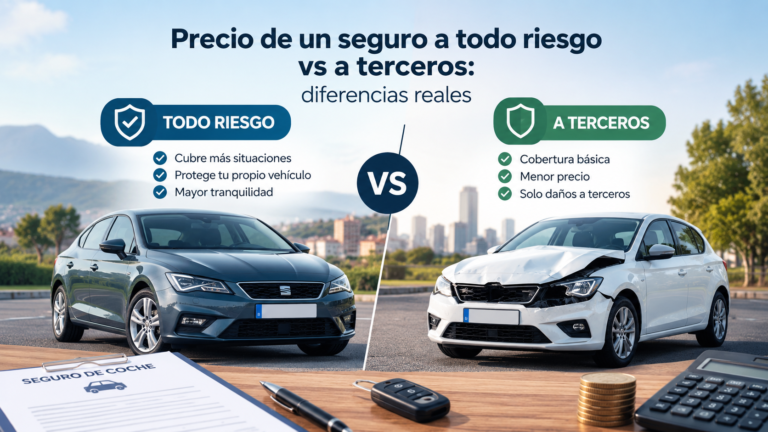
- Solo el todo riesgo incluye daños propios cuando el culpable eres tú. Lo explicamos en todo riesgo vs terceros.
- El valor a nuevo, la cobertura estrella para coches a estrenar, solo la ofrecen las pólizas más completas (veremos cómo funciona en la sección siguiente).
Coberturas que conviene mirar en un coche nuevo:
- Daños propios (en todo riesgo).
- Robo y [siniestro total] (Artículo 47) con indemnización a valor a nuevo.
- Reparación con recambios originales y, si te importa, en taller oficial.
- Accesorios y extras (techo solar, equipo de sonido, llantas especiales) declarados en la póliza.
- [Vehículo de sustitución] (Artículo 19) mientras el coche está en el taller.
- [Robo e incendio] (Artículo 20) con sus condiciones concretas.
Si tu coche es eléctrico o híbrido, consulta también el [seguro para coche eléctrico] (Artículo 33), porque la cobertura de la batería cambia el precio.
5. El valor a nuevo, explicado
Es la cobertura que más diferencia un seguro de coche nuevo del de un coche con años.
Qué es: si el coche sufre un siniestro total o un robo en los primeros años, la indemnización se calcula con el precio de catálogo del coche nuevo, no con su valor de mercado ya depreciado.
Cómo suele funcionar (varía según la compañía):
- Durante los dos primeros años se suele ofrecer el valor a nuevo. Algunas aseguradoras lo amplían a más tiempo.
- Después, la indemnización va cayendo por escalones: valor de adquisición, de reposición, mejorado y, por último, valor venal, que es el valor de mercado.
Por qué importa: si un año después de comprar tu coche te lo roban y solo cobras el valor de mercado, perderías una parte importante de lo que pagaste. Con el valor a nuevo, la compañía te devuelve algo mucho más cercano al precio de compra.
Qué debes hacer: al comparar presupuestos, fíjate en cuánto tiempo dura el valor a nuevo y en qué porcentaje cubre. Dos pólizas con el mismo precio pueden tener condiciones muy diferentes. Esa letra pequeña está en el condicionado.
6. Con franquicia o sin franquicia
Es la gran decisión de precio del primer año. La explicación completa está en nuestra guía [todo riesgo con franquicia vs sin franquicia] (Artículo 15) y en [qué es la franquicia] (Artículo 16). Aquí, lo esencial:
| Con franquicia | Sin franquicia | |
|---|---|---|
| Prima anual | Bastante más baja | La más alta |
| Cada siniestro | Pagas una cantidad fija (por ejemplo, 150-300 €) | No pagas nada |
| Valor a nuevo | Normalmente se mantiene intacto | Se mantiene |
| Para quién | Conductores prudentes que pueden asumir un pequeño gasto | Quien no quiere pagar nada en el taller |
Los comparadores coinciden en que un todo riesgo con franquicia suele ser el punto de equilibrio para la mayoría. La razón: pagas una cuota notablemente menor y solo asumes una cantidad concreta si das un parte. Como referencia, Kelisto indica que la diferencia entre un todo riesgo sin franquicia y un terceros ampliado supera los 2.600 euros anuales en las cifras medias, de modo que cada decisión de cobertura tiene mucho peso económico.
Un consejo práctico: si puedes asumir sin problema una franquicia de 300 euros, no pagues por una franquicia de 0. Eso sí, comprueba que la franquicia no se aplique a todos los daños (por ejemplo, algunas pólizas no la aplican a las lunas).
7. Seguro del concesionario o seguro propio
En el concesionario es habitual que te ofrezcan un seguro. A veces la oferta es muy buena, otras no. Qué mirar:
- «Seguro gratis el primer año». Algunas marcas lo incluyen, normalmente a través de su financiera y con una aseguradora concreta. Suele ser un todo riesgo con franquicia alta. Pregunta cuánto cuesta al renovar, porque el segundo año puede subir mucho. Para ese momento, tendrás que seguir la guía de [qué hacer ante una subida de prima] (Artículo 62) o [cambiar de seguro] (Artículo 59).
- Financiación con seguros añadidos. Es distinto al seguro del coche: algunos préstamos incluyen seguros de vida o de protección de pagos. Revisa el contrato y pregunta qué incluye cada cosa. Estos seguros suelen poder cancelarse en un plazo corto (a menudo 30 días), pero conviene confirmarlo en tu contrato o con un asesor.
- Tu derecho a comparar. El seguro del coche es un contrato independiente de la compra. Compara al menos tres o cuatro presupuestos antes de aceptar el del concesionario.
- Coches de empresa o renting. Si el coche no es tuyo, mira la guía de [seguro de coche de empresa y renting] (Artículo 39).
8. Cómo pagar menos el primer año
- Compara antes de comprar. Pide el presupuesto del modelo exacto que vas a comprar, y a ser posible compara dos versiones: la diferencia de potencia puede cambiar la prima.
- Elige una franquicia que puedas asumir. Subir de 150 a 300 euros baja la cuota notablemente, y no pierdes el valor a nuevo.
- Declara bien el uso y los kilómetros. Pagar por 20.000 km al año si haces 8.000 es tirar dinero. Usa también la [calculadora de coste] (Artículo 11) para tener una idea de tu rango.
- Aparca en garaje y compruébalo con la aseguradora.
- Recupera tu bonus. Si venías de otro coche, pide el certificado de siniestralidad y asegúrate de que se reconoce tu historial.
- Paga al año, no fraccionado, si puedes. Revisa [pagar al año o fraccionado] (Artículo 74).
- Negocia o compara antes de aceptar la renovación (te explicamos cómo en [negociar con tu aseguradora] (Artículo 75)).
- Revisa el código postal de residencia y el de pernocta: su efecto es importante, como cuenta [el código postal y el precio del seguro] (Artículo 78).
- Mira ideas generales en [seguro de coche barato sin perder coberturas] (Artículo 9) y en [15 formas de ahorrar] (Artículo 73).
9. Qué hacer a partir del segundo año
El seguro ideal del primer año no tiene por qué ser el del quinto:
- Años 1-2: todo riesgo con valor a nuevo.
- Años 3-5: puedes mantener un todo riesgo con franquicia o plantearte un terceros ampliado, según el valor del coche y tu tolerancia al riesgo.
- A partir del sexto o séptimo año: muchas guías recomiendan terceros o terceros ampliado, salvo que el todo riesgo tenga un precio similar. Lee [cuándo bajar de todo riesgo a terceros] (Artículo 79).
Revisa tu póliza cada año, un mes antes de la renovación. Si has comprado el coche de segunda mano en lugar de nuevo, tienes otra guía: [asegurar un coche de segunda mano] (Artículo 12). Y si quieres volver a ver el panorama general, empieza por cuánto cuesta un seguro de coche en España.
10. Preguntas frecuentes
¿Cuánto cuesta asegurar un coche nuevo el primer año? Depende del coche y de tu perfil. Con buen historial y un compacto, un todo riesgo con franquicia puede moverse en torno a unos pocos cientos de euros; un conductor joven con un coche potente puede pagar varios miles. Lo fiable es pedir presupuestos con los datos reales.
¿Puedo sacar el coche del concesionario sin seguro? No. El seguro de responsabilidad civil obligatoria debe estar en vigor antes de circular.
¿Es obligatorio el todo riesgo en un coche nuevo? La ley solo exige el seguro obligatorio. Sin embargo, si lo financias, el contrato suele exigirte un todo riesgo mientras dure el préstamo. Revisa tu contrato.
¿Qué es el valor a nuevo? Es la cobertura que indemniza, en caso de siniestro total o robo, con el precio del coche nuevo en lugar de su valor de mercado. Suele aplicarse en los primeros años y varía según la compañía.
¿Me conviene el seguro que me ofrece el concesionario? Puede ser competitivo, pero no tienes por qué aceptarlo. Compáralo con otros presupuestos y fíjate sobre todo en la franquicia y en lo que costará al renovar.
¿Puedo traspasar el seguro de mi coche anterior al nuevo? Sí, normalmente. La aseguradora recalculará la prima según el nuevo vehículo, por lo que lo habitual es que pagues la diferencia.
¿Cuánto sube el seguro al renovar el segundo año? Depende de la compañía y de si has dado partes. Si el primer año fue una promoción, la subida puede ser importante, así que compara antes de renovar.
Conclusión
El seguro de un coche nuevo no es un trámite que resolver con prisa en el concesionario. Es una decisión de varios cientos o miles de euros al año, y la diferencia entre aceptar la primera oferta y comparar puede ser grande.
La fórmula que mejor funciona para la mayoría: un todo riesgo con franquicia razonable y valor a nuevo, contratado tras comparar varios presupuestos, y revisado cada año.
Fuentes consultadas
- Kelisto, índice de precios del seguro de coche del segundo trimestre de 2026, y su cobertura en prensa económica.
- CHECK24 España, nota de prensa sobre la prima media del seguro de coche en mayo de 2026.
- Selectra, guías sobre seguro de coche nuevo y todo riesgo.
- Rastreator, guía sobre cómo asegurar un coche nuevo.
- Mapfre y Zurich, artículos sobre cómo asegurar un coche nuevo y el traspaso de seguros.
- OCU, informe sobre seguros de automóvil (valor a nuevo y escalas de indemnización).
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio. Los precios y coberturas dependen de cada compañía y perfil: consulta siempre el condicionado antes de contratar.