Seguro de coche con lunas: cuándo merece la pena
Última actualización: 6 de octubre de 2026 · Revisado por: Juan Jiménez
Resumen rápido
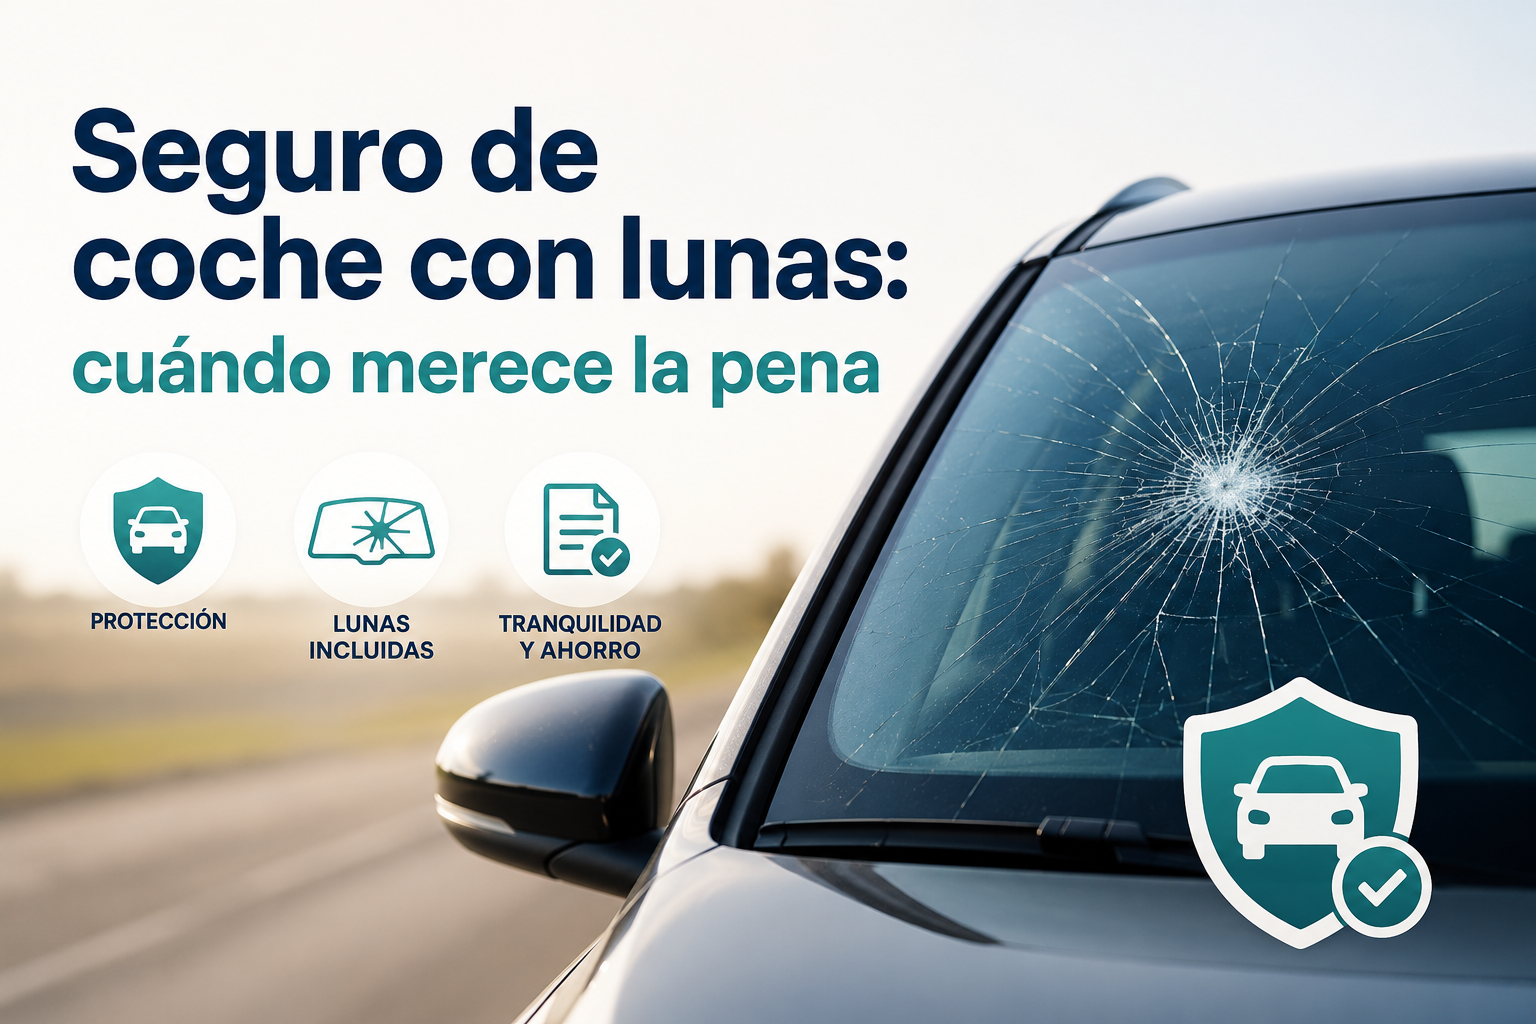
- La cobertura de lunas paga la reparación o sustitución del parabrisas, la luna trasera y las lunas laterales cuando se rompen. Viene incluida en el terceros con lunas, el terceros ampliado y el todo riesgo, pero no en el terceros básico.
- Cambiar un parabrisas puede costar entre 200 y 450 €, y bastante más si el coche lleva cámaras y sensores de asistencia a la conducción (ADAS).
- Suele compensar si tu coche es relativamente moderno o conduces mucho por carretera. En un coche muy antiguo y de bajo valor, el extra puede no salirte a cuenta.
Qué cubre la cobertura de lunas
La cobertura de lunas cubre los gastos de reparar o sustituir el parabrisas delantero, la luneta trasera, las lunas laterales y, en muchas pólizas, el techo solar cuando se rompen. Según Prima Seguros, la rotura debe ser accidental, por causas externas, violentas e involuntarias.
En qué modalidades viene incluida:
| Modalidad | ¿Incluye lunas? |
|---|---|
| Terceros básico | No |
| Terceros con lunas | Sí (es justo lo que la diferencia del básico) |
| Terceros ampliado | Sí, junto con robo e incendio |
| Todo riesgo con franquicia | Sí |
Si quieres ver las diferencias entre modalidades, consulta seguro a terceros básico frente a ampliado y tipos de seguro de coche.
Cuánto cuesta reparar o cambiar una luna
Aquí está el motivo por el que mucha gente añade esta cobertura. Los precios dependen del daño, del modelo y de la tecnología del cristal:
| Trabajo | Precio orientativo |
|---|---|
| Reparar un impacto pequeño (resina inyectada) | Entre 60 y 120 € |
| Cambiar un parabrisas estándar | Entre 200 y 450 € |
| Parabrisas con sensores o cámara ADAS | Entre 450 y 800 € |
| Luna trasera con luneta térmica | Entre 200 y 400 € |
| Calibración de la cámara ADAS tras el cambio | Entre 80 y 300 €, según la fuente |
Dos matices:
- Reparar sale mucho más barato que sustituir. Un impacto menor que se repara por unos 70-90 € puede acabar en un cambio completo si la grieta se extiende. En general, solo se repara si el daño es menor de unos 40 mm (como una moneda de 2 €), está a más de 5 cm del borde y fuera del campo de visión del conductor.
- Los coches con ADAS necesitan recalibrar la cámara tras sustituir el parabrisas. Esta operación aparece a menudo como un extra en la factura, y las fuentes sitúan su precio en rangos distintos (de 80 a 300 €).
Ejemplo numérico: un cambio de parabrisas con cámara ADAS de unos 600 €, más una calibración de 150 €, sumaría 750 € de golpe si no tienes la cobertura.
Cuánto cuesta añadir las lunas al seguro
No existe una cifra única del sobreprecio, porque cambia con la aseguradora, el coche y tu perfil. Lo que sí podemos decir:
- Según Mutua, añadir lunas a un terceros ampliado supone un incremento moderado de la prima.
- Una comparativa de Acierto sitúa la póliza a terceros con lunas más barata en 275 € al año (ejemplo concreto de una compañía, no una media).
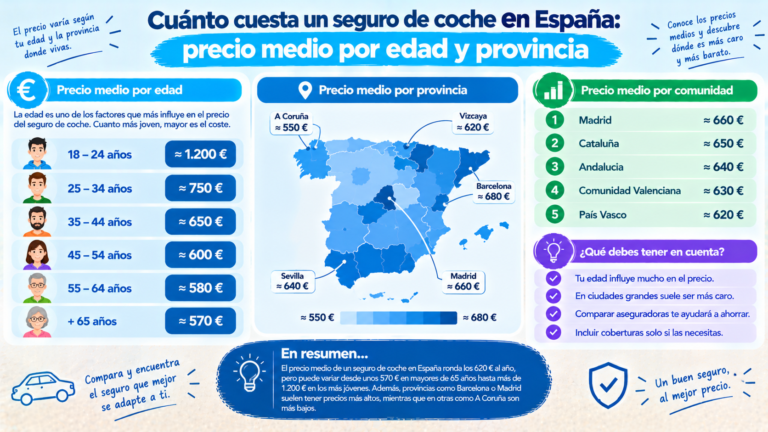
- Como referencia de la escala real, en cotizaciones de SeguroMatch (junio-septiembre de 2026) la mediana de la oferta más barata a terceros fue de 645 € al año para conductores con 10 años o más de carné (ver cuánto cuesta un seguro de coche por edad y provincia).
Haz tu propio cálculo (punto de equilibrio):
- Cotiza el mismo seguro con y sin lunas y anota la diferencia anual.
- Divide el coste de cambiar tu parabrisas entre esa diferencia.
Ejemplo ilustrativo (cifras inventadas para explicar el método): si añadir lunas te cuesta 40 € al año y cambiar tu parabrisas cuesta 400 €, la cobertura sale a cuenta si necesitas un cambio al menos una vez cada 10 años (400 ÷ 40). Si tu coche lleva ADAS y el cambio con calibración cuesta 750 €, el plazo se alarga: con un cambio cada 19 años (750 ÷ 40) ya empatas. Cuanto más caro es el cambio, antes se amortiza la cobertura.
Pide siempre el desglose por coberturas de tu aseguradora para saber cuánto pagas realmente por las lunas.
Cuándo merece la pena y cuándo no
| Situación | ¿Compensa incluir lunas? | Por qué |
|---|---|---|
| Coche con cámara o sensores en el parabrisas (ADAS) | Normalmente sí | El cambio y la calibración pueden superar los 600 € |
| Conduces mucho por autovía o carretera | Normalmente sí | Mayor exposición a impactos de piedras |
| Quieres un seguro más completo sin llegar al todo riesgo | Sí, con terceros ampliado | Incluye lunas, robo e incendio |
| Coche muy antiguo, de poco valor y lunas baratas | Puede que no | La diferencia de prima puede acercarse al coste de un cambio |
| Presupuesto muy ajustado y coche con pocos kilómetros | Depende | Haz el cálculo del punto de equilibrio |
Según Caser, la rotura de lunas es el siniestro más habitual, algo que conviene tener en cuenta al decidir, aunque se trata de una fuente comercial.
Alternativa: si además te preocupa el robo o el incendio, compara el terceros con lunas con el terceros ampliado (ver cobertura de robo e incendio), que a veces cuesta solo un poco más.
Qué revisar en la póliza antes de contratar
- Qué lunas cubre: parabrisas, trasera, laterales y techo solar.
- Reparación y sustitución: comprueba que cubre las dos, no solo el cambio completo.
- Límites y franquicias: algunas pólizas aplican una franquicia o un tope en las lunas. Ver qué es la franquicia.
- Calibración ADAS: pregunta si la incluye cuando sustituyen el parabrisas.
- Taller: si tienes que ir a la red concertada de la aseguradora o puedes elegir.
- Exclusiones: daños anteriores a la contratación, o lunas no homologadas. Según Mutua, las lunas tintadas están cubiertas siempre que estén homologadas.
- Número de siniestros de lunas por año, por si hay límite.
Qué hacer si se te rompe una luna
- Repara el impacto cuanto antes: una grieta pequeña puede extenderse y obligar a sustituir el cristal.
- Avisa a tu aseguradora y pregunta qué taller debes usar.
- Haz fotos del daño y guarda la factura si adelantas el pago.
- Pide que recalibren la cámara si tu coche tiene ADAS.
Según Prima, la reparación o sustitución de una luna no afecta al precio del seguro al renovar ni a tu historial de siniestralidad, salvo que se repita con frecuencia o haya indicios de fraude. Ver cómo funciona el bonus-malus.
Preguntas frecuentes
¿Qué cubre el seguro a terceros con lunas? La responsabilidad civil obligatoria y la reparación o sustitución de las lunas del coche cuando se rompen.
¿El terceros ampliado incluye lunas? Sí. El terceros ampliado añade al terceros básico las lunas, el robo y el incendio.
¿Cuánto cuesta cambiar el parabrisas? Entre 200 y 450 € en un coche estándar, y entre 450 y 800 € si lleva sensores o cámara ADAS, según las fuentes consultadas.
¿Si se me rompe una luna me sube el seguro? Según Prima, no, salvo que ocurra de forma reiterada o haya indicios de fraude.
¿Se cubren las lunas tintadas? Según Mutua, sí, siempre que estén homologadas.
¿Compensa tener lunas en un coche viejo? Depende del coste del cambio y de la diferencia de prima. Haz el cálculo del punto de equilibrio con tus cifras.
Siguiente paso
Ya sabes cuánto puede costarte una luna y cómo calcular si te compensa. Lo más útil ahora es cotizar con y sin lunas para ver la diferencia real de tu perfil.
Lecturas relacionadas:
- Seguro a terceros básico frente a ampliado: qué cubre cada uno
- Seguro a todo riesgo con franquicia frente a sin franquicia
- Cobertura de robo e incendio: qué incluye y qué excluye
Fuentes y metodología
- Qué cubre la cobertura de lunas: Prima Seguros, Mutua, Generali, SegurCaixa Adeslas, Caser y Check24 (consultados en octubre de 2026).
- Precios de reparación y sustitución de lunas, y calibración ADAS: Glassdrive, Motor16 y webs especializadas en recambios y cristalería. Las cifras son orientativas y varían entre fuentes.
- Precios de pólizas: comparativa de Acierto (póliza concreta) y SeguroMatch (medianas de cotizaciones reales a terceros).
Limitaciones: no hay estadística oficial sobre el sobreprecio de la cobertura de lunas ni sobre la frecuencia de este siniestro, y las condiciones varían mucho entre aseguradoras.
Este artículo es informativo y no constituye una recomendación de contratación. Los precios y las condiciones cambian con frecuencia; lee siempre las condiciones de tu póliza.