Asegurar un coche a nombre de otra persona: riesgos y alternativas
Última actualización: octubre de 2026
Es una situación muy habitual: el coche lo conduces tú, pero el seguro lo contrata tu padre, tu pareja o un amigo, porque a su nombre sale más barato o porque tú todavía no tienes historial. ¿Se puede? ¿Qué pasa si hay un accidente? ¿Qué alternativas hay? En esta guía te explicamos cuándo se puede asegurar un coche a nombre de otra persona, qué riesgos tiene hacerlo mal y qué opciones legítimas existen. Un aviso desde el principio: no hemos encontrado precios sobre este tema, así que no te damos ninguna cifra de ahorro. Y un segundo aviso: la clave de todo es declarar los datos reales a la aseguradora.
En resumen
- Sí se puede, con matices. El tomador (quien contrata y paga) no tiene por qué ser el propietario del coche (Acierto). Mapfre añade que es posible siempre que la aseguradora acepte la operación y la información sea veraz.
- El problema no es quién firma, sino quién conduce. Si alguien usa el coche con regularidad, debe figurar como conductor habitual. Si no, la aseguradora podría limitar coberturas o reclamar después lo que haya pagado (RACE).
- La responsabilidad civil obligatoria suele cubrir a terceros aunque el conductor no figure en la póliza, pero los daños de tu propio coche no están garantizados (RACE).
- La alternativa más segura: declarar al conductor real (como habitual, segundo conductor u ocasional) o que la póliza vaya a nombre de quien realmente usa el coche.
Las cuatro figuras: propietario, tomador, asegurado y conductor habitual
Para entender el tema conviene distinguir cuatro papeles que, a menudo, coinciden en la misma persona, pero no siempre:
| Figura | Qué es | Fuente |
|---|---|---|
| Propietario | Quien figura como titular en el Permiso de Circulación y en el Registro de Vehículos de la DGT | Mapfre |
| Tomador | Quien contrata la póliza, paga la prima y gestiona los cambios y renovaciones. No tiene por qué ser el propietario | Acierto, Mapfre |
| Asegurado | Quien recibe la cobertura. Puede ser distinto del tomador y del propietario | Acierto |
| Conductor habitual | Quien usa el coche con mayor frecuencia. Influye mucho en el precio, y la aseguradora necesita conocerlo | Acierto, Mapfre |
Es decir: el nombre del tomador no es lo que más pesa en el precio. Lo que importa a la aseguradora es quién conduce de verdad y con qué frecuencia.
¿Se puede asegurar un coche a nombre de otra persona?
Sí. Según Acierto (guía publicada el 28/05/2024 y actualizada el 10/06/2026), el tomador puede ser distinto del conductor habitual, y esto debe indicarse al contratar o comunicarse a la aseguradora si hay cambios. Mapfre (8 de septiembre de 2026) lo confirma con una condición: que la aseguradora acepte la operación y que la información sea veraz. Añade que el consentimiento del propietario suele bastar, aunque en algunos casos pueden pedir documentación adicional.
Dicho de otro modo: no está prohibido que una persona pague y contrate el seguro de un coche que usa otra. Lo que no se puede es dar datos falsos sobre quién lo conduce.
Casos habituales
Mapfre cita estos ejemplos frecuentes:
- Padres que aseguran el coche de sus hijos, o al revés.
- Parejas en las que el vehículo está a nombre de uno solo.
- Vehículos en trámite de herencia.
- Vehículos de empresa con uso particular autorizado.
También es común en jóvenes que acaban de sacarse el carnet. Si es tu caso, tienes más contexto en seguro de coche a los 18 años y en seguro de coche para noveles.
Los riesgos de declarar mal al conductor habitual
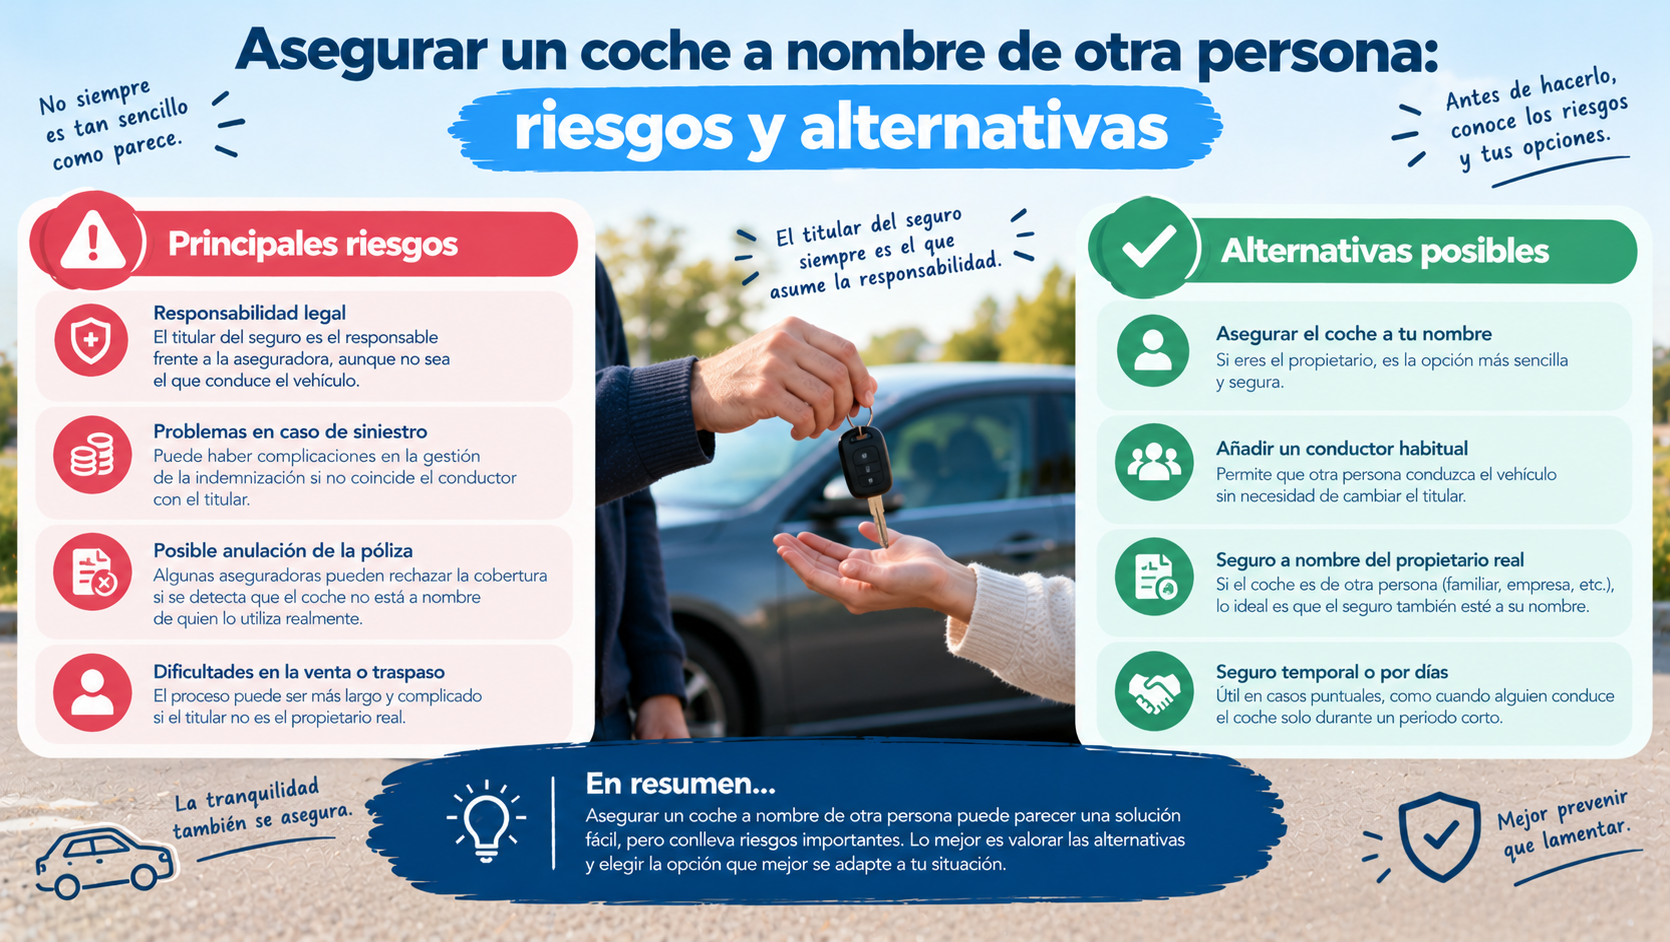
Aquí está el núcleo del artículo. Según las fuentes consultadas:
- Acierto indica que, si el hijo usa el coche habitualmente, debe figurar como conductor habitual, no como segundo conductor. Los conductores jóvenes tienen primas más altas y la aseguradora puede rechazar la propuesta.
- Mapfre señala que declarar como conductor habitual a alguien que no lo es «puede generar problemas importantes si se produce un accidente».
- Total Renting (publicado el 16/10/2024) añade que algunas aseguradoras pueden rechazar la cobertura si sospechan que se busca abaratar la póliza de forma fraudulenta.
Lo que dice la ley (con cautela). El artículo 10 de la Ley de Contrato de Seguro obliga al tomador a declarar las circunstancias que conoce y que pueden influir en la valoración del riesgo. Según un resumen jurídico (civil-mercantil.com, 15/03/2022, basado en una sentencia del Tribunal Supremo), si hay inexactitudes el asegurador puede rescindir el contrato en el plazo de un mes, y si el siniestro ocurre antes, la prestación se reduce proporcionalmente a la diferencia entre la prima pagada y la que correspondería al riesgo real. Esa reducción no se aplica si hay dolo del tomador, caso en el que el asegurador puede quedar liberado de pagar. Es un resumen de una web secundaria: la fuente fiable es el texto de la ley en el BOE y, para tu caso, un abogado.
En la práctica, el riesgo no es solo perder el ahorro: es que te pidan devolver o que te reduzcan lo que cobras justo cuando más lo necesitas.
Qué pasa en un accidente
Según RACE (10/03/2026):
- El seguro está vinculado al vehículo, no al conductor. Por eso la aseguradora suele cubrir los daños a terceros aunque el conductor no figure en la póliza, siempre que tenga permiso de conducir y use el coche con autorización.
- Los daños propios no están garantizados de forma automática: dependen de la póliza y del perfil del conductor. En un seguro a terceros, los daños de tu coche no están cubiertos.
- Si el conductor no declarado usa el coche con regularidad, la aseguradora puede limitar coberturas o reclamar después lo pagado.
- Existe el derecho de repetición: la aseguradora puede pagar primero a los perjudicados y reclamar después esas cantidades al conductor o al asegurado, por ejemplo si se incumplieron condiciones de la póliza.
- El siniestro puede implicar pérdida de bonificaciones o subida de prima en la renovación.
Sobre el uso puntual, las fuentes se matizan entre sí:
- Acierto: las aseguradoras suelen cubrir a conductores no incluidos solo si tienen más de 26 años y el uso es muy puntual; si el conductor es menor de esa edad o tiene menos de dos años de carné, el seguro no cubriría un siniestro.
- Total Renting: por lo general cubren a conductores no declarados si el uso es ocasional y la persona cumple requisitos como tener más de 26 años o experiencia suficiente.
No generalices: las condiciones cambian de una aseguradora a otra. Mira siempre tu póliza.
Alternativas legítimas
Si el coche lo va a usar principalmente otra persona, estas son las opciones más seguras:
- Que el seguro vaya a nombre de quien realmente conduce el coche (y, si hace falta, cambiar la titularidad del vehículo o de la póliza). Para esto último, mira cómo cambiar de titular un seguro de coche.
- Mantener a otra persona como tomador, pero declarar al conductor real. Acierto lo describe como posible: incluir al conductor como habitual, segundo conductor u ocasional según el uso real.
- Añadir al joven a la póliza familiar como conductor. Te explicamos cuánto sube en añadir un conductor al seguro.
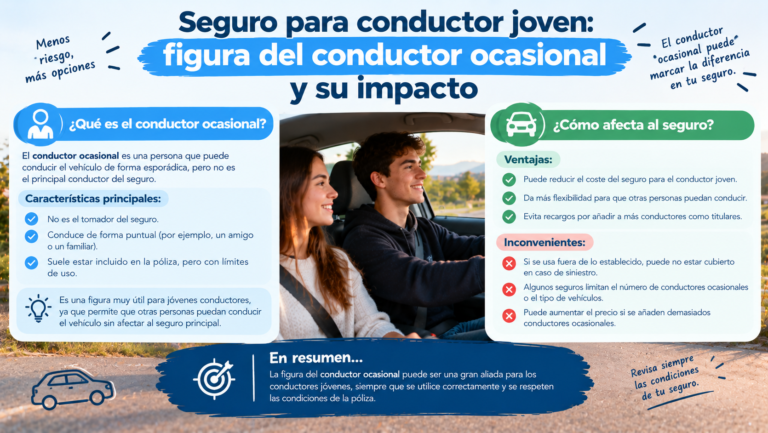
- Declararlo como conductor ocasional solo si el uso es realmente esporádico: conductor ocasional.
- Comparar varias aseguradoras. Las diferencias de precio entre compañías pueden ser grandes y a veces compensa más que cualquier «truco». Tienes ideas en 15 formas de ahorrar en el seguro de coche.
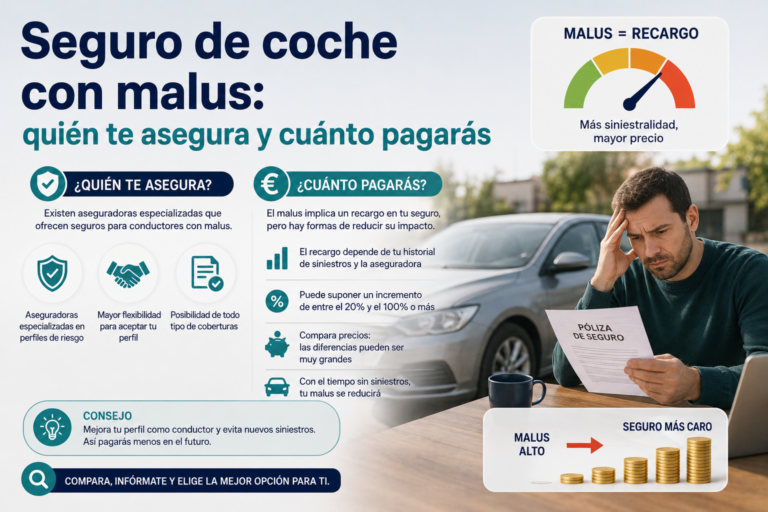
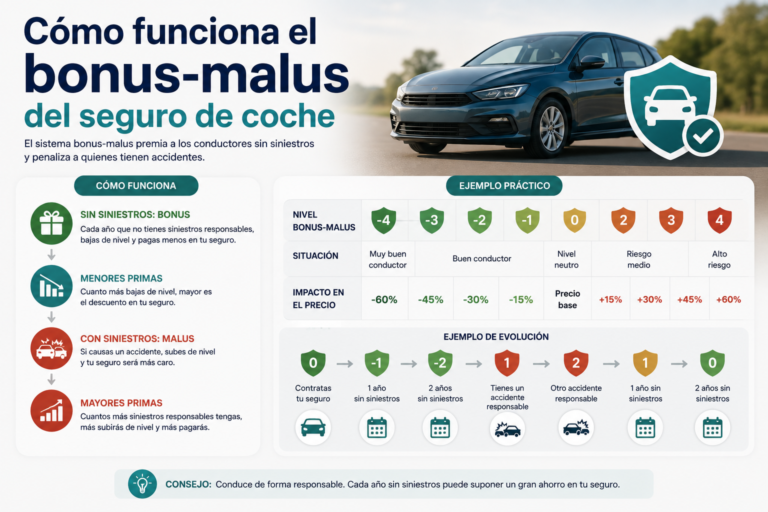
Sobre el bonus: no hemos encontrado una fuente que explique a quién se asigna el bonus cuando el tomador no es el conductor habitual. Lo habitual es preguntarlo a la aseguradora antes de contratar. Para entender cómo funciona, mira cómo funciona el bonus-malus.
Qué documentos suelen pedir
Según Mapfre, la documentación habitual incluye:
- DNI del tomador.
- Permiso de circulación.
- Ficha técnica o tarjeta ITV.
- Datos del propietario.
- Datos del conductor habitual y de los ocasionales.
- Historial de siniestralidad si procede.
- Información sobre el uso previsto.
Según Acierto, la aseguradora podría pedir además un certificado de titularidad de la cuenta y una autorización de domiciliación si el pagador no es el tomador. Para una lista más general, consulta qué documentos necesitas para contratar un seguro de coche.
Preguntas frecuentes
¿Puedo asegurar un coche que no es mío? Sí. El tomador no tiene por qué ser el propietario. Eso sí: la aseguradora debe aceptarlo y los datos deben ser veraces (Mapfre).
¿El seguro a nombre de mis padres sale más barato? No hemos encontrado datos que lo midan. Lo que sí sabemos es que el conductor habitual influye mucho en el precio y que debe declararse correctamente.
¿Qué pasa si tengo un accidente y no figuro en la póliza? La responsabilidad civil suele cubrir a terceros si tienes carné y uso autorizado, pero la aseguradora puede limitar coberturas o reclamar después, sobre todo si el uso es habitual (RACE).
¿Puedo conducir el coche de otra persona de vez en cuando? Según Acierto, las aseguradoras suelen cubrir a conductores no incluidos solo con más de 26 años y uso muy puntual. Comprueba tu póliza.
¿Es un fraude asegurar a nombre de otra persona? No en sí mismo. El problema es declarar un conductor habitual que no lo es. Total Renting advierte de que algunas aseguradoras pueden rechazar la cobertura si sospechan que se busca abaratar la póliza de forma fraudulenta.
¿Quién se queda el bonus? No lo hemos podido confirmar en ninguna fuente. Pregúntalo a tu aseguradora.
¿Qué pasa si la aseguradora descubre que he declarado mal? Según un resumen jurídico del art. 10 LCS, puede rescindir el contrato en un mes y reducir la indemnización proporcionalmente (o liberarse del pago si hay dolo). Compruébalo en el BOE o con un abogado.
Conclusión
Asegurar un coche a nombre de otra persona es legal y habitual, pero solo funciona si declaras al conductor real. Intentar abaratar la póliza ocultando quién conduce puede costarte la cobertura justo en el momento del siniestro. Si el coche lo usas tú, lo más sencillo es que figures como conductor habitual, o ir a tu nombre cuando puedas. Compara presupuestos y pregunta siempre a la aseguradora cómo trata tu caso.
Fuentes consultadas
- Acierto: seguro de coche a nombre de otra persona (publicada 28/05/2024, actualizada 10/06/2026) y partes del contrato de seguro (actualizada 10/06/2026).
- Mapfre: asegurar un coche a nombre de otra persona (8 de septiembre de 2026).
- RACE: qué pasa si alguien tiene un accidente con mi coche (10/03/2026).
- Total Renting: ¿se puede circular con el seguro a nombre de otra persona? (16/10/2024).
- civil-mercantil.com: deber de declaración del riesgo, art. 10 de la Ley de Contrato de Seguro (15/03/2022, fuente secundaria; contrastar con el BOE).
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio ni jurídico. Las condiciones varían según aseguradora y póliza. Consulta siempre las condiciones de tu póliza con tu aseguradora o con un mediador autorizado, y un abogado para cuestiones legales concretas.