Cómo cambiar de titular un seguro de coche
Última actualización: octubre de 2026
Cuando vendes, regalas o heredas un coche, hay una pregunta que casi nadie se hace a tiempo: ¿qué pasa con el seguro? Cambiar de titular un seguro de coche no es automático, no es lo mismo que cambiar el coche de nombre en Tráfico y tiene plazos que conviene respetar. En esta guía te explicamos los casos más habituales, qué dice la ley, qué dicen las aseguradoras (y dónde no se ponen de acuerdo las fuentes) y qué hacer paso a paso.
En resumen
- El seguro y el coche tienen «titulares» distintos: el tomador es quien contrata el seguro; el propietario es quien figura en la DGT. Pueden no coincidir.
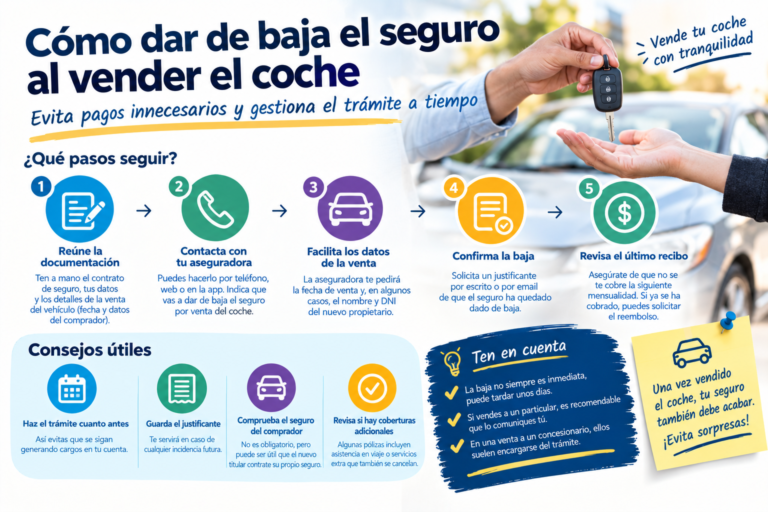
- Al vender, la póliza no se cancela sola. Según Mapfre y Repsol, no pasa automáticamente al comprador y debes avisar a la aseguradora.
- La ley prevé plazos de 15 días en la transmisión del objeto asegurado (Ley 50/1980, arts. 34 y 35), pero verifica el texto vigente en el BOE.
- Puedes cambiar de titular, trasladar la póliza a otro coche o cancelar. La aseguradora puede aceptar, ajustar la prima o rechazar.
- La devolución de prima varía según la aseguradora: las fuentes no coinciden.
- Avisa tú, sin esperar al comprador. Y presenta la notificación de venta en la DGT.
Titular del seguro y propietario del coche
- Tomador: la persona que firma y paga el seguro.
- Propietario / titular del vehículo: quien figura en el registro de la DGT.
- Conductor habitual: quien más usa el coche, y cuyos datos influyen en la prima.
Muchas webs hablan de «titular» sin distinguir. Conviene hacerlo, porque cambiar el coche de nombre en Tráfico no cambia el seguro y al revés. Si cambias el propietario, la aseguradora tiene que saberlo.
Qué dice la ley
Según el texto original de la Ley 50/1980 de Contrato de Seguro (copia del Congreso, sin consolidar):
- Art. 34: en la transmisión del objeto asegurado, el adquirente se subroga en el momento de la enajenación; el asegurado debe comunicar por escrito al adquirente que existe el contrato, y una vez hecha la transmisión debe comunicarlo por escrito al asegurador. Ambos son solidariamente responsables de las primas vencidas en ese momento.
- Art. 35: el asegurador puede rescindir el contrato dentro de los 15 días siguientes a tener conocimiento de la transmisión, y queda obligado durante un mes desde que lo notifica; el adquirente también puede rescindirlo por escrito.
- Art. 37: estas normas se aplican también en caso de muerte.
Importante: este es el texto de 1980, y el art. 34 contiene una excepción para pólizas nominativas de riesgos no obligatorios. Comprueba la versión consolidada en el BOE o consulta con un profesional, porque en la práctica las aseguradoras aplican sus condiciones.
Si vendes el coche
Las fuentes coinciden en lo básico: la póliza no se cancela sola y debes avisar. Difieren en los detalles:
| Fuente | Qué dice |
|---|---|
| Mapfre (15/07/2024; modif. 13/11/2025) | La póliza no pasa automáticamente al comprador. Puedes mantenerla para otro vehículo o cancelarla y recibir la prima no consumida |
| Repsol (29/01/2026; act. 05/05/2026) | No pasa automáticamente. Las aseguradoras «generalmente» no devuelven prima: la guardan 6-12 meses para otro coche |
| Rankia (21/11/2019; act. 02/09/2026) | Tres opciones: cancelar con prorrata, trasladar a otro vehículo o ceder al comprador con aceptación de la aseguradora |
Cómo se explica la diferencia: no lo sabemos con certeza. Depende de la aseguradora y de las condiciones de tu póliza, así que pregunta por escrito qué hará con la prima no consumida. Si cancelas, mira cuándo y cómo cancelar el seguro de coche.
La DGT (sede electrónica) establece que el comprador debe hacer el cambio de titularidad en 30 días desde la firma del contrato, con una tasa de 55,70 € en la transferencia ordinaria (comprueba la cifra vigente), y que el vendedor debe presentar la notificación de venta «nada más efectuar la operación», con lo que queda eximido de responsabilidad por sanciones mientras no se haga el cambio. La DGT no habla del seguro.
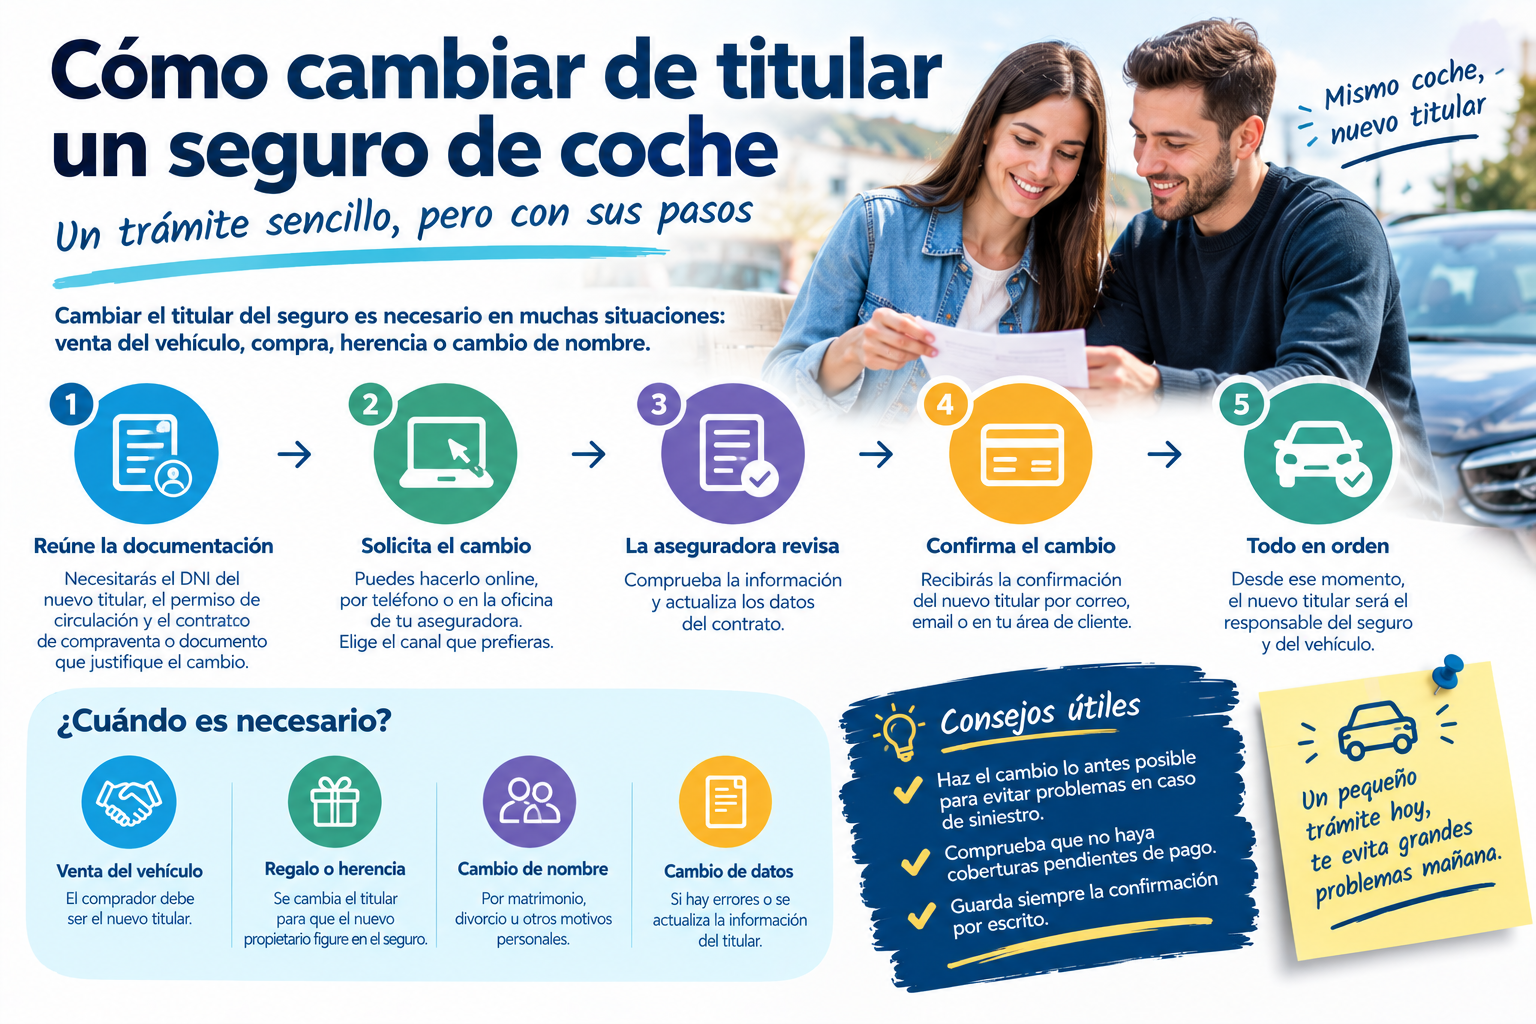
Si cambia el tomador (familiar, pareja, herencia)
Si el coche se queda en la familia, puedes pedir a la aseguradora que cambie el tomador o el conductor principal. Según Mapfre:
- Avisas a la aseguradora con los datos del nuevo titular.
- En caso de fallecimiento, aportas documentación que acredite quién hereda.
- La aseguradora evalúa el perfil: edad, antigüedad del carnet y historial.
- Puede aceptar (quizá con ajuste de prima) o rechazar, y si rechaza debe explicarlo por escrito y devolver la parte de prima no consumida.
Mapfre indica que los herederos deben informar por escrito en los 15 días posteriores a la transferencia del vehículo, y que el aviso por fallecimiento debe darse «lo antes posible». No hemos encontrado una lista oficial de documentos: pídela a tu aseguradora. Tampoco hemos leído fuentes específicas sobre donaciones.
El precio puede cambiar. Un heredero joven o con poca experiencia puede pagar más: mira seguros de coche para conductores jóvenes. Si no te sale a cuenta, compara con cómo cambiar de seguro de coche paso a paso.
Qué puede decidir la aseguradora
- Aceptar el cambio con la misma prima o con una distinta.
- Rechazarlo, con motivos por escrito, según Mapfre.
- Rescindir el contrato en los 15 días siguientes a conocer la transmisión, según el art. 35 original.
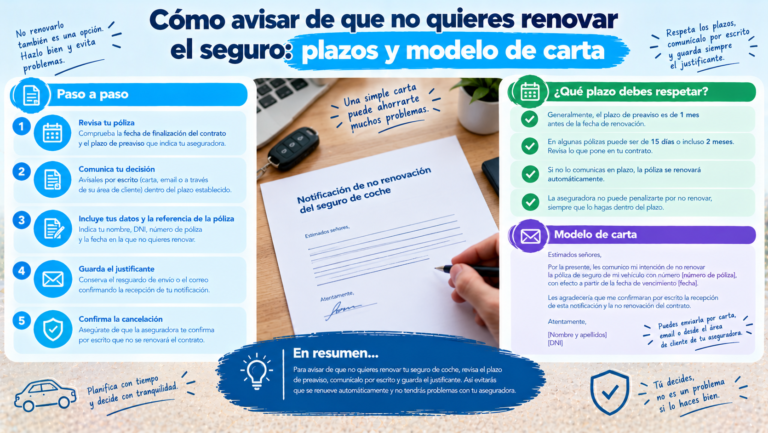
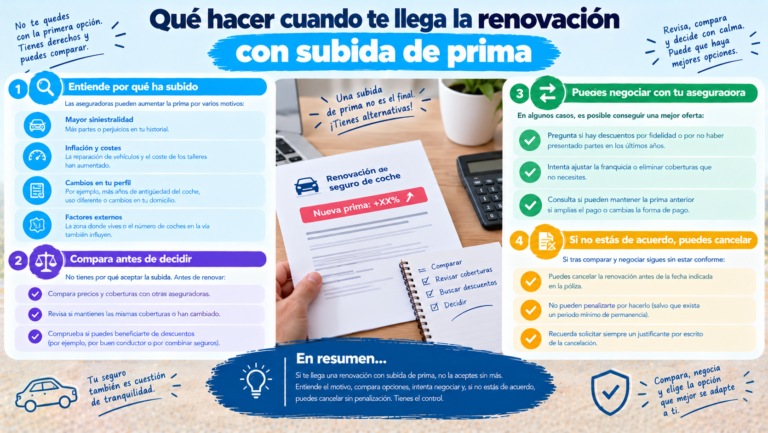
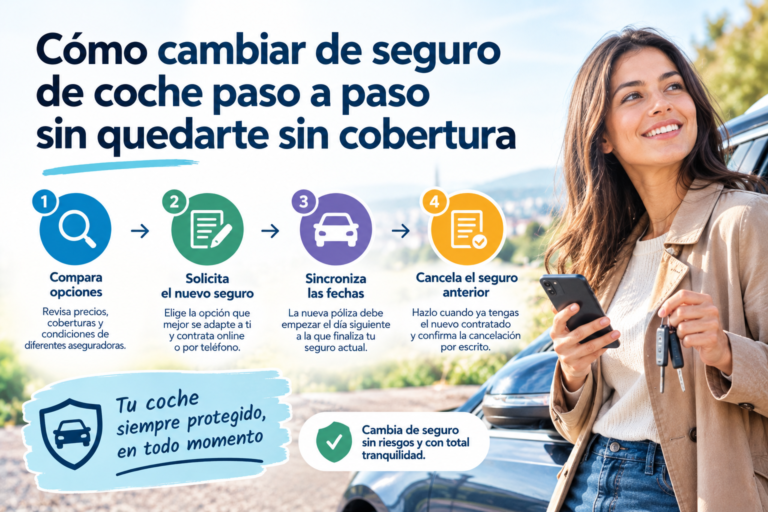
Si no te interesa renovar con ella, mira cómo avisar de que no quieres renovar el seguro y qué hacer cuando te llega la renovación con subida de prima.
Paso a paso
- Define qué ocurre: venta, herencia, regalo o cambio dentro de la familia.
- Avisa por escrito a la aseguradora (email con acuse o burofax si es importante), sin esperar al comprador.
- Elige: cancelar, trasladar a otro coche o cambiar de tomador.
- Pide por escrito qué ocurre con la prima no consumida.
- Presenta la notificación de venta en la DGT si vendes.
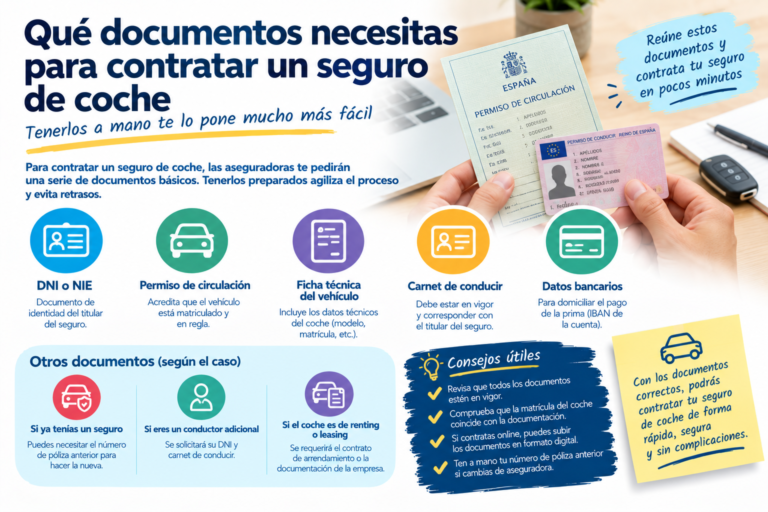
- El comprador debe contratar su propio seguro desde el primer día. Mira qué documentos necesitas para contratar un seguro de coche.
- Guarda todo: contrato, justificantes, respuestas de la aseguradora.
Errores frecuentes
- Dar por hecho que se cancela solo. Según Repsol, podrías seguir pagando renovaciones.
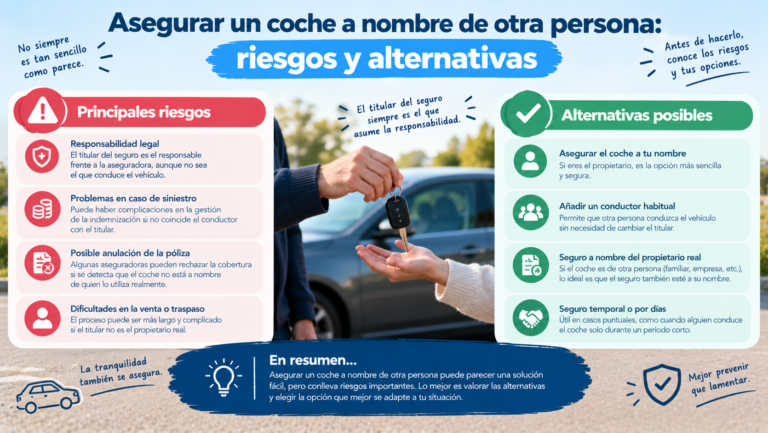
- Dejar que el comprador conduzca con tu seguro. Repsol advierte de que puede anular la cobertura en un siniestro.
- No notificar la venta a la DGT.
- Avisar solo de palabra.
- Confundir el cambio de propietario con el de tomador.
Preguntas frecuentes
¿El seguro pasa al comprador al vender el coche? Según Mapfre y Repsol, no automáticamente; según Rankia, puede cederse si la aseguradora lo acepta. Consulta tu póliza.
¿Cuánto tiempo tengo para avisar? La ley menciona 15 días en la transmisión; Mapfre cita 15 días para los herederos. Avisa cuanto antes.
¿Me devuelven la prima que no he usado? Depende de la aseguradora: Mapfre habla de devolución y Repsol de que generalmente se guarda para otro coche.
¿Puedo pasar el seguro a mi hijo o pareja? Se puede pedir; la aseguradora evalúa su perfil y puede ajustar la prima o rechazarlo.
¿Qué pasa con el bonus? No hemos encontrado fuentes fiables que lo expliquen para el cambio de titular. Pregunta a tu aseguradora.
¿Cuánto cuesta el cambio de titular? Mapfre no da importes. La tasa de la DGT del cambio de propietario es otra cosa: 55,70 € según su sede.
Conclusión
Para cambiar de titular un seguro de coche no basta con cambiar el nombre en Tráfico: hay que avisar por escrito a la aseguradora, elegir entre cancelar, trasladar o cambiar el tomador, y preguntar qué pasa con la prima. Avisa pronto, guarda los justificantes y no te fíes de que se haga solo.
Fuentes consultadas
- Ley 50/1980 de Contrato de Seguro, arts. 34-37 (texto original, copia del Congreso de los Diputados; verificar en el BOE consolidado).
- Mapfre, «¿Se puede cambiar de titular en un seguro de coche?» (15/07/2024; modificada 13/11/2025).
- Repsol, «¿Qué ocurre con el seguro si vendo mi coche?» (29/01/2026; actualizada 05/05/2026).
- Rankia, «Dar de baja el seguro del coche por venta» (21/11/2019; actualizada 02/09/2026).
- DGT, sede electrónica, «Cambio de titularidad» (sin fecha visible).
Este artículo es informativo y no constituye asesoramiento jurídico. Las condiciones dependen de cada póliza y aseguradora.