Añadir un conductor al seguro de coche: cuánto sube y cómo hacerlo
Última actualización: octubre de 2026
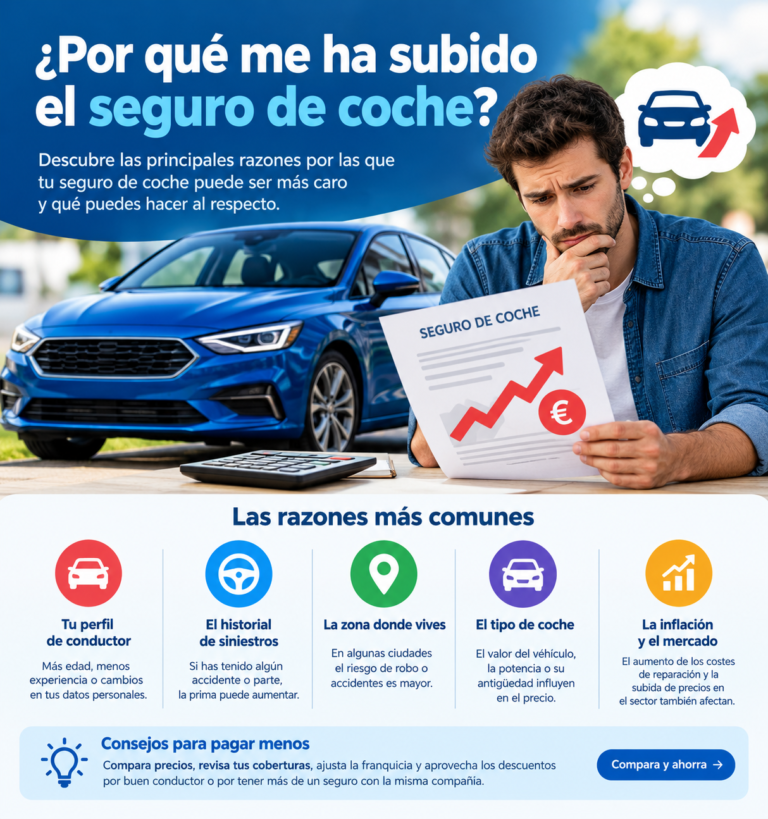
Tu pareja, tu hijo o un familiar va a empezar a usar tu coche con frecuencia, y te surge la duda: ¿hay que añadir un conductor al seguro? ¿Cuánto me va a subir? ¿Cómo se hace? La respuesta corta es que sí, si va a conducir de forma habitual, y que el precio depende sobre todo de su edad y de sus años de carnet. En esta guía te explicamos cuánto sube la prima según las fuentes que hemos consultado, cómo se hace paso a paso y qué errores evitar. Si el uso va a ser muy puntual, mira antes el artículo del conductor ocasional en el seguro de coche.
En resumen
- Hay que declarar a todas las personas que conducirán tu coche con frecuencia. Las que lo usan de forma realmente puntual pueden ser conductores ocasionales (según tu póliza).
- Según las fuentes, el aumento va desde casi nada hasta un 80%, según quién sea: poco o nada con un conductor veterano, mucho más con un novel o un joven.
- Se puede hacer en cualquier momento del año, sin esperar a la renovación, y pagas solo la parte proporcional que quede hasta ella (Rastreator).
- Los datos que suelen pedir son DNI o NIE, permiso de conducir y domicilio; también te preguntarán la fecha del carné y el tipo de uso.
- No ocultes a un conductor habitual: si hay un siniestro, la aseguradora puede reducir o rechazar la indemnización y reclamarte lo pagado.
Cuándo hay que añadir a un conductor
La regla práctica: si alguien conduce tu coche de forma habitual o recurrente, debe figurar en la póliza. Según Acierto, esto incluye usos «varios días al mes» o previsibles, aunque no sea a diario. Mapfre lo resume así: los conductores deben estar declarados en las condiciones particulares de la póliza, y recomienda declarar a todas las personas que conducirán el coche, tanto de forma ocasional como habitual.
La figura del conductor ocasional existe para usos realmente esporádicos, pero las fuentes no coinciden en si hay que declararlo: Rastreator dice que no siempre es obligatorio, y Acierto y Mapfre recomiendan declararlo si hay riesgo previsible de uso. Lo explicamos en el artículo del [conductor ocasional en el seguro de coche] (Artículo 24). Ante la duda, declara.
Cuánto sube el precio
No hay un precio único: depende de quién conduzca y de la aseguradora. Estas son las cifras de las fuentes (no son medias de mercado):
| Fuente | Qué dice |
|---|---|
| Rastreator (27 de febrero de 2026) | Conductor experimentado: subida del 5% al 20% (hasta 110 €). Conductor novel: hasta un 80% (hasta 440 €) |
| Acierto (guía actualizada el 10 de junio de 2026) | Un segundo conductor puede encarecer la póliza hasta un 40% según su perfil; con un novel o menor de 25 años, entre un 10% y un 40% |
| Mapfre | Las compañías suelen subir el precio entre un 30% y un 50% al incluir a un hijo. Con conductores de más de 35 años y más de 10 años de carnet, la prima puede no variar, según la aseguradora |
Ejemplos en euros de Rastreator (primas anuales de ejemplo, sin fecha concreta de los datos):
| Tipo de seguro | Conductor experimentado | Conductor novel |
|---|---|---|
| Terceros básico (250 €) | 12 a 50 € más | 75 a 100 € más |
| Terceros ampliado (300 €) | 15 a 60 € más | 90 a 240 € más |
| Todo riesgo con franquicia (400 €) | 20 a 80 € más | 120 a 320 € más |
| Todo riesgo sin franquicia | 27 a 110 € más | 165 a 440 € más |
Cómo leerlo: las cifras son orientativas y las fuentes no coinciden entre sí. Lo que sí queda claro es la tendencia: un conductor veterano apenas encarece la póliza; un joven o un novel puede encarecerla mucho. Para saber cuánto te costará a ti, pide presupuesto a tu aseguradora con los datos reales de la persona.
Para ver precios generales, consulta cuánto cuesta un seguro de coche en España.
De qué depende el recargo
La aseguradora vuelve a calcular el riesgo con los datos del nuevo conductor. Según las fuentes, pesan:
- Edad y experiencia. Más de 26 años y más de 2 de carnet implican menos riesgo y menos subida (Acierto). Muchas aseguradoras excluyen o recargan mucho a conductores de 18 a 26 años o con menos de dos años de carnet.
- Frecuencia de uso. El uso diario o habitual aumenta el riesgo; el esporádico lo reduce (Rastreator).
- Convivencia. Si vive con el titular, se supone un uso regular; si no, suele ser más esporádico (Rastreator).
- Historial. Sin accidentes ni multas, el impacto es menor.
- El vehículo: potencia, valor y coste de las reparaciones.
Para repasar todos los factores del precio, mira de qué depende el precio del seguro de coche.
Cómo añadirlo paso a paso
- Decide cómo lo usará: habitual o puntual. Eso determina si es segundo conductor u ocasional.
- Prepara los datos. Rastreator cita el DNI o NIE, el permiso de conducir y el domicilio. Mapfre menciona el DNI, la fecha del carné y el tipo de uso. También te pedirán sexo y edad.
- Contacta con tu aseguradora, por teléfono o desde el área de cliente online, y solicita la inclusión.
- Revisa el nuevo precio y las coberturas. La aseguradora recalcula el riesgo y tiene la última palabra.
- Confirma el cambio y guarda la documentación actualizada.
Puedes hacerlo en cualquier momento del año, sin esperar a la renovación, porque es una modificación de la póliza. Pagas solo la parte proporcional de los meses que quedan hasta la renovación (Rastreator). Si lo incluyes al contratar la póliza, el proceso es más sencillo (Acierto).
Un aviso: añadir a alguien después de un siniestro no cambia lo que ya ocurrió. Si el accidente fue antes de declararlo, la aseguradora actúa según el estado de la póliza en ese momento.
Añadir a un hijo
Es el caso más habitual. Según Mapfre, las compañías suelen subir entre un 30% y un 50% al incluir a un hijo, y el precio depende sobre todo de su edad y experiencia al volante. Si es un joven recién carnetado, lee seguro de coche para noveles y seguro de coche a los 18 años.
Mapfre señala algunas cosas a tener en cuenta:
- Puede haber restricciones en las coberturas, condiciones más duras o incluso la denegación del amparo para conductores ocasionales noveles menores de 25 o 26 años, o con menos de dos años de carnet.
- Todos los conductores declarados pueden beneficiarse de las coberturas contratadas.
- Si un conductor no declarado tiene un percance, la aseguradora puede no cubrirlo.
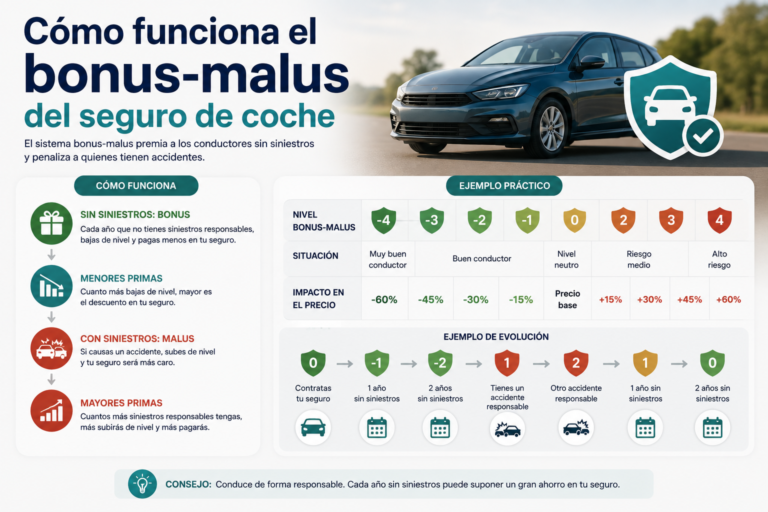
Además, según Mapfre, las bonificaciones pueden desaparecer si los conductores adicionales se ven implicados en siniestros. Para entender cómo funciona, lee bonus-malus.
Segundo conductor o póliza propia
Aquí las fuentes matizan:
- Rastreator indica que el seguro va ligado al vehículo, así que tener otra póliza para el mismo coche no tiene sentido, y que añadir al conductor a la póliza existente resulta más barato que contratarle un seguro propio.
- Acierto añade un matiz: si la otra persona conduce con la misma frecuencia que el asegurado o más, la póliza debería estar a su nombre.
- Si se trata de un segundo vehículo, puede unificarse en un mismo seguro, lo que puede salir más barato que tener dos pólizas (Acierto).
En la práctica: si tu hijo conduce el coche casi siempre, quizá lo correcto sea que la póliza esté a su nombre, aunque salga más cara, y no ponerlo como segundo conductor para ahorrar. Pide presupuesto de las dos opciones y compáralas.
Qué pasa si no lo declaras
Si un conductor habitual no está declarado y hay un siniestro, según Acierto, Rastreator y Mapfre, la aseguradora puede:
- Reducir la indemnización o rechazarla, sobre todo los daños de tu propio coche.
- Aplicar una franquicia más alta que la que firmaste.
- Ejercer el derecho de repetición: pagar a los terceros y después reclamarte lo pagado.
- Subirte la prima en la renovación o, en casos de mala fe, rescindir el contrato.
La responsabilidad civil obligatoria sigue cubriendo a los terceros incluso si el conductor no está declarado, pero eso no te libra de que la aseguradora te reclame después. Si el siniestro acaba en una reclamación, recuerda que existe la defensa jurídica del seguro de coche.
Cómo reducir el recargo
- Compara varias aseguradoras con los datos del nuevo conductor. La diferencia entre compañías puede ser grande.
- Declara el uso real. Si es puntual, quizá basta con que sea conductor ocasional, siempre que sea verdad.
- Asume una franquicia si puedes pagarla: reduce la prima. Mira [qué es la franquicia] (Artículo 16).
- Valora un terceros ampliado si tu coche tiene años: [terceros básico vs ampliado] (Artículo 14).
- Mantén un historial limpio. Un siniestro de un conductor adicional puede afectar a tu bonificación.
- Revisa en cada renovación. Si tienes que cambiar de compañía, mira cómo cambiar de seguro de coche.
Para más ideas, tienes 15 formas de ahorrar en el seguro de coche y seguro barato sin perder coberturas.
Preguntas frecuentes
¿Tengo que añadir a mi pareja al seguro del coche? Si conduce tu coche de forma habitual, sí. Si lo hace de forma puntual, depende de tu póliza. Ante la duda, decláralo.
¿Cuánto sube el seguro al añadir un conductor? Depende de su edad y experiencia. Rastreator habla del 5-20% con un experimentado y hasta un 80% con un novel. Acierto indica hasta un 40%. Mapfre, entre un 30% y un 50% con un hijo.
¿Puedo añadir un conductor a mitad de año? Sí. Es una modificación de la póliza y pagas solo la parte proporcional hasta la renovación.
¿Qué documentos necesito? Normalmente el DNI o NIE, el permiso de conducir y el domicilio del nuevo conductor, y datos como la fecha del carné y el tipo de uso.
¿Si mi hijo tiene un accidente con mi coche y no está declarado? La aseguradora puede reducir o rechazar la indemnización de los daños de tu coche y reclamarte lo pagado a terceros. Revisa tu póliza.
¿Es mejor que mi hijo tenga su propio seguro? Si va a ser el conductor principal, quizá la póliza debería estar a su nombre. Si el uso es secundario, añadirlo suele salir más barato.
¿El conductor adicional acumula bonificación? Según Mapfre, las bonificaciones pueden perderse si los conductores adicionales tienen siniestros. Según Rastreator, el tiempo como ocasional no suma antigüedad para quien conduce.
Conclusión
Añadir un conductor al seguro es sencillo y se puede hacer en cualquier momento: unos datos, una llamada y un nuevo precio. Lo que cambia mucho es el coste, que depende sobre todo de la edad y la experiencia de la persona. Declara siempre a quien conduzca con frecuencia, compara presupuestos y valora si en tu caso conviene más una póliza a nombre del otro conductor. No ocultar a nadie te ahorra el riesgo de quedarte sin cobertura cuando más la necesitas.
Fuentes consultadas
- Rastreator: añadir segundo conductor al seguro, cuánto sube el precio (27 de febrero de 2026).
- Acierto: segundo conductor en el seguro del coche, cuánto cuesta (actualizado el 10 de junio de 2026).
- Mapfre: conductores secundarios en el seguro de coche.
Este artículo tiene carácter informativo y no constituye asesoramiento aseguratorio ni jurídico. Las condiciones y los recargos dependen de cada aseguradora y de tu póliza. Consulta siempre el condicionado con tu aseguradora o con un mediador autorizado.