Cómo negociar con tu aseguradora para bajar la prima
Última actualización: octubre de 2026
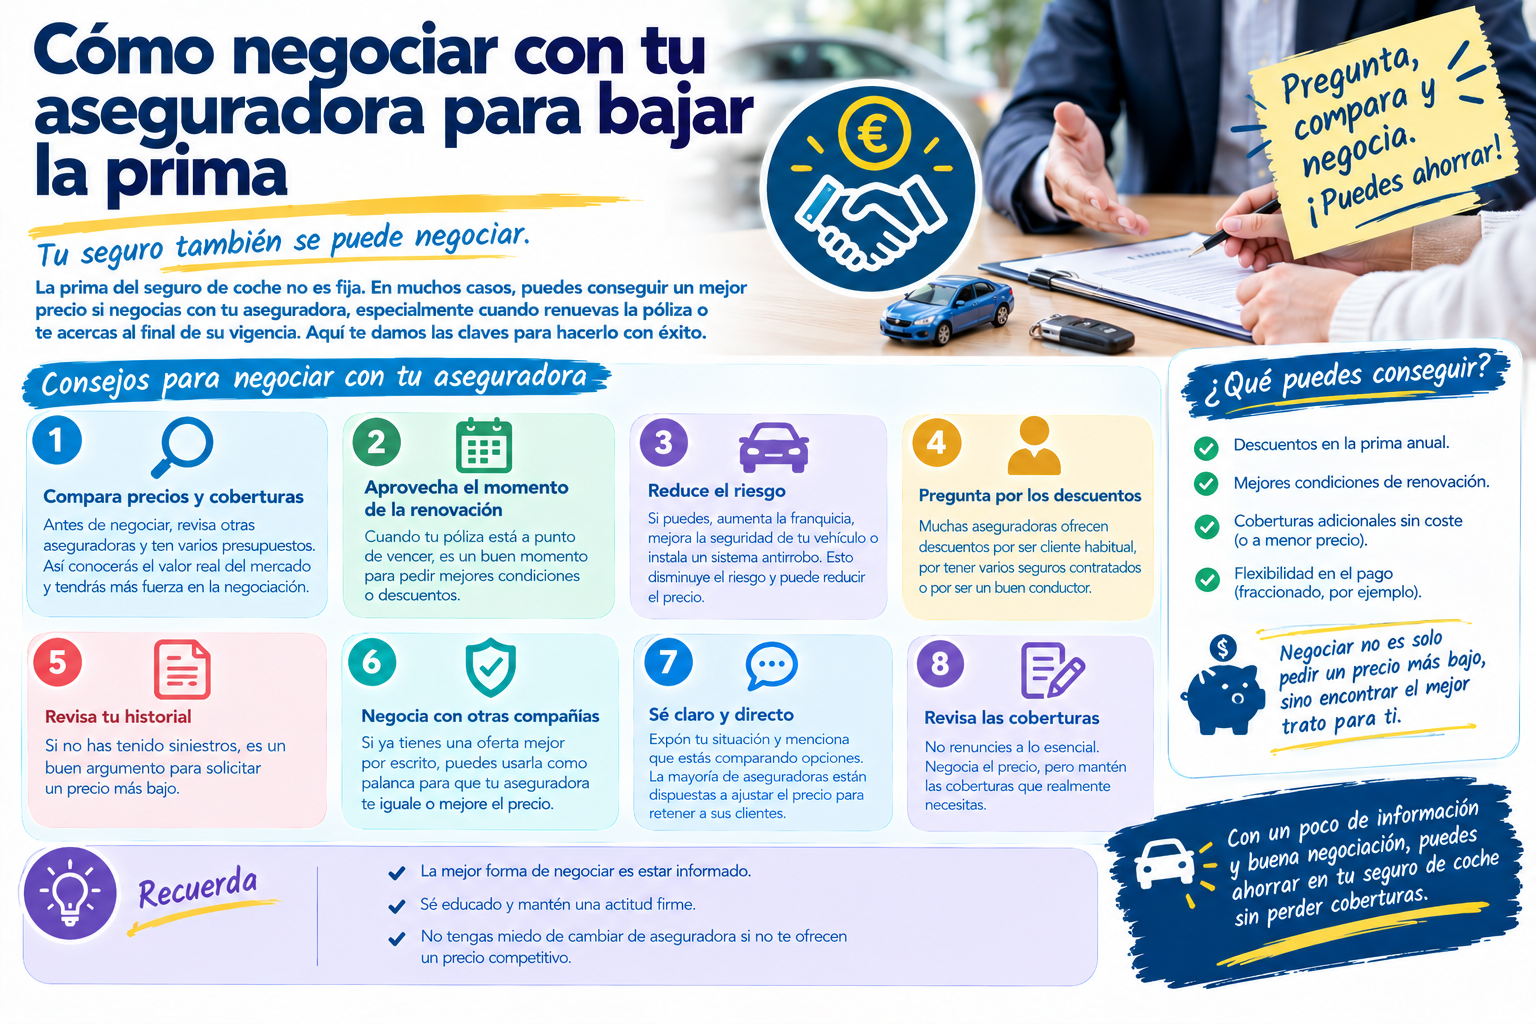
Muchas veces la renovación llega más cara y damos por hecho que no hay nada que hacer. Pero negociar con tu aseguradora es una opción real: llamar, enseñar un presupuesto mejor y pedir una revisión no cuesta nada. No hay garantía de que bajen el precio, ni datos fiables de cuánto se consigue, pero hay una forma ordenada de hacerlo que mejora tus posibilidades y te protege si decides irte. En esta guía te explicamos cómo prepararlo, cuándo llamar, qué pedir y qué errores evitar.
En resumen
- Negociar no garantiza una rebaja. No hemos encontrado datos fiables de cuánto se consigue.
- Lleva un presupuesto comparable: mismo coche, mismos datos, mismas coberturas y misma franquicia.
- Empieza con tiempo: al menos un mes antes del vencimiento (Consumoteca), que es también el plazo de aviso del tomador.
- Pide por escrito y guarda la respuesta.
- Si no mejoran, decide con tiempo: cambiar o aceptar.
- No devuelvas el recibo como «presión»: puede dejarte sin cobertura.
Qué esperar
Los precios entre aseguradoras para un mismo perfil pueden diferir mucho. La OCU (26/06/2025) da rangos para el mismo vehículo y conductor: de 550 a 2.500 € a todo riesgo sin franquicia, de 300 a 900 € con franquicia y de 250 a 500 € a terceros ampliado, y dice que las diferencias entre aseguradoras pueden superar los 500 € al año. No dice cuántas pólizas analizó. Es un dato sobre lo que cuesta contratar, no sobre lo que consigues negociando.
Consumoteca (actualizada en 2023) dice que tu aseguradora debería ofrecer una reducción de «algunos euros» y, si no es suficiente, conviene citar un presupuesto comparable más barato. Motor16 (13/01/2024) recomienda pedir una contraoferta con los datos de la competencia, pero advierte de que la lealtad no garantiza mejores precios. Ninguna de las dos da cifras con método. Por eso no te prometemos un porcentaje.
Prepara tu caso
- Ten a mano tu póliza actual: prima, coberturas, franquicia y fecha de vencimiento.
- Consigue dos o tres presupuestos comparables: mismos datos, misma modalidad y misma franquicia. Si no sabes cómo, mira comparadores de seguros de coche.
- Anota tus puntos fuertes: años sin siniestros, años de antigüedad, otros seguros contratados. Consumoteca aclara que su consejo va dirigido a buenos conductores sin siniestros culpables recientes.
- Decide tu límite: a qué precio te quedas y a cuál te vas.
Cuándo llamar
- Con margen: Consumoteca sugiere empezar al menos un mes antes del vencimiento, para llevar tú la iniciativa. Para oponerte a la renovación, la ley exige un aviso escrito de al menos un mes si eres tú (art. 22 de la Ley 50/1980); lo vemos en cómo avisar de que no quieres renovar el seguro.
- Cuando recibas el aviso de renovación: si te sube la prima, mira antes qué hacer cuando te llega la renovación con subida de prima, donde explicamos el aviso de dos meses.
Qué pedir
Según las fuentes, puedes plantear:
- Que igualen o mejoren el presupuesto de la competencia (Consumoteca, Motor16).
- Que revisen tu prima teniendo en cuenta tu historial sin siniestros (Motor16).
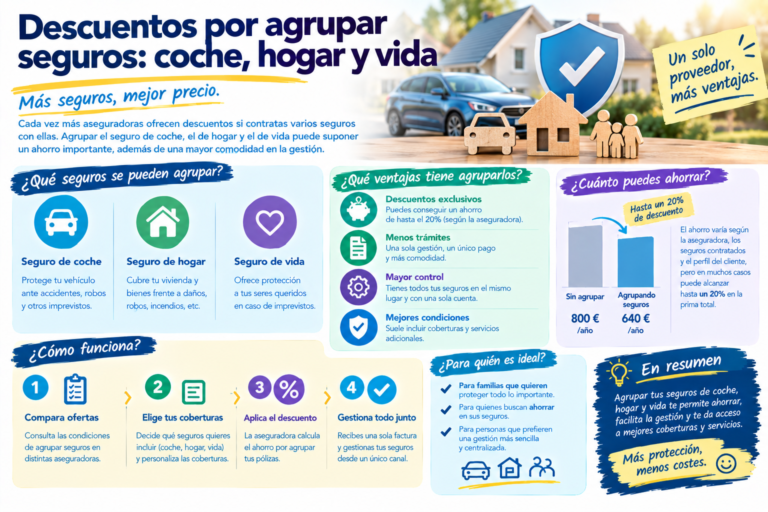
- Descuentos por agrupar seguros (hogar, vida): mira descuentos por agrupar seguros.
- Descuentos por contratación online o por colectivos (empresas, asociaciones, clubes), según Motor16.
- Ajustes de coberturas o franquicia que bajen la prima, sin perder lo importante: mira 15 formas de ahorrar en el seguro de coche.
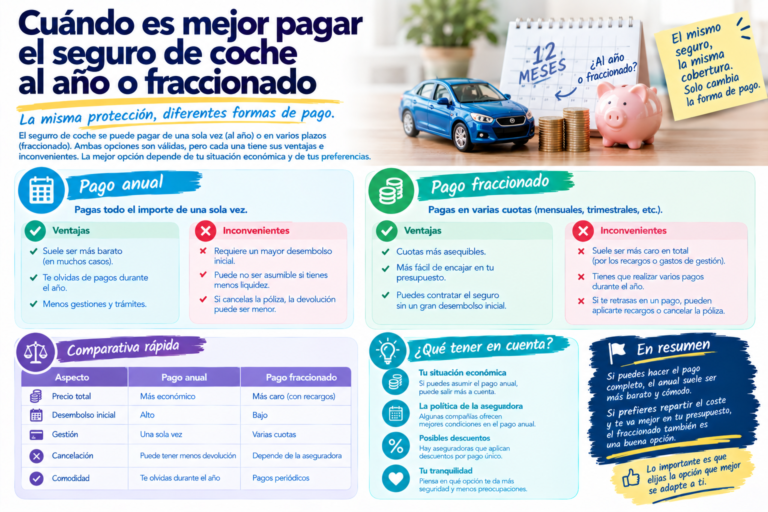
- Pago anual si te sale mejor: mira cuándo es mejor pagar el seguro de coche al año o fraccionado.
No todas las aseguradoras ofrecen todo esto, y Motor16 no cita aseguradoras concretas: pregunta qué tienen disponible.
Un guion y un mensaje modelo
Si llamas:
- Preséntate y di cuándo vence tu póliza.
- Explica que has recibido una oferta más barata para lo mismo (coche, coberturas y franquicia) y dala si te la piden.
- Pregunta si pueden mejorarla y qué opciones tienen.
- Pide que te lo envíen por escrito antes de decidir.
Mensaje modelo (orientativo, redactado por nosotros; adáptalo):
Asunto: Solicitud de revisión de la prima de mi póliza nº [número]
Buenos días. Mi póliza del vehículo con matrícula [matrícula] vence el [fecha]. He recibido un presupuesto de otra aseguradora para el mismo vehículo, con las mismas coberturas y franquicia, por [importe] € anuales. Me gustaría seguir con ustedes, así que les pido que revisen mi prima actual teniendo en cuenta mi historial de [X] años sin siniestros. Les agradecería su respuesta por escrito antes del [fecha].
[Nombre y teléfono]
Si te dicen que no
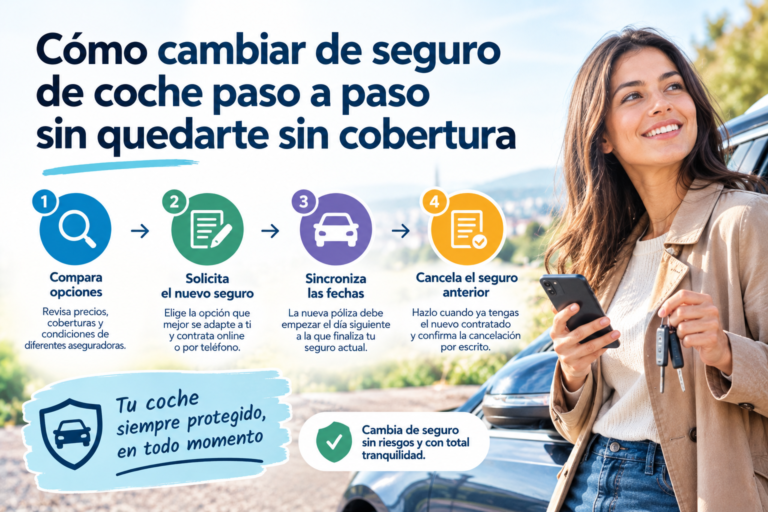
- Compara de nuevo y decide: quedarte, o cambiar con tiempo. Mira cómo cambiar de seguro de coche paso a paso y cuándo puedes cancelar el seguro de coche y cómo hacerlo.
- No dejes pasar el plazo: el aviso de no renovación tiene que ser por escrito y con un mes de antelación como mínimo (art. 22).
- Quédate con lo que pidas por escrito: si te ofrecen algo de palabra, que figure en el recibo o en el correo.
Lo que no hay que hacer
- Devolver el recibo como presión. Consumoteca lo menciona, pero admite que «en principio no se debería hacer» y que la aseguradora puede reclamarlo. Un impago puede dejarte sin cobertura: mira qué pasa si circulas con el seguro caducado o impagado.
- Dar datos falsos para conseguir un precio mejor: puede costarte una indemnización.
- Aceptar un recorte de cobertura sin darte cuenta: compara siempre lo mismo.
- Dejarlo para el último día.
Preguntas frecuentes
¿Cuánto puedo conseguir? No hay una cifra fiable. Las fuentes no dan datos con método.
¿Me van a igualar la oferta? Puede que sí o que no. Depende de cada aseguradora.
¿Cuándo debo llamar? Con margen: Consumoteca recomienda empezar al menos un mes antes del vencimiento.
¿Qué pasa si quiero irme? Avisa por escrito con al menos un mes de antelación, según el art. 22 de la Ley 50/1980.
¿Puedo negociar si el coche es nuevo o si soy joven? No hemos encontrado datos que lo aclaren. Prueba, pero compara con otras opciones: mira seguros de coche para conductores jóvenes.
¿Sirve la telemática o el pago por uso como argumento? Puedes preguntar si tienen programas de descuento por conducción: mira cajas negras y telemática.
Conclusión
Negociar con tu aseguradora no cuesta nada y puede mejorar tu prima, pero no hay garantías. Prepara presupuestos comparables, llama con tiempo, pide una respuesta por escrito y ten decidido a qué precio te quedas o te vas. Y no uses trucos que pueden dejarte sin cobertura.
Fuentes consultadas
- Consumoteca, «Cómo ahorrar al renovar un seguro de coche» (publicado 20/05/2018; modificado 18/11/2023).
- Motor16, «3 trucos para ahorrar al máximo si tienes que renovar el seguro de tu coche» (13/01/2024; sin cifras ni fuentes).
- OCU, nota de prensa sobre el precio de los seguros del automóvil (26/06/2025).
- Ley 50/1980 de Contrato de Seguro, art. 22 (BOE; verificar el texto vigente).
Este artículo es informativo y no constituye asesoramiento aseguratorio. No podemos garantizar que tu aseguradora acepte una rebaja. Esta web puede recibir comisiones por algunos enlaces; consulta nuestra página de transparencia.