Cuánto tarda el seguro en pagar un siniestro y cómo reclamar si se retrasa
Última actualización: octubre de 2026
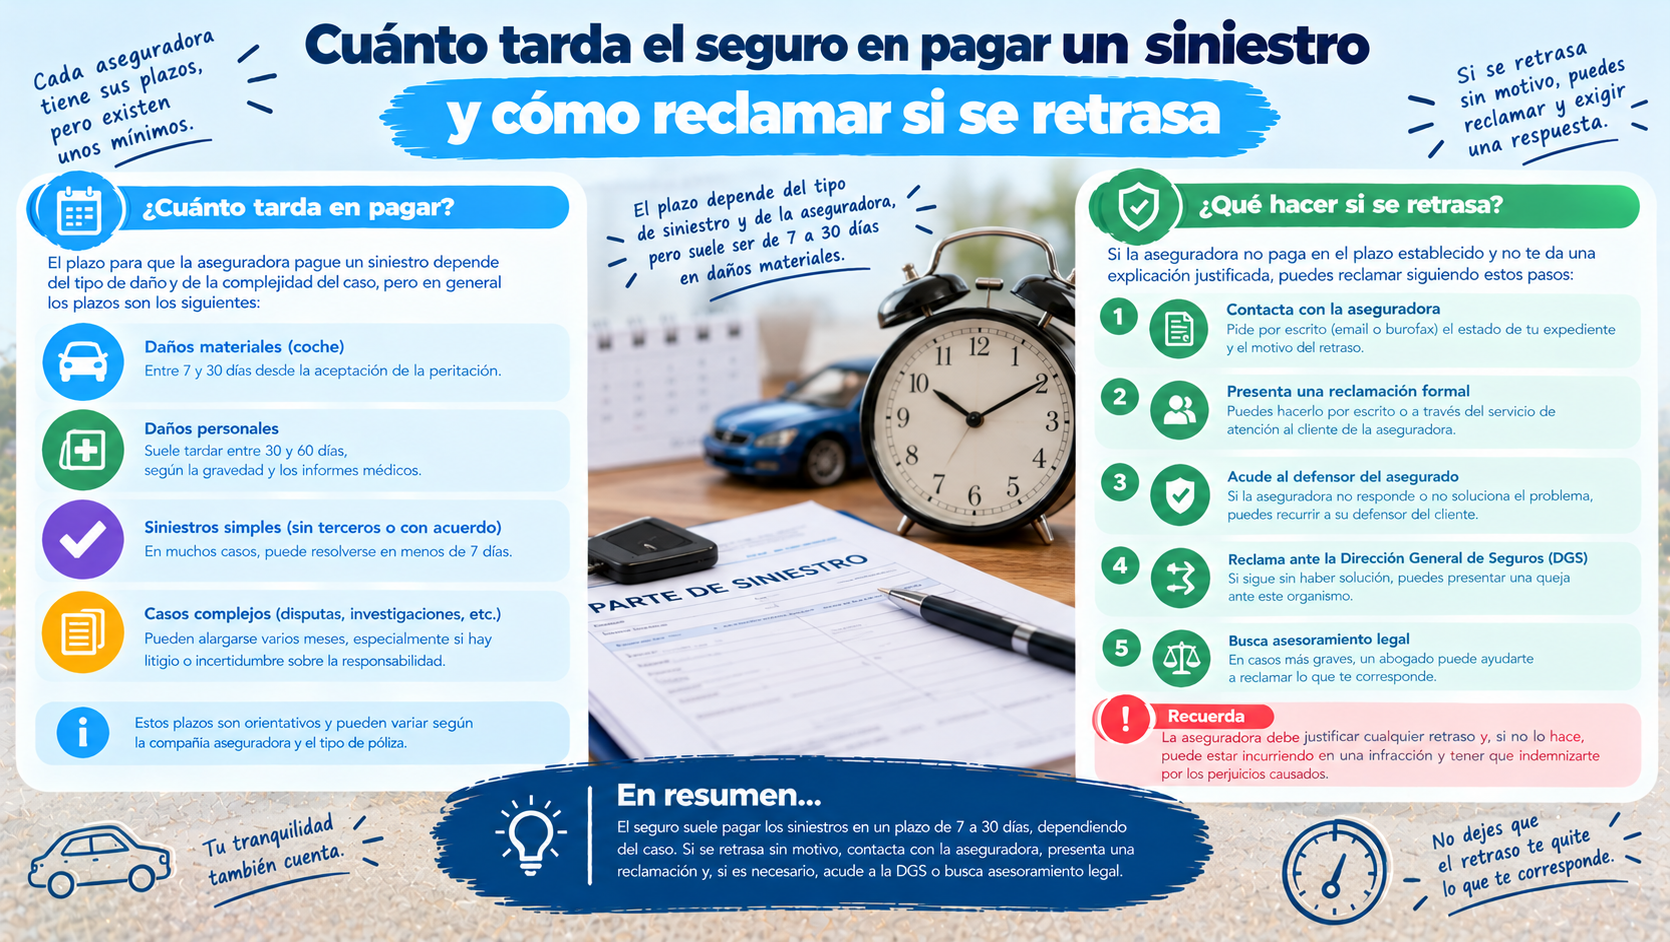
Has comunicado el siniestro, el perito ya ha pasado y las semanas se alargan sin noticias del dinero. ¿Cuánto es normal esperar? ¿Qué plazos marca la ley? ¿Qué puedes hacer si tu aseguradora se retrasa? En esta guía te explicamos cuánto tarda el seguro en pagar un siniestro, qué plazos legales existen, qué son los intereses de demora y cómo reclamar paso a paso. Un aviso desde el principio: no hemos encontrado datos fiables del tiempo medio real que tardan las aseguradoras, así que te damos los plazos que fija la ley, no promedios.
En resumen
- No hay un dato medio fiable: depende del tipo de siniestro, de si hay peritaje y de si hay lesiones.
- Plazos de la ley (art. 20 de la Ley de Contrato de Seguro, según civil-mercantil.com): la aseguradora incurre en mora si no cumple su prestación en 3 meses desde el siniestro, o si no paga el importe mínimo que pueda deber en 40 días desde que recibe la declaración.
- Si hay mora, se devengan intereses: legal del dinero más un 50 % durante los dos primeros años y no inferior al 20 % a partir de los dos años (elderecho.com).
- Para reclamar: primero a la aseguradora (atención al cliente o defensor del asegurado), luego a la DGSFP y, como último paso, los tribunales.
- Cuidado con los plazos de reclamación: las fuentes no coinciden (1 o 2 meses de espera).
Cuánto tarda: lo que se sabe y lo que no
La respuesta honesta es que no hemos encontrado ninguna fuente fiable con tiempos medios de pago de siniestros de coche. Lo que sí hay son plazos legales y explicaciones sobre cuándo se considera que una aseguradora se retrasa. El tiempo real depende de:
- El tipo de siniestro: unas lunas rotas no son lo mismo que un accidente con lesiones.
- Si hay peritaje y cuánto tarda el perito.
- Si hay discusión sobre la culpa o la cobertura.
- Si la documentación está completa.
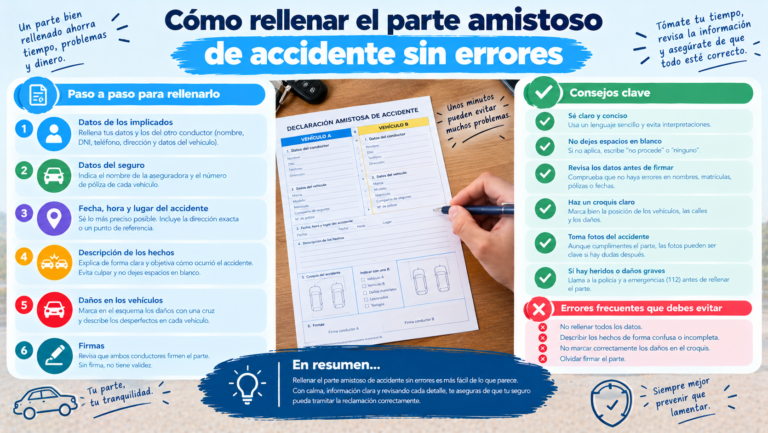
Si todavía estás empezando el proceso, mira qué hacer tras un accidente de coche.
Los plazos que marca la ley
Según una web jurídica (civil-mercantil.com, 14/01/2022, que comenta una sentencia del Tribunal Supremo de 21/12/2021), el artículo 20 de la Ley de Contrato de Seguro establece que la aseguradora incurre en mora en dos casos:
| Situación | Plazo |
|---|---|
| Importe mínimo de lo que pueda deber | 40 días desde que recibe la declaración del siniestro |
| Prestación completa | 3 meses desde que se produjo el siniestro |
Es decir: aunque la aseguradora no tenga todavía la cifra final, debe pagar al menos el importe mínimo que no discute en 40 días. Y a los tres meses debería haber cumplido su prestación.
Sobre las lesiones, RACE (artículo de 6/10/2025, modificado el 30/09/2026) añade que, en una reclamación por daños, la aseguradora debe hacer una oferta motivada en tres meses. Es una afirmación de RACE que no hemos podido contrastar con la ley.
Importante: estos plazos vienen de fuentes secundarias. Comprueba los artículos 18 y 20 de la Ley de Contrato de Seguro en el BOE.
Qué pasa si la aseguradora se retrasa: intereses de demora
Si hay mora, la aseguradora debe pagar intereses. Según elderecho.com (30/12/2020, artículo de opinión que recoge la jurisprudencia de esa fecha):
- Los dos primeros años: el interés legal del dinero, más un 50 %. Se devenga por días y se impone de oficio.
- Pasados dos años desde el siniestro: el interés anual no podrá ser inferior al 20 %.
Según esa misma fuente, hay una discusión jurídica sobre desde cuándo se aplica el 20 %: la doctrina del Tribunal Supremo que cita aplica el 20 % solo desde que se cumplen los dos años, y un voto particular defiende aplicarlo desde la fecha del siniestro. Es un tema técnico: si te afecta, consulta con un abogado.
Sobre la oferta motivada en lesiones, otra tribuna (elderecho.com, 2017) indica que no se imponen intereses de demora si la aseguradora acredita haber presentado la oferta motivada dentro del plazo y con el contenido exigido.
Cuándo el retraso está justificado
No todo retraso supone intereses. Según civil-mercantil.com (2022):
- No hay causa justificada cuando la aseguradora no cuestiona la realidad del siniestro, la responsabilidad del asegurado ni la existencia de cobertura. Una discrepancia solo sobre la cuantía no basta para eludir los intereses.
- Los pagos parciales no impiden imponer intereses, pero pueden afectar al momento desde el que se devengan.
Es decir: si la aseguradora discute que hay cobertura, el retraso puede tener otra consideración. Si discute la culpa o el importe, mira el seguro no quiere pagar mi siniestro: cómo reclamar.
Daños materiales y lesiones
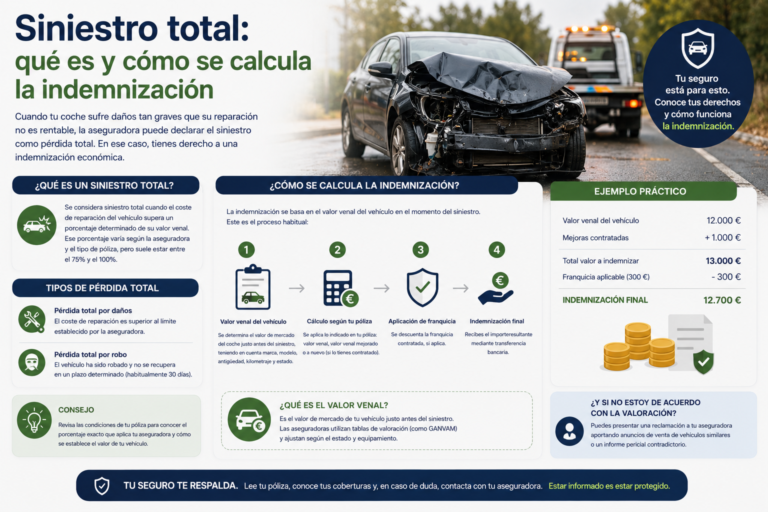
- Daños materiales (el coche): normalmente intervienen peritos y talleres. Si el coche no se puede reparar, mira siniestro total.
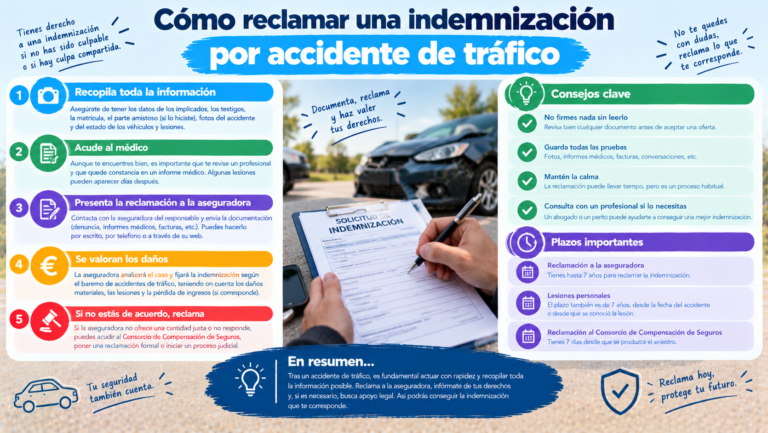
- Lesiones: se valoran con el baremo y la aseguradora debe presentar una oferta motivada (RACE: en tres meses). Una oferta sin el informe médico definitivo «carecerá de validez» según una tribuna sobre la Ley 35/2015 (elderecho.com, 2017). Tienes más en cómo reclamar una indemnización por accidente de tráfico.
Cómo reclamar paso a paso
Según Consumoteca (1/06/2026) y OCU (14/07/2025), el camino habitual es:
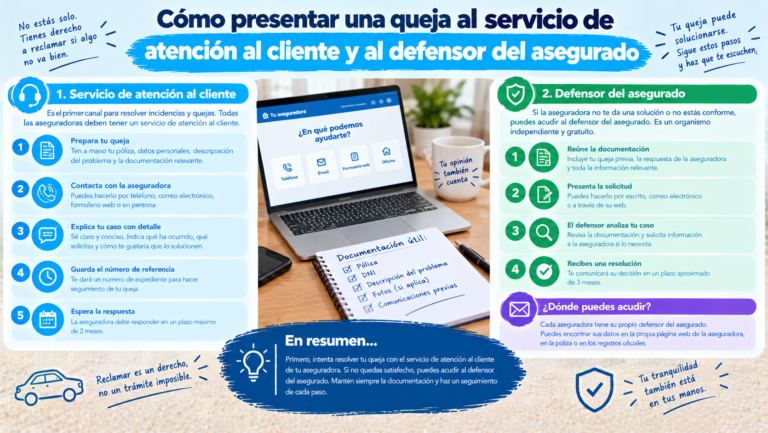
- Reclamación escrita a la aseguradora, al servicio de atención al cliente o al defensor del cliente, con el detalle de lo ocurrido, lo que pides y las pruebas. Debe incluir tus datos, lugar, fecha y firma, y declarar que el asunto no se está tramitando en otra vía. La aseguradora debe acusar recibo con la fecha de presentación.
- Respuesta de la aseguradora. Según Consumoteca, tiene como máximo dos meses para pronunciarse de forma motivada. Si es a tu favor, vincula a la compañía; si es en tu contra, no estás obligado a aceptarla.
- Servicio de Reclamaciones de la DGSFP (Dirección General de Seguros y Fondos de Pensiones). La OCU dice que es obligatorio haber reclamado antes a la aseguradora y no admitirán tu reclamación sin prueba de ello.
- Tribunales, como último paso.
Los plazos no coinciden entre fuentes:
| Dato | OCU (14/07/2025) | Consumoteca (1/06/2026) |
|---|---|---|
| Cuánto esperar antes de acudir a la DGSFP | Un mes sin respuesta de la aseguradora | Dos meses sin resolución, o reclamación denegada |
| Cuánto tarda la DGSFP | «Cuatro meses como máximo» en teoría | Un máximo de seis meses |
| Plazo para reclamar | No lo indica | Dos años desde que conociste los hechos |
La OCU añade que el servicio es lento (algunos socios esperaron uno o dos años) y que las resoluciones de la DGSFP no vinculan a la aseguradora, aunque una favorable puede ser una prueba útil ante los tribunales. Tampoco resuelve disputas sobre la cuantía: para eso la OCU recomienda un peritaje contradictorio. Comprueba los plazos actuales en la web de la DGSFP antes de reclamar. Para el primer paso, tienes cómo presentar una queja al servicio de atención al cliente y al defensor del asegurado.
Qué documentos y pruebas guardar
- Parte del siniestro y fecha en que lo comunicaste.
- Fotos, informes del perito y facturas.
- Informes médicos, si hay lesiones.
- Todas las comunicaciones con la aseguradora (correos, cartas, capturas).
- Copia de tu reclamación y el acuse de recibo con la fecha.
Si tu discusión es sobre la culpa o la indemnización, puede ayudarte la defensa jurídica del seguro de coche.
Errores que conviene evitar
- No guardar pruebas de cuándo comunicaste el siniestro.
- Reclamar a la DGSFP sin haber reclamado antes a la aseguradora (OCU).
- Dar por hecho que el retraso genera intereses automáticamente: depende de si hay causa justificada.
- Esperar mucho: Consumoteca habla de dos años para reclamar.
- Aceptar una oferta sin entenderla, sobre todo con lesiones.
Preguntas frecuentes
¿Cuánto tarda el seguro en pagar un siniestro? No hay un dato medio fiable. La ley fija 40 días para el importe mínimo y 3 meses para la prestación completa (art. 20 LCS, según civil-mercantil.com).
¿Qué pasa si la aseguradora no paga a tiempo? Puede deber intereses de demora: legal más un 50 % los dos primeros años y mínimo un 20 % después (elderecho.com).
¿Todo retraso da derecho a intereses? No. Si hay una causa justificada, no. Una discrepancia solo sobre la cuantía no basta para eludir los intereses (civil-mercantil.com).
¿A quién reclamo primero? Al servicio de atención al cliente o al defensor del asegurado de tu compañía; sin eso, la DGSFP no admite la reclamación (OCU).
¿Cuánto tarda la DGSFP? Según OCU, hasta cuatro meses en teoría; según Consumoteca, hasta seis. La OCU advierte de que a veces tarda más.
¿La DGSFP me obliga a cobrar? No: su resolución no vincula a la aseguradora, aunque puede servirte como prueba (OCU).
¿Cuánto tiempo tengo para reclamar? Consumoteca dice dos años desde que conociste los hechos. Compruébalo con un abogado.
Conclusión
No existe un tiempo medio fiable de pago, pero sí plazos legales: 40 días para el importe mínimo y 3 meses para la prestación completa. Si se superan sin causa justificada, puedes reclamar intereses. Reclama siempre por escrito y con pruebas, primero a la aseguradora y después a la DGSFP, y comprueba los plazos vigentes antes de actuar.
Fuentes consultadas
- civil-mercantil.com: intereses moratorios en la Ley de Contrato de Seguro, art. 20 (14/01/2022; fuente secundaria).
- elderecho.com: cuantificación del devengo de los intereses de demora, art. 20.4 LCS (30/12/2020; artículo de opinión) y oferta motivada de la Ley 35/2015 (10/03/2017).
- OCU: reclamación a la DGSFP por silencio de la aseguradora (14/07/2025).
- Consumoteca: cómo reclamar a una aseguradora (actualizada 1/06/2026).
- RACE: cómo actuar en un accidente de tráfico (6/10/2025, modificada 30/09/2026).
Este artículo tiene carácter informativo y no constituye asesoramiento jurídico ni aseguratorio. Los plazos y la normativa pueden cambiar. Comprueba la Ley de Contrato de Seguro en el BOE y, para reclamaciones importantes o con lesiones, consulta a un abogado especializado.