Qué influye el código postal en el precio del seguro de coche
Última actualización: octubre de 2026
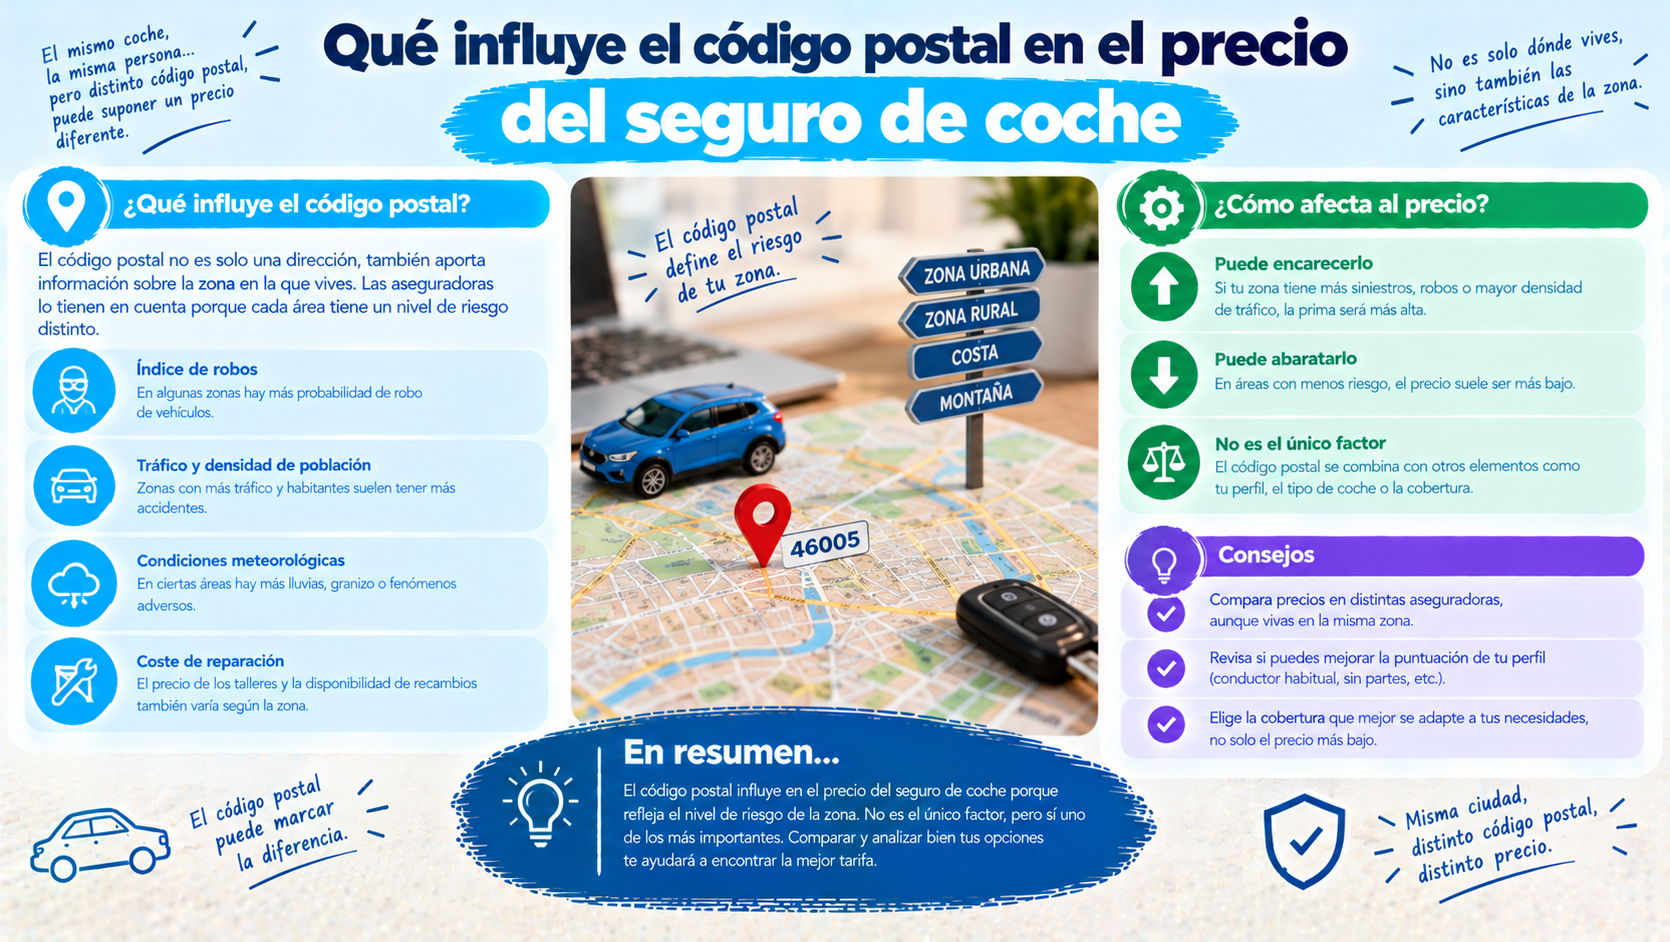
Dos conductores con el mismo coche, la misma edad y el mismo historial pueden recibir precios distintos solo por vivir en sitios diferentes. El código postal en el seguro de coche es uno de los datos que más sorprenden, porque no depende de ti. Te explicamos qué dicen las fuentes, por qué ocurre, qué datos hay y qué hacer si te mudas, sin trucos que puedan salirte caros.
En resumen
- Sí, la zona influye: las aseguradoras valoran la siniestralidad y otros riesgos de donde vives y aparcas.
- Las cifras no coinciden: según la fuente, las provincias más caras son unas u otras y las diferencias van de unos 100 € a «hasta un 40 %».
- No uses un código postal que no sea el tuyo: declarar datos inexactos puede costarte parte de la indemnización.
- Si te mudas, avisa: actualiza el domicilio en la DGT y comunícalo a tu aseguradora.
- Compara con tu código real: el mismo coche puede salir distinto de una compañía a otra en tu zona.
Por qué influye la zona
Las aseguradoras fijan el precio según el riesgo, y el riesgo depende en parte de dónde vives y dónde guardas el coche. Las fuentes mencionan estos factores:
- Siniestralidad de la zona (Rastreator y Mapfre).
- Densidad del tráfico (Rastreator).
- Riesgo de robo (Rastreator y Mapfre).
- Clima y carreteras secundarias del norte, según Mapfre.
- Tamaño del parque de vehículos (Mapfre).
Son explicaciones de las propias fuentes, no estadísticas que podamos contrastar. Y la zona es solo una pieza más: el conjunto de factores lo vemos en de qué depende el precio de tu seguro de coche.
Qué datos hay por provincia
Aquí hay que ser prudentes: las fuentes se contradicen y no explican siempre perfil ni metodología.
| Fuente | Más caras | Más baratas | Notas |
|---|---|---|---|
| Rastreator, Observatorio de Seguros de Auto (05/06/2026; datos de 2025) | Almería (333 €), Sevilla (327 €), Cádiz (322 €), Málaga (318 €) | Teruel (236 €), Albacete (242 €), Ciudad Real (246 €) | Diferencia entre extremos: 97 €. No indica perfil ni vehículo. El texto se contradice en sus cifras globales |
| Mapfre, citando un estudio de Kelisto (artículo de 26/07/2025, modificado 02/07/2026) | Pontevedra, Cantabria y Cádiz | Segovia, Ciudad Real y Ávila | Sin año ni metodología del estudio. Habla de «hasta un 40 %» por residencia |
Lo que sí se repite es que Cádiz aparece entre las más caras y Ciudad Real entre las más baratas en ambas fuentes. Lo demás cambia. Rastreator y Kelisto son comparadores comerciales y Mapfre es aseguradora, y las tres mezclan datos de su propia clientela con distintos perfiles.
Nuestra conclusión: la zona pesa, pero no hay una cifra única fiable. Mira los precios medios por edad y provincia en cuánto cuesta un seguro de coche en España.
Mapfre también habla de «hasta un 45 %» por código postal, pero en un artículo sobre seguros de moto, sin metodología. No la usamos como cifra de coche.
El código postal frente a otros factores
Para una misma zona, el precio cambia mucho según tu perfil: edad, años de carnet, coche, historial y coberturas. Los rankings por provincia mezclan todo eso. Lo habitual es que tu edad y tu coche pesen más que tu calle, pero no hay datos fiables que lo cuantifiquen, así que no te damos un porcentaje.
Y entre compañías, el mismo perfil en el mismo código postal puede recibir precios muy distintos. Por eso comparar sigue siendo la mejor herramienta.
Garaje y calle: lo que sí puedes cambiar
El código postal no se cambia, pero dónde aparcas sí puede influir. Según Rastreator (14/01/2026), dejar el coche en la calle es más arriesgado que en un garaje porque hay más exposición a golpes, robos e incendios.
Su ejemplo (MG ZS, todo riesgo sin franquicia, hombre de 30 años en Madrid, 16.000 km al año), con precios anuales calle / parking:
- Zurich: 551 € / 551 €.
- Qualitas: 1.013 € / 861 €.
- Balumba: 1.040 € / 883 €.
- Verti: 1.254 € / 943 €.
Es un caso concreto de un comparador, no una regla. En algunas compañías no hay diferencia y en otras es de unos cientos de euros. Declara tu garaje real, tengas o no.
Qué hacer si te mudas
- Actualiza el domicilio del vehículo en la DGT. Según Motor16 (02/08/2026), puede hacerse por internet, por teléfono (060) o de forma presencial. Compruébalo en dgt.gob.es, porque no lo hemos verificado en la fuente oficial.
- Avisa a tu aseguradora con el nuevo código postal y la fecha de mudanza.
- Pregunta si cambia la prima y pide el nuevo precio por escrito.
- Compara. Si la zona es más cara, quizá otra compañía te salga mejor: mira comparadores de seguros de coche.
La Ley de Contrato de Seguro obliga al tomador a comunicar durante el contrato las circunstancias que agraven el riesgo (art. 11) y regula cómo puede reaccionar el asegurador (art. 12). Mudarte a una zona más cara no siempre es una agravación en sentido jurídico: depende de la póliza. Pero avisar evita discusiones y es gratis. Las versiones del BOE que hemos visto son el texto original de 1980 (el art. 11 se modificó después, en 2015): verifica el texto vigente.
Por qué no declarar otro código postal
Puede tentar poner el de un pueblo más barato. No lo hagas. El art. 10 de la Ley 50/1980 obliga al tomador a declarar, antes del contrato, las circunstancias que conoce y que influyen en el riesgo. Según el texto original que hemos leído:
- Si hay reserva o inexactitud, el asegurador puede rescindir el contrato en el plazo de un mes desde que lo conoce.
- Si hay un siniestro, la prestación puede reducirse en proporción a la diferencia de prima.
- Si hay dolo o culpa grave del tomador, el asegurador puede quedar liberado de pagar.
Ahorrar unos euros no compensa el riesgo de que no te paguen un accidente. Si tu situación es real (por ejemplo, guardas el coche en otro municipio), consulta con tu aseguradora cómo declararlo.
Cómo comparar con tu código postal
- Introduce tus datos reales: código postal, edad, años de carnet, coche, uso y garaje.
- Compara la misma cobertura y franquicia en varias compañías.
- Revisa el precio cada renovación, porque las zonas y las tarifas cambian: mira cómo negociar con tu aseguradora.
- Para más ideas, consulta 15 formas de ahorrar en el seguro de coche.
Preguntas frecuentes
¿Cuánto sube el seguro por vivir en una zona cara? No hay una cifra fiable. Mapfre cita «hasta un 40 %» por residencia, tomada de un estudio de Kelisto sin metodología; Rastreator da una diferencia de unos 97 € entre extremos en el precio medio.
¿Cuáles son las provincias más caras? Depende de la fuente: Rastreator (2025) cita Almería, Sevilla, Cádiz y Málaga; Mapfre, citando a Kelisto, Pontevedra, Cantabria y Cádiz.
¿Puedo poner el código postal de un familiar para pagar menos? No es recomendable. Declarar datos inexactos puede llevar a rescindir el contrato o a reducir o perder la indemnización (art. 10 de la Ley 50/1980).
¿Tengo que avisar si me mudo? Es lo prudente: actualiza la DGT y avisa a la aseguradora. La ley exige comunicar las circunstancias que agraven el riesgo.
¿Influye también el garaje? Sí, según Rastreator, aunque varía mucho entre compañías.
¿Cambia la prima dentro de la misma ciudad? No hemos encontrado datos fiables sobre cuánto cambia de un código postal a otro. Prueba con el tuyo.
Conclusión
El código postal en el seguro de coche influye, pero no hay una cifra única fiable: las fuentes no coinciden ni en qué provincias son más caras ni en cuánto. Declara tu domicilio y tu garaje reales, avisa si te mudas y compara con tu código postal en varias compañías. Si quieres ver cómo encaja con el resto de factores, mira de qué depende el precio de tu seguro de coche.
Fuentes consultadas
- Rastreator, «Las provincias con el seguro de coche más caro y más barato» (05/06/2026). Comparador y correduría; el texto contiene cifras contradictorias.
- Mapfre, «¿El precio del seguro de coche varía por provincias?» (publicado 26/07/2025; modificado 02/07/2026). Aseguradora; cita un estudio de Kelisto.
- Rastreator, «¿Cambia el precio tu seguro de coche según dónde aparcas?» (14/01/2026).
- Motor16, «Cambio de domicilio y seguro de coche» (02/08/2026); sin fuentes para el efecto en la prima.
- Ley 50/1980, de Contrato de Seguro, arts. 10 a 12 (BOE; texto original de 1980; verificar el texto vigente).
Este artículo es informativo y no constituye asesoramiento aseguratorio ni jurídico. Las tarifas y las condiciones cambian: consulta siempre tu póliza y a tu aseguradora. Esta web puede recibir comisiones por algunos enlaces; consulta nuestra página de transparencia.